Le startup africane raccolgono 2,10 miliardi di dollari in otto mesi mentre i mega-round concentrano il capitale
Punti chiave
- •Le startup africane hanno raccolto 2,10 miliardi di dollari in 275 operazioni da gennaio ad agosto 2026, un aumento dell'1,4% rispetto allo stesso periodo del 2025.
- •La Nigeria ha attratto più capitale con 528,6 milioni di dollari, seguita da Benin (327,1 milioni), Egitto (322,0 milioni), Sudafrica (248,2 milioni) e Kenya (216,6 milioni).
- •I finanziamenti di agosto 2026 hanno totalizzato 438 milioni di dollari, trainati dalla Serie C da 250 milioni di Moove guidata da Mubadala, Woven Capital e Ion Pacific, e dal round di equity da 50 milioni di Jumia con IFC e Axian.
- •Oltre il 90% del capitale di equity di agosto si è concentrato nei due round più grandi, mentre le startup in fase iniziale dipendono sempre più da grant governativi e assegni degli ecosistemi Web3 inferiori a 150.000 dollari.
- •Istituzioni finanziarie per lo sviluppo e corporate strategiche come IFC, AfDB, MultiChoice, Canal+ e SC Ventures svolgono ora un ruolo più ampio nei finanziamenti di crescita africani accanto ai fondi venture tradizionali.
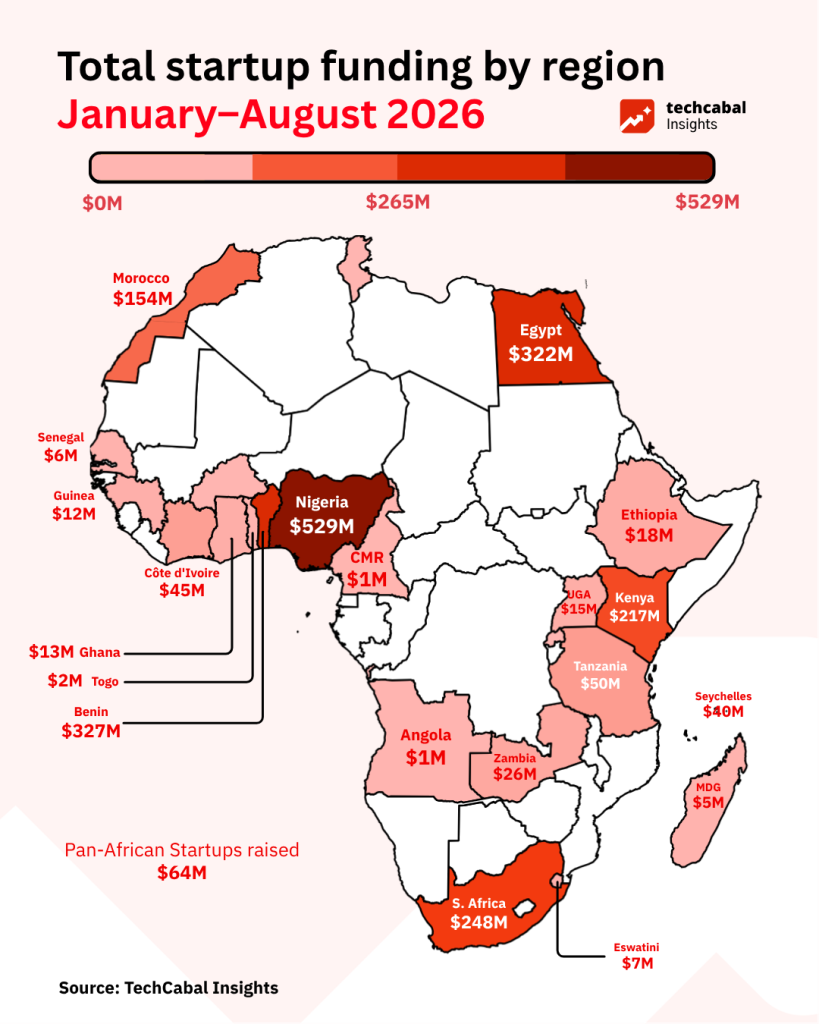
Le startup africane hanno raccolto 2,10 miliardi di dollari in 275 operazioni di finanziamento tracciate tra gennaio e agosto 2026, superando di poco i 2,07 miliardi raccolti nello stesso periodo di otto mesi del 2025. Delle 275 transazioni, 255 hanno divulgato i propri importi, mentre 20 startup hanno mantenuto riservati gli ammontari dei finanziamenti.
Su base annua, il finanziamento complessivo del 2026 è rimasto praticamente stabile, con un lieve aumento dell'1,4% rispetto al 2025. Il plateau arriva dopo che il venture capital africano si è fortemente contratto rispetto al picco del 2021-2022, quando i totali annui superavano i 3 miliardi di dollari: l'ecosistema si è quindi stabilizzato su un livello sensibilmente più basso anziché recuperare. L'attività mese per mese, tuttavia, ha oscillato in modo significativo, trainata da forti picchi a febbraio (361,7 milioni), giugno (334,7 milioni) e agosto (438,0 milioni) — incrementi rispettivamente del 209%, 56% e 368% rispetto alle basi mensili del 2025.
I principali mercati e i mega-round
La Nigeria guida il continente nell'attrazione di capitale nel 2026 finora, con 528,6 milioni di dollari. Il Benin si classifica secondo con 327,1 milioni, spinto in larga parte dal round di debito ed equity da 215 milioni di Spiro a giugno. Egitto (322,0 milioni), Sudafrica (248,2 milioni) e Kenya (216,6 milioni) completano i principali mercati primari — lo stesso gruppo di quattro paesi (il "Big Four" più l'impennata del Benin) che storicamente ha attratto la maggior parte del venture capital sul continente.
La distribuzione del capitale rimane concentrata in pochi mercati, poiché gli investitori privilegiano startup affermate in settori ad alto volume e ad alta intensità di capitale come mobilità, e-commerce ed energia pulita, che offrono unit economics comprovati e ampie basi di clienti. I mega-round da queste piattaforme — come la Serie C da 250 milioni di dollari di Moove e l'investimento da 50 milioni di dollari in Jumia da parte di IFC e Axian — hanno rappresentato il 57% di tutto il capitale raccolto tra Nigeria, Egitto e piattaforme regionali ad agosto. La composizione di questi investimenti riflette anche la provenienza del capitale: le istituzioni finanziarie per lo sviluppo (IFC, AfDB) e gli operatori corporate strategici (MultiChoice, Canal+, SC Ventures di Standard Chartered) figurano ormai in primo piano accanto ai fondi venture tradizionali, un cambiamento coerente con il ritiro globale del venture capital dal 2022, che ha lasciato al capitale DFI e corporate un ruolo più ampio nei round di crescita africani.
Agosto 2026: Moove, e-commerce e crypto guidano un incremento da 438 milioni
Agosto 2026 ha registrato 438,01 milioni di dollari di finanziamenti totali, trainati da grandi round di crescita e strutture di debito strategiche.
- Moove ha ottenuto una Serie C da 250 milioni di dollari guidata da Mubadala di Abu Dhabi, Woven Capital e Ion Pacific per espandere le proprie operazioni di mobility-fintech.
- Jumia ha raccolto 50 milioni di dollari in equity con il sostegno della International Finance Corporation (IFC) e di Axian.
- Yellow Card ha completato un round di finanziamento da 40 milioni di dollari sostenuto da SC Ventures (Standard Chartered), Sony Innovation Fund, Polychain Capital e Blockchain Capital.
- Moment ha raccolto una Serie A da 22 milioni di dollari da AlphaCode Venture Partners, General Catalyst, MultiChoice e Canal+.
- Terra Industries ha ottenuto 18 milioni di dollari per completare il proprio round seed da 52 milioni, con il sostegno di 8VC e Silent Ventures.
- Biovac ha ottenuto un prestito di 15 milioni di dollari dalla African Development Bank (AfDB) per la produzione di vaccini.
- Swvl ha raccolto 14,5 milioni di dollari in equity post-IPO guidato da Coefficient LP e Sofico Holdings.
- Naran ha raccolto 10 milioni di dollari in debito ed equity da Landel.
- Jem ha ottenuto 8,4 milioni di dollari in una Serie A guidata da Quona Capital.
- ThriveAgric ha stipulato una struttura di debito da 3,93 milioni di dollari.
Round di agosto non divulgati
Diverse startup hanno ottenuto capitale ad agosto senza rendere pubblici gli importi. Tra queste: Yellow (Serie C guidata da Convergence Partners), Flowt (pre-seed sostenuto da Delta40, Impacc e Argidius Foundation), Mathesis Analytics (sostenuta da Sewa Capital), Dawa Mkononi (sostenuta da Africa Health Ventures) e Powered by People (sostenuta da BESTSELLER Foundation e Susa Ventures).
Inoltre, il fondo con lente di genere Five35 Ventures ha erogato assegni di equity verso una serie di startup del proprio portafoglio, tra cui Fincart, BuuPass, Daleela, Pricepally e Malaica.
La stretta sui finanziamenti in fase iniziale: grant e capitale non-equity intervengono
Sebbene il dato totale di agosto sia balzato a 438 milioni, la divisione strutturale dell'ecosistema si è ulteriormente ampliata. Oltre il 90% di tutto il capitale di equity dispiegato ad agosto si è concentrato in soli due mega-round — la Serie C da 250 milioni di Moove e il round da 50 milioni di Jumia — mentre le startup in fase iniziale sono sempre più sopravvissute grazie a piccoli grant governativi e assegni degli ecosistemi Web3 inferiori a 150.000 dollari. Questa struttura a bilanciere — mega-round da un lato, grant sotto i 150.000 dollari dall'altro, con un centro in via di assottigliamento — definisce il venture africano dalla crisi del 2022, e i dati del 2026 mostrano il pattern che persiste anziché invertirsi.
Le startup in fase iniziale affrontano un ostacolo drasticamente più alto rispetto agli anni precedenti. Gli investitori non coprono più il puro potenziale o la crescita degli utenti; esigono prove chiare di unit economics, retention dei clienti, efficienza del capitale e un percorso dimostrabile verso i ricavi. Per i founder in fase iniziale, questo cambiamento significa allungare il runway riducendo i tassi di burn, cercare debito non diluitivo o grant e privilegiare la generazione precoce di ricavi rispetto a una scalata aggressiva, per evitare di esaurire il denaro prima di diventare investibili.
Mentre il venture capital tradizionale si assottilia nella fascia tra 50.000 e 500.000 dollari, modelli di capitale alternativi stanno prendendo piede:
- Grant governativi e fellowship: Solo ad agosto, programmi governativi regionali come quello del governo dello Stato di Edo in Nigeria hanno finanziato 11 early-stage venture, tra cui Safebox Energy, IVIE e Zummey Technologies. Contemporaneamente, la CcHUB e la Mastercard Foundation EdTech Fellowship hanno assegnato grant da 100.000 dollari ciascuno a 12 startup edtech africane, tra cui TrainDTrainer, Talktu ed Efiwe.
- Grant degli ecosistemi Web3: Fondi di ecosistema come lo Stellar Community Fund hanno sostenuto ad agosto diversi builder africani in fase iniziale, tra cui Seevcash (149.000 dollari), Remi (135.000 dollari) e Yolat (110.000 dollari).
- Acceleratori e debito: Programmi come lo ScaleUp Accelerator di Cascador sostengono imprese in fase di crescita tramite il proprio Catalytic Fund da 5 milioni di dollari, fornendo debito in valuta locale e garanzie per aiutare i founder a navigare l'inverno del venture senza subire una forte diluizione dell'equity.
Costruire imprese resilienti e generatrici di ricavi — anziché aziende create unicamente per raccogliere il prossimo round VC — è diventata la strategia distintiva per i founder tecnologici africani che attraversano il secondo semestre del 2026. Se i mesi rimanenti del 2026 sapranno sostenere lo slancio dei picchi di agosto e febbraio — o se quei mesi si riveleranno eccezioni da mega-round in un anno per il resto piatto — sarà il segnale chiave su come l'ecosistema affronterà il 2027.
