Le stablecoin pronte a scalzare i tradizionali circuiti bancari come nuova architettura monetaria dell’Africa, secondo i partecipanti al panel
Punti chiave
- •I partecipanti al panel hanno scelto le stablecoin invece delle reti di carte e bancarie per la futura regolazione delle fatture intra-africane.
- •Le transazioni in stablecoin vengono promosse per i costi inferiori, l’elaborazione più rapida e i registri blockchain trasparenti.
- •La fiducia dei consumatori e la capacità del settore bancario tradizionale di adattarsi restano ostacoli significativi a una diffusione più ampia.
- •I regolatori devono creare norme flessibili e coordinate per emittenti, exchange e transazioni transfrontaliere.
- •La Nigeria utilizza sandbox normativi e sta sviluppando un quadro per le stablecoin al fine di valutare i flussi di pagamento degli asset digitali.
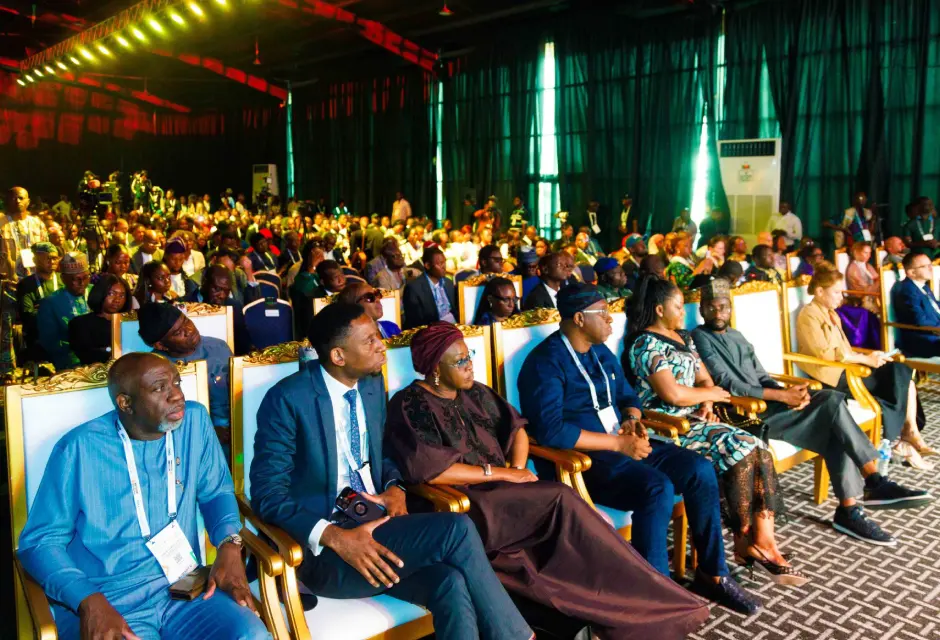
LAGOS — Al GITEX Nigeria di Lagos, giovedì, un panel di leader africani del fintech ha espresso un verdetto netto sul futuro dei pagamenti transfrontalieri: tutti i partecipanti sul palco hanno respinto le reti bancarie tradizionali e scelto le stablecoin come circuito sul quale le imprese africane regoleranno le fatture tra cinque anni.
La domanda è stata posta da Temitayo Jaiyeola di TechCabal, che l’ha rivolta direttamente ai leader del settore durante una sessione intitolata "Africa's Financial Reset: The New Architecture of Money, Markets and Movement" sul Main Stage dell’evento: tra cinque anni, quando due imprese africane in Paesi diversi regoleranno una fattura attraverso un unico circuito, utilizzeranno reti di carte, circuiti bancari o stablecoin? La risposta unanime è stata: stablecoin.
Il consenso riflette un cambiamento strutturale più profondo. I confini fisici che attraversano il continente africano sono sempre stati formidabili barriere commerciali, ma i confini finanziari si sono dimostrati ancora più rigidi. Per decenni, trasferire denaro da un commerciante di Accra a un fornitore di Lagos ha comportato un estenuante labirinto di banche corrispondenti, commissioni esorbitanti e ritardi penalizzanti. L’architettura finanziaria del continente è stata costruita per mantenere il capitale compartimentato — e ora quell’architettura sta crollando con l’avvento delle stablecoin.
Al suo posto sta emergendo un nuovo middleware che non si basa sui sistemi di compensazione tradizionali, i quali hanno storicamente soffocato il commercio intra-africano. Questo cambiamento non è una previsione teorica. È la realtà immediata per milioni di utenti e imprese che adottano gli asset digitali come principale strumento di valore monetario.
Velocità e costi guidano il cambiamento
Secondo Lasbery Oludimu, VP of Global Operations e MD di Yellow Card, il passaggio verso gli asset digitali è una risposta naturale alle frizioni del mercato. Oludimu ha sostenuto che la velocità e il basso costo delle transazioni in stablecoin le rendono la scelta indiscutibile per le imprese.
Yellow Card si è già posizionata all’avanguardia di questo cambiamento. Recenti rapporti di settore evidenziano che l’azienda sta costruendo infrastrutture fondamentali per i pagamenti transfrontalieri, utilizzando strumenti come Wallets-as-a-Service di Fireblocks per proteggere portafogli basati sul calcolo multiparte su larga scala. Ciò consente alle tesorerie aziendali di gestire i rischi valutari e aggirare i sistemi tradizionali inefficienti.
Moyo Sodipo, Co-founder e COO di Busha, ha condiviso questa posizione e delineato un futuro prossimo in cui un commerciante nigeriano potrebbe convertire direttamente una stablecoin ancorata alla naira, come cNGN, in una stablecoin ancorata al rand sudafricano. La transazione verrebbe regolata interamente sulla blockchain, fornendo una pista di controllo trasparente dall’inizio alla fine che i regolatori possono monitorare facilmente.
Sodipo ha osservato che le stablecoin stanno già svolgendo oggi la funzione di valore monetario. Gli utenti di piattaforme come Busha possono acquistare credito telefonico o generi alimentari presso i punti vendita utilizzando asset digitali, consolidandone l’utilità nella vita quotidiana.
Il deficit di fiducia e i custodi tradizionali
Se le stablecoin offrono una soluzione tecnologica superiore, perché il consumatore medio continua a preferire la valuta fiat? Unwana Esang, Vice President e Principal Consultant for Services Business Development presso Mastercard, ha offerto una diagnosi diretta: si tratta fondamentalmente di una questione di fiducia. Finché questa fiducia non sarà consolidata, anche le soluzioni di pagamento più sofisticate non riusciranno a raggiungere una diffusione su larga scala.
Per colmare questa lacuna, le entità globali stanno investendo massicciamente nella cybersicurezza e nei test di resistenza delle infrastrutture. Esang ha però rivolto la sua critica più dura alle istituzioni finanziarie tradizionali, avvertendo che le banche storiche continuano a operare con una mentalità da incumbent e ad agire come custodi anziché come partner dell’ecosistema. Questa riluttanza ad adattarsi significa che la finanza tradizionale sta progressivamente perdendo terreno a favore di operatori non tradizionali più agili e reattivi alle esigenze del mercato. Secondo Esang, per rimanere rilevanti gli operatori tradizionali hanno bisogno di un profondo cambiamento di mentalità.
Regolamentare un veicolo in movimento
La rapida adozione degli asset digitali pone i regolatori in una posizione difficile. Caleb Afaglo, President della Chamber of Digital Asset and Blockchain Innovations Ghana, ha descritto l’attuale fase normativa come un tentativo di regolamentare un veicolo in movimento. Una politica emanata attraverso rigide leggi pluriennali fallisce inevitabilmente nel momento stesso in cui viene stampata — la tecnologia si aggiorna quotidianamente, mentre i parlamenti si riuniscono a intervalli.
Afaglo sostiene l’adozione di quadri legislativi omnibus che consentano alle banche centrali e alle commissioni per i valori mobiliari di introdurre linee guida dinamiche e in continua evoluzione. Iniziative come l’African Continental Free Trade Area (AfCFTA) e il Pan-African Payment and Settlement System (PAPSS) sono state concepite per favorire un commercio unificato, ma rischiano di ricadere negli stessi colli di bottiglia della valuta fiat se non riusciranno ad armonizzare i quadri normativi sugli asset digitali. Se un commerciante di Accra non può scambiare liberamente valore con un operatore di Lagos perché le politiche nazionali divergono radicalmente, l’Africa finirà semplicemente per replicare le inefficienze della burocrazia fiat applicandole ai token digitali.
La ricalibrazione normativa della Nigeria
La Nigeria sta attualmente definendo un precedente per il resto del continente. La Central Bank of Nigeria ha progressivamente modificato la propria posizione sugli asset digitali e il Payments System Vision 2025 ha evidenziato specificamente la necessità di un quadro normativo per le stablecoin.
Oludimu ha elogiato i regolatori nigeriani per essersi concentrati sulla funzionalità effettiva delle stablecoin come strumento di pagamento, invece di trattarle esclusivamente come token speculativi. Avviando sandbox normativi, la CBN sta cercando di comprendere in che modo i flussi transfrontalieri di stablecoin incidano sulla politica monetaria nazionale prima di imporre restrizioni generalizzate.
Sodipo ha aggiunto che gli operatori responsabili hanno previsto da tempo questo controllo normativo. Fin dalla sua fondazione nel 2018, Busha ha implementato protocolli Know Your Customer di livello bancario — molto prima che esistesse qualsiasi mandato formale. Questa conformità proattiva garantisce che, quando i regolatori arriveranno finalmente al tavolo, gli operatori saranno pronti a dimostrare l’esistenza di un ambiente sicuro e trasparente.
La strada da percorrere
Il consenso dei partecipanti al panel è che la transizione verso un’architettura finanziaria digitale e senza confini sia inevitabile, ma il raggiungimento della piena maturità richiederà un’azione deliberata. L’ecosistema ha bisogno di standard armonizzati nella zona africana di libero scambio, affinché il valore digitale possa muoversi con la stessa fluidità dei dati.
La prova concreta sarà capire se i Paesi riusciranno ad allineare le regole per gli emittenti di stablecoin, gli exchange e le transazioni transfrontaliere senza indebolire la tutela dei consumatori o la supervisione. Queste questioni irrisolte — insieme ai dubbi sulla fiducia emersi durante il panel — determineranno fino a che punto la tecnologia si estenderà oltre le singole piattaforme per entrare nel commercio regionale quotidiano.
Interpellati sul futuro di questo settore con una sola parola, i partecipanti al panel hanno offerto una roadmap chiara: Oludimu ha invocato la collaborazione, Afaglo ha chiesto unità, Sodipo ha evidenziato l’adozione ed Esang ha concluso con l’interoperabilità.
Fonte: TechNext24
