AFIS 2026: il vertice di Luanda chiede al settore bancario africano da 100 miliardi di dollari di finanziare l'economia reale
Punti chiave
- •I ricavi bancari africani hanno superato i 100 miliardi di dollari nel 2024, eppure circa l'85% della forza lavoro del continente resta nell'economia informale e il credito al settore privato per agricoltura, manifattura e piccole imprese rimane limitato.
- •Il Managing Director dell'IFC Makhtar Diop ha dichiarato che la crescita stimata del PIL africano del 4,5% è insufficiente e che il continente deve superare il 6% per la trasformazione strutturale, invitando a spostarsi dal debito denominato in dollari verso equity e prestiti in valuta locale.
- •L'IFC conduce ora il 75% dei propri prestiti africani in valuta locale e punta a 100 miliardi di dollari di impegni annuali, sostenuta da un rapporto di mobilitazione di 3,4 a 1 e da un obiettivo di garanzie di credito di 25 miliardi di dollari.
- •L'Angola ha presentato solidi risultati macroeconomici, tra cui il debito pubblico sceso dal 115,9% del PIL nel 2020 al 51,2% nel 2026, l'inflazione scesa all'8,43% di settembre 2026 e la capitalizzazione di BODIVA salita del 202% nel 2025 a 4,3 miliardi di dollari grazie alle IPO di BFA e Unitel.
- •Il Ministro di Stato per il Coordinamento Economico dell'Angola José de Lima Massano ha chiesto un'operatività più rapida del Pan-African Payment and Settlement System (PAPSS) e l'integrazione delle borse continentali per abbassare i costi di regolamento transfrontaliero sotto l'AfCFTA.
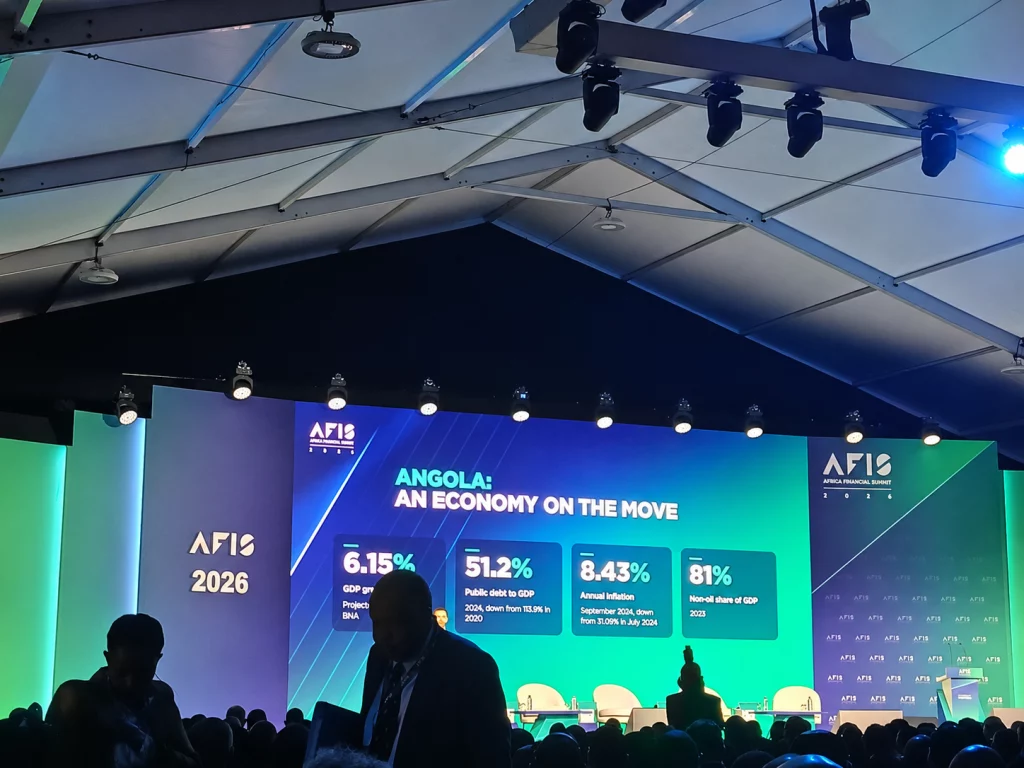
All'Africa Financial Summit (AFIS 2026) di Luanda, in Angola, è emerso un consenso netto tra i leader della International Finance Corporation (IFC) — il braccio di prestito al settore privato del Gruppo della Banca Mondiale — Jeune Afrique Media Group e il governo angolano: le istituzioni finanziarie africane registrano utili record, ma finché il capitale non si sposterà dal debito denominato in dollari e dagli attivi cartacei verso il credito in valuta locale, le micro, piccole e medie imprese (MSME) e le infrastrutture, la crescita continentale rimarrà bloccata.
Il paradosso centrale della finanza africana moderna è stato messo a nudo nei saloni plenari del summit: l'industria bancaria del continente non è mai stata così redditizia, eppure le imprese, le infrastrutture e gli imprenditori che guidano l'attività economica reale si sentono raramente così affamati di credito.
Rivolgendosi a una platea di governatori di banche centrali, ministri delle finanze, investitori istituzionali e dirigenti fintech, Amir Ben Yahmed, CEO di Jeune Afrique Media Group e co-fondatore di AFIS insieme alla IFC, ha delineato i valori in gioco in termini netti. «Negli ultimi due decenni la finanza africana si è rafforzata, ma continua a sottofinanziare l'economia reale», ha detto Ben Yahmed. «La domanda non è più semplicemente come rendere la finanza africana più forte. È come rendere la finanza africana più rilevante.»
Questa domanda definisce il tema del summit di quest'anno, «Making Capital Count: Unlocking Growth Through African Finance». L'appuntamento segna la prima incursione del summit nell'Africa australe e nel mondo lusofono.
La narrazione che ha attraversato i discorsi inaugurali era chiara: con ricavi bancari africani superiori ai 100 miliardi di dollari nel 2024 e rendimenti sull'equity che rivaleggiano con i mercati emergenti più redditizi al mondo, il sistema finanziario non può più giustificare l'arretramento dietro bilanci avversi al rischio mentre circa l'85% della forza lavoro del continente resta confinata nell'economia informale.
Rendimenti elevati, credito scarso
Aprendo il summit, il Ministro di Stato per il Coordinamento Economico dell'Angola, José de Lima Massano, ha puntato dritto sul disallineamento tra liquidità finanziaria e produttività del settore reale. Ha riconosciuto che i ricavi bancari continentali mostrano segni incoraggianti di maturità commerciale, ma ha sostenuto che il meccanismo di trasmissione verso la produzione commerciale resta inceppato.
«Abbiamo istituzioni finanziarie sempre più redditizie nel continente, ma il credito al settore privato rimane limitato in molte delle nostre economie», ha osservato Massano. «Settori come l'agricoltura, la manifattura e le piccole e medie imprese restano insufficientemente finanziati.»
La conseguenza, ha spiegato Massano, è un modello economico che opera con una mano legata alle spalle. Con circa l'85% dell'occupazione africana concentrata nell'economia informale, i tesori nazionali soffrono di una base fiscale erosa, mentre milioni di micro-imprenditori sono di fatto esclusi dalle banche formali che richiedono garanzie fisiche tradizionali.
Colmare questo divario, ha sottolineato Massano, richiede una svolta radicale verso la finanza digitale e modelli di valutazione del credito alternativi: «La digitalizzazione dei servizi finanziari, incluso l'uso di soluzioni basate sull'intelligenza artificiale, può contribuire a ridurre i costi, creare nuovi strumenti di valutazione del rischio ed espandere l'accesso ai servizi finanziari per imprese e cittadini privi delle garanzie formali tradizionalmente richieste dal sistema bancario.»
Il mandato dell'IFC: de-dollarizzazione, equity e valutazione del credito basata sui flussi di cassa
Makhtar Diop, Managing Director della International Finance Corporation, ha raccolto il guanto di sfida. L'Africa sta attualmente crescendo a un tasso stimato di 4,5% del PIL, ha osservato Diop, ma questo ritmo è fondamentalmente insufficiente per assorbire i milioni di giovani che entrano ogni anno nel mercato del lavoro. Per raggiungere la trasformazione strutturale, il continente deve accelerare oltre il 6% di crescita — un obiettivo che richiede una revisione completa di come il capitale viene impiegato.
«L'Africa ha capitale. Ha imprenditori. Ha talenti straordinari», ha detto Diop. «Il nostro compito è connettere queste forze attraverso sistemi finanziari capaci di realizzare le ambizioni del continente. Le conversazioni che avremo, le partnership che costruiremo e gli impegni che prenderemo nei prossimi due giorni ad AFIS contribuiranno a determinare se i risparmi africani diventeranno il capitale che costruisce imprese africane, infrastrutture africane e posti di lavoro africani.»
Per Diop, il disallineamento di capitale del continente è profondamente strutturale: le imprese africane sono soffocate da debito a breve termine denominato in dollari, mentre i loro ricavi sono generati in valute domestiche volatili. «Le aziende africane hanno bisogno di più equity. Abbiamo bisogno di più valuta locale. Prendere a prestito in dollari crea un disallineamento», ha sostenuto, sottolineando che i mercati dei capitali locali devono essere mobilitati per convogliare i risparmi pensionistici e sovrani domestici in attivi dell'economia reale. In pratica, questo disallineamento significa che il costo in valuta locale del servizio del debito in dollari aumenta ogni volta che le valute domestiche si indeboliscono — una dinamica che può comprimere anche imprese sane dal punto di vista operativo, e che i prestiti in valuta locale sono concepiti per neutralizzare.
Diop ha delineato le cambiamenti operativi in corso all'IFC nell'ambito della sua strategia 2030, concepiti per smantellare questi colli di bottiglia. Sul finanziamento in valuta locale, ha osservato che l'IFC ora esegue il 75% dei propri prestiti continentali in valuta locale, proteggendo i mutuatari dagli shock di cambio. Dopo essere passata da una mobilitazione di 32 miliardi di dollari, l'IFC punta a 100 miliardi di dollari di impegni annuali, sostenuti da un rapporto di mobilitazione di 3,4 a 1, insieme a un obiettivo di 25 miliardi di dollari in garanzie di credito per la mitigazione del rischio.
Sulla valutazione del credito alle MSME senza garanzie, Diop ha detto che l'IFC sta abbandonando la valutazione basata sui titoli di proprietà fondiaria verso prestiti basati sui flussi di cassa e sui dati transazionali, utilizzando infrastrutture fintech e telematica per valutare le piccole imprese sulla base della performance operativa anziché degli attivi immobiliari.
L'istituzione sta inoltre riorganizzando la propria presenza istituzionale nelle capitali finanziarie — tra cui Tokyo, New York e Sydney — per incanalare i fondi sovrani e i pool pensionistici offshore nell'equity privata e nelle infrastrutture africane. In Angola alone, Diop ha confermato che firmerà due nuovi accordi di finanziamento agricolo durante la sua visita, avvicinando l'agenda di sicurezza alimentare del continente.
Soprattutto, Diop ha messo in guardia dall'ingegneria finanziaria che perde di vista le realtà demografiche: «Il motivo principale per cui stiamo mobilitando risorse nel settore finanziario è creare posti di lavoro. Dobbiamo concentrarci totalmente e assolutamente sulla creazione di occupazione per i giovani africani.»
La svolta macro e finanziaria «aggressiva» dell'Angola
Che AFIS 2026 si tenga a Luanda non è un caso. Sia Ben Yahmed sia Diop hanno indicato l'Angola come laboratorio vivente di stabilizzazione macroeconomica, ristrutturazione fiscale e rivitalizzazione dei mercati dei capitali.
Condividendo riflessioni personali dal suo primo volo professionale a Luanda decenni fa, in un'epoca turbolenta, Ben Yahmed ha evidenziato come l'Angola abbia smantellato i propri svantaggi strutturali post-bellici per emergere come sesta economia africana, con un PIL nominale stimato di circa 152 miliardi di dollari — e la terza dell'Africa subsahariana, secondo le proiezioni IMF di aprile.
I dati presentati durante la sessione inaugurale hanno tracciato una transizione aggressiva da uno stato petrolifero dipendente dal greggio a un'economia diversificata. Il Banco Nacional de Angola (BNA) prevede una crescita del PIL del 6,15% per il 2026. Il PIL reale è salito dell'8,74% nel secondo trimestre 2026, con il settore non petrolifero in espansione del 9,24%. Il debito pubblico in percentuale del PIL è crollato dal 115,9% nel 2020 al 51,2% nel 2026, mentre l'inflazione generale è precipitata dal 31,09% di luglio 2024 all'8,43% di settembre 2026.
Il settore non petrolifero ha contribuito con l'81% del PIL nel 2025 e attualmente rappresenta circa l'85% della struttura produttiva, con l'agricoltura e l'allevamento che generano il 23% della produzione nazionale. Altri pilastri della spinta alla diversificazione includono il Corridoio di Lobito, vale miliardi di dollari — che collega le ricchezze minerarie della RD Congo e dello Zambia direttamente al porto atlantico angolano — insieme alla modernizzazione delle ferrovie nazionali e ai primi investimenti nell'idrogeno verde.
Questa pulizia macro strutturale ha innescato un'esplosione del settore finanziario domestico angolano. Gli attivi bancari totali sono cresciuti dell'11,5% su base annua fino a 28,2 miliardi di dollari nel 2025, mentre gli utili netti del settore hanno raggiunto un record storico di 1,08 miliardi di dollari, in aumento del 23%. I premi lordi dell'assicurazione sono saliti del 21% a circa 620 milioni di dollari.
Sul fronte dei mercati dei capitali, la borsa di Luanda, BODIVA, ha visto la propria capitalizzazione di mercato schizzare del 202% nel 2025 fino a 4,3 miliardi di dollari, sostenuta da due IPO storiche: la quotazione di settembre 2025 di Banco de Fomento Angola (BFA), che ha raccolto circa 240 milioni di dollari, e la quotazione di luglio 2026 del gigante delle telecomunicazioni Unitel, che ha raccolto 321 milioni di dollari — la più grande emissione azionaria nella storia angolana. A riflettere questa rinnovata fiducia istituzionale, Diop ha confermato che il portafoglio di investimenti dell'IFC in Angola è balzato da meno di 150 milioni di dollari a oltre 1 miliardo in soli due anni.
Costruire una nuova architettura finanziaria africana
Oltre ai bilanci nazionali, la seduta plenaria inaugurale ha esaminato l'integrazione sistemica necessaria per creare un mercato interno senza attriti sotto l'African Continental Free Trade Area (AfCFTA), l'iniziativa di punta del continente per il mercato unico. Il ministro Massano ha osservato che gli elevati costi di regolamento transfrontaliero e la frammentazione regolatoria continuano a sopprimere il commercio intra-africano. Ha invitato i prestatori commerciali e le banche centrali ad accelerare l'operatività del Pan-African Payment and Settlement System (PAPSS) — il meccanismo continentale per il regolamento del commercio transfrontaliero in valute locali — e ad avanzare l'integrazione in corso delle borse continentali per consentire la mobilitazione transfrontaliera di capitale.
Ben Yahmed ha evidenziato che il summit metterà in luce nuovi progetti istituzionali dalle principali istituzioni di sviluppo del continente: Sidi Ould Tah, Presidente della Banca Africana di Sviluppo (AfDB), che presenterà un quadro per una Nuova Architettura Finanziaria Africana per lo Sviluppo; George Elombi, Presidente di Afreximbank; e Samaila Zubairu, CEO dell'Africa Finance Corporation (AFC). Per i lettori che seguono i sviluppi, quelle presentazioni — insieme al ritmo dell'operatività di PAPSS e dell'integrazione delle borse sollecitato da Massano, e ai due accordi di finanziamento agricolo che Diop si è impegnato a firmare durante la sua visita angolana — sono i marker concreti da osservare mentre si svolgono le restanti sessioni del summit.
Traendo ispirazione dall'evoluzione del digital banking dell'America Latina, Ben Yahmed ha indicato Nubank del Brasile — cresciuto da zero fino a diventare la seconda istituzione finanziaria del paese in meno di 15 anni — come caso di studio per i prestatori africani che navigano ambienti ad alti tassi di interesse e reti di filiali datate.
Mentre i delegati si disperdevano in sessioni bilaterali a porte chiuse e dibattiti, il mandato da Luanda è stato inequivocabile: la salute del bilancio senza impatto sull'economia reale non è più un parametro valido per la finanza africana. Il continente ha accumulato la forza istituzionale, gli utili bancari e le risorse sovrane per autofinanziare il proprio sviluppo. Il compito ora è progettare le infrastrutture domestiche, gli strumenti di equity e gli strumenti digitali necessari per far sì che quel capitale lavori per i milioni di giovani africani in attesa davanti al cancello.
Fonte: TechCabal

