Il debito USA si prefigura sempre più cupo mentre i rendimenti dei Treasury salgono ai massimi di due decenni
Punti chiave
- •Il rendimento del decennale USA è balzato venerdì al 5,23%, massimo dal 2007, mentre il trentennale ha raggiunto il 5,49%, livello visto l'ultima volta nel 2004.
- •I rendimenti attuali hanno già superato le proiezioni di febbraio del CBO, che prevedevano per quest'anno un decennale pari solo al 4,1%.
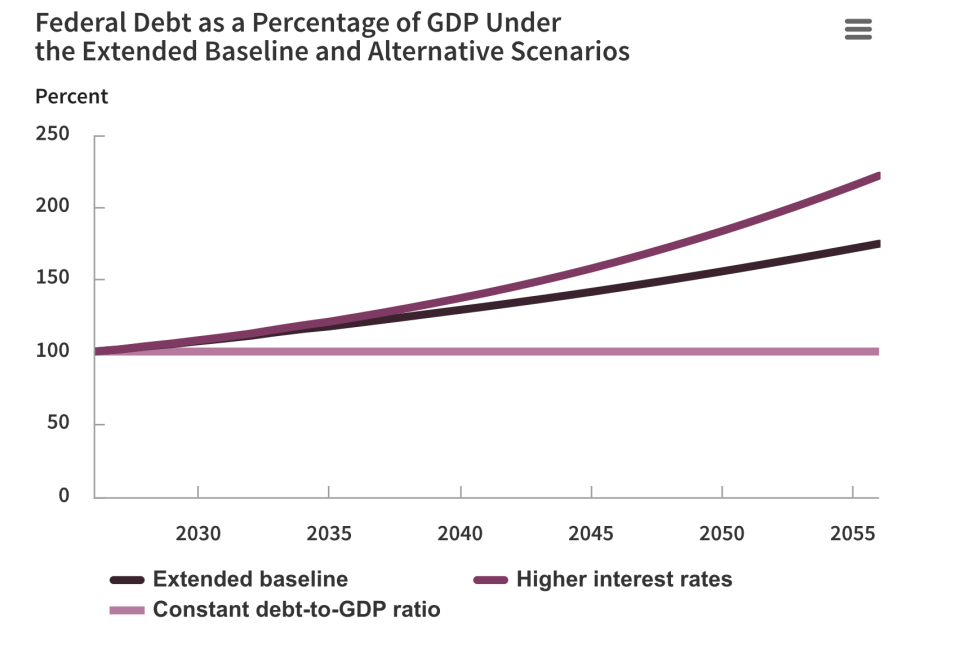
- •Su richiesta del senatore Jeff Merkley, il CBO ha esaminato uno scenario ipotetico con tassi 1 punto percentuale sopra lo scenario base, proiettando un debito in mano al pubblico del 222% del PIL entro il 2056, rispetto al 101% attuale.
- •In quello scenario, il disavanzo totale gonfierebbe fino al 14% del PIL entro il 2056, con spese annuali per interessi già a 1.000 miliardi di dollari e un disavanzo di bilancio in rotta verso i 2.000 miliardi quest'anno.
- •Il CBO ha stimato che in questo scenario la crescita economica sarebbe inferiore di 0,1 punti percentuali allo scenario base, e che gli effetti macroeconomici spingerebbero tassi e debito ancora oltre tali cifre.
La impennata dei rendimenti dei titoli del Tesoro USA sta destano allarme al Congresso, mentre la loro ripida salita degli ultimi mesi approfondisce il pessimismo sulle prospettive del debito americano.
Il rendimento del decennale è balzato al 5,23% venerdì, il livello più alto dal 2007 e oltre un punto percentuale al di sopra di quello registrato subito prima dell'inizio della guerra con l'Iran. Il rendimento del trentennale, nel frattempo, ha raggiunto il 5,49%, un livello visto l'ultima volta nel 2004.
Diverse forze stanno alimentando il movimento: i prezzi del petrolio spinti dal conflitto in Medio Oriente, gli hyperscaler dell'AI che spendono centinaia di miliardi di dollari all'anno, un'economia surriscaldata e un debito pubblico che si attesta ormai a 40 mila miliardi di dollari. I rendimenti hanno già superato di gran lung le prospettive di lungo periodo del Congressional Budget Office (CBO), l'analista bilaterale non partigiano del Congresso. Nelle sue previsioni più recenti, pubblicate a febbraio, il CBO proiettava il rendimento del decennale al 4,1% quest'anno, al 4,2% nel 2027, al 4,3% dal 2028 al 2031 e al 4,4% dal 2032 al 2036. Quelle proiezioni appaiono oggi sorpassate, e il divario tra esse e la realtà dei mercati è diventato un indicatore continuo della velocità con cui i costi di finanziamento del governo superano le previsioni ufficiali.
Oltre a fissare il ritmo degli altri costi di finanziamento, dai mutui ai prestiti auto fino al debito societario, i rendimenti determinano quanto il Dipartimento del Tesoro deve pagare di interessi sul debito pubblico — una cifra che può accelerare man mano che i tassi salgono. Le spese annuali per interessi ammontano già a 1.000 miliardi di dollari, e il disavanzo di bilancio è in rotta per raggiungere i 2.000 miliardi di dollari quest'anno, senza alcun segno di volontà politica di porvi freno.
La brusca impennata dei rendimenti ha spinto il senatore Jeff Merkley, il democratico più anziano della Commissione Bilancio del Senato, a chiedere al CBO dati aggiornati. In una lettera di risposta al senatore, il direttore del CBO Phillip Swagel ha esaminato uno scenario — un esercizio ipotetico e non una previsione — in cui i tassi di interesse salgono fino a collocarsi 1 punto percentuale al di sopra dello scenario base.
Prima di incorporare gli effetti macroeconomici, il CBO stima che il disavanzo primario — che esclude le spese nette per interessi — sarebbe più ampio di 0,4 punti percentuali entro il 2056 rispetto alla visione di base. Il disavanzo totale, tuttavia, sarebbe più ampio di 4,9 punti percentuali, un segnale di quanto gravoso divà l'onere degli interessi. Il disavanzo totale gonfierebbe fino al 14% del PIL, rispetto al 5,8% previsto per l'anno fiscale in corso e alla media del 3,8% dal 1976 al 2025.
Il debito in mano al pubblico, nel frattempo, esploderebbe fino al 222% del PIL entro il 2056 nello scenario in cui i tassi di interesse salgono di 1 punto. Si tratta di un aumento rispetto al 101% del PIL attuale, e di 47 punti percentuali superiore alla previsione di base attuale del CBO per il 2056.
Man mano che il debito schizza in alto, ha detto il CBO, l'economia statunitense rallenterà e non riuscirà a stare il passo con il ritmo degli indebitamenti, poiché il capitale viene convogliato nei titoli del Tesoro piuttosto che in usi più produttivi. La crescita del PIL sarà inferiore di 0,1 punti percentuali rispetto allo scenario base, raffreddando le speranze che gli Stati Uniti possano crescere per uscire dal debito. Il segretario al Tesoro Scott Bessent ha detto che ciò è possibile se la crescita raggiunge il 3%.
Il CBO ha anche suggerito che i suoi dati in questo scenario sarebbero persino peggiori una volta contabilizzati gli effetti sull'economia nel suo complesso. "L'incremento risultante del debito in percentuale del PIL fa salire ulteriormente i tassi di interesse sui titoli del Tesoro", ha aggiunto Swagel. "Pertanto, gli effetti macroeconomici spingono i tassi di interesse al di sopra dell'aumento iniziale previsto nello scenario".
Ai fini del confronto, il CBO ha presentato un altro scenario, per quanto fantasioso, in cui il rapporto debito/PIL rimane in qualche modo stabile all'attuale livello del 101%. In questa utopia di prudenza e frugalità fiscale, entro il 2056 il disavanzo primario sarebbe inferiore di 2 punti percentuali allo scenario base del CBO, il disavanzo totale di 5,6 punti, e il debito in mano al pubblico di 74 punti. E mentre la crescita del PIL sarebbe solo 0,05 punti percentuali superiore allo scenario base del CBO, ciò non tiene conto di ulteriori effetti macroeconomici di ricaduta.
"La maggiore crescita del PIL incoraggia più investimenti, aumentando la quantità di capitale disponibile per i lavoratori", ha scritto Swagel. "Questo stock di capitale più elevato innalza il prodotto marginale del lavoro, stimolando più lavoro, con conseguente ulteriore crescita del PIL".
Questo articolo è stato pubblicato originariamente su Fortune.com.

