Yoco a commencé avec des terminaux de paiement : comment quatre fondateurs ont bâti une plateforme au service de 200 000 petites entreprises
Points clés
- •Yoco a été fondée vers 2013 par quatre associés et officiellement lancée en octobre 2015 avec un lecteur de cartes permettant aux petites entreprises d’accepter les paiements sans suivre des procédures conçues pour de plus grandes sociétés.
- •La première levée de $560,000 de l’entreprise provenait principalement d’investisseurs providentiels après le refus de fonds locaux de capital-risque en 2015, tandis que Mercantile Bank a accepté de devenir sa banque acquéreuse partenaire.
- •Pendant le confinement lié à la COVID-19, les volumes de transactions de Yoco ont chuté d’environ 90 %, ce qui a conduit l’entreprise à publier des données transactionnelles sous la forme d’un tableau de bord public et à lancer un produit de paiements en ligne.
- •En 2020, Yoco s’est étendue au-delà des terminaux de paiement vers les logiciels de point de vente, les paiements en ligne et d’autres services commerciaux et financiers afin de proposer une plateforme unique aux commerçants.
- •Yoco a levé plus de $100 millions à ce jour, dont un tour de série C de $83 millions en 2021, et sert désormais 200 000 petites entreprises sur un marché sud-africain estimé à plusieurs millions de SMMEs.
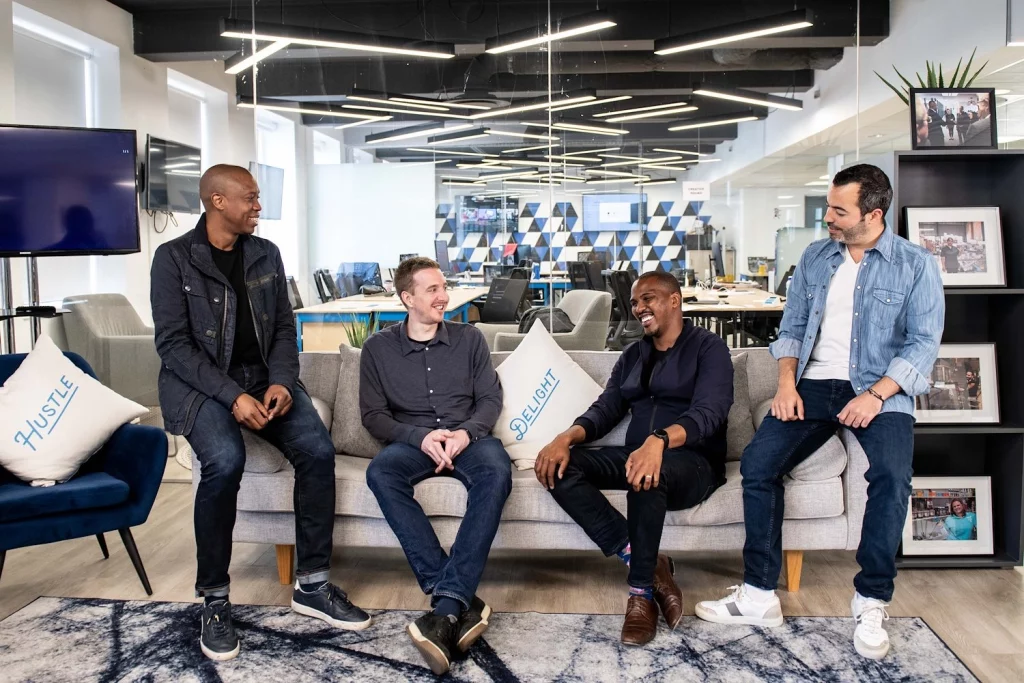
Lorsque Carl Wazen, Katlego Maphai, Lungisa Matshoba et Bradley Wattrus ont décidé de créer Yoco ensemble vers 2013, ils n’avaient ni plan d’affaires abouti ni grande vision consistant à bâtir une entreprise de paiements. Ils avaient seulement un problème qu’ils ne pouvaient pas ignorer.
« Nous étions tous à ce moment de notre vie où nous voulions faire quelque chose qui ait davantage de sens », se souvient Wazen, directeur commercial et cofondateur de Yoco.
Wazen et Maphai se sont rencontrés alors qu’ils travaillaient pour le cabinet de conseil en télécommunications Delta Partners. Maphai et Matshoba se connaissaient depuis l’enfance et l’université, tandis que Wattrus avait travaillé avec Maphai chez Rocket Internet, une entreprise mondiale de création de startups, au Nigeria.
L’Afrique du Sud évoluait vers les paiements par carte. Entre 2010 et 2014, le nombre de transactions par carte a presque doublé, passant de 1.02 milliard à 1.96 milliard, tandis que le nombre de cartes en circulation est passé de 58 millions à 90 millions. Mais les petites entreprises étaient laissées de côté. Pour beaucoup, accepter les cartes impliquait de traiter avec les banques, de remplir des formalités, de payer des frais et d’utiliser des équipements conçus pour de plus grandes entreprises.
Les fondateurs estimaient qu’il devait exister un moyen plus simple pour les petites entreprises d’accepter les paiements par carte sans devoir composer avec un système bancaire construit autour des besoins de sociétés plus grandes et mieux établies.
Cette idée simple est devenue Yoco, officiellement lancée en octobre 2015 après une phase bêta d’un an menée auprès de plus de 500 commerçants. L’entreprise a commencé avec un petit terminal de paiement et est depuis devenue une plateforme technologique au service de 200 000 petites entreprises.
Mais pour y parvenir, les fondateurs ont dû convaincre une banque de faire confiance à quatre personnes sans expérience dans les paiements, convaincre des investisseurs de soutenir une entreprise qui n’existait pas encore et réinventer plusieurs fois la société à mesure que les besoins des commerçants évoluaient.
« Il y a eu toute une année durant laquelle nous ne disposions à aucun moment de plus de 90 jours de trésorerie », a déclaré Wazen à TechCabal lors d’un entretien. « Et, constamment, c’était mon seul travail. Je levais des fonds en permanence, dans un avion, en essayant de trouver des investisseurs. »
Les quatre fondateurs sont toujours chez Yoco, mais occupent des fonctions différentes. Matshoba dirige les produits et la technologie, Wattrus supervise les finances en tant que chief financial officer, tandis que Wazen continue de piloter les activités commerciales en tant que chief business officer. Maphai, qui a quitté son poste de CEO en 2025, reste impliqué comme conseiller stratégique.
« Pour nous, il n’était pas normal qu’un petit entrepreneur soit désavantagé au point que cela limite sa croissance par rapport à une entreprise mieux établie », a déclaré Matshoba à propos de la création de l’entreprise.
Le problème semblait évident, mais le résoudre ne l’était pas.
Le premier produit de Yoco était un petit terminal de paiement pouvant être posé sur le comptoir d’un magasin et permettre à une petite entreprise d’accepter les cartes que ses clients avaient déjà dans leur portefeuille.
Mais derrière cet appareil simple se cachait un défi bien plus complexe, lié aux partenariats bancaires, au risque et à la confiance.
Les fondateurs n’avaient pas l’intention de concurrencer le secteur bancaire sud-africain, pourtant bien développé, en créant une nouvelle banque. Ils voulaient plutôt utiliser un petit lecteur de cartes et des logiciels pour apporter les paiements par carte aux entreprises que le système de paiement traditionnel avait largement ignorées.
À l’époque, une petite entreprise souhaitant accepter les cartes devait traiter avec une banque, suivre une procédure de demande longue et supporter des équipements et des frais qui rendaient l’acceptation des cartes peu pratique. Yoco a supprimé cette charge.
Avec la startup, un commerçant pouvait s’inscrire rapidement, recevoir un petit appareil et commencer à accepter les cartes sans suivre une procédure conçue pour des entreprises beaucoup plus grandes que la sienne.
Avant de pouvoir faire tout cela, Yoco devait résoudre son principal problème. La startup ne pouvait pas simplement connecter son terminal au système de paiement sud-africain et commencer à traiter des transactions. Elle avait besoin d’une banque acquéreuse — l’institution qui permet aux commerçants d’accepter les paiements par carte — pour la relier aux réseaux de cartes et traiter les transactions pour le compte de ses commerçants.
Yoco avait besoin d’une banque qui lui fournisse un accès aux réseaux de cartes et, surtout, qui accepte de faire confiance à la startup pour recruter et gérer une nouvelle population de commerçants.
Pour une banque commerciale, la proposition était difficile. Yoco n’avait ni historique commercial, ni clients, ni expérience reconnue dans les paiements. La banque devait déterminer non seulement si quatre jeunes fondateurs pouvaient créer un produit viable, mais aussi s’ils pouvaient identifier des commerçants légitimes, gérer les risques, accompagner ces commerçants et respecter les règles du système de paiement.
« Nous avons passé toute notre première année à essayer de convaincre une banque de nous accepter comme partenaire », a déclaré Wazen.
Il a comparé l’accord au fonctionnement d’un opérateur de réseau mobile virtuel, dans lequel une petite entreprise de télécommunications utilise l’infrastructure et la licence d’une plus grande pour fournir des services spécialisés à ses propres clients.
À bien des égards, a expliqué Wazen, la banque acceptait Yoco comme un commerçant unique tout en lui permettant d’agréger sous cette relation un groupe beaucoup plus vaste d’entreprises.
« Nous avions essentiellement construit une entreprise sur le papier, avec beaucoup de détails, et nous devions convaincre la banque qu’il s’agissait d’un plan d’affaires crédible », a-t-il déclaré. Le plan couvrait l’acquisition des commerçants, la gestion des risques, les opérations et le support client.
Le problème de la levée de fonds était tout aussi difficile. Yoco cherchait à lever de l’argent avant d’avoir un produit sur le marché ou une traction significative, et les sociétés locales de capital-risque étaient sceptiques. En 2015, Maphai a déclaré que des fonds locaux avaient refusé l’entreprise parce qu’elle n’avait ni historique commercial ni licence.
Sa première levée de $560,000 provenait en grande partie d’investisseurs providentiels, Wazen s’appuyant sur ses réseaux professionnels au Moyen-Orient. Parmi les premiers soutiens figuraient l’investisseur fintech Robby Hilkowitz et Greg Kidd, qui a rejoint l’entreprise comme premier financeur et conseiller.
Les financements institutionnels posaient un autre problème. Comme l’a expliqué Wazen, l’entreprise se trouvait dans une « situation de la poule et de l’œuf » : elle devait démontrer qu’elle pouvait lever des fonds pour obtenir le partenariat bancaire, tandis que la banque voulait être rassurée sur le fait que Yoco disposait d’un soutien financier suffisant.
Mercantile Bank a débloqué la situation. La petite banque commerciale sud-africaine a approuvé la demande de Yoco et accepté de s’associer à la startup, lui donnant accès au système de paiement grâce à l’infrastructure d’acquisition de la banque.
Puis l’investisseur institutionnel qui avait déjà émis une term sheet s’est retiré après l’approbation du partenariat par la banque. Wazen n’a pas révélé la raison. Ce calendrier a laissé Yoco avec la relation bancaire dont elle avait besoin pour fonctionner, mais sans l’investisseur qu’elle comptait utiliser pour financer l’étape suivante.
« Nous nous demandions : “Est-ce qu’on dit à nos investisseurs providentiels ce qui s’est passé ? Est-ce qu’on le dit à la banque ?” », a déclaré Wazen.
Les fondateurs ont continué. La banque avait déjà pris le risque de les soutenir, et les investisseurs providentiels ont choisi d’accroître leur engagement. « Tous les investisseurs providentiels sont restés. Ils ont même décidé d’aller encore plus loin pour prendre la totalité de la participation », a déclaré Wazen.
Cela a fourni à Yoco suffisamment de capital pour commencer à construire son produit et à intégrer ses premiers commerçants, sans investisseur institutionnel principal. Les fondateurs se sont eux-mêmes chargés des ventes, de l’intégration et du support client, en accomplissant ce que Wazen appelle « les choses qui ne passent pas à l’échelle ».
« Nous faisions tous de l’intégration. Nous faisions tous des ventes », a-t-il déclaré. « Même lorsque nous avions une équipe, nous restions très présents dans l’expérience client, parce que c’était tout ce que nous avions. »
Selon Wazen, le produit a été conçu pour être suffisamment simple afin que les commerçants n’aient besoin d’aucune formation officielle. Le bouche-à-oreille a constitué la première base de commerçants de Yoco au Cap, avant l’expansion de l’entreprise dans d’autres villes.
Lorsque le modèle a commencé à fonctionner
Plusieurs moments ont fait comprendre aux fondateurs que Yoco avait peut-être trouvé un modèle capable de passer à l’échelle.
L’un d’eux est survenu en 2016, lorsque Yoco est passée d’environ 500 commerçants au début de l’année à 5 000 à la fin.
« C’était une année de croissance multipliée par 10 », a déclaré Matshoba.
La croissance est devenue plus systématique lorsque le marketing numérique, les ventes entrantes et l’intégration en libre-service ont formé un moteur reproductible. Une fois convaincus d’avoir compris cette boucle, les fondateurs ont fixé des objectifs plus ambitieux. En juillet 2016, Yoco visait l’ajout de 400 nouveaux commerçants en un mois, soit près de trois fois son précédent record de 150. Elle a atteint cet objectif. En novembre, elle en ajoutait plus de 800 par mois.
En 2019, l’entreprise a lancé Yoco Go, un terminal de paiement plus petit et moins cher, conçu pour rendre les paiements par carte accessibles à davantage de petites entreprises. La réaction a été immédiate. Selon Matshoba, Yoco a inscrit 15 000 commerçants en un seul mois, ce qui montrait l’ampleur de la demande parmi les entreprises qu’elle n’avait pas encore atteintes.
Pour une entreprise de paiements au service des petites entreprises, la COVID-19 a représenté bien plus qu’une nouvelle période difficile. Lorsque l’Afrique du Sud est entrée en confinement, les entreprises du pays ont réduit ou suspendu leurs activités, entraînant une forte baisse du chiffre d’affaires et des volumes de transactions. Yoco a ressenti le choc à travers les entreprises présentes sur sa plateforme, les volumes de transactions ayant diminué d’environ 90 % au plus fort du confinement.
« Le nombre de transactions a chuté et nous avons été assez choqués », a déclaré Wazen.
Yoco a finalement trouvé une opportunité dans les données qu’elle recueillait. Alors que les entreprises, le gouvernement, les investisseurs et les médias peinaient à comprendre l’impact économique du confinement, l’entreprise a publié des chiffres montrant la baisse des transactions et créé un tableau de bord en temps réel suivant la reprise par province et par secteur. Ces données ont aidé Yoco à comprendre ce qui arrivait à ses clients tout en devenant une ressource publique.
Le marché concerné était considérable. En 2020, l’Afrique du Sud comptait environ 2.6 millions de petites, moyennes et microentreprises (SMMEs) formelles, tandis que le Department of Small Business Development estimait à environ 3.3 millions le nombre de microentreprises et d’entreprises informelles. Les estimations variaient selon la définition retenue pour les petites entreprises, mais elles indiquaient l’ampleur du marché que Yoco avait passé des années à développer.
Matshoba a déclaré que la crise avait mis à l’épreuve quelque chose de plus profond que la capacité de réaction de l’entreprise. Le discours mondial de l’époque soutenait que le commerce physique pourrait céder définitivement la place aux achats en ligne. Accepter cette idée aurait conduit à remettre en question le marché que Yoco servait depuis des années.
« Nous croyons fondamentalement que la rue est l’incubateur de toute entreprise, en particulier des petites entreprises », a déclaré Matshoba. « Si tout devient numérique, on commence à entrer dans le monde des grandes entreprises. »
L’entreprise a rapidement soutenu les commerçants pendant la perturbation, en lançant un produit de paiements en ligne et en s’adaptant à mesure que les entreprises basculaient entre commerce physique et numérique.
« Nous avons dû prendre beaucoup de décisions très sensibles aux besoins des clients pendant cette période afin de nous assurer qu’ils disposaient constamment des bons produits et de notre soutien », a déclaré Matshoba.
L’évolution de la plateforme
Des paiements par carte aux infrastructures pour les entreprises
Devenir plus qu’une entreprise de paiements
Yoco a commencé avec une proposition simple : faciliter l’acceptation des paiements par carte pour les petites entreprises. Puis les paiements ont créé une nouvelle opportunité.
Une fois les transactions d’un commerçant numérisées, les informations sur les ventes, les clients et les performances de l’entreprise pouvaient soutenir d’autres services. Des logiciels de point de vente, des outils de gestion et des services financiers pouvaient s’appuyer sur cette relation de paiement initiale.
« Ce que nous n’avions pas compris au début, c’est à quelle vitesse, après le lancement de notre produit de paiements, les clients nous demanderaient le reste », a déclaré Matshoba.
Les commerçants voulaient moins de systèmes et moins de complexité. Ils ne souhaitaient pas avoir des prestataires distincts pour les paiements, le point de vente et le reste de l’expérience en magasin. Accepter une carte n’était qu’une partie de la gestion d’une entreprise ; ils avaient aussi besoin d’outils pour gérer les ventes, les commandes, les produits et les opérations quotidiennes.
En 2020, Yoco s’est étendue du terminal de paiement aux logiciels de point de vente, aux paiements en ligne et à d’autres services commerciaux et financiers, transformant une relation de paiement en un ensemble plus large d’outils. L’objectif était de fournir aux petites entreprises un point d’accès unique pour gérer une plus grande partie de leur activité commerciale au lieu d’assembler plusieurs systèmes.
« Il faut rester très proche de ce dont le client a le plus besoin », a déclaré Wazen.
Survivre pendant plus d’une décennie
L’écosystème sud-africain des startups dans lequel Yoco est entrée était bien plus petit et moins établi que celui dans lequel elle évolue aujourd’hui. Au cours de la décennie, le pays est devenu l’un des principaux marchés africains pour le financement des startups, l’Afrique du Sud faisant partie des « Big Four » du continent, qui attirent régulièrement la majorité des investissements en capital-risque.
L’écosystème dans lequel Yoco est entrée en 2013 était bien plus réduit que celui d’aujourd’hui. En 2025, les startups sud-africaines ont levé $600 millions, soit 51 % de plus que l’année précédente, selon Africa: The Big Deal.
La fintech a levé plus de $100 millions depuis ses débuts, notamment lors d’un tour de série C de $83 millions en 2021, alors qu’elle étendait son activité au-delà des terminaux de paiement pour devenir une plateforme plus large destinée aux petites entreprises.
Yoco a désormais survécu à un boom puis à une correction du financement, à la COVID-19, aux contraintes d’infrastructure, à l’évolution des comportements des consommateurs et à la pression croissante pour bâtir une entreprise durable.
Wazen ne donne pas une explication unique à cette longévité. Il l’attribue à une combinaison de décisions, de circonstances et d’un peu de chance. L’une des décisions concernait la manière dont l’entreprise levait des capitaux. Yoco n’a pas accepté de financement institutionnel important avant d’avoir obtenu une traction significative, ce qui a permis aux fondateurs de conserver davantage de propriété et de contrôle.
« Je pense que nous avons été correctement financés à nos débuts », a déclaré Wazen.
Ce contrôle a donné aux fondateurs la marge nécessaire pour prendre des décisions à long terme, avec un conseil d’administration et des investisseurs capables de conseiller l’entreprise sans dicter sa stratégie. Il attribue également une partie de la réussite à la structure composée de quatre fondateurs. Lorsque l’un d’eux était sous pression, les autres pouvaient prendre davantage de responsabilités.
« Quand l’un rencontrait des difficultés, un autre pouvait l’aider à porter la charge », a-t-il déclaré.
Matshoba souligne un élément moins évident : le refus de l’entreprise de considérer les problèmes individuels des clients comme trop insignifiants lorsqu’elle cherchait à passer à l’échelle.
« Un problème qui touche un commerçant aujourd’hui peut en toucher des milliers dans 10 jours », a-t-il déclaré.
Yoco a appris à résoudre les problèmes avant qu’ils ne deviennent systémiques, ce qui impliquait de continuer à prêter attention aux clients individuels alors que l’entreprise grandissait.
Wazen décrit la période actuelle comme proche d’un nouveau moment fondateur. Une entreprise bâtie en dix ans ne peut pas supposer que ce qui fonctionnait alors continuera de fonctionner.
« Nous avons construit beaucoup de choses, mais beaucoup de ces choses ont été construites il y a 10 ans », a-t-il déclaré. « Elles ont très bien fonctionné à grande échelle, mais il y aura certainement une meilleure manière de procéder, une manière plus intelligente. »

