Les minutes du FOMC scelleront-elles une nouvelle hausse après des PMI en plein boom et les capex IA en semaine 41 ?
Points clés
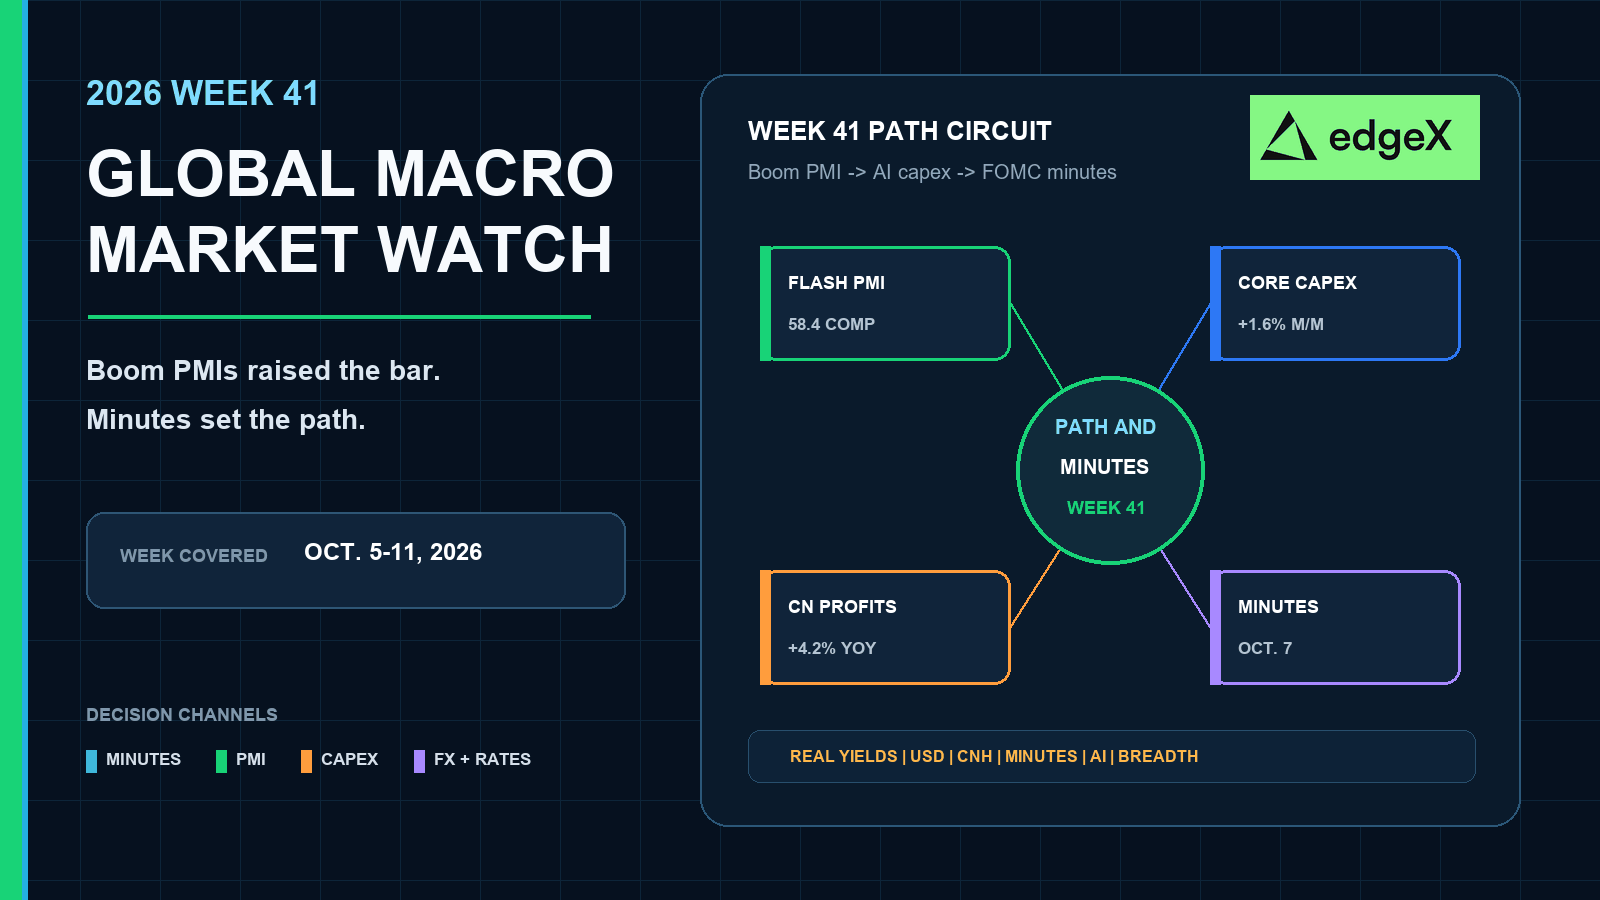
- •Les estimations flash du 23 septembre de S&P Global placent la composite PMI américaine à 58,4, un plus haut depuis juillet 2021, et l'industrie à 57,0, avec les prix des intrants à 66,4, après que la Fed avait déjà relevé les taux à 3,75 %–4,00 %.
- •Les commandes de biens durables headline sont restées inchangées à environ 338,6 milliards de dollars, mais les commandes de biens d'équipement hors avion ont augmenté de 1,6 % sur un mois et de 10,6 % sur un an, portées par les ordinateurs et équipements de communication.
- •Le sentiment final de septembre de l'Université du Michigan est tombé à 48,1 contre 51,7 tandis que les attentes d'inflation à un an montaient à 4,6 % contre 4,0 %, laissant les ménages plus anxieux que les entreprises.
- •Le déficit du compte courant américain s'est creusé de 33,4 milliards de dollars, soit 15,7 %, à 246,0 milliards de dollars au deuxième trimestre, tandis que la croissance des profits industriels chinois d'août a ralenti à 4,2 % sur un an contre 11,2 % en juillet.
- •La semaine 41 comprend également le commerce de détail et les prix à l'import de la zone euro le 5 octobre, l'indice d'activité de consommation et le rapport économique régional de la BOJ les 7–8 octobre, et le rapport chinois sur les prix des moyens de production le 9 octobre, avant le cluster de politique du G3 du 28–30 octobre.
Réponse rapide
La semaine 41 est une semaine de trajectoire de politique monétaire mondiale, pas un simple rendez-vous américain. La semaine 39 a livré des PMI flash américains au plus haut depuis plusieurs années, une composite de la zone euro plus ferme autour de 53,1, des pressions sur les prix des entreprises plus vives, et un nouveau rebond des biens d'équipement tiré par l'IA. Si les minutes du 7 octobre considèrent ce mélange de boom et de goulots d'étranglement comme une raison de poursuivre le resserrement, les taux réels, le dollar et les probabilités de hausse fin octobre resteront fermes, avec EUR, JPY et CNH qui traderont les répercussions. Si les minutes insistent sur des risques bilatéraux après des commandes de biens durables headline stables, un déficit du compte courant plus large et un ralentissement des profits industriels chinois, les marchés auront plus de marge pour digérer, tant que les données inachevées de la semaine 40 — PCE, emplois et PMI chinois — ne surchauffent pas. Évaluez les chiffres européens des prix de détail et d'import du 5 octobre et les rapports sur la demande japonaise des 7–8 octobre avec les minutes américaines, pas après elles.
Pourquoi la semaine 41 est un test des minutes et de la trajectoire
La semaine 38 a livré la première hausse de taux de la Fed en plus de trois ans. La semaine 39 a ensuite répondu à la question de la digestion de la manière la plus brutale. L'activité privée s'est accélérée. Les chaînes d'approvisionnement se sont resserrées. Les commandes d'équipements liés à l'IA sont restées fermes même si les consommateurs sont devenus plus anxieux. La semaine 40 devait être le premier vrai contrôle inflation-emploi, mais ces publications étaient encore inachevées à la date butoir du 28 septembre. La semaine 41 n'attend pas la prochaine décision de taux. Elle pose une question plus simple : après les preuves des PMI en plein boom, les minutes de septembre verrouillent-elles une nouvelle trajectoire de hausse ?
Tradez les étapes séparément. Une décision de taux peut repricer les rendements front-end en un après-midi. Une orientation politique durable nécessite les minutes. Les responsables ont-ils traité la demande et la pression en amont comme unilatérales ? Ou ont-ils encore accordé du poids au stress des marges chinoises, aux risques industriels et aux balances extérieures La semaine 41 est conçue pour cette seconde étape.
Le boom de la semaine 39 a encore relevé la barre
Le pack de PMI flash du 23 septembre, couvert dans la synthèse Reuters via KELO, est arrivé après que la Fed avait déjà porté la fourchette des fonds à 3,75 %–4,00 %. La composite à 58,4, l'industrie à 57,0 et les prix des intrants à 66,4 ont laissé trois messages actifs aux marchés : la demande comptait toujours, la capacité était contraignante et le risque d'inflation des entreprises était de retour. La semaine 41 doit décider si les minutes lisent ce mélange comme un feu vert pour une nouvelle hausse fin octobre.
Calendrier macro mondial de la semaine 41
| Date | Région | Événement programmé | Pourquoi les marchés s'y intéressent |
|---|---|---|---|
| 5 octobre | Zone euro | Prix à l'import et commerce de détail industriels, août 2026 | Teste si la demande de biens et de magasinage en Europe soutient toujours le rebond des PMI de la semaine 39. |
| 5–11 octobre | États-Unis | Inscriptions hebdomadaires et publications secondaires à haute fréquence | Assurent un suivi continu de l'emploi et de la demande entre les emplois et l'IPC. |
| 7 octobre | États-Unis | Minutes du FOMC, réunion des 15–16 septembre | Premier compte rendu écrit complet de la première hausse en plus de trois ans, après les PMI en boom et les capex IA. |
| 7 octobre | Japon | Indice d'activité de consommation de la BOJ | Couleur japonaise sur la demande le même jour, pendant que les minutes américaines redéfinissent la trajectoire de hausse. |
| 8 octobre | Japon | Rapport économique régional de la BOJ | Vérifie si le tableau régional de la demande japonaise soutient toujours la tendance post-hausse du yen. |
| 9 octobre | Chine | Rapport du NBS sur les prix des moyens de production fin septembre | Premier contrôle des prix en amont chinois après la publication des profits industriels du 28 septembre. |
| 14 octobre | États-Unis / Chine | IPC américain ; IPC et IPP chinois, septembre 2026 | Point de contrôle inflation adjacent de la semaine 42 après que les minutes ont posé le débat sur la trajectoire. |
| 15 octobre | États-Unis | Ventes de détail et IPP, septembre 2026 | Teste si la demande des consommateurs et les prix en amont soutiennent toujours le boom de la semaine 39. |
| 28–30 octobre | États-Unis / Zone euro / Japon | Décision du FOMC ; réunion de politique monétaire de la BCE ; réunion de politique monétaire de la BOJ | Prochain cluster de politique du G3 après la fenêtre des minutes. |
Les minutes du FOMC réinitialisent la fonction de réaction post-hausse
Le calendrier du FOMC de la Réserve fédérale, le calendrier des publications américaines d'octobre 2026 et les outils de calendrier de publication des minutes placent les minutes des 15–16 septembre le 7 octobre à 14 h 00, heure de l'Est. C'est le catalyseur politique le plus net de la semaine 41, après la montée en puissance de la demande de la semaine 39 et avant le cluster de décisions du G3 fin octobre. La semaine n'est pas réservée aux États-Unis : Eurostat publie le commerce de détail et les prix à l'import de la zone euro le 5 octobre, le calendrier de la BOJ prévoit l'indice d'activité de consommation du Japon le 7 octobre et le rapport économique régional le 8 octobre, et le calendrier du NBS chinois programme le rapport sur les prix des moyens de production fin septembre pour le 9 octobre.
Les minutes comptent parce que les données ont déjà bougé après la hausse. Les responsables ont resserré avant que la semaine 39 ne livre des PMI flash plus forts, des pressions sur les prix des entreprises en hausse et un nouveau bond des commandes de biens d'équipement hors défense. Un ton hawkish appuyé sur la tension des capacités et le risque de demande à la hausse soutient des taux réels plus élevés et un dollar plus ferme. Un ton plus équilibré qui signale toujours des risques bilatéraux autour des usines, des balances extérieures et de l'absorption chinoise laisse la décision du 28 octobre plus dépendante des données.
Les minutes seront lues à l'aune d'une confirmation inachevée de la semaine 40
Au moment où les minutes sont publiées, les marchés devraient déjà avoir en main le jeu de confirmations inachevées de la semaine 40 : JOLTS, le PCE d'août selon le calendrier de publication du BEA, la troisième estimation du PIB du T2, le PMI officiel chinois et les emplois de septembre selon le calendrier du BLS. Ce ne sont pas des faits finaux de revue de la semaine 40 à la date butoir du 28 septembre, mais ils façonnent toujours la façon dont les traders évaluent les minutes. Un PCE plus chaud ou des emplois en surchauffe facilitent la prise de prix de minutes hawkish ; un emploi plus mou ou un PCE under plus frais relève la barre. Associez les minutes aux rendements front-end et au dollar, pas à une seule ouverture des actions.
Les PMI en boom et les capex IA maintiennent la demande en vie
Les données d'enquête et de commandes complétées de la semaine 39 expliquent pourquoi la semaine 41 n'est pas qu'un simple événement technique des minutes américaines. Le pack flash américain de&P Global a montré le secteur privé s'accélérant après la hausse, et non se refroidissant à son approche. Les nouvelles commandes à 58,2 et les prix des intrants à 66,4 ont transformé le débat post-hausse en un problème de demande plus goulots d'étranglement. La composite PMI de la zone euro s'est également raffermie autour de 53,1, si bien que le rebond des économies avancées était plus large qu'un seul pays, même si les États-Unis menaient toujours.
Le rapport sur les biens durables du Census, couvert dans la synthèse Reuters sur les biens d'équipement via KELO, a ensuite scindé la tendance industrielle. Les commandes de biens durables headline sont restées inchangées à environ 338,6 milliards de dollars après un gain de juillet révisé à 0,9 %. Les commandes de biens d'équipement hors avion ont bondi de 1,6 % sur un mois et de 10,6 % sur un an, les ordinateurs et équipements de communication restant solides. C'est un boom de l'IA et des équipements dans une publication headline des biens plus plate. Ce n'est pas un effondrement industriel généralisé. Les publications de la zone euro sur le commerce de détail et les prix à l'import le 5 octobre testeront si la couleur de la demande européenne soutient toujours ce rebond plus large des PMI pendant que les minutes du FOMC tracent la voie du dollar.
Le moral s'est dégradé tandis que les attentes d'inflation augmentaient
Le sentiment final de septembre de l'Université du Michigan est tombé à 48,1 contre 51,7. Les attentes d'inflation à un an sont montées à 4,6 % contre 4,0 %. Les ménages semblaient plus anxieux même à mesure que les entreprises signalaient des commandes en plein essor. Cette divergence peut maintenir ferme l'investissement lié à l'IA tout en repricant une politique plus restrictive si les minutes penchent hawkish, tandis que les données d'emploi inachevées de la semaine 40 maintiennent vivant un risque de growth scare.
Les balances extérieures et les marges chinoises pèsent toujours contre un récit de boom limpide
La publication du BEA sur les transactions internationales a montré le déficit du compte courant américain se creusant de 33,4 milliards de dollars, soit 15,7 %, à 246,0 milliards de dollars au deuxième trimestre. Ce n'est pas en soi un catalyseur de la semaine 41. Cela compte toujours pour les débats sur le dollar et les déficits jumeaux dès que les minutes rouvrent la trajectoire de hausse.
La Chine est l'autre moitié incomplète du récit du boom mondial. À l'ouverture de la semaine 40, le pack profits industriels du NBS, calé sur le calendrier de publication 2026 du NBS, a montré des profits d'août en hausse de seulement 4,2 % sur un an après 11,2 % en juillet. La croissance de janvier–août s'est adoucie à 15,7 % contre 17,6 %. Les profits de la fabrication technologique sont restés extrêmement solides. Les catégories liées à la consommation ont traîné. Considérez cette publication comme une baseacente précoce, pas une revue finale de la semaine 40. Le PMI officiel du 30 septembre était encore incomplet à la date butoir. Évaluez-le plus tard par rapport à la même divergence usines-ménages.
La transmission passe toujours par l'EUR, le JPY, le CNH, les métaux et les cycliques IA
Un verrouillage de hausse piloté par les minutes avec des marges chinoises fragiles maintient le CNH, le cuivre et les actions liées à l'Asie plus sélectifs qu'une tendance de pur boom américain. L'indice d'activité de consommation et le rapport économique régional du Japon la même semaine comptent pour le JPY à l'approche de la réunion de la BOJ des 29–30 octobre. Les publications européennes sur le détail et les prix à l'import du 5 octobre comptent pour l'EUR et pour savoir si le rebond des PMI de la zone euro de la semaine 39 avait une vraie demande de biens derrière lui. La semaine 41 n'a besoin d'aucune région dominant tous les marchés. Elle a besoin de l'Europe, du Japon et de la Chine comme filtres de risque actifs autour de la publication de politique américaine du 7 octobre.
Revue de la semaine 39 : l'activité a explosé, les goulots d'étranglement se sont resserrés et les capex sont restés tirés par l'IA
La semaine 39, du 21 au 27 septembre, était la dernière fenêtre hebdomadaire complétée disponible à la date de production du 28 septembre. Le message central était simple : la digestion post-hausse n'a pas refroidi la demande. L'activité privée s'est accélérée. Les pressions sur les prix des enquêtes se sont reconstruites. Les commandes d'équipements liés à l'IA sont restées fermes même à mesure que les consommateurs devenaient plus pessimistes.
La semaine s'est centrée sur le 23 septembre. La composite PMI flash américaine de S&P Global est montée à 58,4 contre 56,0, un plus haut depuis juillet 2021. L'industrie a grimpé à 57,0 contre 53,9. Les nouvelles commandes ont bondi à 58,2. Les retards des fournisseurs sont devenus les plus répandus depuis juillet 2022. Les prix des intrants payés ont bondi à 66,4, un plus haut depuis octobre 2022. S&P Global a lié la tension des capacités et les retards de livraison en partie au conflit au Moyen-Orient et a montré des pressions sur les prix se reconstruisant via le canal des enquêtes auprès des entreprises. La composite PMI de la zone euro s'est également raffermie autour de 53,1, si bien que l'expansion des économies avancées s'est élargie même si les États-Unis menaient toujours.
Les 24–25 septembre ont complété le détail extérieur et industriel. Le BEA a rapporté un déficit du compte courant du T2 de 246,0 milliards de dollars après un creusement de 33,4 milliards. Les commandes de biens durables du Census sont restées inchangées, mais les commandes de biens d'équipement hors avion ont bondi de 1,6 % sur un mois et de 10,6 % sur un an. Les ordinateurs et équipements de communication ont toujours porté le récit d'investissement IA. Le sentiment Michigan est tombé à 48,1 et les attentes d'inflation à un an sont montées à 4,6 %, laissant les ménages plus anxieux que les entreprises. La tarification de marché d'une probabilité d'environ 68,6 % d'une nouvelle hausse à court terme est restée partie de la couleur politique de la même semaine.
À la date butoir du 28 septembre, le bilan complété de la semaine 39 et l'adjacence des profits chinois à l'ouverture de la semaine 40 laissaient quatre messages actifs : la demande privée américaine explosait, les goulots d'étranglement et pressions sur les prix des entreprises étaient de retour, les capex liés à l'IA portaient toujours l'investissement en équipements, et le stress des marges chinoises plus un déficit extérieur américain plus large empêchaient le mélange mondial de paraître limpide. Les PMI en boom et des biens d'équipement fermes relèvent la barre pour tout rallye de soulagement piloté par les minutes nécessitant un simple récit de pause. Des biens durables headline stables, un sentiment plus faible et des profits chinois en ralentissement maintiennent ouvert le canal des risques bilatéraux si le PCE ou les emplois inachevés de la semaine 40 déçoivent.
Carte de décision cross-asset
| Mélange de la semaine 41 | Crypto | Actions | Matières premières | FX et taux |
|---|---|---|---|---|
| Minutes hawkish après des PMI en boom et un PCE/emploi hors énergie et alimentation ferme | Des taux réels plus élevés et une liquidité plus serrée pèsent sur les positions crypto à effet de levier. | Les valeurs longue durée et à forte bêta sous-performent ; les leaders IA peuvent encore diverger. | L'or fait face à un vent contraire de rendement ; les métaux industriels absorbent le risque de taux. | Les taux réels et le USD montent ; les probabilités de hausse front-end vers le 28 octobre se raffermissent. |
| Minutes équilibrées avec une inflation/emploi inachevé de la semaine 40 plus frais | Moins de bruit de trajectoire peut soutenir BTC et ETH si la demande au comptant se confirme. | La largeur peut s'améliorer si les cycliques participent au-delà des méga-caps IA. | Les métaux industriels gagnent de la digestion ; l'or dépend des taux réels. | Le USD s'adoucit de manière sélective ; la volatilité front-end s'estompe. |
| Minutes toujours hawkish alors que les marges/PMI chinois se dégradent | Un risk-off asiatique peut frapper la crypto à forte bêta même si l'IA américaine reste ferme. | Les multinationales sensibles à la Chine et les exportateurs industriels traînent. | Le cuivre et les métaux associés faiblissent sur le risque d'absorption ; l'énergie reste bilatérale. | Le CNH s'adoucit ; les devises matières premières divergent ; la demande de USD valeur refuge peut persister. |
| Emploi mou après des PMI en boom, avec des minutes toujours bilatérales | Le soulagement de trajectoire aide seulement si le deleveraging ne domine pas. | Les révisions de résultats et le risque de marge deviennent centraux ; les défensives peuvent surperformer les cycliques. | L'or peut surperformer les matières premières industrielles. | Les courbes peuvent />se tordre ; l'incertitude de trajectoire reste élevée sur le USD et le JPY. |
Qu'est-ce qui confirmerait le signal de la semaine 41 ?
Le scénario de base est du bruit de trajectoire, pas une tendance unilatérale nette. La confirmation de la semaine 41 devrait apparaître dans le mouvement conjoint des minutes du 7 octobre, des prix de détail et d'import de la zone euro, des rapports de demande du Japon, des rendements front-end, du dollar, de l'EUR, du JPY, du PCE et des emplois inachevés de la semaine 40, du CNH et des métaux industriels. Un marché des minutes qui ne fait bouger que la tendance américaine est moins durable qu'un ajustement mondial synchronisé qui survit au bilan politique du début octobre.
La Chine nécessite sa propre liste de contrôle. Lisez l'adjacence des profits du 28 septembre et le rapport sur les prix des moyens de production du 9 octobre par rapport au PMI officiel inachevé du 30 septembre et à la divergence antérieure usines-ménages, pas isolément. Des signaux chinois stables ou plus fermes soutiennent la contenance autour d'une trajectoire américaine hawkish. Un nouvel étranglement des marges ou du PMI maintient l'Asie sélective même si les capex IA restent forts. Un résultat risk-on durable nécessite une confirmation de l'inflation et de l'emploi américains sans surchauffe, des minutes qui ne forcent pas une panique immédiate de seconde hausse, une demande européenne qui ne se retourne pas, une demande japonaise qui reste ordonnée à l'approche de la réunion de la BOJ fin octobre, et des signaux chinois qui empêchent le déséquilibre offre-demande de dominer les cycliques mondiaux. La semaine 39 a déjà fixé cette barre.
Tradez avec un avantage
Dans des marchés en évolution rapide, l'exécution compte autant que la direction. C'est pourquoi de plus en plus de traders se tournent vers des places décentralisées comme edgeX pour le trading de perpétuels et au comptant.
Contrairement aux plateformes centralisées traditionnelles, edgeX est construit autour de l'auto-conservation, ce qui signifie que vous gardez le contrôle de vos actifs et autorisez vous-même les mouvements de fonds. Pour les traders actifs, cela offre un avantage significatif : un accès au marché sans confier la garde à un échange.
edgeX combine également les avantages fondamentaux de la DeFi avec une expérience de trading conçue pour une exécution sérieuse. La plateforme met l'accent sur une liquidité profonde, un matching d'ordres à haute vitesse et des performances à faible glissement, aidant les traders à rester réactifs dans des conditions volatiles. Avec la prise en charge d'un fort effet de levier, elle offre aux participants de marché expérimentés plus de flexibilité pour exprimer leurs vues macro et gérer le risque.
Au-delà de l'exécution, l'infrastructure de trading décentralisée peut offrir des avantages structurels : plus de transparence, une vérification on-chain et une dépendance réduite aux intermédiaires centralisés. Pour les traders qui veulent de la performance sans abandonner le contrôle, ce modèle est de plus en plus convaincant.
edgeX est conçu pour cet équilibre : réunir une expérience de trading professionnelle avec les principes fondamentaux des marchés décentralisés.
Les traders cherchant à explorer une manière plus efficiente en capital et autoervatrice de trader peuvent examiner de plus près edgeX.
Questions fréquentes
Quel est l'événement le plus important de la semaine 41 de macro mondiale ?
Le catalyseur au plus fort impact est la publication le 7 octobre des minutes du FOMC de la réunion des 15–16 septembre. Les marchés liront toujours ces minutes à l'aune d'une semaine mondiale : le rebond des PMI américains et de la zone euro de la semaine 39, la force des biens d'équipement liés à l'IA, les confirmations inachevées de la semaine 40 — PCE, JOLTS, emplois et PMI chinois —, plus les rapports de demande japonaise de la même semaine et le contrôle des prix en amont chinois le 9 octobre.
Pourquoi passer en revue la semaine 39 plutôt que la semaine 40 ?
La production s'est clôturée le 28 septembre, alors que la semaine 40 était encore en cours. JOLTS, le PCE d'août, la troisième estimation du PIB du T2, le PMI officiel chinois et les emplois de septembre n'étaient pas encore complétés comme résultats hebdomadaires finaux. La semaine 39, du 21 au 27 septembre, était la dernière fenêtre hebdomadaire complétée et est explicitement étiquetée comme telle.
Pourquoi les PMI en boom comptent-ils après la première hausse ?
La composite PMI flash américaine de S&P Global est montée à 58,4 et l'industrie à 57,0 après que la Fed avait déjà resserré à 3,75 %–4,00 %. Les nouvelles commandes et les prix des intrants ont également bondi, transformant le débat post-hausse en un problème de demande plus goulots d'étranglement plutôt qu'un simple récit de refroidissement.
Comment les minutes du 7 octobre peuvent-elles changer la trajectoire vers le 28 octobre ?
Des minutes hawkish mettant l'accent sur la tension des capacités et le risque d'inflation à la hausse peuvent maintenir les taux réels et les probabilités de hausse élevés jusqu'au prochain FOMC. Des minutes plus équilibrées laisseraient la décision du 28 octobre plus dépendante du cluster inachevé d'inflation et d'emploi de la semaine 40.
Qu'est-ce que la semaine 39 a changé pour les perspectives de la semaine 41 ?
La semaine 39 a livré des PMI flash américains au plus haut depuis plusieurs années, des pressions sur les prix des entreprises plus vives, des biens durables headline inchangés avec un bond de 1,6 % des biens d'équipement hors défense, un moral des consommateurs plus faible et un déficit du compte courant du T2 plus large. Ce mélange a relevé la barre pour une tarification de pause sans complication et a rendu la confirmation de la semaine 41 dépendante des minutes et de la trajectoire de données inachevées de la semaine 40.
Quel est le scénario constructif de la semaine 41 ?
La combinaison constructive est des minutes qui ne forcent pas une panique immédiate de seconde hausse, des publications inachevées d'inflation et d'emploi de la semaine 40 qui restent fermes sans surchauffer, une demande européenne qui ne se retourne pas, une demande japonaise qui reste ordonnée, et des signaux chinois qui empêchent la divergence usines-ménages de dominer. La confirmation devrait apparaître dans une volatilité front-end contenue, un comportement sélectif du dollar/EUR/JPY/CNH, et des matières premières industrielles plus stables autour de la tendance actions tirée par l'IA.

