Semaine 44 : Prix rigides contre demande inégale — La semaine du verdict du G3
Points clés
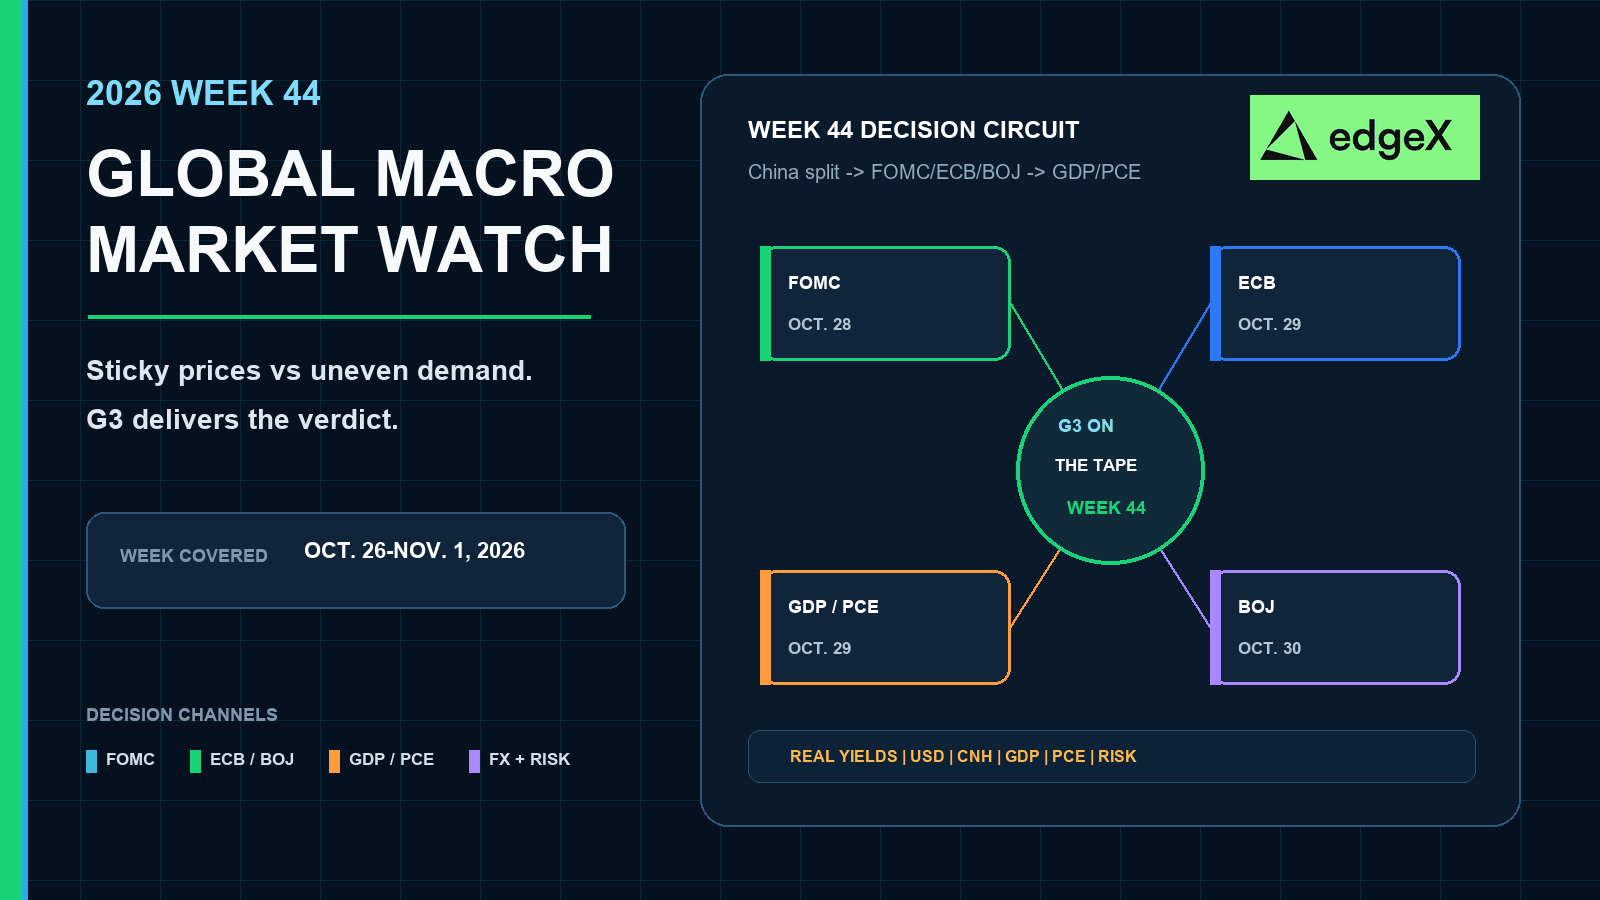
- •La décision du FOMC le 28 octobre, la décision de la BCE le 29 octobre et la réunion de la Banque du Japon les 29–30 octobre tombent la même semaine, accompagnées des données du PIB américain du T3 et du PCE de septembre le 29 octobre.
- •Le scénario de base attribue une probabilité de 65 % à la prévalence des prix rigides, avec 25 % sur un scénario de pause souple et 10 % sur une division mixte du G3, comme une Fed hawkish associée à une BCE plus souple.
- •Les chiffres chauds du CPI et du PPI américains sont identifiés comme les données dures les plus récentes guidant les banques centrales, tandis que des résultats de travail mous seuls sont jugés insuffisants pour modifier les attentes de politique monétaire.
- •Le PIB chinois du troisième trimestre a progressé de 4,5 % en glissement annuel, mais l'investissement immobilier a chuté de 20,6 %, l'investissement privé a reculé de 10,4 % et les ventes au détail n'ont progressé que de 1,1 %, signes d'une demande domestique structurellement faible.
- •Dans le scénario de base des prix rigides, le dollar et les rendements à court terme restent soutenus tandis que le Bitcoin, l'Ethereum et les actions de croissance sensibles aux taux restent sur la défensive.
Réponse rapide
Abordez la semaine 44 comme une semaine de décision et de confirmation du G3, et non comme un nouveau replâtrage du PIB chinois ni une nouvelle avalanche de CPI. Le conflit central est celui des prix rigides contre une demande inégale. Notre scénario de base est une victoire des prix rigides à 65 % : la Fed maintient le langage de rates-highest-for-longer, et une part suffisante du complexe G3 refuse de considérer la faible activité comme une couverture nette. Cela favorise le dollar, les rendements à court terme, le pétrole, les métaux industriels et les actions de qualité ; cela maintient le bêta Bitcoin/Ethereum et la croissance coûteuse sur la défensive. Attribuez environ 25 % au scénario de pause souple si le PIB et le PCE refroidissent ensemble et qu'une ou plusieurs banques du G3 deviennent patientes. Laissez environ 10 % à une division mixte du G3, généralement une Fed hawkish avec une BCE plus souple ou un Outlook BOJ toujours vivant.
Pourquoi les prix rigides battent encore la demande inégale
Le titre, c'est le trade. Les prix se sont réaccélérés. La demande ne s'est pas effondrée proprement assez pour annuler cette impulsion. Un marché du travail américain mou a réduit une frayeur de politique monétaire. Puis le CPI et le PPI américains ont de nouveau imprimé fort. Le paquet chinois du 19 octobre a maintenu la croissance headline à 4,5 % en glissement annuel, mais le moteur domestique est resté cassé : investissement immobilier en profonde contraction, investissement privé faible, commerce de détail maigre. C'est une demande inégale, pas une preuve d'atterrissage en douceur.
L'empilement 65 % / 25 % / 10 % n'est pas une intuition. Il repose sur trois faits déjà acquis. Premièrement, la dernière impulsion du CPI et du PPI américains reste forte, donc le risque d'inflation demeure la donnée dure la plus récente à l'approche du FOM, de la BCE et de la BOJ. Deuxièmement, un travail mou et la scission de la demande domestique chinoise n'ont pas encore produit de refroidissement net de l'inflation privilégiée, et dans les récents épisodes de fin de cycle, ce mélange maintient généralement le langage de rates-higher-for-longer vivant tant que le PCE ou une confirmation équivalente ne faiblit pas. Troisièmement, l'Europe et le Japon portent encore des résidus de prix rigides ou de prix du commerce élevés, de sorte qu'une pause souple entièrement synchronisée est l'issue la plus difficile. Voilà pourquoi les prix rigides obtiennent 65 %, une pause souple dans la même semaine 25 %, et un verdict G3 divisé 10 %.
La semaine 44 est la semaine du verdict. Positionnez-vous sur le scénario à 65 %. Gardez les deux autres branches comme plan de secours, pas comme book de départ.
Calendrier macro mondial de la semaine 44
| Date | Région | Événement prévu | Pourquoi c'est important pour la thèse |
|---|---|---|---|
| 27–28 oct | États-Unis | Réunion du FOMC ; décision le 28 octobre | Premier verdict sur le maintien de la contrainte des prix rigides après un travail mou |
| 28–29 oct | Zone euro | Conseil des gouverneurs de la BCE ; décision le 29 octobre à 14h15 CET | Teste si des usines faibles achètent une pause face à une inflation rigide |
| 29 oct | États-Unis | Estimation du PIB du T3 ; PCE de septembre / revenu personnel | Vérification le jour même de savoir si la demande nourrit toujours l'impulsion des prix |
| 29–30 oct | Japon | MPM de la BOJ ; Rapport Outlook le 30 octobre | Chaleur des prix externes contre refroidissement domestique dans le langage de politique monétaire |
| 30 oct | États-Unis | Indice des coûts d'emploi (ECI), T3 | Filtre des coûts du travail après le communiqué du FOMC |
| 31 oct / 1er nov | Périphérie chinoise | Fenêtre officielle des PMI au tournant du mois | Pouls de demande ultérieur après le cluster du G3, pas la pièce maîtresse de la semaine |
États-Unis : les prix rigides rencontrent un travail mou
La question de la décision
Le CPI et le PPI sont déjà sortis. Le travail mou est déjà connu. Le communiqué du FOMC du 28 octobre devra montrer si la Fed considère toujours les prix rigides comme le risque vivant. L'ensemble PIB/PCE du 29 octobre montrera ensuite si la demande porte encore cette impulsion. Le PCE est l'indicateur d'inflation privilégié de la Fed.
Appel de marché du scénario de base
La prédiction américaine la plus nette n'est pas un nouveau trade sur des emplois mous. C'est une Fed qui signale toujours un risque d'inflation à la hausse, puis un ensemble PIB/PCE qui échoue à confirmer la faiblesse. Dans ce scénario à 65 %, les rendements à court terme et le dollar restent soutenus, les actions de qualité aux flux de trésorerie résistent mieux que la croissance coûteuse, le pétrole et le cuivre restent fermes tant que la croissance ne casse pas, et les trades crypto de pure liquidité restent vulnérables. Un travail mou seul est du bruit de fond, pas l'override. La branche de pause souple à 25 % exige à la fois un communiqué patient et un PCE plus frais dans la même semaine.
| Préparation américaine semaine 44 | À surveiller | Victoire des prix rigides (65 %) | Victoire de la pause souple (25 %) |
|---|---|---|---|
| Prix déjà connus | CPI/PPI déjà forts | Le scénario rates-higher-for-longer reste vivant | Exige une preuve PIB/PCE pour s'estomper |
| FOMC du 28 oct | Communiqué et conférence de presse | USD/rendements soutenus ; crypto/croissance mous | Une Fed souple rouvre un bid sur le risque |
| PIB du 29 oct / PCE | Croissance contre inflation privilégiée | La demande nour toujours les prix rigides | Croissance moue + PCE plus frais inversent le risque |
Europe : des usines faibles ne sont pas une couverture nette
La question de la décision
L'Europe conserve des usines faibles et une inflation rigide. La BCE du 29 octobre ne peut pas traiter la faiblesse de l'activité comme une désinflation automatique. Le cluster de PMI flash du 23 octobre, inachevé, pourra affiner l'ampleur plus tard ; ce n'est pas une preuve close à la date limite du 23 octobre.
Appel de marché du scénario de base
L'appel européen le plus tranchant est que des usines faibles ne suffisent toujours pas à acheter une pause. Dans le scénario à 65 %, la BCE maintient le risque d'inflation dans le communiqué, les taux EUR restent sensibles, les actions de croissance européennes restent plafonnées, et le bêta crypto reste sous un ton global de rates-higher-for-longer. La branche de pause souple à 25 % exige un communiqué nettement plus souple, pas seulement une industrie faible. La division mixte à 10 % la plus nette est une Fed hawkish avec une BCE plus souple : long USD contre EUR.
| Préparation Europe semaine 44 | À surveiller | Victoire des prix rigides (65 %) | Branche pause souple / mixte |
|---|---|---|---|
| Configuration déjà connue | Industrie faible face à une inflation rigide | L'activité faible n'achète toujours pas la désinflation | Des usines faibles achètent enfin une pause |
| Décision de la BCE le 29 oct | Communiqué et conférence de presse de Lagarde | Taux EUR fermes ; le risque reste plafonné | Une BCE soutenue aide les actifs à risque européens |
| Taux EUR post-décision | Valorisation du front-end contre USD | USD/EUR reste pondéré par les prix rigides | L'EUR s'adoucit ; la division mixte favorise USD/EUR |
Japon : des prix du commerce élevés maintiennent la BOJ vivante
Le CGPI domestique s'est refroidi, mais les prix à l'export et à l'import sont restés assez fermes pour maintenir vivante la réunion de la BOJ de fin octobre. La réunion des 29–30 octobre et l'Outlook du 30 octobre devront montrer si la chaleur des prix externes façonne toujours le langage de politique monétaire.
Appel de marché du scénario de base
La lecture la plus tranchante pour le Japon est que des prix du commerce élevés maintiennent l'Outlook vivant même après un PPI domestique plus mou. Dans le scénario à 65 %, le JPY reste volatil et le risque asiatique reste nerveux, ce qui plafonne généralement la continuité propre de la crypto et des actions asiatiques. Un PPI domestique mou seul ne règle pas le Japon. Une BOJ patiente après des prix du commerce élevés est un trade local de soulagement sur un yen affaibli. Associé à une Fed souple, cela devient l'une des configurations mixtes à 10 % les plus nettes : la duration américaine trouve un bid tandis que la volatilité du JPY reste élevée.
| Préparation Japon semaine 44 | À surveiller | Victoire des prix rigides (65 %) | Branche pause souple / mixte |
|---|---|---|---|
| Mélange CGPI déjà connu | Refroidissement domestique, prix du commerce élevés | Le risque BOJ reste vivant pour le JPY | Un PPI domestique mou seul ne règle rien |
| MPM des 29–30 oct | Communiqué et Vision de la Banque dans l'Outlook | La volatilité du JPY reste élevée | Une BOJ souple estompe la prime de risque du Japon |
| Réponse du JPY / des taux | Valorisation post-Outlook | Le risque asiatique reste nerveux | Des orientations souples apaisent le yen ; la division mixte reste bruyante |
Héritage chinois : la croissance tient, la demande domestique divisée
La Chine est le versant demande inégale de la thèse, pas le replâtrage de la semaine 44. Le paquet du NBS du 19 octobre a déjà montré un PIB du T3 à 4,5 % en glissement annuel et 1,2 % en glissement trimestriel. Ce headline semblait résilient sous un PPI à 5,0 %. La structure sous-jacente, non. Gardez le hub des communiqués de presse en anglais du NBS ouvert si des révisions arrivent en milieu de semaine.
La faiblesse domestique est structurelle. L'investissement en développement immobilier a chuté de 20,6 % sur les neuf premiers mois, si bien que le moteur immobilier qui portait jadis la richesse des ménages et l'activité locale se contracte toujours. Linvestissement privé a reculé de 10,4 %, ce qui signifie que le capex non étatique ne remplace pas l'immobilier. Les ventes au détail n'ont progressé que de 1,1 % alors que le revenu des ménages augmentait de 5,3 % en nominal, un écart qui signale une confiance de dépense faible plutôt qu'un simple effondrement des revenus. Le chômage urbain enquêté s'est maintenu à 5,2 %. Le NBS lui-même a déclaré que la demande domestique reste insuffisante. La Chine exporte et produit encore assez pour maintenir vivante la demande industrielle, mais elle ne guérit pas le cœur ménages-immobilier dont les marchés ont besoin pour un atterrissage en douceur net.
Voilà pourquoi une demande inégale n'annule pas automatiquement les prix rigides. L'industrie liée aux exportations soutient encore le pétrole, le cuivre et le bêta des matières premières industrielles. L'immobilier, l'investissement privé et la demande des ménages, non. Une Chine faible seule ne règle pas la semaine de la Fed ou de la BCE. Cela signifie qu'un cluster G3 hawkish atterrit sur des prix rigides plus un moteur domestique chinois endommagé.
| Héritage chinois | Ce qui est déjà sorti | Relais des prix rigides | Relais de l'atterrissage en douceur |
|---|---|---|---|
| PIB T3 | +4,5 % en glissement annuel ; +1,2 % en glissement trimestriel | La croissance absorbe toujours la chaleur des producteurs | Atterrissage en douceur sous un PPI chaud |
| PI de sep / commerce | PI +5,5 % ; commerce de biens toujours ferme | L'industrie et les exportations tournent toujours | La production ploie sous les coûts |
| FAI / détail / immobilier | FAI −7,2 % ; détail +1,1 % ; immobilier −20,6 % | Aucun soulagement net de la demande domestique | La demande domestique s'éteint à l'approche du G3 |
Impact multi-actifs à l'approche de la semaine du G3
Le scénario des prix rigides à 65 % est le book de départ : estompez les positions longues Bitcoin/Ethereum de pure liquidité ; préférez les actions de qualité à la croissance coûteuse ; maintenez le soutien au pétrole et aux métaux industriels ; restez sur le dollar et le soutien des rendements front-end. Le scén de pause souple à 25 % inverse cette carte : la crypto peut capter un bid de soulagement politique, les actions de croissance rebondissent, l'or monte tandis que les métaux industriels s'adoucissent, et le USD/les rendements front-end perdent leur soutien. La division mixte du G3 à 10 % est plus étroite : une Fed hawkish avec une BCE plus souple favorise le USD contre l'EUR ; une Fed souple avec un Outlook BOJ toujours vivant maintient la volatilité du JPY élevée même si le risque américain rebondit.
Des prix mous avec une croissance ferme reste le mélange risk-on propre le plus rare. Bitcoin et Ethereum peuvent mener. Les actions s'améliorent largement. Les métaux industriels rejoignent l'or au lieu de se diviser à la baisse. Le dollar ne s'adoucit que sélectivement à mesure que la courbe cesse de s'aplatir en mode bear-flattening.
| Mélange semaine 44 | Crypto | Actions | Matières premières | Devises et taux |
|---|---|---|---|---|
| Prix chauds + G3/PIB-PCE ferme (65 %) | Acheter les creux uniquement en BTC/ETH ; estomper les trades de pure liquidité | Préférer les bilans de qualité à la croissance sensible aux taux | Maintenir le soutien au pétrole et aux métaux industriels | Le USD et les rendements front-end restent demandés |
| Prix chauds + orientations G3 souples | Risk-off d'abord ; réduire le bêta jusqu'à stabilisation de l'ampleur | Rotation vers les défensives et les valeurs de flux de trésorerie | L'énergie peut rester ferme même si les cycliques vacillent | Porteur pour le USD de qualité ; pénalise les devises à haut bêta |
| Prix mous + croissance moue (25 %) | Le bid de soulagement politique redevient disponible | La croissance sensible aux taux peut capter un bid | Division des métaux : or en hausse, industriel mou | Les rendements front-end baissent ; le USD s'adoucit |
| Prix mous + croissance ferme | Meilleur mélange risk-on : BTC/ETH mènent si confirmé | L'appétit pour le risque actions s'améliore largement | L'or et les métaux industriels sont tous deux demandés | Le USD s'adoucit sélectivement ; la pression sur la courbe s'apaise |
Qu'est-ce qui confirmerait le signal de la semaine 44 ?
La semaine 44 confirme un scénario G3 de prix rigides si trois éléments s'alignent : le FOMC maintient vivant le risque d'inflation à la hausse après un travail mou ; la BCE et la BOJ refusent de considérer des usines faibles ou un PPI domestique plus frais comme une couverture suffisante ; et l'ensemble PIB/PCE du 29 octobre montre que la demande et l'inflation privilégiée valident toujours cette impulsion. C'est le scénario à 65 % : le USD et les rendements restent soutenus tandis que la crypto et la croissance restent sur la défensive.
Le scénario échoue si le PIB/PCE refroidissent fortement et qu'une ou plusieurs banques du G3 marquent une pause avec des orientations nettement plus souples. Alors les prix chauds de septembre semblent dépassés plutôt que vivants, et les actifs à risque peuvent rebondir vers la branche de pause souple à 25 %. Une issue G3 divisée maintient vivant le cas mixte à 10 % via le USD/EUR ou la volatilité du JPY plutôt qu'un signal mondial risk-on net. Tant que ces vérifications ne s'impriment pas proprement, le conflit prix rigides contre demande inégale se résout toujours en faveur du rates-higher-for-longer — pas de la certitude d'un atterrissage en douceur.
Bilan de la semaine 43 : la croissance tient, la demande domestique divisée
La semaine 43 reste inachevée à la date limite du 23 octobre, mais le paquet chinois décisif est déjà sur le tape. Le travail mou et les prix chauds étaient le relais de la semaine 42. Le 19 octobre a répondu à la première vérification de croissance. C'est le versant demande inégale de la thèse de la semaine 44, pas la prévision de la semaine 44.
Le PIB chinois du troisième trimestre a progressé de 4,5 % en glissement annuel et de 1,2 % en glissement trimestriel, portant le rythme de janvier–septembre à 4,6 %. La croissance headline a tenu sous des prix à la production chauds. Le moteur domestique, non. La production industrielle de septembre a progressé de 5,5 % en glissement annuel et le commerce de biens est resté ferme, mais l'investissement en actifs fixes a chuté de 7,2 %, l'investissement en développement immobilier a plongé de 20,6 %, l'investissement privé a reculé de 10,4 %, et les ventes au détail n'ont progressé que de 1,1 % malgré un revenu des ménages en hausse de 5,3 % en nominal. Le chômage urbain enquêté s'est maintenu à 5,2 %. Le NBS lui-même a déclaré que la demande domestique reste insuffisante.
Ce paquet n'a pas délivré de certificat d'atterrissage en douceur pour la semaine du G3. Les éléments des 23–25 octobre, inachevés — en premier lieu le cluster de PMI flash du 23 octobre à travers le Japon, l'Europe, le Royaume-Uni et les États-Unis — restent une périphérie non conclue la date limite du 23 octobre. Ce bilan n'invente pas ces chiffres. La semaine 44 passe donc du paquet chinois déjà sorti aux décisions réelles du G3 et à la confirmation PIB/PCE américaine.
| Configuration semaine 43 déjà connue | Preuves | Ce que la semaine 44 hérite |
|---|---|---|
| PIB chinois T3 | +4,5 % en glissement annuel ; +1,2 % en glissement trimestriel ; janv.–sept. +4,6 % | La croissance a tenu sous un PPI chaud |
| Scission de l'activité chinoise | PI de sep +5,5 % ; détail +1,1 % ; FAI −7,2 % ; immobilier −20,6 % | Aucun soulagement net de la demande domestique |
| Pression des prix | CPI/PPI américains déjà chauds ; PPI chinois +5,0 % | Le scénario de base des prix rigides reste vivant |
| Cluster de PMI flash | Programmé le 23 octobre | Périphérie non conclue ; aucune donnée réelle inventée |
| Destination du G3 | Fed/BCE/BOJ fin octobre | La semaine 44 possède les décisions |
Trader avec un avantage
Après une semaine de verdict du G3, le problème du marché est rarement la thèse seule. C'est d'exprimer cette thèse quand les rendements, le dollar, le bêta crypto et le risque asiatique se revalorisent dans la même séance. Pour les traders qui ont besoin de ce type d'exécution propre et autonodale, les plateformes décentralisées comme edgeX sont devenues un moyen pratique de rester sur le tape en perpetuals et au comptant.
Contrairement aux plateformes centralisées traditionnelles, edgeX est construite autour de l'auto-conservation, ce qui signifie que vous gardez le contrôle de vos actifs et autorisez vous-même les mouvements de fonds. Pour les traders actifs, cela offre un avantage significatif : l'accès au marché sans confier la conservation à un exchange.
edgeX combine également les avantages fondamentaux de la DeFi avec une expérience de trading conçue pour une exécution sérieuse. La plateforme met l'accent sur une liquidité profonde un matching d'ordres à haute vitesse et des performances à faible glissement, aidant les traders à rester réactifs dans des conditions volatiles. Avec la prise en charge d'un effet de levier élevé, elle offre aux participants de marché expérimentés plus de flexibilité pour exprimer leurs vues macro et gérer le risque.
Au-delà de l'exécution, l'infrastructure de trading décentralisée peut offrir des avantages structurels : une plus grande transparence, une vérification on-chain et une dépendance réduite aux intermédiaires centralisés. Pour les traders qui veulent de la performance sans renoncer au contrôle, ce modèle est de plus en plus convaincant.
edgeX est construite pour cet équilibre : réunir une expérience de trading professionnelle avec les principes fondamentaux des marchés décentralisés.
Les traders cherchant à explorer une manière plus efficace en capital et autonodale de trader peuvent examiner de plus près edgeX.
Questions fréquentes
Que devraient préparer les traders pour la semaine 44 ?
Une semaine de décision du G3 plus une confirmation américaine le jour même : FOMC le 28 octobre, BCE le 29 octobre, BOJ les 29–30 octobre, et estimation du PIB américain du T3 avec le PCE de septembre le 29 octobre. Ces événements décident si les prix rigides l'emportent toujours sur la demande inégale à travers la crypto, les actions, les matières premières et les devises.
La semaine 44 est-elle encore une semaine chinoise ?
Non. Le paquet chinois du 19 octobre est déjà sorti et relève du bilan incomplet de la semaine 43. Le travail de prévision de la semaine 44 concerne les décisions du G3 et la confirmation PIB/PCE américaine, pas un nouveau replâtrage du PIB chinois.
Pourquoi dresser le bilan de la semaine 43 si la semaine n'est pas terminée ?
Parce que le paquet chinois décisif est le versant demande inégale de la thèse, pas la prévision. La croissance a tenu tandis que la demande domestique restait divisée. La semaine 44 doit tester si les prix rigides lient toujours malgré ce relais. Les éléments restants des 23–25 octobre, y compris les PMI flash, sont une périphérie non conclue.
Quel est l'événement le plus important de la semaine 44 ?
La décision du FOMC du 28 octobre vient en premier car elle fixe le ton de la politique américaine après un CPI/PPI chaud. L'ensemble PIB/PCE du 29 octobre est la confirmation nécessaire, et la BCE/la BOJ décident si la même scission des prix rigides lie toujours en dehors des États-Unis.
Comment traiter les chiffres de PMI flash non conclus ?
Comme une périphérie non conclue de la semaine 43, pas comme une preuve close. N'inventez pas de niveaux de PMI du 23 octobre. Évaluez la semaine du G3 par rapport au paquet chinois déjà sorti et à la pression des prix déjà connue jusqu'à la confirmation des publications primaires de PMI.

