Semaine 38 – Suivi du marché crypto : hausse de la Fed, échec de CLARITY et reconquête des 81 000 $ par Bitcoin
Points clés
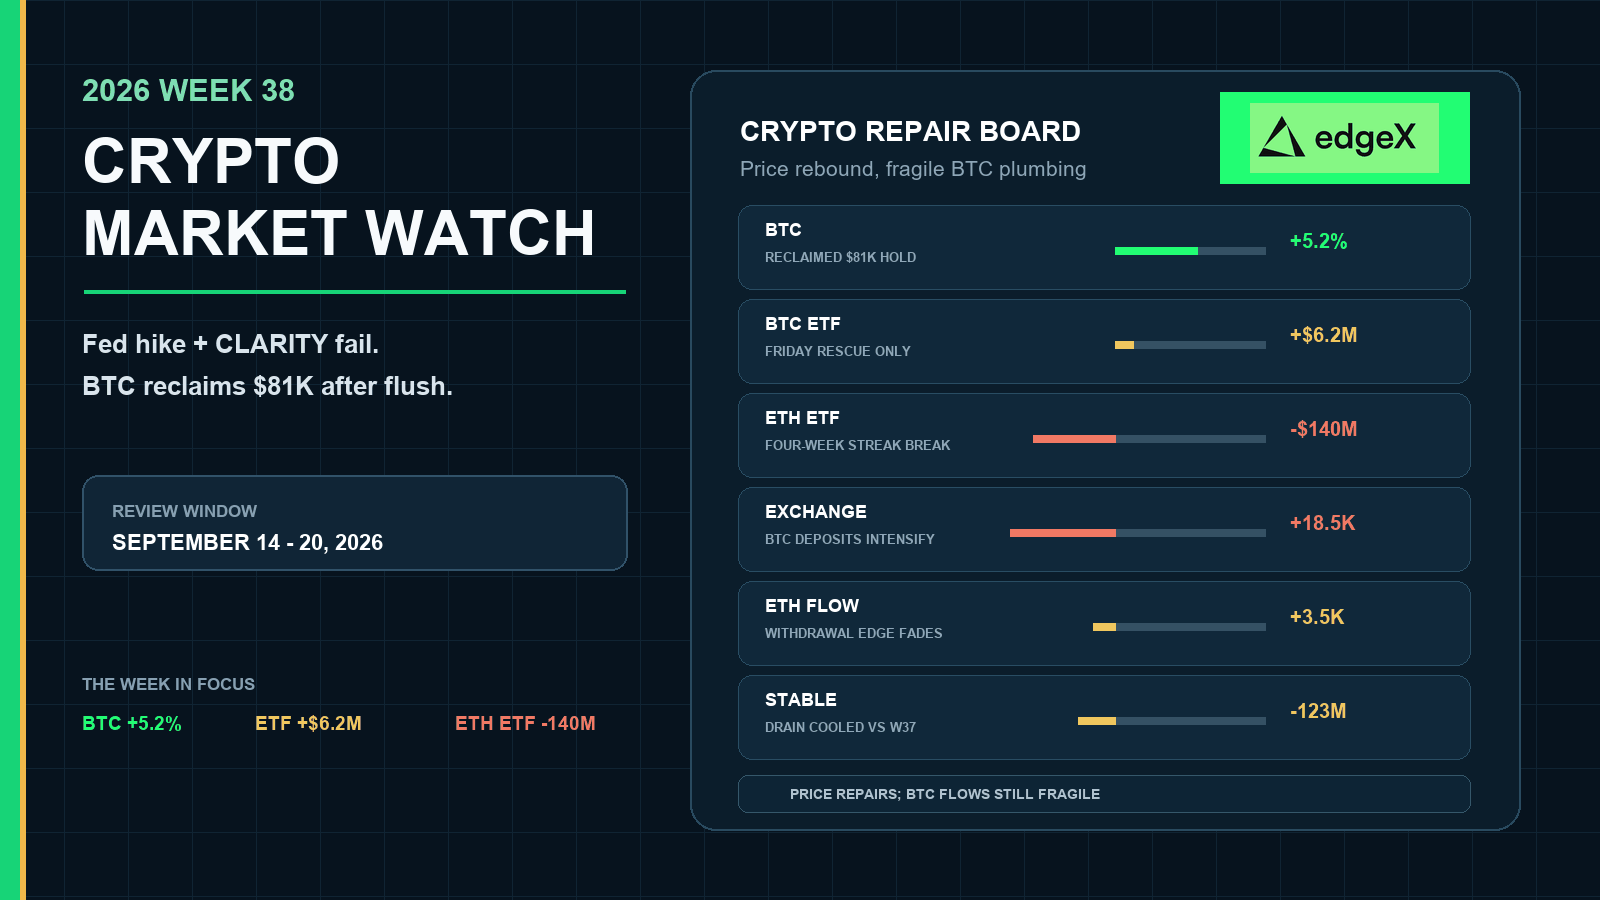
- •La Réserve fédérale a relevé la fourchette cible des fonds fédéraux à 3,75 %-4,00 %, sa première hausse depuis plus de trois ans, et le Sénat n'est pas parvenu à faire avancer le CLARITY Act, déclenchant ensemble une vente de crypto en milieu de semaine.
- •Bitcoin et Ether ont chacun gagné environ 5 % sur la semaine après des plus bas près de 75 383 $ et 2 388 $ et un rebond à travers 81 000 $ et 2 600 $ respectivement.
- •Les ETF Bitcoin au comptant n'ont terminé qu'à environ 6,21 millions de dollars nets positifs malgré une entrée de 433,03 millions de dollars vendredi, menée par le FBTC de Fidelity et l'IBIT de BlackRock.
- •Les ETF Ethereum ont enregistré environ 140 millions de dollars de sorties, rompant une série d'entrées de quatre semaines, tandis que les wrappers Solana, XRP et HYPE sont restés nets positifs.
- •Le netflow de Bitcoin sur les plateformes a montré environ 18 513 BTC de dépôts nets durant la semaine, laissant une offre sur plateforme croissante non confirmée face à la reconquête des prix et cadrant la question de validation de la semaine 39.
Réponse rapide
La semaine 38 a répondu au dilemme binaire de politique monétaire laissé ouvert par la semaine 37 avec une histoire de marché, et non une résolution nette des flux. Les traders ont d'abord vendu la hausse de la Fed et l'échec du CLARITY Act, puis ont racheté l'absorption une fois les gros titres publiés. Bitcoin et Ether ont tous deux tracé ce chemin en deux actes : une liquidation en milieu de semaine vers le milieu des 75 000 $ et le haut des 2 300 $, puis une reconquête dans la seconde moitié à travers 81 000 $ et 2 600 $.
Le rebond était réel. La confirmation n'était pas complète. Les ETF Bitcoin ont eu besoin d'un vendredi à 433 millions de dollars pour terminer à peine à environ 6 millions de dollars positifs. Les ETF Ether ont perdu environ 140 millions de dollars et ont rompu leur série de créations. Bitcoin a continué à migrer vers les plateformes d'échange même alors que le prix montait. Le lancement d'Arc et une demande sélective sur les wrappers d'alts aident à expliquer pourquoi l'ampleur a explosé alors que l'offre institutionnelle sur Bitcoin est restée à peine vivante. La semaine 39 commence donc avec un meilleur flux de prix et la même question inachevée : la plomberie de Bitcoin peut-elle rattraper la reconquête ?
Hausse de la Fed, échec de CLARITY et Arc : les trois forces qui ont façonné la semaine
La semaine 38 est plus facile à mal interpréter si l'on commence par le tableau des scores. Commencez par les trois récits qui l'ont imposée.
La hausse de la Fed vendue comme un événement de risque, puis traitée comme une nouvelle digérée
La décision de septembre de la Réserve fédérale a relevé la fourchette des taux directeurs à 3,75 %–4,00 %, la première hausse depuis plus de trois ans. Pour la crypto, cela a compté moins comme une surprise d'un jour que comme un signal de régime. Après des mois de débats sur la question de savoir si l'inflation et le pétrole forceraient un resserrement de la politique, les marchés ont enfin reçu la livraison. Le retour du dollar au-dessus de 100 a renforcé la première réaction : des conditions financières plus strictes et une impulsion classique de dé-risquage dans le regroupement des 15–16 septembre.
C'est pourquoi Bitcoin et Ether n'ont pas d'abord traité la hausse comme un flux « achetez l'événement ». Ils l'ont vendue. Les plus bas de milieu de semaine près de 75 383 $ et 2 388 $ étaient la première version du récit de la Fed par le marché : des taux directeurs plus élevés, un dollar plus fer et un risque géopolitique/pétrolier inachevé toujours en arrière-plan. Le récapitulatif de BTCC a également maintenu le stress du transport maritime au Moyen-Orient sur les radars, de sorte que la liquidation combinait les taux et une incertitude résiduelle sur les actifs durs.
La deuxième version est arrivée plus tard dans la semaine. Une fois la hausse annoncée, l'or et l'argent ont rebondi avec la crypto plutôt que contre elle, et les traders ont considéré le pire du choc de politique comme absorbé plutôt qu'à venir. Ce passage de « la Fed est sur le point de faire mal aux actifs risqués » à « la Fed a livré » est la charnière de la réparation des prix de la semaine 38. Cela ne signifie pas que les conditions financières se sont soudainement assouplies. Cela signifie que le marché a cessé de payer la même prime d'anticipation.
L'échec de CLARITY a maintenu le plafond institutionnel en dessous du rebond au comptant
Si la Fed explique la liquidation, l'échec du Sénat à faire avancer le CLARITY Act aide à expliquer pourquoi le rebond n'a jamais pleinement mobilisé les wrappers institutionnels de Bitcoin. CLARITY a été la plus grande déception de la semaine en matière de structure de marché américaine. Les traders au comptant peuvent acheter un washout sur une logique technique et d'absorption macro. Les allocateurs d'ETF se soucient toujours de savoir si Washington clarifie les règles du jeu ou les laisse contestées.
Cette distinction apparaît dans la double personnalité de la semaine. Le prix du Bitcoin a reconquis 81 000 $. Les ETF Bitcoin n'ont terminé qu'à environ +6,21 M$ positifs après un parcours bidirectionnel violent. Le marché a pu réparer le graphique sans réparer le canal de confiance qui aurait transformé le rebond en demande large de wrappers. CLARITY n'a pas inventé cette fragilité — la semaine 37 avait déjà brisé la persistance des ETF Bitcoin — mais elle a rendu une nouvelle notation institutionnelle propre plus difficile alors que le prix semblait guéri.
Arc a été lancé dans la déception et a scindé le flux narratif
Le lancement du mainnet Arc de Circle est la troisième force, et c'est pourquoi la semaine 38 ne peut être réduite à « Fed hawkish égale crypto en baisse ». Arc est arrivé comme un titre d'infrastructure institutionnelle et de réseau de stablecoins dans la même fenêtre que l'échec de CLARITY. Cela a créé un écran partagé : une déception législative américaine d'un côté, et une étape de produit en direct pour le complexe des rails crypto institutionnels de l'autre.
Les marchés résolvent souvent de telles scissions en devenant sélectifs. C'est exactement ce que la semaine 38 a fait. Les wrappers ETF sélectifs — notamment Solana, avec XRP et HYPE également nets positifs — ont continué d'attirer des liquidités. Les alts à bêta élevé ont rattrapé leur retard. Dans le même temps, le complexe ETF Bitcoin est resté à peine positif et les wrappers Ether sont passés dans le rouge. Arc n'a pas « causé » chaque pic de NEAR ou ARB. Il a contribué à créer une semaine où l'optimisme sur les infrastructures pouvait coexister avec une déception réglementaire américaine inachevée.
Le flux de mèmes Arc a fait passer le même message plus fort. Les noms liés à l'écosystème Arc, notamment l'ensemble pic-puis-repli autour de LONG, ARGUS, TOLLY et ARCAT, ont dominé l'attention sociale sans réparer la persistance des ETF Bitcoin ni la structure exchange-dollar. Une couleur utile ; pas la conclusion investissable. Le point durable sur Arc est plus étroit : les titres d'infrastructure peuvent soutenir une demande sélective et l'ampleur même lorsque le récit réglementaire à la une est négatif.
Comment le prix a traité ces récits
Une fois les trois forces clarifiées, le parcours des prix de BTCC se lit comme une preuve plutôt que comme un pourcentage déconnecté. La semaine achevée de Bitcoin à environ +5,2 % masque la séquence la plus importante. Le prix a craqué autour du regroupement de politique des 15–16 septembre, brièvement imprimé près de 75 383 $, puis inversé à travers 81 000 $ les 18–20 septembre. C'est une fin différente de la défense ratée des 80 000 $ de la semaine 37. Le marché a acheté l'événement Fed/CLARITY après avoir vendu l'anticipation.
Ether a suivi la même forme narrative. Le gain hebdomadaire d'environ +5,9 % est intervenu après un plus bas vers le 15 septembre près de 2 388 $ et un rebond à travers 2 600 $. Ether a confirmé une réponse à l'échelle du complexe à la digestion de la politique, et non un simple rachat de positions courtes sur Bitcoin. Le rebond de seconde moitié s'est toutefois négocié sous un volet macro inachevé : un dollar plus ferme, un risque résiduel pétrolier et maritime, et un risque de resserrement 2026 vivant après la hausse. Le rebond de la semaine 38 doit donc être lu comme une absorption dans un flux macro actif, et non comme la preuve que la crypto avait été renotée dans une liquidité facile.
Ce que les flux institutionnels ont dit de la même histoire
Les flux sont l'endroit où la scission Fed/CLARITY/Arc devient mesurable.
Les ETF Bitcoin n'ont montré d'absorption qu'une fois le mal fait
Les wrappers Bitcoin n'ont pas mené la reconquête. Ils l'ont suivi, puis ont sauvé le total hebdomadaire tardivement.
| Session (SoSoValue $) | Flux net ETF | Lecture narrative |
|---|---|---|
| Lun 14 sept | +160,04 M$ | Soutien précoce avant le regroupement de politique |
| Mar 15 sept | −450,33 M$ | La liquidation hausse/CLARITY a frappé la demande institutionnelle |
| Mer 16 sept | −295,98 M$ | Deuxième journée de sorties massives vers les plus bas |
| Jeu 17 sept | +159,45 M$ | Première réparation après l'annonce des gros titres |
| Ven 18 sept | +433,03 M$ | Session de sauvetage qui a sauvé la semaine |
| Total hebdo | +6,21 M$ / ~+0,17 K BTC | À peine vert ; le chemin compte plus que le signe |
Le récapitulatif hebdomadaire de The Block confirme cette fin presque plate : les sorties de mardi-mercredi ont laissé le complexe profondément sous l'eau avant la réparation de jeudi et la grande entrée de vendredi de +433,03 M$, menée par le FBTC de Fidelity (~+310,7 M$) et l'IBIT de BlackRock (~+108,4 M$). Les entrées cumulées des ETF Bitcoin sont restées proches de 55,16 Md$, avec des actifs nets d'environ 102,53 Md$ vendredi. Lu à travers les récits de la semaine, ce parcours a du sens. Le choc Fed/CLARITY a frappé le plus durement la demande sensible à la conformité en milieu de semaine. Le rebond ultérieur Arc-et-absorption a réparé le comptant plus vite qu'il n'a réparé la confiance dans les wrappers.
Les ETF Ether se sont brisés juste au moment où le prix d'Ether semblait réparé
Les dollars des ETF Ethereum sont passés de l'offre toujours positive de la semaine 37 à environ −140,00 M$ / −58,69 K ETH. Les quatre semaines vertes précédentes avaient cumulé environ 1,94 Md$, donc la semaine 38 est une véritable rupture de série. Les actifs nets des ETF Ether se situaient toujours autour de 16,72 Md$. Le point analytique est la divergence : le prix d'Ether a reconquis 2 600 $ tandis que les wrappers Ether ont terminé dans le rouge. C'est à quoi ressemble un rebond mené par le récit sans confirmation institutionnelle complète.
Les wrappers sélectifs ont agi davantage comme le segment Arc/ampleur que comme Bitcoin
Les ETF Solana ont été le vainqueur le plus clair de la demande produit à environ +60,8 M$ / +600,38 K SOL, dont un pic de +468,60 K le 18 septembre avec le rebond de risque de fin de semaine. Les ETF XRP ont ajouté environ +9,56 M$ / +7,13 M XRP. HYPE est revenu aux créations nettes environ +3,06 M$ / +40,22 K HYPE. L'AUM agrégé des ETF crypto au comptant américains est passé d'environ 117,49 Md$ à la fin de la semaine 37 à environ 123,96 Md$ au 18 septembre. Le capital n'a pas abandonné les produits crypto après la hausse de la Fed et l'échec de CLARITY. Il est devenu plus exigeant, favorisant les wrappers liés à une demande produit continue et à un bêta de rattrapage plutôt qu'une renotation large de Bitcoin.
La liquidité des plateformes n'a confirmé la reconquête qu'à moitié
Les données d'échange et de stablecoins maintiennent la même histoire honnête. Le netflow BTC toutes plateformes de CryptoQuant pour le 14–20 septembre a totalisé environ +18 513 BTC, bien plus lourd que les +3 648 BTC déjà alarmants de la semaine 37. Si la liquidation Fed/CLARITY avait été suivie d'une absorption propre hors plateforme, l'offre visible de Bitcoin aurait dû diminuer vers la reconquête. Au lieu de cela, les dépôts se sont intensifiés. Cela peut soutenir un rachat de positions courtes. Cela ne confirme pas que la demande de long terme a retiré l'offre du marché.
Le netflow ETH des plateformes a terminé proche de +3 546 ETH après la semaine de retraits de −106 267 ETH de la semaine 37, donc le complexe ETH a perdu la scission institutionnelle plus nette qu'il détenait la semaine précédente. Le netflow de stablecoins toutes plateformes a totalisé environ −122,91 M$. Contre les −840,15 M$ de la semaine 37, c'est une désescalade majeure et l'une des raisons pour lesquelles le rebond tardif a pu se produire. Ce n'est toujours pas une semaine de poudre sèche reconstruite.
| Signal semaine 38 | Lecture | Signification narrative |
|---|---|---|
| Prix BTC | ~+5,2 % ; plus bas ~75 383 $ ; fin ~81 000 $ | Liquidation Fed/CLARITY absorbée ; palier des 80 000 $ reconquis |
| Prix ETH | ~+5,9 % ; plus bas ~2 388 $ ; reconquête >2 600 $ | Réparation à l'échelle du complexe après le regroupement de politique |
| Flux ETF BTC | ~+6,21 M$ / +0,17 K BTC | La confiance institutionnelle a lagué le graphique |
| Flux ETF ETH | ~−140 M$ / −58,69 K ETH | Prix réparé tandis que les wrappers ont rompu leur série |
| ETF SOL / XRP / HYPE | +600,38 K / +7,13 M / +40,22 K | La demande sélective a survécu au flux scindé |
| Netflow BTC plateformes | ~+18 513 BTC | Rebond sans absorption propre de l'offre |
| Netflow stablecoins | ~−122,91 M$ | Drain refroidi ; poudre sèche non reconstruite |
| AUM ETF agrégé | ~117,49 Md$ → 123,96 Md$ | Mark-to-market plus créations mitigées |
Pourquoi l'ampleur a tout de même explosé
Si la plomberie de Bitcoin est restée fragile, pourquoi les altcoins ont-ils semblé forts ? Parce que la scission narrative de la semaine 38 a favorisé le bêta de rattrapage fois la liquidation de politique absorbée. L'instantané des cotations CoinGecko jusqu'au 21 septembre a montré une large réparation après la sous-performance de la semaine 37. Les pourcentages sur sept jours s'étendent de la fin de la semaine 38 au début de la semaine 39, ils classent donc l'ampleur relative plutôt que de remplacer les scores hebdomadaires verrouillés de BTCC sur Bitcoin et Ether.
| Actif | Instantané | 7 j % | Histoire |
|---|---|---|---|
| SOL | ~116,87 $ | +14,5 % | A reconquis 100 $ avec un fort soutien ETF |
| XRP | ~1,49 $ | +6,3 % | Le prix a enfin participé avec des wrappers toujours positifs |
| BNB | ~790,59 $ | +9,2 % | Bêta large capitalisation réparé |
| HYPE | ~95,87 $ | +19,5 % | Récupéré alors que les flux ETF sont revenus aux créations |
| ZEC | ~1 554 $ | +37,3 % | Le leadership des actifs de confidentialité est revenu |
| SUI | ~1,021 $ | +40,8 % | Forte reprise en large capitalisation |
| UNI | ~8,92 $ | +41,4 % | Leadership high-bêta DeFi |
| AVAX | ~11,42 $ | +52,9 % | Leadership du rattrapage L1 |
| NEAR | ~4,19 $ | +73,1 % | Leader hebdomadaire hors norme |
| ARB | ~0,229 $ | +68,7 % | Leadership L2 |
Solana a été la réparation la plus nette en large capitalisation en dehors de Bitcoin : proche de 117 $, environ +14,5 % sur sept jours, et de retour au-dessus du palier des 100 $ perdu en semaine 37. XRP a enfin cessé de laguer son wrapper près de 1,49 $. Sous le premier palier, NEAR, ARB, AVAX, SUI et UNI ont fait le sprint. C'est à quoi ressemble un marché lorsque les traders croient que le choc de politique immédiat a été survécu et que les titres d'infrastructure leur donnent la permission de re-prendre du risque de manière sélective. L'explosion de mèmes de l'écosystème Arc de BTCC a montré la version plus bruyante de la même scission : l'attention peut se détacher la structure investissable sans répondre à la question de savoir si la demande d'ETF Bitcoin peut persister après la déception de CLARITY.
Perspectives de la semaine 39 : faire mériter sa valeur à la reconquête
La semaine 39 couvre le 21–27 septembre 2026. Le scénario de base est une digestion post-hausse après une reprise de liquidation de politique, et non un passage de témoin automatique de tendance. La Fed a livré. CLARITY a déçu. Arc a été lancé. Le marché doit maintenant décider laquelle de ces forces domine le positionnement après le premier rebond.
Le chemin constructif
Premièrement, les sessions ETF Bitcoin ont besoin d'une deuxième semaine nette positive sans autre baisse intérieure de type −450 M$. Deuxièmement, le netflow BTC des plateformes devrait revenir vers les retraits. Troisièmement, le netflow des stablecoins des plateformes devrait passer d'un léger drain à une reconstruction. Quatrièmement, les ETF Ether doivent arrêter l'hémorragie post-série si ETH veut mener plutôt que simplement suivre. Le scénario constructif est BTC tenant le haut des 80 000 $, ETH défendant 2 600–2 700 $, SOL restant au-dessus de 100 $, et des leaders comme NEAR, ARB, AVAX, SUI et ZEC consolidant au lieu de revenir immédiatement à la moyenne.
Le chemin baissier
Une deuxième semaine d'ETF Bitcoin à peine verte ou rouge, une autre impulsion lourde de dépôts BTC, ou un paquet post-hausse qui resserre à nouveau les conditions financières augmenterait les probabilités que la semaine 38 soit principalement une absorption de politique dans un régime de demande encore brisé. Les premiers avertissements seraient BTC reperdant 80 000 $ tandis que les soldes des plateformes continuent d'augmenter, les ETF ETH restant dans le rouge, SOL échouant à nouveau sous 100 $, et les leaders high-bêta s'inversant plus vite que Bitcoin. En termes narratifs, cela signifierait que le choc Fed/CLARITY définit toujours le flux à moyen terme plus que l'optimisme Arc.
Le critère de décision pour la semaine 39 n'est pas de savoir si les altcoins peuvent pic après une liquidation. C'est de savoir si la demande de wrappers Bitcoin et la structure exchange-dollar peuvent valider la reconquête des 81 000 $ dans un régime post-hausse, post-CLARITY, post-Arc vivant.
Trader la crypto avec effet de levier - sans renoncer à la garde
Les plateformes perpétuelles décentralisées ont largement dépassé le statut de niche. Selon le rapport annuel crypto 2025 de CoinGecko, le volume de trading perpétuel sur DEX a bondi de 346 % l'an dernier, atteignant 6 700 milliards de dollars, tandis que l'open interest des plateformes centralisées a chuté de 20,8 % sur la même période. Les traders engagent du capital sérieux dans les dérivés on-chain, et les raisons sont simples : le risque de contrepartie est réel, les défaillances de garde arrivent, et la résistance à la censure compte.
- Pas de KYC, pas de barrières. Connectez un portefeuille et commencez à trader. Aucune vérification d'identité ni approbation de compte n'est requise.
- Véritable auto-garde. edgeX combine l'appariement d'ordres hors chaîne avec un règlement on-chain vérifiable sécurisé par Ethereum. Des mécanismes de retrait forcé maintiennent les fonds récupérables directement depuis la blockchain même si l'opérateur tombe hors ligne.
- Liquidité profonde, spreads serrés. edgeX maintient 10 millions de dollars de profondeur de marché dans un spread d'un point de base, avec un slippage inférieur à 0,1 point de base sur les transactions dépassant 100 000 $.
- Jusqu'à 100x de levier. Les traders peuvent dimensionner leurs positions selon leur cadre de risque, qu'il s'agisse de couvrir une exposition ou de trader le momentum.
- Récompenses de frais de trading de 140 %. Les traders actifs peuvent gagner des récompenses sur leur activité de trading, réduisant le coût net des stratégies fréquentes.
- Infrastructure de niveau institutionnel. edgeX traite jusqu'à 200 000 ordres par seconde avec une latence d'appariement inférieure à 10 millisecondes.
Questions fréquentes
Quelles dates couvre le suivi du marché crypto de la semaine 38 ?
La revue couvre du 14 au 20 septembre 2026, en dates UTC. La semaine 39 désigne le 21–27 septembre 2026.
Comment la hausse de la Fed, l'échec de CLARITY et le lancement d'Arc ont-ils affecté la crypto ?
La hausse de la Fed à 3,75 %–4,00 % et un dollar plus ferme ont provoqué la liquidation de milieu de semaine. L'échec de CLARITY a maintenu l'incertitude sur la structure de marché américaine et aide à expliquer pourquoi la demande d'ETF Bitcoin est restée à peine positive. Le lancement du mainnet Arc a scindé le flux en offrant aux infrastructures et à une demande produit sélective un titre positif dans la même semaine, soutenant l'ampleur des alts et des wrappers comme SOL même alors que la plomberie de Bitcoin restait fragile.
Pourquoi Bitcoin a-t-il rebondi après la hausse de la Fed ?
Bitcoin a vendu la hausse et l'échec du CLARITY Act vers un plus bas de milieu de semaine près de 75 383 $, puis a récupéré à mesure que les marchés absorbaient le choc de politique. Le récapitulatif de BTCC situe la semaine achevée à environ +5,2 %, avec le prix de retour autour de 81 000 $ au 20 septembre.
Qu'ont montré les données ETF ?
Les ETF Bitcoin au comptant n'ont terminé qu'à environ +6,21 M$ / +0,17 K BTC après un sauvetage de +433,03 M$ vendredi. Les ETF Ethereum au comptant ont perdu environ 140 M$ / 58,69 K ETH et ont mis fin à une série d'entrées de quatre semaines. Les wrappers ETF Solana, XRP et HYPE sont restés nets positifs.
Les flux d'échange ont-ils confirmé le rebond ?
Seulement partiellement. Le netflow BTC des plateformes est resté profondément positif à environ +18 513 BTC de dépôts nets, donc l'offre visible a augmenté dans le rallye. Le netflow des plateformes a terminé proche de +3 546 ETH après avoir perdu l'avantage de grands retraits de la semaine 37. Le netflow des stablecoins sur les plateformes était d'environ −122,91 M$, amélioré par rapport aux −840,15 M$ de la semaine 37 mais toujours pas une reconstruction complète.
Que devraient surveiller les traders en semaine 39 ?
Surveillez si la demande d'ETF Bitcoin peut enregistrer une deuxième semaine positive plus nette, si le netflow BTC des plateformes cesse de déposer, si les soldes de stablecoins se reconstruisent, si les ETF Ether se stabilisent après la rupture de série, et si SOL au-dessus de 100 $ plus les leaders high-bêta peuvent consolider dans un régime post-hausse, post-CLARITY, post-Arc vivant.

