Semaine 37 – Observé des matières premières : le pétrole a franchi les 100 $, l'or a cédé sous la pression des taux et les céréales se sont repliées vendredi
Points clés
- •Le brut WTI a clôturé vendredi à 100,05 $ et le Brent vers 104,61 $, tous deux enregistrant des gains hebdomadaires d'environ 8 % alors que les risques liés aux installations, aux pétroliers et au transport maritime au Moyen-Orient l'emportaient sur une semaine écourtée par un jour férié.
- •L'or a perdu plus de 2 % sur la semaine, les échéances décembre clôturant à 4 391,30 $, des chiffres d'IPC et d'IPP élevés poussant les probabilités de hausse de la FOMC en septembre vers 90 % et le rendement à 10 ans vers 4,975 %.
- •Les stocks commerciaux de brut américain ont reculé de 391 000 barils pour la semaine close le 4 septembre, moins que le prélèvement d'environ 1,4 million de barils attendu par les analystes, tandis que l'utilisation des raffineries se maintenait proche de 97,8 % de capacité.
- •Le cuivre a reculé depuis les niveaux de la semaine 36 vers 6,55–6,60 $ jusqu'à environ 6,28 $ la livre, la hausse des anticipations de taux et des données chinoises irrégulières l'emportant sur le récit structurel d'offre toujours ouvert.
- •Le maïs, le soja et le blé ont tous clôturé en baisse vendredi, menés par le soja à −35 3/4 cents à 12,96 1/2 $, montrant que l'agriculture continuait de négocier sur la météo et les fondamentaux d'exportation plutôt que sur la dynamique du pétrole.
Réponse rapide
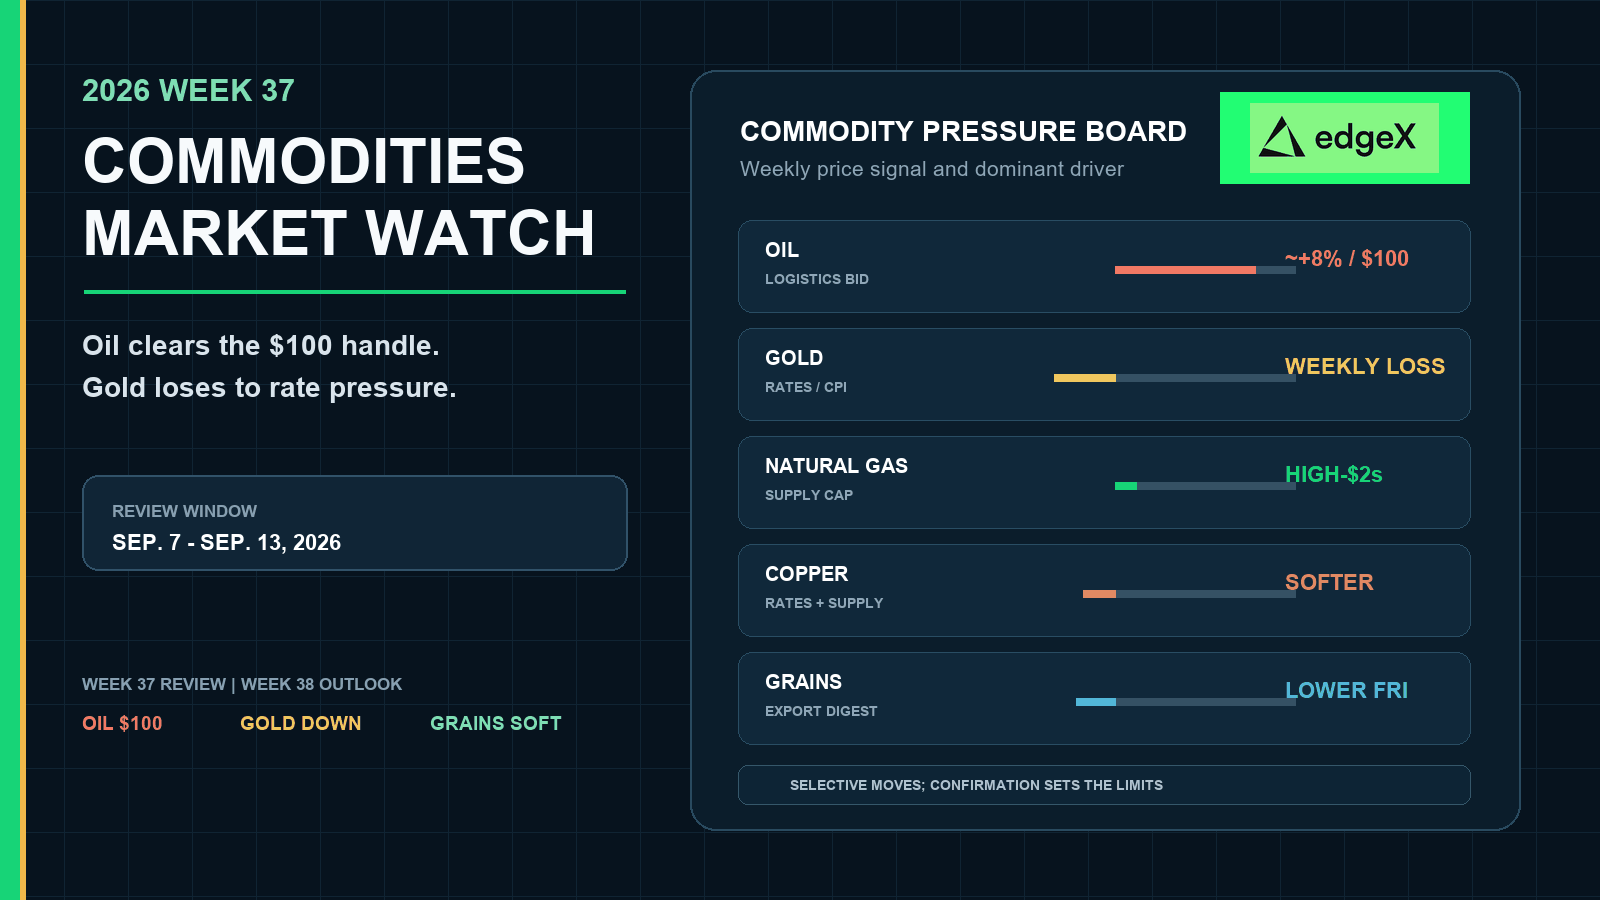
La semaine 37 a creusé la divergence entre les matières premières plutôt que de la refermer. Le pétrole a franchi le seuil psychologique des 100 $ grâce aux risques logistiques persistants au Moyen-Orient et aux tensions sur les produits raffinés, avant de revenir en retrait vendredi sans abandonner son gain hebdomadaire. L'or a évolué en sens inverse : des données fermes sur l'IPC et l'IPP, la hausse des rendements obligataires et l'augmentation des probabilités de hausse des taux ont pris le dessus sur la demande de couverture résiduelle, même alors que le brut restait élevé. Le gaz naturel est resté plafonné par l'offre dans le haut des 2 $. Le cuivre a dérivé à la baisse depuis ses sommets de la semaine 36, tandis que le risque structurel d'offre demeurait en toile de fond. Les céréales ont terminé en repli vendredi, notamment le soja, montrant que l'agriculture continue de négocier selon son propre calendrier météorologique et d'exportations. La semaine 38 s'ouvre donc avec l'énergie toujours comme le canal inflationniste le plus bruyant, les métaux plus sensibles à la décision de la FOMC des 15–16 septembre, et les céréales dans l'attente d'une nouvelle confirmation fondamentale.
La semaine 37 a de nouveau fait du pétrole l'ancrage de l'inflation
Après une semaine 36 qui avait reconstitué une prime géopolitique sur le pétrole et laissé l'or fragilisé par les chiffres de l'emploi, la semaine 37 a testé si le risque énergétique continuerait de grimper à l'approche de la semaine de politique monétaire ou s'il reviendrait à la moyenne sous la pression des stocks. Le pétrole a grimpé jusqu'au milieu de semaine, a franchi les 100 $ en WTI, et a malgré tout terminé nettement en hausse malgré un repli vendredi. La perte hebdomadaire de l'or a révélé la contrainte opposée : les métaux susceptibles de bénéficier du stress géopolitique se retournent rapidement lorsque les données d'inflation relèvent les anticipations de taux réels. Le cuivre et les céréales ont de nouveau refusé de suivre la trajectoire hebdomadaire du pétrole.
Le pétrole a converti géopolitique en un ruban à trois chiffres
Les clôtures de contrats à terme de vendredi plaçaient le brut d'octobre à 100,05 $, en baisse de 2,43 $ sur la journée, et le Brent vers 104,61 $, en baisse d'environ 3,02 $, selon Brownfield Ag News et la revue de marché du 11 septembre d'Investrade. Les deux indices ont tout de même enregistré des gains hebdomadaires d'environ 8 % après des sommets de plusieurs mois en milieu de semaine, le Brent ayant brièvement approché la zone des 107–108 $ avec les informations sur les Houthis, les installations saoudiennes et les pétroliers. Cette séquence a prolongé le rebond de la semaine 36 depuis le milieu des 90 $ plutôt que d'inventer un nouveau boom de la demande. La semaine écourtée par un jour férié a laissé moins de séances pour un retour à la moyenne et davantage d'espace pour que les informations logistiques dominent.
Politique monétaire et marchés physiques ont continué de diverger au sein du complexe
Le déclin hebdomadaire de l'or a été porté par l'IPC, l'IPP, les rendements et les anticipations de la FOMC plutôt que par une offre spécifique au métal. Le gaz naturel est resté dans le haut des 2 $ sous l'effet de la météo et du GNL, sans égaler la percée du brut. Le cuivre s'est adouci depuis ses niveaux élevés de la semaine 36, tandis que les comparaisons sur un an restaient solides. Les céréales ont terminé plus bas vendredi. L'énergie s'est de nouveau retrouvée au cœur du débat sur l'inflation, tandis que les métaux et l'agriculture avaient encore besoin de leurs propres trajectoires de confirmation à l'approche de la semaine 38.
Tableau de bord des matières premières de la semaine 37
| Marché | Données constatées semaine 37 | Ce que signifie le résultat |
|---|---|---|
| Brut Brent | Environ +8 % hebdomadaire ; règlement vendredi vers 104,61 $ après la zone des 107–108 $ en milieu de semaine | La prime logistique s'est étendue en territoire à trois chiffres, puis s'est repliée vendredi |
| Brut WTI | Environ +8 % hebdomadaire ; clôture vendredi à 100,05 $ | Le brut américain a rejoint l'engou mondial pour le risque à travers le seuil des 100 $ |
| Stocks pétroliers américains | Brut −391 000 barils semaine close le 4 sept. ; activité proche de 97,8 % de capacité | L'équilibre physique est resté ferme, mais le prélèvement était plus faible que prévu |
| Or | Direction de perte hebdomadaire ; échéance décembre à 4 391,30 $ vendredi | Les probabilités de hausse des taux et les rendements ont repris le contrôle du marché du métal jaune |
| Gaz naturel américain | Voisinage du haut des 2 $/mmBtu à la bascule semaine 37/38 | Le soutien météorologique et GNL est resté plafonné par l'offre intérieure |
| Cuivre | Repli depuis ~6,55–6,60 $ vers le haut des 6,20 $ | Des niveaux élevés sur un an ont rencontré une pression à court terme des taux et de la demande |
| Maïs, soja, blé | Clôtures vendredi inférieures à la semaine 36 ; soja −35 3/4 ¢ sur la journée | L'agriculture s'est encore refroidie sans devenir une opération pétrolière |
Le pétrole et les produits raffinés ont poussé le canal inflationniste plus haut
Le gain hebdomadaire du pétrole était suffisamment important pour modifier les calculs des consommateurs et des décideurs, et les stocks ont toujours empêché une lecture de pure panique. La couverture du WSJ datée du 10 septembre indiquait que les stocks commerciaux de brut américain pour la semaine close le 4 septembre avaient diminué de 391 000 barils, moins que le prélèvement d'environ 1,4 million de barils attendu par les analystes. Les notes de synthèse de l'EIA plaçaient l'activité de raffinage proche de 17,6 millions de barils par jour, à environ 97,8 % d'utilisation des capacités. La couverture du marché des produits raffinés à la bascule semaines 37/38 a également maintenu le gazole proche d'un niveau record de tension à la pompe et les moyennes nationales de l'essence à des niveaux élevés, le risque logistique au Moyen-Orient restant ouvert.
La progression hebdomadaire du pétrole était une histoire de risque et d'équilibre, pas un boom de la demande
La semaine 36 a montré qu'une géopolitique non résolue peut rapidement renchérir le pétrole après un dénouement partiel de la prime. La semaine 37 a montré que ce même dossier peut s'étendre à des prix à trois chiffres lorsque les informations sur les installations, les pétroliers et le transport maritime s'accumulent alors que l'activité de raffinage reste ferme. La couverture a mis l'accent sur le risque logistique, la rareté des produits raffinés et la transmission de l'inflation plutôt que sur un boom synchronisé de la demande mondiale. Le repli de 2 à 3 $ de vendredi a montré que les traders étaient disposés à réduire leur exposition avant le week-end sans prouver que la primeistique s'était refermée.
Si le trafic dans le détroit d'Ormuz et en mer Rouge reste perturbé, que les routes alternatives saoudiennes demeurent contraintes, ou que les stocks de produits raffinés ne se reconstituent pas lors des prochaines publications de l'EIA, le pétrole peut tenir ou retester les sommets de mi-semaine. Si la diplomatie s'améliore et que les stocks de produits se reconstituent, le gain hebdomadaire peut s'inverser rapidement, même depuis un seuil à 100 $.
Les produits raffinés sont restés le lien le plus direct avec l'inflation des consommateurs
Le gazole et l'essence sont plus proches du fret, de la distribution alimentaire et des coûts de carburant des ménages que le brut en stockage. Une tension record sur le gazole et la hausse des prix à la pompe maintiennent l'énergie dans la trajectoire de l'IPC qui a déjà relevé les probabilités de hausse en septembre. Le même choc énergétique qui soutient le brut peut resserrer les conditions financières via des taux de politique monétaire attendus plus élevés, ce qui explique pourquoi l'or n'a pas automatiquement bondi avec le pétrole. La semaine 37 laisse le pétrole comme la composante inflationniste la plus bruyante des matières premières à l'approche de la décision de la Fed.
L'or a perdu la semaine face aux rendements et aux probabilités de hausse des taux
L'or a quitté la semaine 37 sous le choc des taux et de l'inflation plutôt qu'en rallye de valeur refuge. Brownfield cotait l'or décembre à 4 391,30 $, en baisse de 16,00 $ vendredi. Investrade plaçait le comptant vers 4 408,90 $ à l'issue tranquille de vendredi et comptait toujours l'or et l'argent parmi les perdants de la semaine. La couverture de Barron's en milieu de matinée du 11 septembre indiquait que l'or se dirigeait vers une perte hebdomadaire de plus de 2 %, pesé par l'envolée du pétrole, la hausse des rendements obligataires et l'augmentation des anticipations de hausse des taux après la séquence inflationniste.
L'IPC et l'IPP ont repris le contrôle du marché de l'or
L'IPC global d'août a progressé de 0,4 % sur un mois et de 3,4 % sur un an, tandis que l'IPC sous-jacent a augmenté de 0,3 % et 2,4 %. Les prix à la production affichaient un chiffre annuel plus élevé, proche de 5,4 %. Les valorisations du marché monétaire ont évolué vers environ 90 % de probabilités d'une hausse de la FOMC en septembre, le rendement à 10 ans terminait vendredi proche de 4,975 %, et le métal non rémunéré a perdu de son attrait relatif. La couverture géopolitique résiduelle ne constitue pas un soutien automatique de l'or tant que le canal des taux est hostile. Le pétrole peut franchir les 100 $ sur un risque logistique la même semaine où l'or chute sur les données d'inflation : le métal jaune négocie donc davantage lajectoire de politique monétaire que celle du brut.
Le gaz naturel est resté plafonné par l'offre pendant que le pétrole perçait
Le gaz naturel américain a de nouveau refusé de se comporter comme un pur satellite du brut. Les notes de Trading Economics à la bascule semaines 37/38 plaçaient Henry Hub dans le haut des 2 $/mmBtu, autour de 2,88 $ dans les références du début de la semaine 38, sans pourcentage certifié pour la semaine entière figé dans les sources libres utilisées pour cette revue. Ce voisinage est assez ferme pour montrer que la météo et la demande de GNL comptent toujours, et assez mou pour montrer que la production et le stockage protègent toujours le plafond.
La météo et le GNL ont aidé ; la production a toujours protégé la fourchette
Des prévisions plus chaudes et le gaz d'alimentation des exportations peuvent stabiliser les échéances proches, mais une production quasi record du Lower-48 et des stocks confortables exigent toujours une production plus faible, des publications de stockage haussières ou un choc international plus profond pour une percée durable. La tension logistique du Golfe Persique peut soutenir le risque énergétique mondial sans forcer Henry Hub à suivre la trajectoire des 100 $ du pétrole. La semaine 37 laisse le gaz comme un marché physique régional avec un soutien plus ferme et sans ruée vers la rareté.
Le cuivre s'est adouci depuis des niveaux élevés sans perdre son histoire d'offre
Le cuivre a quitté la semaine 37 plus bas que la clôture de la semaine 36 tout en restant historiquement cher sur un horizon plus long. La semaine 36 s'était maintenue vers 6,55–6,60 $ la livre. Les notes cuivre de Trading Economics à mi-septembre plaçaient les contrats à terme vers 6,28 $/livre après une série de jours mous, avec une baisse sur le mois passé même si la comparaison sur un an restait nettement positive. Les commentaires de Forbes sur l'offre datés du 11 septembre maintenaient le récit de rareté à plus long terme et de perturbations minières, même à mesure que les opérations à court terme liées aux tarifs et aux positions s'estompaient.
La pression des taux a rencontré un risque physique toujours présent
La faiblesse à court terme n'annule pas les contraintes structurelles d'offre, les goulots d'étranglement du transport ni la thèse de rareté pluriannuelle. Elle montre bien que les métaux industriels peuvent perdre du terrain lorsque les probabilités de hausse des taux augmentent et que les données d'activité chinoises restent irrégulières. L'IPC d'août de la Chine à 0,8 % sur un an et l'IPP à 3,8 % sur un an étaient dominés par l'énergie plutôt que la preuve d'une reprise nette de la demande des ménages, si bien que le cuivre a encore besoin de primes physiques et d'un suivi industriel. L'histoire de loffre reste ouverte ; le canal à court terme des taux et de la demande a pesé en premier.
Les céréales se sont encore repliées sans devenir une opération pétrolière
L'agriculture a de nouveau refusé de copier le complexe énergétique. Les clôtures de contrats à terme du 11 septembre de Brownfield Ag News plaçaient le maïs décembre à 5,30 1/4 $, en baisse de 3 1/2 cents sur la journée ; le soja novembre à 12,96 1/2 $, en baisse de 35 3/4 cents ; et le blé de Chicago décembre à 7,25 1/4 $, en baisse de 16 cents. Par rapport aux clôtures vendredi de la semaine 36, autour de 5,36 3/4 $ pour le maïs, 13,09 3/4 $ pour le soja et 7,34 $ pour le blé, les trois ont terminé en baisse. Les récapitulatifs de marché datés du 11 septembre décrivaient également le maïs, le soja et le blé d'hiver orientés à la baisse à l'approche du week-end.
Les calendriers de récolte, d'exportation et de demande dominent toujours
La météo de fin d'été peut encore modifier les hypothèses de rendement du maïs et du soja, tandis que le blé reste sensible aux informations mondiales sur l'offre et à la concurrence à l'exportation. Des coûts énergétiques plus élevés peuvent relever le plancher à plus long terme via le gazole, les engrais et le fret, mais la direction à court terme dépend toujours des équilibres de production et d'exportation. Le glissement du soja vendredi en semaine 37 a montré que les traders ne voulaient pas conserver de risque sur les oléagineux pendant le week-end même avec le brut au-dessus de 100 $. C'est une digestion agricole sélective, pas un effondrement des prix alimentaires, et pas une opération céréalière menée par le pétrole pour la semaine 38.
Carte d'impact inter-marchés
| Signal matière première | Transmission économique | Ce qui le confirmerait |
|---|---|---|
| Gain hebdomadaire d'environ 8 % du pétrole au-delà de 100 $ | Canal renforcé de l'inflation énergétique et des coûts de fret à l'approche de la semaine de la FOMC | Trajectoire logistique Ormuz/mer Rouge et la prochaine publication des stocks de produits raffinés |
| Prélèvement de brut inférieur aux attentes avec une activité élevée | Équilibre de raffinage favorable sans rareté de panique | Poursuite de la tension sur les produits raffinés plutôt qu'une reconstitution dans le prochain rapport de l'EIA |
| Perte hebdomadaire de l'or sous les probabilités de hausse des taux | Pression accrue des rendements réels et soutien de valeur refuge moins automatique | Orientation FOMC plus souple, dollar plus faible, ou demande de couverture renouvelée |
| Gaz dans le haut des 2 $ | Soutien de la demande plafonné par la production et le stockage | Stockage haussier ou production Lower-48 plus faible |
| Cuivre en repli depuis des niveaux élevés | Pression sur les métaux industriels sensible aux taux avec un risque d'offre ouvert | Primes chinoises, demande industrielle et confirmation des stocks |
| Céréales en baisse vendredi> | Digestion de la prime météo/exportation | Dégradation de l'état des cultures ou ventes à l'exportation plus fortes |
Ce que la semaine 37 a changé
La semaine 37 a remplacé la prime pétrolière reconstituée de la semaine 36 par un ancrage inflationniste plus dur. Le risque énergétique a franchi le seuil des 100 $ sur le stress logistique et des produits raffinés, avant de revenir en retrait vendredi sans effacer le gain hebdomadaire. L'or a de nouveau montré que des données d'inflation fermes et des probabilités de hausse des taux peuvent l'emporter sur la demande de couverture résiduelle la même semaine où le pétrole monte. Le gaz naturel est resté plafonné par l'offre. Le cuivre a dérivé à la baisse depuis des niveaux élevés tandis que l'histoire structurelle de l'offre restait ouverte. Les céréales se sont encore refroidies vendredi, menées par le soja. La semaine 38 exige toujours des confirmations propres à chaque marché plutôt qu'une seule opération sur le complexe.
Perspective semaine 38 : la semaine de la FOMC teste une confirmation sélective
La semaine 38 couvre les 14–20 septembre. Le scénario de base est une confirmation sélective sous le prisme de la FOMC plutôt qu'un rallye uniforme des matières premières. Le pétrole démarre au-dessus de 100 $ avec un soutien logistique et produits toujours intact, mais le repli de vendredi a montré que le marché peut estomper un risque surextendu à l'approche d'un événement de politique monétaire. L'or part d'une deuxième clôture consécutive endommagée par les taux et a besoin de rendements réels plus doux ou d'une communication de la Fed moins hawkish. Le cuivre entre plus bas mais encore élevé et doit prouver la demande chinoise. Les céréales entrent après une baisse vendredi et ont besoin d'un suivi météo ou exportations.
Pétrole et gaz seront tranchés par la logistique, les produits raffinés et le stockage
Les premiers tests de l'énergie restent physiques. Surveillez les informations sur Ormuz, la mer Rouge et l'oléoduc Est-Ouest saoudien pour savoir si la prime géopolitique tient au-dessus de 100 $, et utilisez le prochain Rapport hebdomadaire sur la situation pétrolière de l'EIA pour tester si la tension sur l'essence et les distillats persiste après le prélèvement de brut plus faible que prévu du 4 septembre. Si les produits continuent de se déstocker tandis que la logistique reste perturbée, le pétrole peut retester les sommets de mi-semaine ; si les produits se reconstituent et que la diplomatie s'améliore, la progression hebdomadaire peut s'inverser rapidement même depuis un seuil à trois chiffres. Les trajectoires de détail du gazole et de l'essence restent la transmission de l'inflation des consommateurs qui relie le brut à la Fed.
Pour le gaz américain, la prochaine publication de stockage, la tendance de la production et la trajectoire du gaz d'alimentation GNL restent décisives. La météo et la demande d'exportation peuvent soutenir la zone du haut des 2 $, mais une production quasi record et des stocks confortables plafonnent toujours la conviction, sauf si le stockage devient clairement haussier ou que la production faiblit.
L'or a besoin que le canal des taux cesse de jouer contre lui
La trajectoire de l'or en semaine 38 dépend moins du niveau du pétrole que de la décision de la FOMC des15–16 septembre, des rendements et du dollar. Une hausse déjà intégrée peut néanmoins nuire au métal jaune si le communiqué ou la conférence de presse pousse les rendements réels plus haut ; une trajectoire moins hawkish, un dollar plus faible ou une demande de valeur refuge renouvelée aideraient à réparer les dégâts hebdomadaires. Le risque géopolitique résiduel n'est pas un soutien automatique de l'or tant que le canal des taux est hostile. Les réunions de la BoE et de la BoJ peuvent ajouter du bruit de change, mais la Fed reste le principal moteur des rendements réels pour le métal jaune.
Le cuivre et les céréales doivent convertir des risques ouverts en preuves fraîches
Le cuivre affiche déjà une comparaison élevée sur un an et un récit de risque d'offre ouvert. La confirmation en semaine 38 exige des primes physiques chinoises, des données industrielles plus larges et l'absence de reconstitution rapide des stocks qui marquerait la tension comme étant uniquement positionnelle. Sans cela, la pression des taux induite par la FOMC peut dominer même si les contraintes minières et logistiques restent réelles.
Les céréales ont besoin d'un suivi météo et exportations après les clôtures plus basses de vendredi. Une nouvelle dégradation de l'état des cultures ou des ventes à l'exportation plus fortes reconstitueraient la prime ; des hypothèses de production confortables et une demande outre-mer plus faible, non. Des coûts énergétiques plus élevés peuvent soutenir le plancher à long terme via le gazole et le fret, mais cela ne suffit pas seul après le glissement du soja du 11 septembre.
Une seule information sur le transport maritime peut repricer le pétrole plus vite que les stocks hebdomadaires, tandis qu'un seul paragraphe de la FOMC peut repricer l'or plus vite que les flux spécifiques aux matières premières. Privilégiez le pétrole tant que la logistique et les stocks de produits restent tendus, l'or seulement si les rendements coopèrent après la Fed, le cuivre si la demande chinoise rejoint le signal d'offre, et les céréales si la météo ou les exportations resserrent le bilan.
Négociez les perpétuels sur matières premières on-chain avec edgeX
Les marchés des matières premières bougent vite. Votre infrastructure de trading devrait en faire autant.
edgeX est une bourse décentralisée construite sur la chaîne EDGE, réglant sur Ethereum via Arbitrum, qui permet aux traders d'accéder à des perpétuels sur matières premières RWA tokenisées avec une exécution de qualité institutionnelle et une véritable autodétention. Pas de KYC. Pas de dépositaire centralisé. Juste le contrôle total de vos actifs, de vos clés privées et de vos positions.
Pourquoi les traders choisissent edgeX pour les matières premières :
- Liquidité ultra-profonde : 10 millions de dollars de profondeur dans un spread d'un point de base, avec un slippage inférieur à 0,1 point de base sur les transactions supérieures à 100 000 $, même en période de forte volatilité.
- Moteur haute performance : jusqu'à 200 000 ordres par seconde avec une latence d'appariement inférieure à 10 millisecondes.
- Véritable autodétention : les retraits ne nécessitent que l'autorisation de votreefeuille ; aucune approbation de plateforme requise.
- Pas de KYC requis : commencez à négocier des matières premières, des actions tokenisées et des perpétuels crypto sans vérification d'identité.
- 100 % de frais de trading récompensés : le programme Trade to Own d'edgeX reverse 100 % des frais de trading aux utilisateurs en jetons $EDGE.
- Règlement adossé à l'USDC : l'USDC est conçu par Circle pour être échangeable 1:1 contre des dollars américains, offrant aux traders une base de règlement familière.
Que vous négociiez de l'or, du pétrole ou d'autres matières premières RWA, edgeX vous offre la profondeur de liquidité d'une bourse centralisée avec la sécurité du règlement on-chain.
La plateforme est disponible sur ordinateur et en application mobile native sur iOS et Android, vous permettant de gérer vos positions et de réagir aux mouvements du marché des matières premières où que vous soyez.
Prêt à négocier des perpétuels sur matières premières sans les contraintes d'une bourse centralisée ? Commencez à négocier sur edgeX sans KYC et sans compromis.
Foire aux questions
Quelles dates couvrait la semaine 37 de 2026 ?
Cette revue couvre la période du 7 au 13 septembre 2026. La clôture principale des marchés à terme était vendredi 11 septembre, après un début de semaine écourté par un jour férié aux États-Unis.
Pourquoi le pétrole a-t-il franchi les 100 $ en semaine 37 ?
Le pétrole a prolongé l'engouement géopolitique et logistique de la semaine 36 alors que les risques liés aux installations, aux pétroliers et au transport maritime au Moyen-Orient restaient ouverts. Les clôtures de vendredi plaçaient le WTI à 100,05 $ et le Brent vers 104,61 $, avec des gains hebdomadaires d'environ 8 % après des sommets de plusieurs mois en milieu de semaine. Ce mouvement était une extension du risque et de l'équilibre plutôt que la preuve d'un boom net de la demande mondiale.
Que disaient les stocks sur l'équilibre pétrolier ?
Pour la semaine close le 4 septembre, les stocks commerciaux de brut américain ont diminué de 391 000 barils, moins que le prélèvement d'environ 1,4 million de barils attendu par les analystes. L'activité de raffinage est restée élevée, proche de 97,8 % de la capacité, maintenant le marché physique ferme même sans un déstockage de taille panique.
Pourquoi l'or a-t-il perdu la semaine alors que le pétrole montait ?
L'or a terminé sous la pression des taux après que des données fermes sur l'IPC et l'IPP ont relevé les probabilités d'une hausse de la FOMC en septembre vers environ 90 % et poussé les rendements plus haut. L'or décembre a clôturé vendredi à 4 391,30 $, et la couverture hebdomadaire plaçait le métal jaune en route vers une perte de plus de 2 %. Le risque énergétique géopolitique n'a pas automatiquement soutenu le métal non rémunéré tant que le canal des taux était hostile.
Quelle est la perspective des matières premières pour la semaine 38 ?
Le scénario de base est une confirmation sélective sous le prisme de la FOMC. Le pétrole a besoin d'un suivi logistique et des stocks de produits au-dessus de 100 $, l'or d'une pression des rendements plus douce après la décision de la Fed des 15–16, le cuivre de la demande chinoise pour valider des prix encore élevés liés au risque d'offre, et les céréales d'un suivi météo ou exportations. Un rallye uniforme des matières premières n'est pas le scénario de base.

