Récapitulatif hebdomadaire : les actions progressent alors que les paris sur une hausse de taux de la Fed s'estompent, les obligations poursuivent leur vente
Points clés
- •L'économie américaine n'a créé que 29 000 emplois en septembre, bien en deçà des 89 000 attendus par les économistes, tandis que le taux de chômage est monté à 4,2 % et que la croissance de l'emploi de juillet et août a été révisée à la baisse de 60 000 postes au total.
- •La probabilité implicite du marché d'une hausse de taux de la Réserve fédérale fin octobre est tombée à environ 23 % après le rapport sur l'emploi faible, bien que certains responsables, dont la présidente de la Fed de Dallas Lorie Logan, voient toujours la nécessité de hausses supplémentaires.
- •Le rendement du Trésor à 10 ans a atteint son plus haut niveau depuis 2002 malgré l'érosion des attentes de hausse de taux, sous l'effet de la hausse de la dette publique, des emprunts massifs des entreprises pour l'infrastructure d'IA et des inquiétudes inflationnistes.
- •L'action Nike a chuté de 3,6 % après un chiffre d'affaires trimestriel inférieur aux attentes et des prévisions faibles, tandis que Tesla a gagné 4,7 % grâce aux livraisons de 486 532 véhicules au troisième trimestre, dépassant les estimations d'environ 462 000.
- •Le pétrole a reculé sur la semaine — le Brent en baisse de 4,4 % et le brut américain de 3,2 % — après que les nations du G7 ont accepté de libérer jusqu'à 100 millions de barils de leurs réserves d'urgence pour stabiliser les prix de l'énergie.
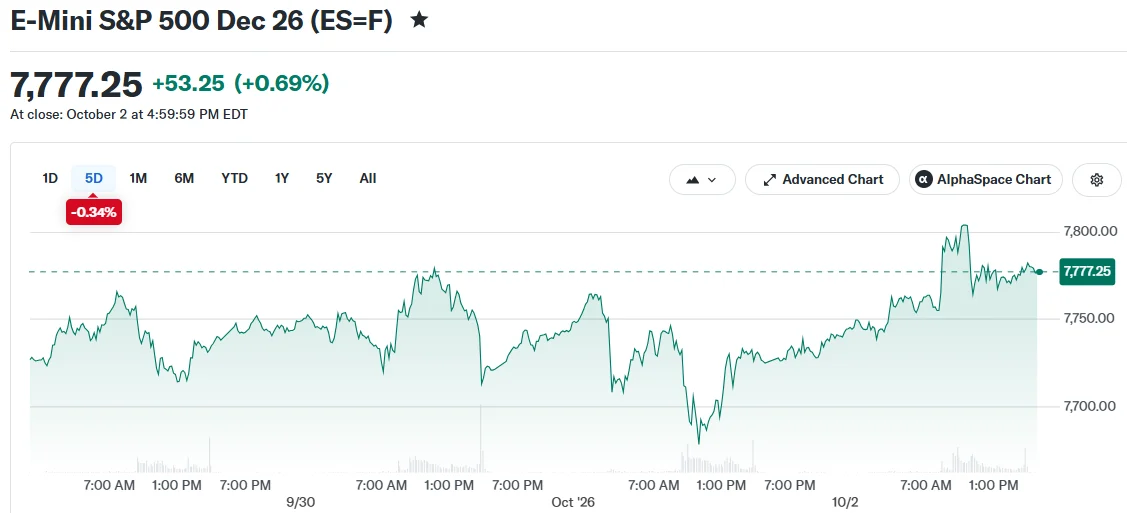
Wall Street a clôturé en hausse vendredi, mettant fin à une semaine boursière mitigée, après qu'un rapport sur l'emploi de septembre inférieur aux attentes a fortement réduit la probabilité d'une hausse de taux de la Réserve fédérale plus tard ce mois-ci. Le S&P 500 a gagné 0,8 % sur la journée, tandis que le Nasdaq Composite a bondi de 1,2 % et touché un nouveau record en séance. Le Dow Jones Industrial Average a progressé de 0,5 %. Sur l'ensemble de la semaine, toutefois, seul le Nasdaq a terminé dans le vert. Le rebond de vendredi s'est produit malgré la poursuite des ventes d'obligations d'État américaines.
Ce qu'a révélé le rapport sur l'emploi de septembre
Le rallye a suivi un rapport sur l'emploi de septembre largement en dessous des attentes. Le Bureau of Labor Statistics américain a indiqué que les créations d'emplois hors agriculture n'avaient été que de 29 000 le mois dernier, bien en deçà des 89 000 emplois attendus par les économistes, soit le mois d'embauche le plus lent de l'année. Le rapport, publié vendredi 2 octobre, constitue le troisième plus faible de l'année 2026. Les données ont mis en évidence un net ralentissement du marché du travail américain. Les données sur l'emploi ont un poids considérable sur les marchés, car la Réserve fédérale tient compte des conditions du travail lors de la fixation des taux d'intérêt.
Le compte de commentaires de marché The Kobeissi Letter a souligné ce déficit dans une publication sur X :
BREAKING: The US economy adds +29,000 jobs in September, well below expectations of +89,000. The unemployment rate rose to 4.2%, above expectations of 4.1%. August's job number was also revised down by -29,000 jobs. This marks the third weakest jobs report of 2026.
— The Kobeissi Letter (@KobeissiLetter) October 2, 2026
Source : The Kobeissi Letter sur X
Cette faiblesse s'est étendue au-delà d'un seul mois. La croissance de l'emploi pour juillet et août a été révisée à la baisse de 60 000 postes au total, et le chiffre d'août à lui seul a été revu en baisse de 29 000 emplois. Ces révisions ont souligné un tableau des embauches estival bien faible que ce qui avait été initialement rapporté. Le taux de chômage est passé de 4,1 % en août à 4,2 %, au-dessus du niveau de 4,1 % anticipé par les économistes.
La croissance des salaires a également ralenti. Le salaire horaire moyen n'a progressé que de 0,1 % sur le mois et de 3 % sur un an, soit le rythme annuel le plus faible depuis mai 2021. Les décideurs surveillent étroitement la croissance des salaires en raison de son rôle dans le tableau inflationniste.
Les investisseurs ont interprété ce rapport comme le signe que la Réserve fédérale a la possibilité de maintenir ses taux d'intérêt inchangés lors de sa réunion plus tard ce mois-ci. Selon l'outil CME FedWatch, qui suit les attentes de marché concernant la politique de la Fed, la probabilité d'une hausse de taux fin octobre est tombée à environ 23 %. Néanmoins, certains responsables de la Fed ont indiqué que des hausses supplémentaires pourraient être nécessaires pour faire baisser l'inflation. La présidente de la Fed de Dallas, Lorie Logan, a déclaré que les taux pourraient devoir augmenter d'au moins un demi-point.
Les rendements obligataires continuent de grimper
Même si la probabilité d'une hausse de taux a reculé, le marché obligataire racontait une autre histoire. Les rendements du Trésor à long terme ont continué de grimper au cours de la semaine, le rendement de référence à 10 ans touchant son plus haut niveau depuis 2002 et celui à 30 ans atteignant un niveau inédit depuis mai 2002 — des sommets pluriannuels pour le long bout de la courbe. Le rendement à 10 ans sert de taux de référence dans l'ensemble de l'économie, soutenant la tarification et l'emprunt des entreprises, si bien qu'une hausse soutenue peut alourdir les coûts bien au-delà des marchés financiers.
Les analystes ont cité un ensemble de facteurs derrière ce mouvement. Il s'agit notamment de la hausse de la dette publique, des emprunts massifs des entreprises pour financer des projets d'infrastructure d'IA, et des préoccupations persistantes liées à l'inflation.
Les cours du pétrole ont évolué dans la direction opposée. Le Brent a reculé de 4,4 % sur la semaine, et le brut américain a chuté de 3,2 %. Ce déclin est intervenu après que les nations du G7, le groupe des sept économies avancées, ont accepté de libérer jusqu'à 100 millions de barils de leurs réserves d'urgence. L'objectif est d'aider à stabiliser les prix mondiaux de l'énergie et d'apaiser les marchés de l'énergie. Les coûts de l'énergie alimentent directement les lectures d'inflation surveillées par la Fed, ce qui relie cette libération de réserves au débat de politique monétaire.
Sociétés en mouvement : Nike et Tesla
L'action Nike a reculé de 3,6 % après que le fabricant d'articles de sport a annoncé un chiffre d'affaires trimestriel inférieur aux attentes et délivré des prévisions faibles pour l'année à venir. L'entreprise a indiqué prévoir de nouvelles suppressions d'emplois et une réorganisation de ses activités mondiales. Nike a été fragilisée par la concurrence et de faibles ventes en Chine.
Tesla a évolué dans l'autre sens, gagnant 4,7 %. Le constructeur de véhicules électriques a livré 486 532 véhicules au troisième trimestre, au-dessus des estimations d'environ 462 000 des analystes. Les chiffres de livraisons trimestrielles figurent parmi les indicateurs les plus suivis de demande pour les véhicules de Tesla.
Perspectives
Les investisseurs attendent la prochaine série de données sur l'inflation. Les rapports sur l'indice des prix à la consommation et l'indice des prix à la production sont attendus les 14 et 15 octobre. La prochaine décision de la Réserve fédérale est prévue le 28 octobre, ce qui signifie que les deux publications sur l'inflation arriveront juste avant cette réunion.

