Les ventes de logements anciens aux États-Unis tombent à leur plus bas niveau depuis 16 ans, avec des taux hypothécaires supérieurs à 7 %
Points clés
- •Les ventes de logements anciens ont reculé de 5,5 % sur un mois en octobre pour s'établir à un rythme annuel ajusté de 3,75 millions, le plus faible depuis août 2010, soit 8,8 % de moins qu'en octobre 2025.
- •Le taux moyen des prêts hypothécaires fixes sur 30 ans de Freddie Mac s'élevait à 7,11 % le 12 novembre, en légère baisse par rapport aux 7,18 % de la semaine précédente, mais supérieur de 0,87 point de pourcentage à la moyenne de 6,24 % enregistrée un an plus tôt.
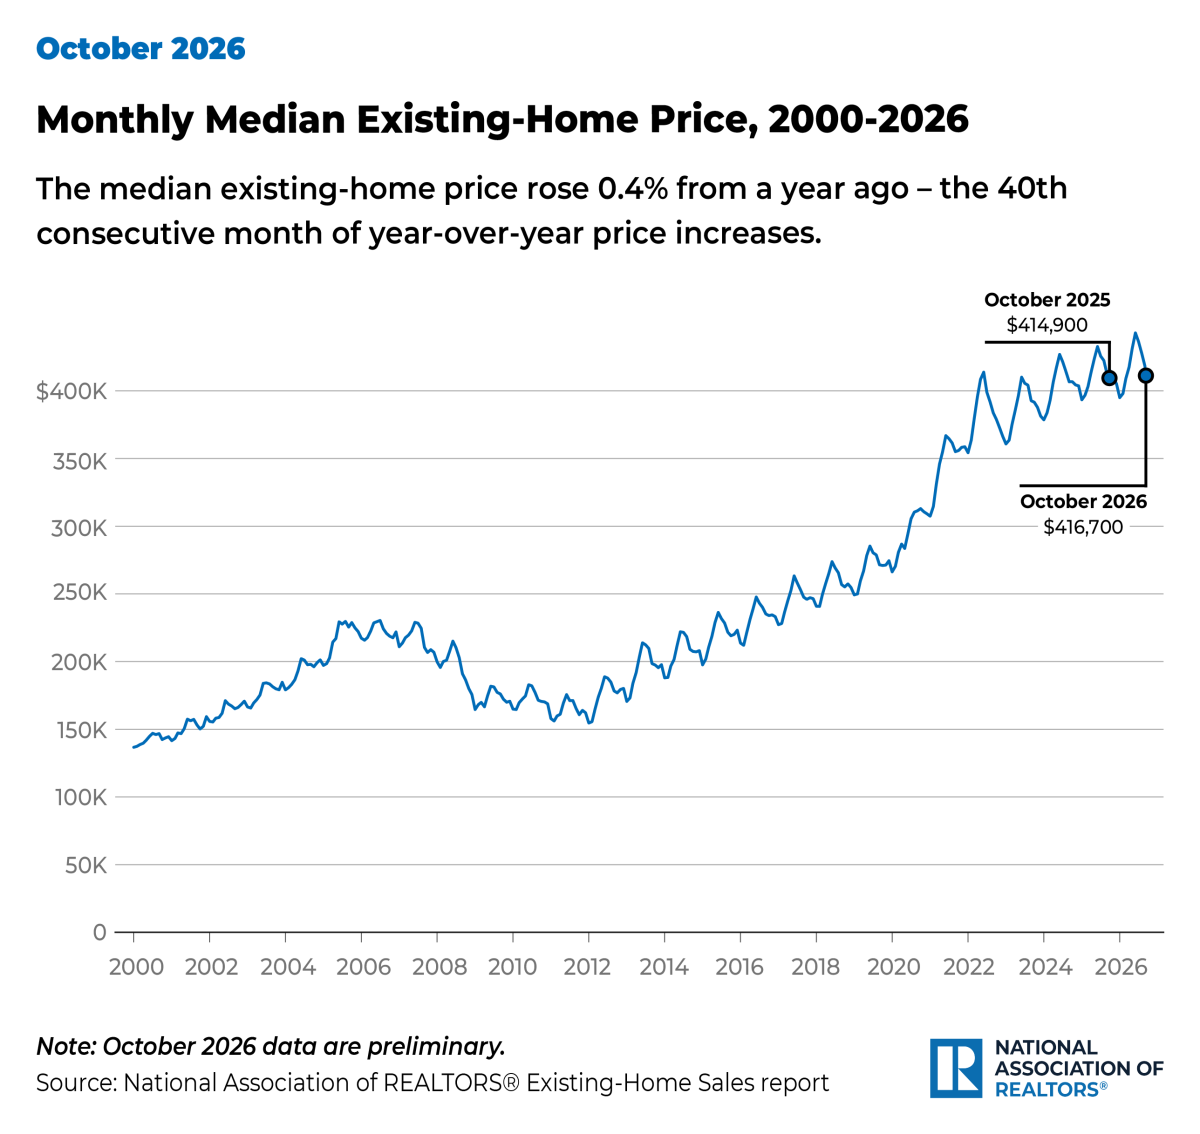
- •Les stocks de logements anciens ont progressé de 1,3 % par rapport à septembre pour atteindre 1,59 million d'unités, soit 5,1 mois d'offre, mais le prix médian a néanmoins augmenté de 0,4 % sur un an à 416 700 dollars, marquant le 40e mois consécutif de hausse annuelle des prix.
- •Les primo-accédants représentaient 29 % des achats en octobre, contre 31 % en septembre et 32 % un an plus tôt, tandis que les acheteurs au comptant détenaient une part de 29 % des transactions.
Les ventes de logements anciens aux États-Unis ont reculé de 5,5 % en octobre pour s'établir à un rythme annuel ajusté des variations saisonnières de 3,75 millions, le plus faible niveau observé depuis août 2010, selon la National Association of Realtors. Les transactions finalisées étaient inférieures de 8,8 % à leur niveau d'octobre 2025.
Ce repli intervient alors que les coûts d'emprunt restent élevés, le taux moyen des prêts hypothécaires fixes sur 30 ans demeurant supérieur à 7 %. Freddie Mac a évalué la moyenne à 7,11 % le 12 novembre, en légère baisse par rapport aux 7,18 % de la semaine précédente, mais bien au-dessus de la moyenne de 6,24 % enregistrée un an plus tôt. Pris ensemble, ces chiffres révèlent un marché dans lequel même une légère amélioration du nombre de logements en vente n'a pas atténué la crise de l'accessibilité.
Les prix ont continué de progresser, quoique de manière marginale dans la dernière comparaison annuelle, tandis que la part des primo-accédants dans les achats s'est réduite. Les acheteurs au comptant, moins sensibles aux mouvements des taux hypothécaires, ont conservé une part importante du marché.
Des ventes au rythme annualisé le plus bas depuis plus de 16 ans
Le rythme annualisé de 3,75 millions reflète la cadence des ventes après ajustement saisonnier plutôt que le nombre réel de logements vendus en octobre. Néanmoins, la comparaison avec août 2010 souligne l'ampleur du recul de l'activité : le résultat d'octobre est le plus faible depuis plus de 16 ans.
La baisse de 5,5 % sur un mois a suivi une période déjà atone pour les transactions de logements d'occasion. Le recul de 8,8 % sur un an montre que les ventes ont été plus faibles même par rapport à octobre 2025, et ne se limitent pas à une simple variation saisonnière normale.
Les ventes de logements anciens constituent un indicateur largement utilisé du marché auquel sont confrontés les acheteurs et vendeurs ordinaires, car elles comptabilisent les transactions finalisées de biens immobiliers d'occasion. Les achats de logements anciens représentant la grande majorité des transactions immobilières aux États-Unis, cette série est suivie non seulement comme une mesure de la demande de logement, mais aussi comme un indicateur indirect des déménagements, travaux de rénovation et achats de mobilier qui accompagnent généralement un changement d'adresse. Les données ne démontrent pas que les taux hypothécaires sont seuls responsables du recul d'octobre. Mais le calendrier a son importance : les coûts de financement sont restés élevés alors que les prix demeuraient élevés, laissant les acheteurs ayant besoin d'un prêt face à un calcul très différent de celui d'il y a un an.
Un taux sur 30 ans à 7,11 % maintient la barrière de l'accessibilité à un niveau élevé
Freddie Mac a indiqué que son taux moyen des prêts hypothécaires fixes sur 30 ans s'élevait à 7,11 % au 12 novembre. Le recul hebdomadaire de 0,07 point de pourcentage apporte un certain soulagement à la marge, mais le taux était supérieur de 0,87 point de pourcentage à la moyenne de 6,24 % enregistrée un an plus tôt.
Pour un acheteur finançant son acquisition, le taux hypothécaire détermine la mensualité principale et intérêts et, par conséquent, le montant du logement qu'un ménage peut s'offrir dans les limites d'emprunt fixées par le prêteur. Cet écart de 0,87 point de pourcentage par rapport à l'an dernier a une incidence concrète sur les budgets des ménages : sur un encours de prêt de 300 000 dollars, cela représente environ 170 dollars de plus par mois en principal et intérêts, le montant exact dépendant de la taille et des conditions du prêt. Le taux proposé à un emprunteur particulier peut différer de la moyenne de l'enquête selon des facteurs tels que les conditions du prêt et les qualifications de l'emprunteur. Les impôts, les assurances, l'entretien et les autres coûts de possession échappent également au taux annoncé.
Les chiffres des ventes d'octobre et la lecture des taux de novembre ne portent pas sur la même journée, et les achats immobiliers prennent généralement du temps à être finalisés. Néanmoins, la persistance de taux supérieurs à 7 % constitue un contexte important pour comprendre ce rythme de ventes exceptionnellement bas. Une légère variation hebdomadaire des taux ne signifie pas un retour à l'environnement d'emprunt nettement plus favorable de l'an dernier.
Une offre plus importante n'a pas inversé la hausse des prix
L'offre s'est améliorée en octobre, mais pas suffisamment pour provoquer une baisse du prix médian national sur un an. Les stocks de logements anciens ont progressé de 1,3 % par rapport à septembre pour atteindre 1,59 million d'unités, soit 5,1 mois d'offre, selon Reuters. Les stocks dépassaient de 4,6 % leur niveau de l'an dernier.
Le chiffre des mois d'offre estime la durée pendant laquelle les stocks disponibles dureraient au rythme de ventes en vigueur. Cette mesure peut augmenter parce que davantage de logements sont mis sur le marché, parce que les ventes sont plus lentes, ou les deux. En l'occurrence, la hausse des stocks a coïncidé avec un fort recul des ventes finalisées ; il ne faut donc pas y voir simplement une explosion du choix pour chaque acheteur local.
Le niveau des taux pèse également sur l'offre. Lorsque les taux hypothécaires en vigueur dépassent largement ceux des prêts contractés par de nombreux propriétaires actuels il y a plusieurs années, les propriétaires qui pourraient vendre ont moins d'incitation à mettre leur bien sur le marché et à souscrire un prêt plus coûteux — une dynamique communément appelée dans le secteur « effet de verrouillage » (lock-in effect). Les données de la NAR seules ne permettent pas d'isoler le poids exact de ce mécanisme au cours d'un mois donné, ce qui explique notamment pourquoi les chiffres des stocks sont analysés en parallèle des ventes et des prix.
Parallèlement, le prix médian des logements anciens a augmenté de 0,4 % sur un an pour atteindre 416 700 dollars en octobre, selon le rapport d'octobre de la NAR. Il s'agit du 40e mois consécutif de hausse annuelle des prix.
Le prix médian est le point médian des transactions, et non le prix d'un logement type dans chaque marché ; il peut être influencé par la composition des logements vendus ainsi que par l'évolution des valeurs immobilières individuelles. Pour les acheteurs potentiels, l'équation reste toutefois simple : un volume d'offres plus important ne se traduit pas automatiquement par des prix d'achat plus bas, en particulier lorsque le prix de vente médian reste supérieur à celui de l'an dernier.
Les primo-accédants perdent du terrain tandis que les achats au comptant restent à 29 %
Les primo-accédants représentaient 29 % des achats de logements anciens en octobre, contre 31 % en septembre et 32 % un an plus tôt, a indiqué la NAR. Cette variation sur un mois ne prouve pas à elle seule une tendance durable, mais la comparaison annuelle est cohérente avec la pression que les prix élevés et les taux hypothécaires exercent sur les acheteurs qui entrent sur le marché sans disposer des capitaux issus d'une vente immobilière antérieure.
Les acheteurs au comptant représentaient 29 % des transactions d'octobre. Leur présence ne signifie pas que les acheteurs au comptant sont insensibles aux prix immobiliers, mais ils ne subissent pas l'impact immédiat d'un nouveau taux hypothécaire de la même manière que les acheteurs financés.
Les données à venir montreront si cet équilibre évolue. La prochaine publication mensuelle des ventes de logements anciens de la NAR, son indice distinct des ventes en attente (pending home sales) — qui suit les contrats signés avant leur finalisation — et l'enquête hebdomadaire de Freddie Mac sur les taux hypothécaires sont les mesures que les observateurs suivent habituellement pour déterminer si l'offre, les prix et les coûts d'emprunt se rapprochent ou s'éloignent de leurs niveaux de l'an dernier.
Les principaux chiffres révèlent donc une situation difficile pour les ménages envisageant un achat : l'offre était modérément plus élevée et les taux se sont légèrement assouplis d'une semaine à l'autre, mais les ventes de logements anciens sont tombées à leur rythme annualisé le plus bas depuis 2010, le prix médian a atteint 416 700 dollars et le taux moyen des prêts fixes sur 30 ans s'est maintenu à 7,11 %.

