Les ventes de logements existants aux États-Unis reculent pour le troisième mois consécutif, tandis que l’offre atteint des sommets pluriannuels
Points clés
- •Les ventes de maisons individuelles existantes étaient inférieures de 25 % à leur niveau d’août 2019 et de 1,1 % à celui de l’année précédente.
- •Les ventes ont diminué dans le Sud, le Midwest et le Nord-Est, tandis qu’elles sont restées inchangées dans l’Ouest par rapport au niveau de juillet révisé à la baisse.
- •Le stock de maisons individuelles a atteint 1,42 million de logements et le nombre de mois d’offre est passé à 4,7.
- •Les ventes de copropriétés et de coopératives ont reculé à un rythme annuel de 360 000 unités, égalant le niveau le plus bas des données remontant à la fin de 2011.
- •Les marchés immobiliers locaux ont évolué de manière divergente : les prix des maisons individuelles ont baissé jusqu’à 26 % dans certains marchés, tandis qu’ils ont atteint de nouveaux sommets dans d’autres.
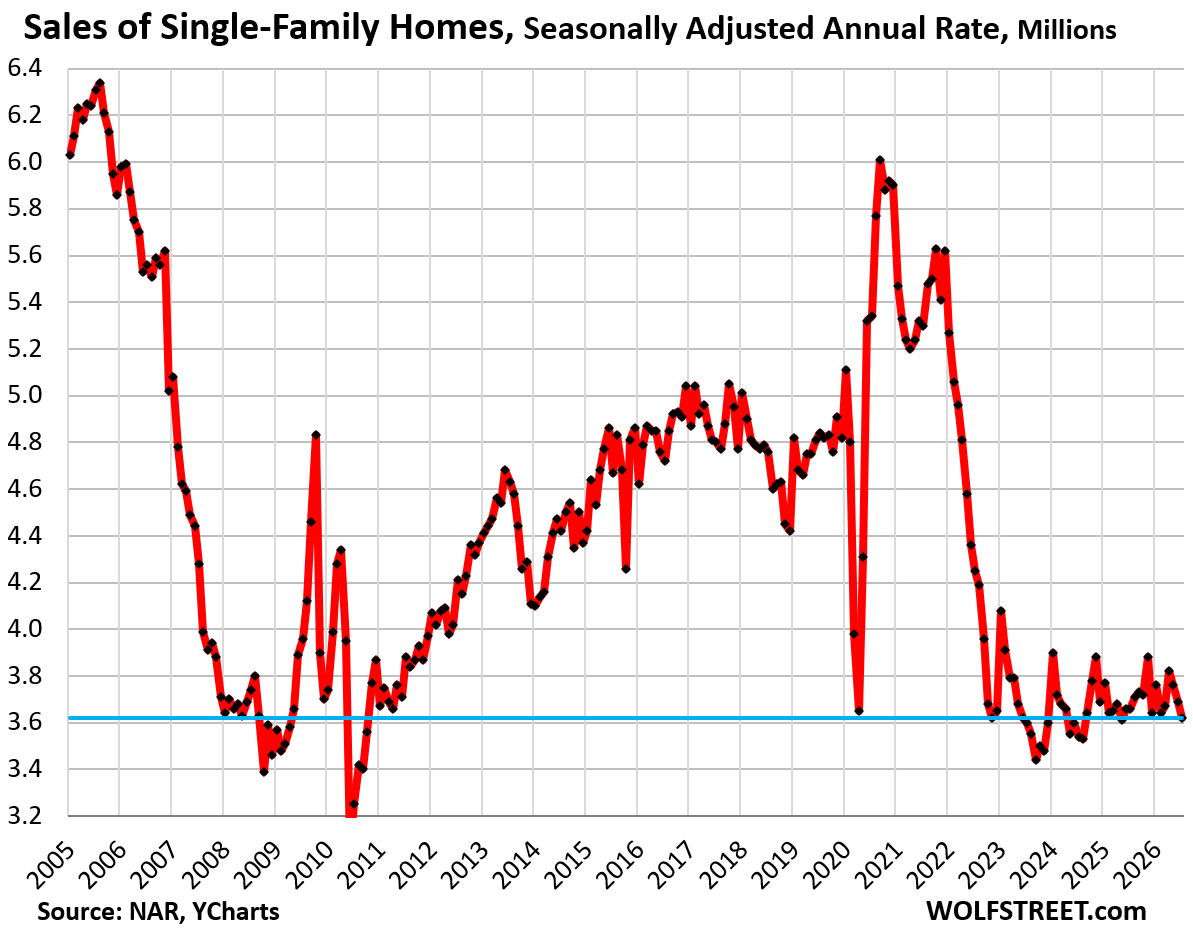
Les ventes de maisons individuelles existantes aux États-Unis ont diminué pour le troisième mois consécutif en août, tandis que les stocks et le nombre de mois d’offre ont atteint leurs niveaux les plus élevés depuis plusieurs années, selon les données publiées par la National Association of Realtors.
Les ventes de maisons individuelles existantes ont reculé de 1,9 % en août par rapport à juillet, en données désaisonnalisées, pour atteindre un rythme annuel désaisonnalisé de 3,62 millions de logements. Les ventes étaient inférieures de 1,1 % à leur niveau déjà déprimé de l’année précédente, de 25 % à celui d’août 2019, de 9 % à celui d’août 2009, pendant la crise immobilière, et de 5 % à celui d’août 1996.
Le stock de maisons individuelles à vendre a augmenté à 1,42 million de logements. L’offre est passée à 4,7 mois, soit le niveau enregistré à l’été 2016 et le plus élevé depuis novembre 2015. L’indicateur du nombre de mois d’offre reflète la quantité de stocks disponibles à la fin du mois par rapport au rythme des ventes durant ce mois. Comme les stocks ont augmenté alors que les ventes ont diminué, la hausse du nombre de mois d’offre reflète à la fois un plus grand nombre de logements disponibles et un rythme de ventes plus lent. Les prochaines publications montreront si cette offre plus élevée se maintient et si les baisses régionales des ventes s’étendent au-delà des trois régions qui ont reculé en août.
Les ventes de copropriétés et de coopératives ont également faibli. Elles ont diminué de 2,7 % par rapport à juillet, pour atteindre un rythme annuel désaisonnalisé de 360 000 unités, égalant le niveau le plus bas jamais enregistré dans les données remontant à la fin de 2011. Les ventes ont reculé de 2,7 % par rapport à août 2025, de 39 % par rapport à août 2019 et de 35 % par rapport à août 2012, premier mois d’août inclus dans la série de données.
L’offre de copropriétés est passée à 6,6 mois, égalant le niveau de mai 2025 et atteignant son plus haut niveau depuis 2012.
Les ventes par région
Les ventes de logements existants, comprenant les maisons individuelles, les copropriétés et les coopératives, ont diminué d’un mois sur l’autre dans trois des quatre régions des États-Unis. Dans l’Ouest, les ventes sont restées inchangées par rapport au niveau de juillet révisé à la baisse.
Dans le Sud, le rythme annuel désaisonnalisé des ventes a diminué de 1,6 % en août par rapport à juillet, marquant un troisième recul mensuel consécutif. Les ventes ont atteint 1,84 million de logements. Par rapport aux mois d’août des années précédentes, les variations étaient les suivantes :
- 2025 : 0 % sur un an
- 2024 : +4,0 %
- 2023 : 0 %
- 2022 : -12,4 %
- 2019 : -20,0 %
- 2018 : -18,2 %
Dans l’Ouest, le rythme annuel désaisonnalisé est resté à 720 000 logements, égalant le chiffre de juillet révisé à la baisse. Par rapport aux mois d’août des années précédentes :
- 2025 : -2,7 % sur un an
- 2024 : -2,7 %
- 2023 : -2,7 %
- 2022 : -19,1 %
- 2019 : -36,8 %
- 2018 : -35,7 %
Dans le Midwest, le rythme annuel désaisonnalisé des ventes a diminué de 3,1 %, à 940 000 logements, soit un quatrième recul mensuel consécutif. Par rapport aux mois d’août des années précédentes :
- 2025 : +2,1 % sur un an
- 2024 : +4,3 %
- 2023 : 0 %
- 2022 : -19,2 %
- 2019 : -23,6 %
- 2018 : -23,6 %
Dans le Nord-Est, le rythme annuel désaisonnalisé a diminué de 4,0 %, à 480 000 logements. Par rapport aux mois d’août des années précédentes :
- 2025 : -2,0 % sur un an
- 2024 : -2,0 %
- 2023 : 0 %
- 2022 : -22,6 %
- 2019 : -31,4 %
- 2018 : -31,4 %
Taux hypothécaires, inflation et prix des logements
Le taux moyen des prêts hypothécaires fixes sur 30 ans est monté à 6,76 %, selon la mesure hebdomadaire de Freddie Mac. Dans le contexte des cinq dernières décennies, ce taux n’est pas historiquement élevé. Il l’est en comparaison avec la période de répression financière de la Réserve fédérale, qui a commencé en 2008 et s’est poursuivie, après une pause, jusqu’en 2022.
Durant cette période, la Réserve fédérale a acheté des milliers de milliards de dollars de titres du Trésor et de titres adossés à des créances hypothécaires, ou MBS, afin de contenir les taux hypothécaires et les autres taux d’intérêt tout en soutenant la hausse des prix des logements et d’autres actifs.
Cette période s’est achevée en 2022, avec une inflation des prix à la consommation à son plus haut niveau en 40 ans et une hausse historique des prix des logements sur deux ans. Cette hausse a ensuite contribué à ce qui a été décrit comme une « crise de l’accessibilité » et a coïncidé avec la faiblesse des ventes de logements. Les taux hypothécaires proches de 7 % se situent dans le bas de la fourchette observée avant le début de la répression financière de la Fed.
Prix nationaux et locaux des logements
Le prix médian national d’une maison individuelle a diminué suivant les tendances saisonnières pour atteindre 434 800 $ en août, en données non désaisonnalisées. Il était en hausse de 1,7 % par rapport à l’année précédente.
La crise de l’accessibilité a fait suite à une hausse de 40 % du prix médian national des maisons individuelles au cours des deux années jusqu’à la mi-2022, alors que les prix étaient déjà élevés. Depuis la fin de 2022, les salaires nationaux ont progressé plus rapidement que le prix médian national des maisons individuelles, réduisant progressivement la pression liée à l’accessibilité au fil du temps.
La flambée des prix des logements a pris fin en juin 2022. Au cours des quatre années et plus qui ont suivi, la source a fait état des variations suivantes :
- Prix médian national des maisons individuelles : +3,3 % sur la période couverte par le rapport
- Rémunération horaire moyenne : +17,3 % jusqu’en août
- Indice des prix à la consommation (CPI) : +12,8 % jusqu’en juillet
Les prix médians nationaux ne reflètent toutefois pas directement la situation des acheteurs et vendeurs individuels, car les marchés locaux varient considérablement. Dans 15 marchés de grande taille, les prix des maisons individuelles ont diminué de 11 % à 26 %, notamment :
- Austin, Texas : -26 %
- Oakland, Californie : -24 %
- Cape Coral, Floride : -22 %
- La Nouvelle-Orléans, Louisiane : -20 %
Dans d’autres grandes villes, les prix ont continué de progresser pour atteindre de nouveaux sommets. Les plus fortes hausses sur un an parmi les marchés cités étaient les suivantes :
- Chicago : +4,9 %
- Rochester : +4,4 %
- New York : +4,1 %
- Milwaukee : +3,5 %
Le prix médian national des copropriétés et des coopératives a également diminué suivant les tendances saisonnières en août, mais il était en hausse de 1,5 % sur un an. Dans de nombreux marchés locaux de copropriétés, les prix ont fortement baissé par rapport à leurs sommets. La source cite des baisses de 15 % à 33 % par rapport aux niveaux records dans 33 marchés de grande taille, plusieurs étant passés sous leurs sommets de 2006. Parmi les exemples figurent :
- Cape Coral, Floride : -33 %
- Oakland, Californie : -32 %
- Petersburg, Floride : -30 %
- Austin, Texas : -28 %
- Fort Myers, Floride : -27 %
- Comté de Sarasota, Floride : -24 %
- Garland, Texas : -22 %
- Tampa, Floride : -21 %
L’analyse connexe de Wolf Street est disponible dans « Oh Dear, Condo Prices Fell by 15% to 33% in 33 Bigger Markets, Some Below 2006 Levels, as Historic Condo Bubbles Deflate ». Son analyse précédente des prix des maisons individuelles est disponible ici.

