Statistiques des ETF Bitcoin 2026 : les fonds spot américains détiennent 111,09 milliards de dollars tandis que les flux d'octobre repassent dans le rouge
Points clés
- •Les ETF Bitcoin spot américains ont attiré 57,79 milliards de dollars d'entrées nettes cumulées depuis leur lancement le 11 janvier 2024, portant l'actif net total à 111,09 milliards de dollars au 8 octobre 2026.
- •L'IBIT de BlackRock détient 68,67 milliards de dollars d'actifs — plus de 60 % du total américain et plus de quatre fois le FBTC de Fidelity — tandis que le GBTC de Grayscale a enregistré 27,94 milliards de dollars de sorties cumulées avec ses frais de 1,50 %.
- •Après environ 2,65 milliards de dollars d'entrées en septembre, les fonds américains ont enregistré une sortie nette de 484,9 millions de dollars le 7 octobre 2026 — la plus importante sortie quotidienne depuis le 25 juin et environ 2,1 écarts-types en dessous du flux quotidien moyen sur 90 jours.
- •Les frais de gestion des ETF Bitcoin spot américains s'étagent sur un facteur dix, de 0,15 % à 1,50 % par an, la plupart des lancements de janvier 2024 étant tarifés sous 0,25 % pour concurrencer le GBTC.
- •Les investisseurs européens s'appuient sur des ETP adossés physiquement car les règles UCITS interdisent les ETF Bitcoin à actif unique ; si chaque grand produit européen affiche un rendement négatif sur 12 mois, les gains sur trois ans s'échelonnent d'environ 174 % à 190 %.
Les ETF Bitcoin spot ont transformé la manière dont des millions de personnes investissent dans les cryptomonnaies. Depuis le début de la cotation des premiers ETF Bitcoin spot américains le 11 janvier 2024, ces produits ont attiré des dizaines de milliards de dollars d'entrées nettes cumulées de la part d'investisseurs particuliers et institutionnels. Au 8 octobre 2026, l'actif net total des ETF Bitcoin spot américains s'élève à 111,09 milliards de dollars — un chiffre qui place l'ensemble de ces fonds parmi les plus grandes réserves de Bitcoin détenues par des institutions financières dans le monde.
La croissance a été rapide, mais les flux qui la sous-tendent se sont révélés volatils. Les entrées nettes cumulées totalisent 57,79 milliards de dollars, une somme construite grâce à des achats massifs au démarrage, une phase de sorties à mi-2026 et un net rebond de fin d'été.
Ce rapport compile les dernières données sur les actifs des ETF Bitcoin, les flux quotidiens, les structures de frais, la performance à long terme et le marché parallèle des produits négociés en bourse européens. Toutes les figures sont celles du 8 octobre 2026, sauf indication contraire. Les données proviennent de SoSoValue, Farside Investors, CoinDesk, ETF Database et justETF.
Tableau 1 : Statistiques clés des ETF Bitcoin américains au 8 octobre 2026. Source : SoSoValue, Farside Investors, CoinDesk.
Un chemin semé d'embûches vers 57,79 milliards de dollars d'entrées cumulées
La route vers 57,79 milliards de dollars n'a pas été fluide. Les flux nets cumulés sont repassés en négatif à mi-2026, atteignant un point bas de -5,76 milliards de dollars en juillet avant de se redresser fortement en août et septembre — un rebond qui a montré la vitesse à laquelle le sentiment peut basculer sur ce marché.
Le flux net cumulé 2026 s'élève à seulement 717 millions de dollars, une marge mince au-dessus de zéro compte tenu des totaux cumulés en jeu. L'essentiel des entrées historiques est arrivé en 2024, lorsque les fonds étaient nouveaux et la demande des allocateurs institutionnels élevée.
L'IBIT de BlackRock écrase la concurrence
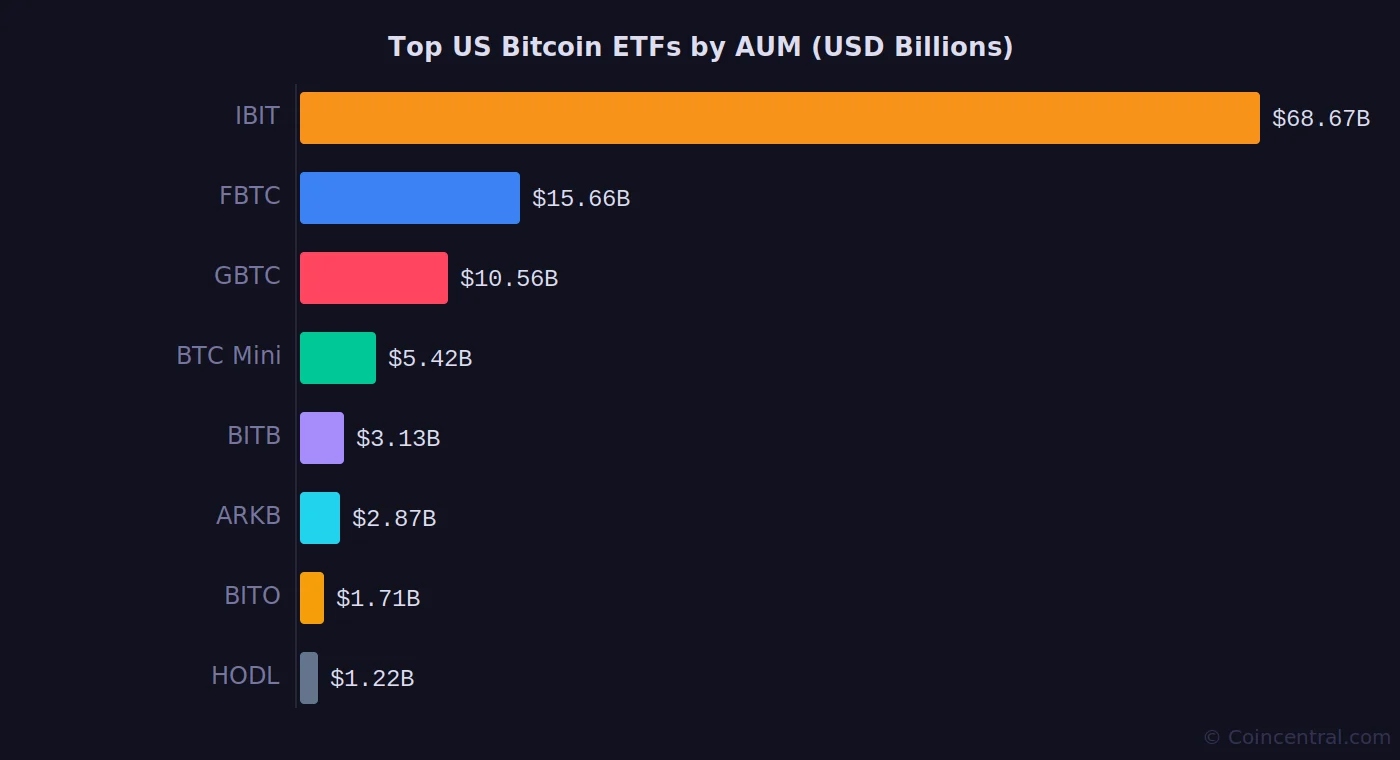
L'iShares Bitcoin Trust (IBIT) de BlackRock se situe bien au-dessus de tous les autres fonds américains. L'IBIT détient 68,67 milliards de dollars d'actifs, soit plus de quatre fois les 15,66 milliards de dollars du FBTC de Fidelity, deuxième du classement.
Cette domination reflète la capacité de BlackRock à distribuer ses produits via les grandes plateformes de courtage, les réseaux de conseillers en gestion de patrimoine et les conseillers en investissement enregistrés. Le fonds a été lancé le même jour que neuf concurrents en janvier 2024, mais a rapidement pris les devants.
Le Bitcoin Trust (GBTC) d'origine de Grayscale, autrefois le seul produit Bitcoin institutionnel de grande envergure, fait face à des sorties régulières depuis sa conversion en ETF en janvier 2024. Ses frais annuels de 1,50 % sont les plus élevés parmi les ETF Bitcoin spot et ont poussé de nombreux investisseurs vers des alternatives moins coûteuses.
Tableau 2 : Principaux ETF Bitcoin américains par actif, 8 octobre 2026. Source : SoSoValue, ETF Database.
Graphique 1 : Principaux ETF Bitcoin américains par actif sous gestion. Source : SoSoValue.
Grayscale a lancé son Bitcoin Mini Trust (BTC) comme alternative à faibles frais au GBTC. Le Mini Trust ne facture que 0,15 % par an et a réuni 5,42 milliards de dollars d'actifs. Il détient 142 230 BTC — plus de Bitcoin que l'ARKB malgré un actif en dollars moindre, en raison des différences de prix au moment des achats.
Le Morgan Stanley Bitcoin Trust (MSBT) a également connu une croissance rapide, atteignant 903,8 millions de dollars d'actifs, selon ETF Database. Le fonds ne figure pas dans le classement ci-dessus mais fait partie du paysage plus large des ETF Bitcoin américains ; son volume quotidien moyen n'était pas publiquement disponible au moment de ce rapport.
Flux quotidiens : un septembre solide s'estompe en octobre
Les flux des ETF Bitcoin fin septembre et début octobre 2026 ont suivi une trajectoire claire : un démarrage fort, une érosion progressive, puis un net retournement. Le 21 septembre a enregistré la plus importante entrée quotidienne de la période, à 999 millions de dollars. Au 7 octobre, les fonds affichaient une sortie quotidienne de 484,9 millions de dollars.
Les données de Farside Investors montrent la vitesse du retournement. Après environ 2,65 milliards de dollars d'entrées nettes en septembre, octobre était déjà déficitaire de 165,6 millions de dollars au 7 octobre.
Les flux ont été volatils sur des périodes de six séances. Entre le 1er et le 7 octobre, le marché a oscillé entre petites entrées et sorties sur des jours consécutifs avant que la sortie du 7 octobre ne creuse brutalement l'écart.
Tableau 3 : Flux nets quotidiens des ETF Bitcoin, du 21 septembre au 7 octobre 2026. Source : Farside Investors.
Graphique 2 : Flux nets quotidiens des ETF Bitcoin, du 21 septembre au 7 octobre 2026. Source : Farside Investors.
La trajectoire sur la seconde quinzaine de septembre était clairement orientée à la baisse. L'entrée de 999 millions de dollars du 21 septembre a été suivie de totaux quotidiens de plus en plus faibles, la première sortie significative arrivant le 30 septembre. Octobre s'est ouvert sur une tentative de reprise qui n'a jamais retrouvé la dynamique de la mi-septembre. L'écart entre le pic du 21 septembre et le creux du 7 octobre, à -484,9 millions de dollars, illustre la rapidité avec laquelle le sentiment sur les ETF peut changer.
Pour les lecteurs qui suivent la prochaine phase du marché, les indicateurs les plus directement observables sont les flux nets mensuels, la concentration des actifs dans les plus grands fonds, et l'éventualité que les écarts de frais continuent de coïncider avec des transferts d'actifs entre produits. Les données disponibles n'établissent pas qu'un facteur quelconque cause les mouvements quotidiens du prix du Bitcoin, mais elles montrent où se concentre la demande et la rapidité avec laquelle les flux au niveau des fonds peuvent évoluer.
La sortie du 7 octobre en perspective
Le 7 octobre 2026, les ETF Bitcoin spot américains ont enregistré des sorties nettes de 484,9 millions de dollars, selon les données de SoSoValue. CoinDesk a rapporté un chiffre de 487,1 millions de dollars, l'écart s'expliquant par des arrondis et le moment de la collecte des données. Dans les deux cas, il s'agit de la plus importante sortie quotidienne depuis le 25 juin 2026.
Statistiquement, la séance constituait une valeur aberrante. La sortie se situait 2,1 écarts-types en dessous de l'entrée quotidienne moyenne sur 90 jours, d'environ 92 millions de dollars. Dans une distribution, environ 95 % des observations tombent dans deux écarts-types de la moyenne ; une lecture au-delà de ce seuil place donc le 7 octobre dans les 2 à 3 % les plus faibles de l'ensemble des résultats quotidiens sur la période.
Les pertes de la journée se sont réparties entre plusieurs fonds. L'IBIT de BlackRock a représenté la plus grande part, à 207,7 millions de dollars, soit environ 43 % de la sortie totale à lui seul.
Tableau 4 : Sorties des ETF Bitcoin du 7 octobre 2026 par fonds. Source : Farside Investors.
Le Bitcoin se négociait autour de 83 000 dollars pendant la séance de sortie. Les analystes ont désigné la zone 80 500–81 500 dollars comme un niveau de support clé, la moyenne mobile sur 50 jours se trouvant dans la même zone. Une rupture sous ce niveau pourrait ouvrir la voie vers 80 000 dollars et perturber la tendance haussière plus large.
Le contexte du début d'année éclaire ce mouvement. Le maximum historique de sortie quotidienne tous fonds confondus est de 1,11 milliard de dollars ; la sortie du 7 octobre, à -484,9 millions de dollars, était importante mais n'a pas atteint cette extrémité. L'entrée quotidienne maximale enregistrée est de 1,37 milliard de dollars.
Le contraste avec septembre est net. Septembre a vu des flux quotidiens positifs tous les jours sauf un, tandis qu'octobre peine à trouver un intérêt acheteur constant. Les analystes ont souligné ce point comme une préoccupation, sachant que le Bitcoin a besoin d'une demande ETF soutenue pour franchir ses niveaux de résistance récents.
Frais : un écart d'un facteur dix entre produits spot
Les frais de gestion sur le marché américain des ETF Bitcoin spot s'étagent de 0,15 % à 1,50 % par an — un écart d'un facteur dix entre les produits les moins chers et les plus chers, qui peut entamer sensiblement les rendements sur plusieurs années.
La plupart des fonds lancés en janvier 2024 ont fixé leurs frais sous 0,25 % pour attirer les investisseurs loin du taux bien plus élevé du GBTC. L'EZBC de Franklin à 0,19 % et le BITB de Bitwise à 0,20 % figurent parmi les tarifs les plus compétitifs. Le Grayscale Bitcoin Mini Trust (BTC) facture 0,15 %, les frais les plus bas parmi les produits spot d'un émetteur majeur ; Grayscale l'a créé précisément pour offrir aux investisseurs une alternative au GBTC au sein de sa propre gamme.
Tableau 5 : Frais annuels des ETF Bitcoin spot américains classés par tarif. Source : SoSoValue, ETF Database.
Graphique 3 : Frais annuels des ETF Bitcoin américains du plus élevé au plus bas. Source : ETF Database.
La concurrence sur les frais a été une caractéristique déterminante de ce marché dès le premier jour. La plupart des fonds ont suspendu leurs frais pendant une période d'introduction après le lancement, puis se sont stabilisés à leurs tarifs définitifs, et le marché s'est largement concentré autour de 0,20 % à 0,25 % pour les principaux produits spot.
Les sorties persistantes du GBTC confirment que les investisseurs sensibles aux frais y prêtent attention. Le fonds a enregistré 27,94 milliards de dollars de sorties nettes cumulées depuis sa conversion en format ETF, et une grande partie de cet argent semble s'être dirigée vers l'IBIT, le FBTC et d'autres alternatives moins coûteuses.
Europe : les ETP comblent le vide laissé par les règles UCITS
Les investisseurs européens n'ont pas accès aux ETF Bitcoin au sens traditionnel. La réglementation européenne dite UCITS impose aux fonds d'investissement de détenir un panier d'actifs diversifié. Un fonds Bitcoin à actif unique ne remplit pas ces conditions, contrairement aux États-Unis.
À la place, les investisseurs européens utilisent des notes négociées en bourse (ETN) et des produits négociés en bourse (ETP) adossés physiquement au Bitcoin. Ces produits détiennent du Bitcoin réel pour le compte des investisseurs et sont cotés sur des bourses européennes, mais ils sont structurés différemment des ETF en droit des valeurs mobilières local.
Les trois plus grands produits européens sont gérés par CoinShares, WisdomTree et iShares. Les trois facturent 0,15 % par an et détiennent entre 1 386 et 1 618 millions d'euros d'actifs — une fraction de ce que détient l'IBIT à lui seul, ce qui souligne la taille bien supérieure du marché américain.
Tableau 6 : Principaux ETP Bitcoin européens par taille de fonds. Source : justETF, au 7 octobre 2026.
Graphique 4 : Principaux ETP Bitcoin européens par actif sous gestion. Source : justETF.
L'éventail des frais est plus large en Europe qu'aux États-Unis. Le Bitwise Physical Bitcoin ETPure 2,00 %, le tarif le plus élevé parmi les produits adossés physiquement dans le monde. À l'autre extrémité, le Bitwise Core Bitcoin ETP ne facture que 0,05 %, moins que n'importe quel ETF spot américain.
Le 21shares Bitcoin ETP et le 21shares Bitcoin Core ETP proviennent du même émetteur mais affichent des tarifs très différents : 1,49 % contre 0,10 %. Le produit Core, lancé plus tard, a été tarifé pour concurrencer les options les moins chères du marché, tandis que le produit d'origine a conservé ses frais plus élevés.
Performance des ETP européens : rouge sur un an, solide sur trois ans
Tous les ETP Bitcoin européens ont affiché un rendement négatif sur 12 mois jusqu'à début octobre 2026, le prix du Bitcoin ayant reculé depuis les sommets atteints fin 2025, entraînant à la baisse tous les produits adossés physiquement, quel que soit leur niveau de frais.
La meilleure performance sur un an revient au 1Valour Bitcoin Physical Staking, à -22,54 % ; ce produit inclut une composante de rendement de staking Bitcoin qui compense une partie de la perte liée au prix et du poids des frais. La pire performance est celle du Bitwise Physical Bitcoin ETP, à -25,09 %, pénalisé en grande partie par ses frais annuels de 2,00 %.
Sur trois mois, le tableau est bien meilleur. Presque tous les produits ont affiché des rendements compris entre 43 % et 46 % sur les trois mois jusqu'à début octobre 2026, reflétant la forte reprise du prix du Bitcoin de juillet à septembre 2026.
Tableau 7 : Rendements cumulés des ETP Bitcoin européens par période. Source : justETF, 7 octobre 2026.
Graphique 5 : Rendements sur 1 an des ETP Bitcoin européens sur échelle zoomée (base : -22 %). Barre plus courte = meilleur rendement. Source : justETF.
Comme les chiffres sur un an se concentrent entre -22,54 % et -25,09 %, les différences ne deviennent visibles que sur une échelle zoomée. L'écart de 2,55 points de pourcentage entre le meilleur et le pire est significatif dans le temps, et les frais constituent le principal moteur de cet écart.
Sur trois ans, les résultats sont bien plus positifs. Le 21shares Bitcoin Core ETP mène à +189,64 %, suivi du WisdomTree Physical Bitcoin à +188,71 % et de l'Invesco Physical Bitcoin à +188,55 %. La performance sur trois ans la plus faible avec des données disponibles est celle du Bitwise Physical Bitcoin ETP, à +173,87 %, plombé par ses frais annuels de 2,00 % cumulés sur la période.
IBIT vs FBTC vs GBTC : trois fonds, trois histoires d'investisseurs
Trois fonds dominent le marché américain des ETF Bitcoin : l'IBIT de BlackRock, le FBTC de Fidelity et le GBTC de Grayscale. À eux trois, ils détiennent environ 94,9 milliards de dollars d'actifs, soit environ 85 % du total des ETF Bitcoin spot américains.
La domination de l'IBIT est évidente sur tous les indicateurs. Il détient 68,67 milliards de dollars d'actifs, contre 15,66 milliards pour le FBTC et 10,56 milliards pour le GBTC. Son volume de négociation quotidien de 118 millions de dollars le 8 octobre représentait plus de 15 fois celui de chacun de ses deux concurrents les plus proches.
Les trois fonds racontent trois histoires très différentes du comportement des investisseurs. L'IBIT a attiré 65,72 milliards de dollars d'entrées nettes cumulées et le FBTC 10,73 milliards, tandis que le GBTC a subi 27,94 milliards de dollars de sorties nettes cumulées — un contraste qui illustre le déplacement plus large des placements des investisseurs Bitcoin.
Tableau 8 : Comparaison côte à côte de l'IBIT, du FBTC et du GBTC. Source : Farside Investors, SoSoValue, ETF Database.
Le GBTC est le seul grand fonds à se négocier avec une décote par rapport à la valeur liquidative, à -0,05 %, ce qui signifie que les investisseurs paient légèrement moins que la valeur du Bitcoin derrière chaque part. Le FBTC affiche la plus forte prime, à +0,43 %, ce qui signifie que les investisseurs paient légèrement plus que la valeur liquidative pour détenir des parts. Ces écarts sont faibles mais méritent d'être suivis dans le temps.
Fait notable, la sortie quotidienne maximale du GBTC, à 642,5 millions de, dépasse celle de l'IBIT, à 528,3 millions de dollars, alors même que l'IBIT est plus de six fois plus grand en termes d'actif. Cela reflète l'intense pression vendeuse subie par le GBTC juste après sa conversion en ETF, lorsque les investisseurs bloqués pendant des années ont enfin pu sortir.
Depuis le début de l'année, le GBTC recule de 3,25 %, contre -2,34 % pour l'IBIT et -2,30 % pour le FBTC. Le point de pourcentage supplémentaire de sous-performance s'explique en grande partie par l'avantage de frais de 1,25 point de pourcentage dont l'IBIT et le FBTC bénéficient par rapport au GBTC.
Points clés
- Les ETF Bitcoin ont attiré 57,79 milliards de dollars d'entrées nettes depuis leur lancement le 11 janvier 2024. L'actif total des fonds américains s'élève à 111,09 milliards de dollars, l'IBIT de BlackRock détenant à lui seul plus de 60 % de ce total.
- Les flux sont devenus erratiques en octobre 2026. Après un septembre solide avec 2,65 milliards de dollars d'entrées mensuelles, le marché a enregistré une sortie de 484,9 millions de dollars le 7 octobre — la plus importante depuis plus de trois mois — plaçant octobre sur la voie d'un premier mois négatif depuis le creux de juillet.
- La concurrence sur les frais a été intense. La plupart des nouveaux ETF spot ont été tarifés sous 0,25 % au lancement, exerçant une pression constante sur les 1,50 % du GBTC. Le GBTC a perdu près de 28 milliards de dollars de flux nets cumulés alors que les investisseurs se tournaient vers des options moins chères.
- En Europe, le marché des ETP Bitcoin croît mais reste petit par rapport aux États-Unis. Les trois premiers produits détiennent entre 1,4 et 1,6 milliard d'euros chacun, et les structures de frais y sont plus variées, de 0,05 % à 2,00 % par an.
- La performance sur 12 mois a été négative pour tous les produits européens en raison du repli du prix du Bitcoin depuis les sommets de 2025. Sur trois ans, la plupart des ETP européens affichent des rendements entre 173 % et 189 %, reflétant l'appréciation à long terme du Bitcoin.
Sources
- SoSoValue : données de flux nets et d'actifs des ETF Bitcoin spot américains
- Farside Investors : données quotidiennes des flux des ETF Bitcoin
- CoinDesk : « Bitcoin ETF Investors Head for the Exit » (8 octobre 2026)
- ETF Database : liste, frais et aperçu des ETF Bitcoin américains
- justETF : données et rendements des ETP Bitcoin européens
Cet article est initialement paru sur CoinCentral.

