Quand les banques ne remboursent pas les débits non autorisés : comment les clients nigérians peuvent escalater leurs réclamations
Points clés
- •Selon les réglementations de la Central Bank of Nigeria, les banques nigérianes doivent accuser réception des réclamations des clients sous 24 à 48 heures et résoudre la plupart des problèmes sous 14 jours ouvrés.
- •Les clients doivent obtenir un numéro de référence officiel et conserver des traces de toutes leurs communications avec leur banque avant d'escalader un litige auprès d'un régulateur.
- •Les réclamations non résolues contre les banques peuvent être soumises via le portail du Département de protection des consommateurs de la CBN à l'adresse consumerportal.cbn.gov.ng.
- •La FCCPC, créée en vertu de la Federal Competition and Consumer Protection Act 2018, traite les litiges financiers impliquant des prêts ou des services hors de la supervision de la CBN et peut infliger des sanctions aux entreprises.
- •Les cas de fraude suspectée importants, incluant les transferts non autorisés, la fraude par échange de carte SIM ou la prise de contrôle de compte, doivent également être signalés à l'unité de cybercriminalité de la police nigériane ou à la Economic and Financial Crimes Commission.
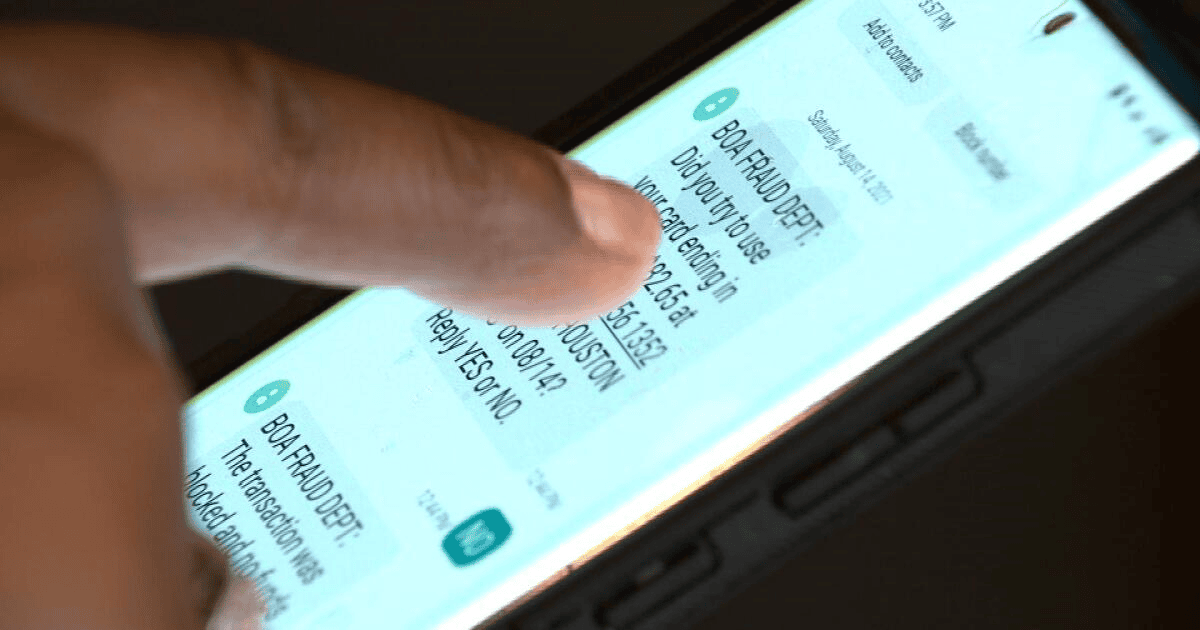
Tout commence souvent par une notification qui prend le titulaire du compte au dépourvu : de l'argent a quitté un compte bancaire sans l'autorisation de son propriétaire. La réaction naturelle consiste à signaler le problème à la banque et à attendre une résolution rapide. Au lieu de cela, de nombreux clients se retrouvent bloqués dans un entre-deux frustrant tandis que les jours se transforment en semaines. La banque peut rejeter la réclamation, promettre vaguement d'examiner le dossier ou, pire, rester complètement silencieuse. Le client a tout fait dans les règles, mais rien ne change.
Pour un grand nombre de clients au Nigeria, ce scénario est monnaie courante et profondément frustrant. Avec des opérations bancaires quotidiennes qui se déroulent de plus en plus via des applications, des transferts et des canaux électroniques, les litiges liés aux transactions non autorisées sont devenus une préoccupation croissante. Mais lorsqu'une banque cesse de répondre ou balaie les réclamations d'un revers de main, des options restent disponibles. Les régulateurs habilités à aider peuvent intervenir et agir. Voici un guide simple sur la marche à suivre.
Tout documenter avant d'escalader
Lorsqu'on traite des problèmes bancaires, en particulier des retraits d'argent non autorisés, il est essentiel de conserver une trace claire de toutes les communications avec la banque avant d'escalader la réclamation. Cette étape est cruciale car les régulateurs voudront savoir si le client a d'abord tenté de résoudre le problème en interne.
Commencez par vous rendre en personne dans une agence bancaire. Parlez à un représentant du service client et demandez que la réclamation soit officiellement enregistrée, en veillant à obtenir un numéro de référence pour votre dossier. Les clients qui déposent une réclamation en ligne ou via l'application de la banque doivent faire des captures d'écran de tout : la soumission, le message d'accusé de réception et toute réponse reçue de la banque. Ce numéro de référence et cette trace écrite deviennent le cœur de toute escalade ultérieure, car les régulateurs demandent aux plaignants de prouver un contact préalable avec l'institution.
Lors de la rédaction de la réclamation, soyez aussi précis que possible. Mentionnez le montant exact impliqué, la date de la transaction, le type de transaction et une description claire de ce qui s'est mal passé. Par exemple, dire « Je n'ai pas autorisé ce transfert » ou « J'ai été débité deux fois pour la même transaction » est bien plus clair que de dire simplement « de l'argent a quitté mon compte. Remboursez-moi. »
Les banques soumises à des délais selon les règles de la CBN
En vertu des réglementations établies par la Central Bank of Nigeria (CBN), les banques sont tenues de traiter les réclamations dans des délais précis. Elles doivent accuser réception d'une réclamation sous 24 à 48 heures et viser àoudre la plupart des problèmes sous 14 jours ouvrés. Ces délais offrent aux clients un critère objectif : une fois la fenêtre de résolution close sans issue satisfaisante, la réclamation datée, le numéro de référence et les réponses conservées constituent un dossier d'escalade prêt à l'emploi. Une banque qui prend plus de temps sans résoudre le problème de manière satisfaisante donne au client des motifs valables pour escalader davantage sa réclamation.
En suivant ces étapes, les clients bâtissent une base solide pour résoudre efficacement leurs problèmes bancaires.
La voie de la protection des consommateurs de la CBN
La Central Bank of Nigeria constitue l'autorité principale supervisant toutes les banques commerciales, les banques de microfinance et la plupart des institutions financières du pays. Lorsque les problèmes avec une banque ne peuvent être résolus directement, le Département de protection des consommateurs de la CBN existe pour aider.
Les réclamations peuvent être déposées via le portail de protection des consommateurs de la CBN à l'adresse consumerportal.cbn.gov.ng. Les plaignants doivent être prêts à fournir les informations clés : leurs données personnelles, le nom de l'institution financière impliquée, une description claire du problème et toute preuve de tentatives de résolution directe avec la banque. Il est également important de télécharger tous les documents pertinents, tels que les relevés bancaires, les captures d'écran, les lettres et les numéros de référence.
La CBN traite ces réclamations avec le plus grand sérieux. Une fois une réclamation valide soumise, la banque doit répondre et s'efforcer de résoudre le problème, en particulier lorsque de l'argent a été retiré d'un compte. Contrairement aux réclamations individuelles des clients, que les banques peuvent ignorer, les directives de la CBN ont un poids que les banques savent devoir respecter.
Le rôle de la FCCPC
Si le problème concerne une plateforme de paiement, un opérateur de mobile money ou une entreprise fintech qui n'est pas une banque traditionnelle, la CBN couvre néanmoins un grand nombre d'entre eux. Toutefois, pour les questions impliquant spécifiquement des prêts ou d'autres services de consommation qui relèvent des directives de la CBN, la destination appropriée est la Federal Competition and Consumer Protection Commission (FCCPC), accessible à l'adresse fccpc.gov.ng.
Les consommateurs nigérians disposent de droits et d'options importants dans leurs relations avec les banques et les fournisseurs de services financiers. Le Consumer Protection Council et la Central Bank of Nigeria ont mis en place des processus permettant aux consommateurs de signaler leurs réclamations. Pourtant, beaucoup de personnes ignorent qu'il existe une autre autorité que la CBN pour les questions financières.
Si le processus de la CBN n'avance pas, les clients peuvent demander un arbitrage ou porter leur dossier devant la FCCPC. La commission, créée en vertu de la Federal Competition and Consumer Protection Act 2018 comme successeur de l'ancien Consumer Protection Council, est dédiée à la protection des consommateurs dans tous les secteurs, y compris la finance. Lorsqu'une banque ou un service fintech a traité un client de manière injuste, l'a induit en erreur ou a refusé un remboursement légitime sans raison valable, une réclamation peut être déposée directement auprès de la FCCPC. La FCCPC a le pouvoir d'enquêter sur le dossier, d'infliger des sanctions aux entreprises et de veiller à ce que les préoccupations soient prises en compte.
Mesures pratiques pendant le traitement de la réclamation
Pendant qu'une réclamation est en cours de traitement, quelques mesures pratiques méritent d'être prises.
Premièrement, tout mettre par écrit. Si les échanges avec la banque ont eu lieu uniquement par téléphone, faites suivre chaque conversation d'un e-mail ou d'un message écrit résumant ce qui a été dit et ce qui a été promis. Cela crée une trace que la banque ne pourra pas contredire ultérieurement.
Deuxièmement, si le montant contesté est significatif et qu'une fraude est suspectée, signalez-le à l'unité de cybercriminalité de la Nigeria Police Force ou à la Economic and Financial Crimes Commission. Cela est particulièrement important pour les cas impliquant des transferts d'argent non autorisés, la fraude par échange de carte SIM ou la prise contrôle de compte.
Troisièmement, faites preuve de persévérance sans être agressif. Les régulateurs répondent aux réclamations claires, documentées et bien organisées. Plus un client a de preuves et plus sa soumission est organisée, plus les choses avancent rapidement.
Les clients bancaires nigérians ont plus de pouvoir qu'ils ne le pensent. Une banque qui compte sur la frustration et le silence de ses clients n'est pas une stratégie que quiconque doit accepter.

