L'inflation britannique accélère à 2,9 % sous l'effet de l'énergie tandis que la Banque d'Angleterre face à un choix de taux difficile
Points clés
- •L'inflation globale est restée au-dessus de l'objectif de 2 % de la Banque d'Angleterre malgré une conformité aux attentes du marché.
- •L'inflation sous-jacente s'est maintenue à 2,6 %, tandis que l'inflation des services est restée inchangée à 3,4 %, indiquant une accélération limitée des prix domestiques.
- •La croissance des salaires moyens a ralenti à 3,9 % en juillet contre 4,2 % précédemment, et les demandes d'allocations chômage ont augmenté de 27 800 en août.
- •La Banque d'Angleterre devrait largement maintenir ses taux inchangés et se concentrer sur ses orientations de politique monétaire et la répartition des votes.
- •La GBP/USD a brièvement monté vers 1,3495 après la publication avant de revenir vers 1,3480, témoignant d'une réaction de marché limitée.
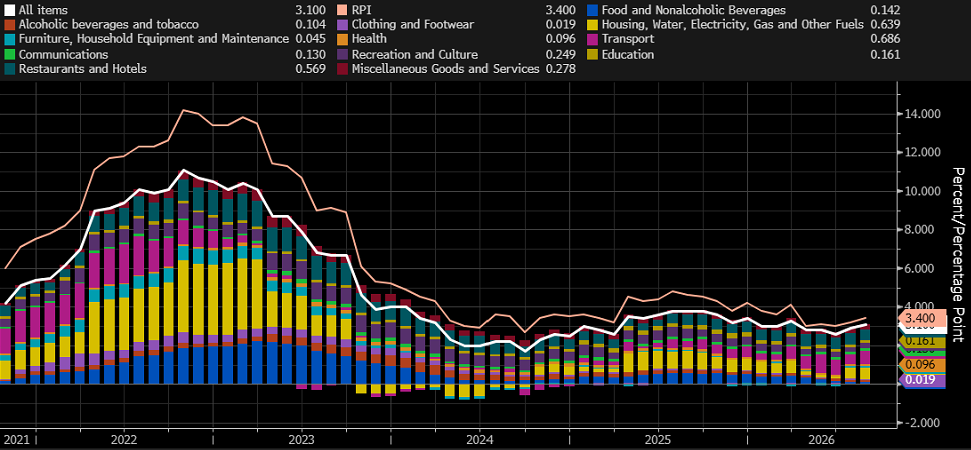
L'inflation des prix à la consommation au Royaume-Uni a accéléré à 2,9 % en glissement annuel en août, contre 2,6 % le mois précédent, les prix de l'énergie tirant la hausse, tandis que l'inflation sous-jacente et celle des services sont restées stables. Ce chiffre est publié la veille de la dernière annonce de politique monétaire de la Banque d'Angleterre, où la banque centrale devrait largement maintenir ses taux inchangés. Combinées au ralentissement de la croissance des salaires et à la forte hausse des demandes d'allocations chômage, ces données soulignent le difficile équilibre auquel la Banque d'Angleterre est confrontée entre des pressions persistentes sur les prix et un marché du travail qui faiblit.
Les coûts de l'énergie tirant l'inflation globale vers le haut
L'inflation des prix à la consommation au Royaume-Uni est passée de 2,6 % à 2,9 % en glissement annuel en août, conformément aux attentes du marché. L'inflation sous-jacente, qui exclut les prix volatils de l'alimentation et de l'énergie, a affiché un niveau légèrement supérieur, se maintenant à 2,6 % contre des attentes de repli à 2,5 %. Ces chiffres confirment que les pressions sur les prix dans l'économie britannique restent relativement persistantes — et maintiennent l'inflation nettement au-dessus de l'objectif de 2 % de la Banque d'Angleterre, le niveau que les décurs considèrent comme cohérent avec la stabilité des prix.
La hausse de l'inflation globale a été principalement tirée par les prix de l'énergie, notamment le renchérissement du carburant. Cette dynamique prend une importance accrue compte tenu de la poursuite de la hausse des prix mondiaux du pétrole : après l'avancée des Houthis au Yémen, le brut se dirige vers 110 USD le baril, augmentant le risque que l'inflation britannique reste plus longtemps au-dessus de l'objectif de la Banque d'Angleterre.
Les pressions domestiques sur les prix restent maîtrisées
Pour la Banque d'Angleterre, les indicateurs de pressions domestiques sur les prix sont plus importants que le seul chiffre de l'IPC global. L'inflation sous-jacente s'est maintenue à 2,6 %, tandis que l'inflation des services — largement considérée comme une mesure des pressions sur les prix générées au niveau domestique — est restée inchangée à 3,4 %, un résultat légèrement meilleur que certaines prévisions qui tablaient sur une hausse à 3,5 %. Les tarifs aériens ont également eu un impact moindre que prévu : les prix ont augmenté de 6,2 % par rapport à juillet, mais cela n'a pas suffi à faire monter l'inflation des services.
Prises ensemble, ces données suggèrent que la hausse des coûts de l'énergie n'a pas encore généré d'effets de second tour significatifs. Autrement dit, la hausse des prix du carburant et de l'énergie ne se propage pas de manière visible dans les salaires ni dans les autres catégories de services.
Le marché du travail perd de son élan
Les dernières données du marché du travail dressent un tableau tout aussi mitigé. Le salaire hebdomadaire moyen a augmenté de 3,9 % en glissement annuel en juillet, conformément aux prévisions mais en deçà du taux de croissance de 4,2 % du mois précédent. La croissance des salaires réguliers, hors primes, est restée à 3,5 %.
Le taux de chômage est resté inchangé à 4,9 %, légèrement mieux que les 5,0 % attendus par les économistes. Cependant, le nombre de personnes demandant des allocations chômage a augmenté de 27 800 en août, nettement plus que la hausse pré de 8 300, après un repli de 11 800 le mois précédent. Comme le nombre de demandeurs est établi à partir de données administratives et publié chaque mois, il est souvent interprété comme un signal plus rapide d'affaiblissement de la demande de travail que le taux de chômage issu des enquêtes.
L'économie britannique envoie donc des signaux contradictoires. Les données de croissance de juillet, meilleures que prévu, indiquent que l'activité économique reste résiliente, mais le ralentissement de la croissance des salaires et la forte hausse des demandes d'allocations pointent vers un marché du travail fragile.
Aucun argument clair en faveur d'une hausse immédiate des taux
La Banque d'Angleterre doit arbitrer entre le risque d'une inflation persistante et la possibilité d'un nouvel affaiblissement de l'emploi et de la croissance économique. La renchérissement de l'énergie plaide pour le maintien d'une politique restrictive, mais la stabilité de l'inflation des services et le ralentissement de la croissance des salaires réduisent la nécessité d'une hausse immédiate des taux.
Le rapport sur l'inflation d'aujourd'hui est peu susceptible de modifier matériellement les attentes à la veille de la décision de demain. La Banque d'Angleterre devrait largement maintenir ses taux inchangés, les marchés étant principalement attentifs à la répartition des votes du Comité de politique monétaire et aux orientations concernant les prochaines réunions.
Le changement dans les anticipations de marché a été considérable. Fin juin, les marchés anticipaient un peu plus d'une hausse de taux d'ici le milieu de l'année prochaine ; ils en attendent désormais environ quatre. L'analyse attribue ce mouvement à la hausse des prix de l'énergie et au ton plus hawkish adopté par les grandes banques centrales : la Banque centrale européenne a délivré un message plus restrictif, la Reserve Bank of Australia se dirige vers une nouvelle hausse, et la Réserve fédérale ainsi que la Banque du Japon pourraient également resserrer leur politique.
Les attentes du marché sont peut-être trop agressives
Selon l'analyse de MarketPulse, quatre hausses de taux de la Banque d'Angleterre demeurent un scénario agressif. Les derniers chiffres de l'inflation n'apportent pas de justification claire au démarrage d'un cycle de resserrement rapide :'inflation globale s'est rapprochée de 3 %, mais l'inflation des services n'a pas accéléré et les pressions salariales s'atténuent progressivement.
Le débat à venir sur le budget britannique constitue une source supplémentaire d'incertitude. Tout nouveau resserrement budgétaire pourrait affaiblir l'activité économique et réduire la marge de manœuvre de la Banque d'Angleterre pour relever les taux. Dans les mois à venir, la question centrale sera de savoir si la pression sur les prix liée à l'énergie reste contenue, comme le suggèrent les données d'août, ou si elle commence à se manifester dans les salaires et les services — l'évolution qui façonnerait le plus directement les prochaines décisions du comité.
Réaction de marché limitée
La GBP/USD a d'abord monté vers 1,3495 après la publication de l'IPC avant de revenir vers 1,3480. Cette réaction limitée suggère que les données n'ont pas fondamentalement modifié les perspectives de la politique monétaire britannique. Si la Banque d'Angleterre ne valide pas les attentes hawkish du marché, les investisseurs pourraient réduire leurs paris sur de futures hausses de taux, créant un risque de baisse pour la livre sterling.
Depuis juillet 2025, la GBP/USD évolue dans une large range de consolidation comprise entre 1,37–1,38 et 1,30–1,3160. Le dollar américain se renforce à nouveau depuis le 26 août de cette année, bien que l'ampleur de la baisse de la paire reste limitée pour l'instant. La tendance de long terme reste haussière, sans signe clair de retournement à ce stade.
Cet article s'appuie sur une analyse publiée à l'origine par OANDA MarketPulse. Les opinions exprimées dans l'analyse originale sont celles de l'auteur et ne reflètent pas nécessairement celles d'OANDA Business Information & Services, Inc. ou de ses sociétés affiliées, filiales, dirigeants ou administrateurs. La publication originale est fournie à titre informatif et éducatif uniquement.

