Pourquoi Trump refuse d'utiliser le manuel de 1971 de Nixon pour combattre l'inflation
Points clés
- •Le président Trump est confronté à une inflation persistante qui affaiblit ses sondages et son soutien chez les républicains établis, mais il n'a pas repris la réponse de Richard Nixon en 1971 : contrôle des prix et abandon de l'étalon-or.
- •L'historien Luke Nichter explique que Nixon est intervenu en 1971 parce que les États-Unis étaient à quelques jours d'une première faillite du dollar, avec environ 30 milliards de dollars en circulation dont seulement un tiers adossés à l'or.
- •L'abandon de l'or, annoncé en 1971 et achevé par une législation massive du Congrès en 1973, a définitivement détaché le dollar de l'or et laissé les taux de change flotter, façonnant le système monétaire dans lequel se déroule le débat actuel sur l'inflation.
- •Nichter estime que Trump ne pourrait pas facilement imposer des mesures similaires aujourd'hui, car il n'existe pas d'urgence nationale comparable à une faillite imminente du dollar pour fournir un mandat public.
- •Nichter soutient également que les trois pouvoirs américains ne fonctionnent plus prévu traditionnellement : la politique est de plus en plus adoptée par décret exécutif, tandis que le Congrès tient des auditions et que le pouvoir judiciaire joue l'arbitre.
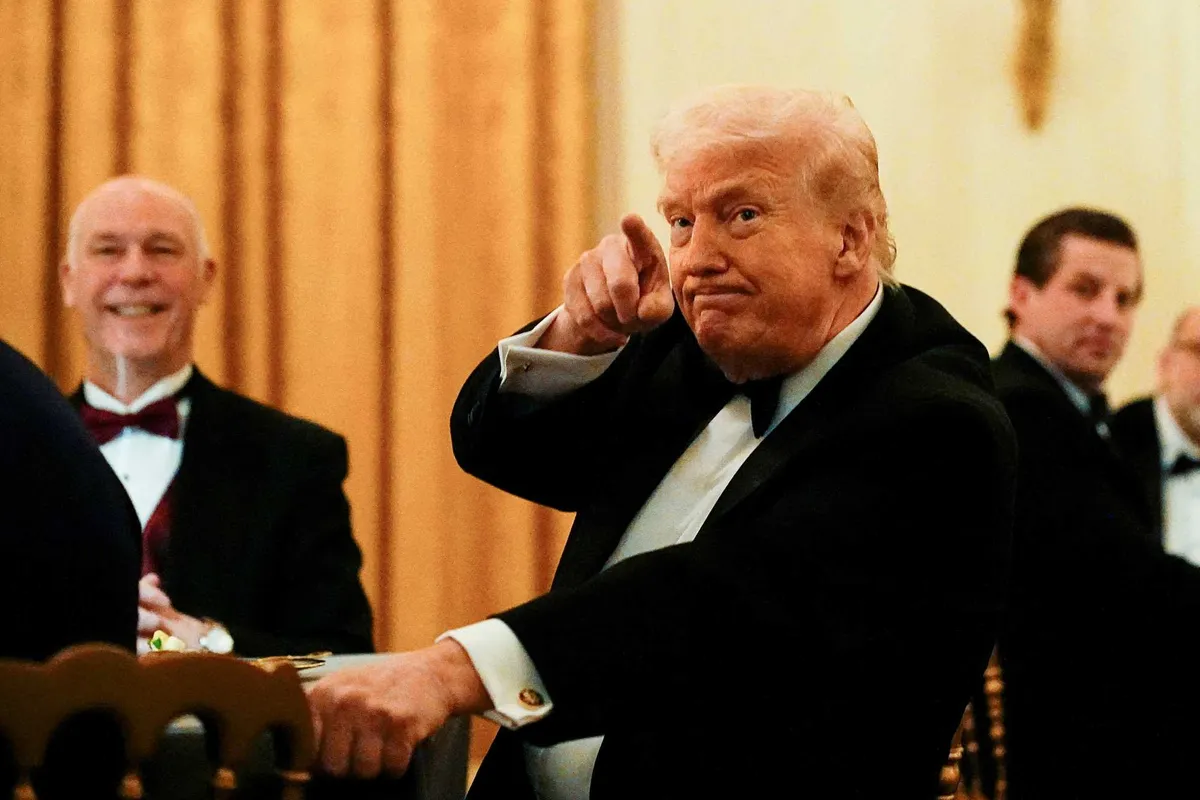
Le président Donald Trump, comme son prédécesseur républicain Richard Nixon, est aux prises avec une inflation si tenace qu'elle menace son avenir politique. Avec des sondages en chute libre et un soutien qui s'érode chez les républicains établis, la position de Trump s'affaiblit chaque jour où les prix restent élevés. Pourtant, il s'est jusqu'ici montré soit incapable, soit peu disposé — ou les deux — à les maîtriser.
Nixon s'est sorti exactement du même bourbier par un geste audacieux à double volet : il a annoncé, puis mis en œuvre progressivement, un contrôle des prix, tout en sortant simultanément l'Amérique de l'étalon-or. Pourquoi Trump refuse-t-il de s'inspirer de ce manuel ? Et alors que la cryptomonnaie est présentée comme une réponse — au mieux une alternative douteuse à une monnaie légitime — qu'a-t-il réellement fait pour soutenir le dollar ? L'enjeu de cette question dépasse les années 1970 : comme le montre la conversation ci-dessous, le basculement de 1971–1973 a laissé le dollar sans lien avec l'or et des taux de change flottants en permanence depuis — l'ordre monétaire dans lequel se déroulent aujourd'hui le débat sur l'inflation et la recherche d'alternatives telles que la cryptomonnaie.
Il y a une ironie supplémentaire. Si Trump est prêt à défendre Nixon dans l'affaire du Watergate, le scandale qui a forcé sa démission déshonorante, pourquoi ne s'inspire-t-il pas de lui dans les domaines de sa présidence où Nixon fut, à maints égards, un succès ?
Pour mieux comprendre la question, Matthew Rozsa s'est entretenu avec Luke Nichter, professeur d'histoire à l'université Chapman, qui a édité deux volumes des enregistrements de la Maison-Blanche de Nixon — lisibles et approfondis, bien que considérables — et qui peut donc être consid à juste titre comme un nixonologue officiel. Leur conversation commence par le contrôle des prix sous Nixon et la question de savoir si Trump pourrait imposer une mesure similaire, puis s'élargit à des questions plus profondes sur ce que la présidence de Trump signifie pour l'avenir. Elle a été éditée pour des raisons de clarté, de contexte et de longueur.
Pourquoi Trump n'impose-t-il pas un contrôle des prix — ou ne soutient-il pas le dollar — comme Nixon l'a fait ?
Matthew Rozsa : Trump admire Nixon à d'autres égards, mais il ne semble pas admirer sa décision de 1971 d'imposer un contrôle des prix. Pourquoi, selon vous, Trump ne s'inspire-t-il pas de Nixon sur les prix ? Cela réglerait certainement le problème de l'inflation.
Luke Nichter : C'est une question intéressante. Je pense que la différence fondamentale, c'est que l'ordre international du début des années 1970 était totalement différent. Nous étions dans les derniers soubresauts du système de Bretton Woods : le dollar indexé à l'or, et les autres grandes monnaies à des taux de change fixes par rapport au dollar. Ce système était en déclin depuis 1958. Il avait été créé en 1944, et les autres pays devaient accepter le dollar et ces taux de change fixes en échange d'une discipline budgétaire promise aux États-Unis. La plupart des historiens de l'économie diraient que, dès les années 1950, nous ne tenions pas notre part du marché, et eux non plus. Ils ne voulaient plus de dollars ; ils voulaient l'équivalent en or. Et nous dépensions trop. Nous imprimions plus d'argent que nous n'avions d'or pour l'adossés, à Fort Knox et ailleurs.
Cela s'est aggravé dans les années 1960 avec la guerre du Vietnam et les dépenses intérieures de la Great Society, deux politiques poursuivies sous Nixon. Donc à l'été 1971, les sonnettes d'alarme ont retenti : nous avions 30 milliards de dollars en billets en circulation, et seulement environ un tiers d'entre eux disposaient de l'adossement en or nécessaire. Les Européens s'apprêtaient à demander une nouvelle conversion de dollars en or. Il restait une question de jours — une semaine ou dix jours — avant que le dollar américain ne fasse défaut pour la première fois. Cela ne s'était jamais produit. C'est pourquoi Nixon a dû prendre des mesures extraordinaires.
Je pense que si le contrôle des salaires et des prix a eu lieu, c'est parce que c'était une génération qui se souvenait de la Grande Dépression. Elle y avait grandi. Si l'on examine la politique monétaire pendant la Dépression, la Réserve fédérale l'a en réalité aggravée. Notre compréhension collective aujourd'hui, c'est qu'en cas de ralentissement économique, il faut une politique monétaire plus souple. L'économie keynésienne nous l'a enseigné. Pendant la Grande Dépression, la Réserve fédérale a d'abord resserré la masse monétaire, aggravant la situation. Les responsables politiques de 1971 craignaient donc de provoquer une seconde Grande Dépression. Nixon ne comprenait pas cela. Il a essentiellement suivi les conseils de son entourage, en particulier Arthur Burns, le président de la Fed, qui souhaitait ces mesures protectionnistes comme un parapluie, une police d'assurance contre une seconde Grande Dépression. C'est ce qui distingue fondamentalement cette d'aujourd'hui : nous n'avons pas un niveau d'urgence comparable.
Rozsa : Vous dites que nous n'avons pas le même niveau d'urgence, et sur le plan économique, c'est vrai. Mais du point de vue de Trump, sur le plan politique, ce n'est pas le cas. S'il est prêt à « nationaliser les élections », comme il le dit — expression que j'emploie comme terme générique pour la panoplie de méthodes qu'il envisage afin de truquer les élections de mi-mandat — alors pourquoi ne pas utiliser cet outil dans sa boîte à outils ?
Nichter : Je ne pense pas que cela puisse se faire par décret. On désigne souvent le Congrès comme le problème : pourquoi le Congrès n'agit-il pas ? J'ai récemment lu quelque chose d'intéressant qui disait que ce n'est pas que le Congrès n'agit pas ; c'est que les trois pouvoirs ne font plus ce pour quoi ils étaient traditionnellement conçus. Trump adopte des politiques par décret ou par voie exécutive, jouant ainsi en quelque sorte le rôle du pouvoir législatif, puisque le Congrès ne le fait pas. Ensuite, le pouvoir judiciaire agit de plus en plus comme le pouvoir exécutif. Il joue l'arbitre : tu peux faire ceci, mais pas cela. Et le Congrès est réduit à tenir de nombreuses auditions et à parler, sans nécessairement exercer de leadership. Il est donc devenu une sorte de pouvoir judiciaire. Nous avons assisté à une forme de corruption des trois pouvoirs, où aucun ne fonctionne réellement comme les fondateurs l'avaient prévu.
Rozsa : Comment Nixon a-t-il pu non seulement imposer un contrôle des prix, mais aussi retirer l'Amérique de l'étalon-or en 1971 ?
Nichter : C'était un processus. Tout ne s'est pas passé en 1971. Il a prononcé un discours le 15 août de cette année-là, et il a pu le faire comme mesure temporaire. Mais à l'automne, au retour du Congrès, il y a eu une législation massive, et l'ensemble du système n'a été assaini qu'en 1973, lorsque George Shultz était secrétaire au Trésor. Depuis, les taux de change flottent définitivement. Il n'y a plus aucun lien avec l'or.
Cela a donc pris beaucoup de temps. Il a fallu convaincre nos alliés, en particulier en Europe et, très important à l'époque, le Japon émergent. Et le Congrès a été très, très impliqué dans ce processus. Ce n'était pas une simple action exécutive.
Rozsa : Néanmoins, Nixon a su utiliser les différents instruments du pouvoir pour atteindre cet objectif ambitieux, et il a mis tout le monde en alerte en 1971 sur son intention d'agir. Si Trump faisait quelque chose d'analogique aujourd'hui et allait au bout, il pourrait, comme Nixon, contrôler les prix. Me trompé-je ?
Nichter : Il le pourrait, mais il n'a pas le mandat. Ce mandat vient de l'urgence nationale. Je ne pense pas que le peuple américain serait convaincu que nous faisons face à une urgence nationale du type de celle qu'affrontait Nixon — une faillite du dollar. Personne ne parle aujourd'hui d'une faillite du dollar.
Rozsa : Les gens ont ferm les yeux lorsque Trump a tenté un coup d'État après sa défaite à l'élection de 2020. Je dis que peut-être le seuil de tolérance aux abus de pouvoir est assez élevé pour que les gens le laissent faire — et l'applaudissent peut-être même.
Nichter : Je reviens à notre point de départ : les jeunes, en particulier, n'ont pas la sensibilité vis-à-vis de ces sujets qu'avaient les gens à l'époque de Nixon. Donc je concède ce point.
Selon le récit de Nichter, le précédent de 1971 est donc difficile à transplanter : il reposait sur une faillite imminente du dollar, une génération de décideurs marquée par la Dépression et un Congrès adoptant une législation massive — des conditions qui, selon lui, n'existent pas aujourd'hui.
Trump et ses proches sont-ils à la hauteur de Nixon et de ses homologues ?
Rozsa : En lisant la section d'août 1971 de votre livre, et en analysant notamment les arguments avancés par le président Nixon, le secrétaire au Trésor Connally et George Shultz, alors directeur du Bureau de la gestion et du budget, à propos de l'étalon-or et du contrôle des prix, c'était fascinant. Quoi que l'on pense d'eux moralement ou politiquement, c'étaient des hommes intelligents abordant un problème complexe de manière pragmatique qui s'est avérée finalement efficace. Pourquoi pensez-vous que la qualité de nos dirigeants aujourd'hui semble amoindrie ?
Nichter : Eh bien, je ne sais pas si c'est le cas. C'est possible.
Rozsa : Pour être clair avant que vous ne poursuiviez : les équivalents actuels de ces trois hommes sont Donald Trump comme président, Scott Bessent comme secrétaire au Trésor et Russell Vought comme directeur du Bureau de la gestion et du budget. Continuez, je vous en prie.
Nichter : Sur les enregistrements de Nixon, il y a aussi de nombreuses conversations où ils se plaignent du manque de dirigeants forts à cette époque : pourquoi n'avons-nous pas un de Gaulle ou un Churchill ? Je pense que les humains, depuis le début de l'humanité, ont toujours regardé le passé comme l'époque où nous étions plus intelligents, plus sages, où nous avions plus de dirigeants. Et si vous parvenez à cette conclusion en lisant ces pages, c'est qu'il a fallu 40 ans pour que ces enregistrements soient déclassifiés, et ce processus a impliqué la découverte de nouvelles connaissances. Les conclusions que vous tirez de ces pages ne sont pas celles des gens qui ont vécu cette année-là.
Rozsa : Êtes-vous en train de dire que Trump, Bessent et Vought ne sembleraient pas inférieurs à Nixon, Connally et Shultz ?
Nichter : Il a fallu 50 ans pour avoir cette conversation sur Nixon. J'espère que vous me rappellerez dans 50 ans, et nous pourrons regarder en arrière sur les années Trump.
Rozsa : J'espère être encore en vie dans 50 ans, et j'espère que vous l'êtes aussi.
Nichter : Je ne sais pas si je le souhaite. Mais ce dont nous parlons vraiment, c'est de la politique face à l'histoire, et l'histoire est autre chose. Quand des su politiques passent pleinement dans l'histoire — et c'est une affirmation très importante — cela signifie généralement que tout le monde est parti. Il n'y a plus de mémoire humaine. Nous prenons du recul personnel sur les sujets clivants, et nous sommes alors prêts à ouvrir notre esprit et à reconsidérer ce que nous pensions savoir. Il en ira de même un jour pour les années Trump. Si nous pouvons revenir à un certain sens de la normalité politique des deux côtés de l'allée, les années Trump pourraient encore apparaître dans 50 ans comme une anomalie. Mais si les choses continuent de devenir plus folles dans notre système politique, ce qui semble être la tendance générale actuelle, il est possible que dans 50 ans, les choses soient si folles que les gens diront : « Je me souviens du calme des années Trump. »
Les événements ne changent pas, mais la mémoire humaine, et la manière dont nous les retenons dans l'histoire, est une cible mouvante, relative à ce qui se produit ensuite.
Pour les lecteurs qui observent la suite, la conversation laisse ouverts trois repères : si les prix durablement élevés continuent d'éroder la position politique de Trump, si le Congrès reprend le rôle législatif que Nichter décrit comme migrant vers les décrets exécutifs et l'arbitrage judiciaire, et comment les années Trump seront lues lorsqu'elles, comme celles de Nixon, passeront pleinement dans l'histoire.
Cet article est fondé sur un reportage initialement publié par Alternet.

