Les rendements du Trésor atteignent des sommets de plusieurs décennies alors que le taux à 10 ans dépasse 5,2 %
Points clés
- •Le rendement du Trésor à 10 ans a dépassé 5,2 %, son plus haut niveau en environ 19 ans, tandis que le rendement à 30 ans a atteint son plus haut point depuis 2004.
- •Cette hausse des rendements est alimentée par les inquiétudes inflationnistes liées aux prix du pétrole dans le contexte du conflit avec l'Iran, un endettement public et des centres de données d'IA plus élevé, ainsi qu'une solide activité économique américaine susceptible d'entraîner de nouvelles hausses de taux de la Fed.
- •Le taux moyen des crédits immobiliers sur 30 ans a grimpé à 7 % pour la première fois depuis début 2025, augmentant les coûts d'emprunt des acheteurs immobiliers, des entreprises et du gouvernement fédéral.
- •Les stratèges orientent les investisseurs vers les obligations du Trésor à court terme, les titres adossés à des crédits immobiliers et à des actifs affichant un rendement d'environ 4,5 %, les obligations d'entreprises de haute qualité, les obligations municipales exonérées d'impôt et la dette des marchés émergents, comme un fonds affichant un rendement de ,6 %..
- •La flambée des rendements est mondiale : le rendement à 10 ans allemand avoisine 3,60 %, son plus haut niveau depuis 2008, et celui du Japon se situe à 3,08 %, marquant une rupture décisive avec l'ère des taux proches de zéro.
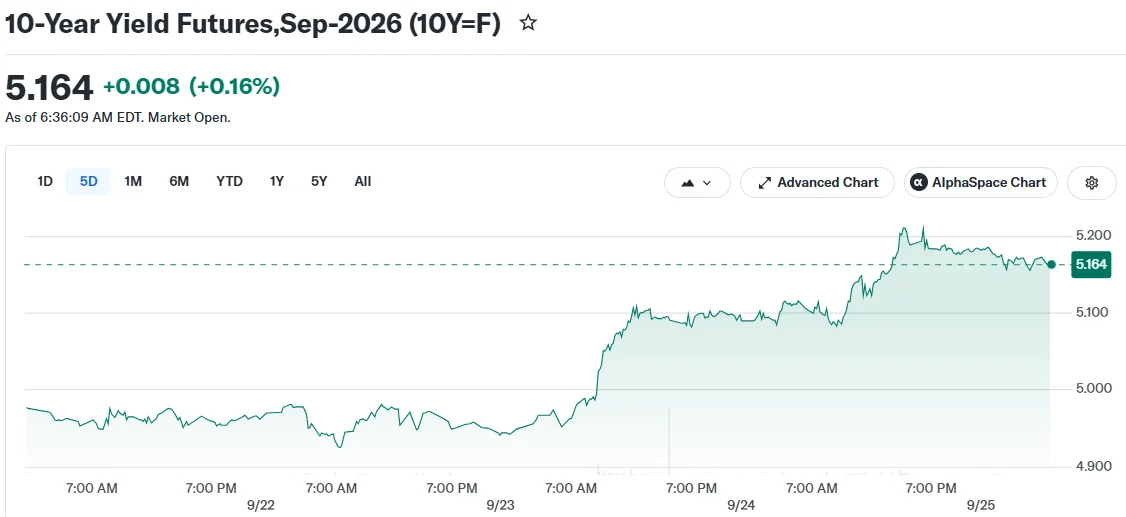
Les rendements du Trésor ont fortement augmenté cette semaine pour atteindre des niveaux jamais vus depuis environ vingt ans, illustrant un vaste repositionnement des prix sur les marchés obligataires mondiaux. Le rendement du Trésor à 10 ans a dépassé 5,2 %, son plus haut niveau en environ deux décennies, tandis que le rendement à 30 ans a atteint son plus haut point depuis 2004, les prix des obligations étant en baisse, selon un rapport de CoinCentral publié le 25 septembre.
Les prix des obligations et les rendements évoluent en sens opposés : lorsque les prix des obligations baissent, les rendements augmentent, les acheteurs obtenant un rendement plus élevé par rapport au prix payé.
Le service de commentaires sur les marchés financiers The Kobeissi a souligné la rapidité de ce mouvement dans une publication sur X le 24 septembre :
Unbelievable. 3 hours later and the 10Y Note Yield is now above 5.20% for the first time in 19 years. The 10Y Note Yield is now up +50 basis points in 30 days and +30 basis points in 2 days. Even more remarkable is that the average American has no idea this is happening. Yet.… pic.twitter.com/p5BOJfVIEy
— The Kobeissi Letter (@KobeissiLetter) September 24, 2026 (publication X)
Pourquoi les rendements augmentent
Plusieurs facteurs expliquent cette hausse. Les investisseurs s'inquiètent de l'inflation, en partie en raison de la hausse des prix du pétrole liée au conflit avec l'Iran.
L'endettement public a également augmenté, et un volume plus important d'obligations mises sur le marché fait baisser les prix et monter les rendements. Les entreprises qui construisent des centres de données pour l'intelligence artificielle émettent elles aussi de grandes quantités de dette, ce qui ajoute une offre supplémentaire sur le marché obligataire. Ces émissions combinées signifient davantage d'obligations en concurrence pour le même bassin de demande des investisseurs, renforçant la dynamique de baisse des prix et de hausse des rendements à l'origine de ce mouvement.
L'économie américaine a par ailleurs fait preuve de solidité. Un rapport publié cette semaine a montré que l'activité des entreprises progressait à son rythme le plus rapide depuis plus de cinq ans, un chiffre qui pourrait appuyer l'argument en faveur de nouvelles hausses de taux de la Réserve fédérale. La Fed a relevé son taux d'intérêt à court terme la semaine dernière pour la première fois depuis 2023, et les traders s'attendent à au moins une nouvelle hausse cette année. Les prochaines décisions de la Fed et les nouvelles données sur l'inflation figurent donc parmi les points de référence que surveillent les acteurs du marché pour évaluer la trajectoire des coûts d'emprunt.
Impact sur les emprunteurs au quotidien
La hausse des rendements du Trésor affecte bien plus que les seuls investisseurs obligataires. Le taux moyen des crédits immobiliers sur 30 ans a grimpé à 7 % pour la première fois depuis début 2025. Des rendements plus élevés rendent l'accession à la propriété plus difficile, et ils alourdissent également les coûts d'emprunt des entreprises et du gouvernement fédéral. Le lien est mécanique : les prêteurs fixent le prix des crédits immobiliers sur 30 ans en fonction des rendements du Trésor à long terme, si bien que les mouvements du taux à 10 ans se répercutent directement sur les offres que voient les emprunteurs.
Pour les épargnants, des rendements plus élevés signifient de meilleurs rendements sur les comptes d'épargne et les obligations à court terme. Le rendement des bons du Trésor à 1 an est juste en dessous de 4,5 %.
Les actions ont également subi une pression. Le S&P 500 était proche de son record historique en début de semaine avant que la vente d'obligations ne ralentisse sa dynamique. Le fonds iShares Core U.S. Aggregate Bond a chuté de près de 5 % depuis le début de l'année, tandis que le S&P 500 reste en hausse de près de 13 % sur l'année.
Ce que font les investisseurs
Les stratges en investissement estiment que les obligations à plus court terme peuvent offrir un meilleur équilibre actuellement, car elles sont moins sensibles aux fluctuations des taux d'intérêt que les obligations du Trésor à long terme.
Les titres adossés à des crédits immobiliers et les titres adossés à des actifs sont également mis en avant comme options, les fonds suivant ces actifs affichant actuellement un rendement d'environ 4,5 %. Les obligations d'entreprises de haute qualité constituent un autre domaine pointé par les experts, qui notent que de nombreuses grandes entreprises restent financièrement solides malgré cet environnement de taux plus élevés.
Les obligations municipales attirent elles aussi davantage l'attention, car leur statut d'exonération fiscale les rend attractives lorsqu'elles sont combinées à des taux plus élevés. Les obligations souveraines des marchés émergents connaissent également une demande accrue : un fonds suivant la dette à court terme de pays comme l'Arabie saoudite et le Mexique affiche actuellement un rendement de 5,6 %.
Une tendance mondiale
La hausse des rendements ne se limite pas aux États-Unis. Le rendement à 10 ans allemand avoisine 3,60 %, son plus haut niveau depuis 2008. Le rendement à 10 ans japonais se situe à 3,08 %, un changement marqué par rapport aux rendements négatifs enregistrés par le pays aussi récemment qu'en 2020. Prises ensemble, ces évolutions marquent une rupture décisive avec l'ère des taux proches de zéro qui a façonné une grande partie de la dernière décennie, en relevant le coût de base de l'argent pour les gouvernements, les entreprises et les ménages.
Les analystes estiment que ce schéma reflète la hausse des niveaux d'endettement et les inquiétudes inflationnistes dans de nombreux pays, et pas seulement aux États-Unis.

