Récapitulatif hebdomadaire : le S&P 500 et le Nasdaq terminent la semaine en hausse alors que les rendements du Trésor atteignent des sommets de plusieurs décennies
Points clés
- •Le Dow a terminé vendredi en hausse de 0,9 % à 51 829, et les trois grands indices ont clôturé la semaine dans le positif, portés par le gain de 2 % du Nasdaq.
- •Le rendement du Trésor à 10 ans a clôturé à 5,18 %, un nouveau plus haut de 19 ans, tandis que celui à 30 ans s'est établi à 5,5 % pour la première fois en 22 ans.
- •Les contrats à terme sur les taux des fonds fédéraux affichent une probabilité d'environ 64 % à 66 % d'une hausse de taux en octobre, les marchés intégrant trois hausses supplémentaires de 25 points de base d'ici la fin 2027.
- •Le brut WTI a reculé de 2,33 % à 92,41 dollars le baril et le Brent a chuté de 2,14 % à 104,32 dollars, tandis que les négociateurs américains et iraniens discutaient d'un accord visant à rouvrir le détroit d'Ormuz.
- •Le secrétaire au Trésor Scott Bessent a déclaré que les États-Unis et la Chine étaient convenus d'une prolongation de deux mois de leur trêve commerciale lors de la visite du président Xi Jinping aux États-Unis.
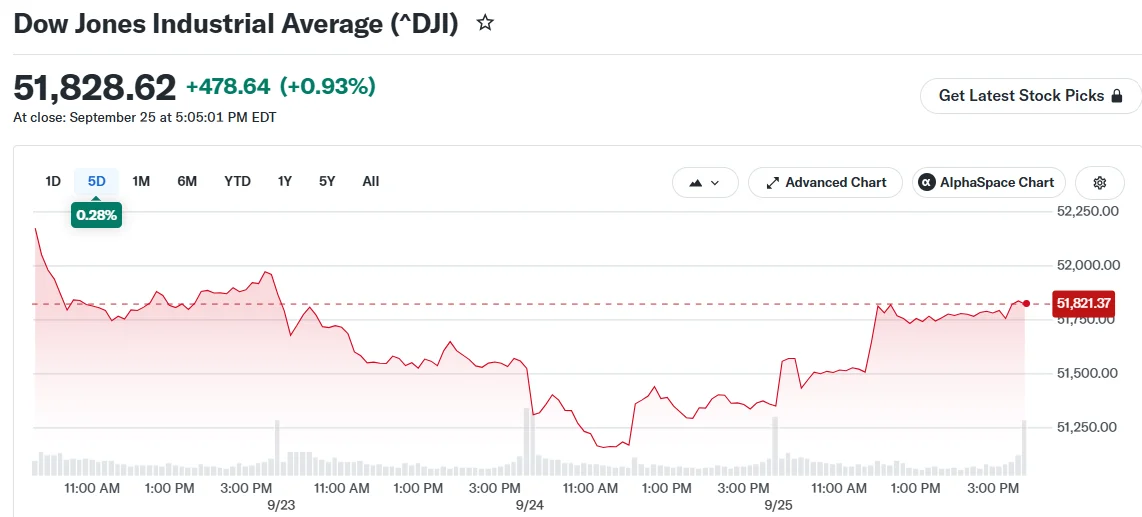
Les actions américaines ont clôturé en hausse vendredi, mettant fin à une semaine agitée à Wall Street au cours de laquelle les trois grands indices ont terminé dans le positif malgré une vente à mi-semaine. Ces gains sont intervenus alors que les rendements du Trésor montaient à des niveaux inédits depuis des décennies, la séance de vendredi clôturant plusieurs jours de fluctuations alimentées par des anticipations de taux changeantes et l'actualité géopolitique.
Le Dow Jones Industrial Average a grimpé de 479 points, soit 0,9 %, pour terminer à 51 829, tandis que le S&P 500 et le Nasdaq Composite ont progressé d'environ 0,5 % chacun, selon les informations rapportées par The Wall Street Journal. Sur la semaine, le Dow a ajouté 0,3 %, le S&P 500 a gagné 1,2 % et le Nasdaq a avancé de 2 %, un résultat obtenu malgré un repli en milieu de semaine.
Akamai Technologies, la société de cloud computing et de cybersécurité, a figuré parmi les plus fortes hausses vendredi. Son action a gagné 3 % après l'annonce d'un accord pluriannuel avec la société d'intelligence artificielle Anthropic. Meta Platforms, la société mère de Facebook, Instagram et WhatsApp, a également connu une bonne semaine, le titre bondissant de près de 13 % grâce à l'engouement autour de son nouvel agent d'intelligence artificielle, baptisé Muse.
La volatilité du marché obligataire pèse sur le sentiment
Le marché obligataire a connu de fortes fluctuations cette semaine. Le rendement du Trésor à 10 ans a atteint son plus haut niveau depuis 2007, touchant 5,228 % avant de revenir légèrement en arrière. Il a clôturé vendredi à 5,18 %, soit un nouveau plus haut de 19 ans. Le rendement à 30 ans s'est établi à 5,5 %, franchissant ce seuil pour la première fois en 22 ans. Le rendement à deux ans a légèrement reculé, terminant la séance à 4,862 %.
Les rendements longs ont grimpé à mesure que les marchés réévaluaient la trajectoire de politique monétaire, portant les coûts d'emprunt de référence à des niveaux jamais atteints depuis la crise financière mondiale. Le rendement à 10 ans, en particulier, sert de taux de référence dans l'ensemble de l'économie, si bien sa progression se répercute sur les taux des prêts hypothécaires, des obligations d'entreprises et du crédit aux consommateurs — l'une des raisons pour lesquelles ce mouvement est observé bien au-delà des salles de marché obligataires.
The last time US Treasury yields were this high, total US national debt stood at just $8.9 trillion. Today, US debt stands at $40.1 trillion. That's +$31.2 trillion more, or over 4.5 TIMES higher. This means every 1 percentage point in the average cost of servicing the debt now… pic.twitter.com/xnKNXeMGuR
— The Kobeissi Letter (@KobeissiLetter) September 25, 2026 (via X)
Ce calcul importe pour la politique budgétaire : la même hausse d'un point de pourcentage du coût moyen du service de la dette s'applique désormais à un encours plus de quatre fois supérieur à celui de 2007.
La hausse des rendements s'explique par plusieurs facteurs. On compte notamment des propos hawkish de responsables de la Réserve fédérale, des prix de l'énergie élevés liés au conflit au Moyen-Orient et un rapport sur les directeurs d'achat supérieur aux attentes.
Les contrats à terme sur les taux des fonds fédéraux affichent actuellement une probabilité d'environ 64 % à 66 % d'une hausse de taux en octobre. Les marchés intègrent également trois hausses supplémentaires de 25 points de base d'ici la fin 2027.
Les prix du pétrole reculent grâce à l'optimisme autour d'Ormuz
Les prix du pétrole ont reculé cette semaine après des rapports indiquant que les négociateurs américains et iraniens discutaient d'un accord visant à rouvrir le détroit d'Ormuz, un point de passage stratégique pour les expéditions d'énergie mondiales. L'Iran aurait demandé aux États-Unis de revenir à un mémorandum d'entente daté de juin. Les marchés de l'énergie ont été secoués par le conflit au Moyen-Orient, qui avait maintenu les prix à des niveaux élevés avant le repli de cette semaine. Les prix de l'énergie alimentant les chiffres de l'inflation qui façonnent les anticipations concernant la Fed, la trajectoire du pétrole est étroitement liée aux perspectives de taux qui ont provoqué les fluctuations du marché obligataire cette semaine.
Le brut West Texas Intermediate a chuté de 2,33 % pour s'établir à 92,41 dollars le baril. Le brut Brent, la référence internationale, a reculé de 2,14 % à 104,32 dollars le baril.
Les négociations commerciales États-Unis-Chine au centre de l'attention
Les traders ont également suivi cette semaine les évolutions entre les États-Unis et la Chine. Les discussions commerciales se sont poursuivies pendant la visite du président chinois Xi Jinping aux États-Unis, et le secrétaire au Trésor Scott Bessent a déclaré que les deux pays étaient convenus de prolonger de deux mois leur trêve commerciale ; davantage de détails sur les négociations sont attendus prochainement. Cette prolongation une désescalade temporaire des tensions entre les deux premières économies mondiales.
Sentiment des consommateurs
Les données sur le sentiment des consommateurs sont également arrivées vendredi. L'indice de septembre de l'Université du Michigan s'est affaibli, mais pas autant que ne l'indiquaient les premières estimations. L'enquête, suivie de près pour les signaux qu'elle donne sur les anticipations de prix des ménages, a montré une hausse des attentes d'inflation des consommateurs, y compris à long terme, ajoutant un facteur supplémentaire que la Réserve fédérale devra peser dans ses prochaines décisions.
Perspectives
Certains analystes estiment que le maintien de rendements élevés pourrait finir par peser sur les cours des actions et sur la croissance. D'autres soulignent que l'économie est, jusqu'ici, restée résiliente malgré cette pression.
Les investisseurs continueront de surveiller les rendements obligataires, les prix du pétrole et l'actualité commerciale dans les jours à venir pour y trouver davantage de directions. La décision d'octobre de la Réserve fédérale et les détails promis de la prolongation de la trêve commerciale figurent parmi les prochaines échéances du calendrier.
Source : CoinCentral

