Du BTC aux actions, aux matières premières et au forex : pourquoi davantage de marchés passent on-chain
Points clés
- •Les instruments on-chain peuvent enregistrer la propriété, représenter la créance d’un intermédiaire ou offrir une exposition au prix via un produit dérivé ; les investisseurs doivent donc examiner les droits, la conservation et les modalités de rachat.
- •Une action sous forme tokenisée peut conserver la structure de marché conventionnelle, tandis que les tokens d’actions émis par des tiers peuvent offrir une exposition économique sans propriété directe pour l’actionnaire.
- •Les contrats perpétuels permettent une exposition au prix des matières premières et du forex sans livraison physique ni transfert de dépôts auprès de banques commerciales, mais introduisent des risques de financement, d’oracle, de base et de liquidation.
- •Des infrastructures blockchain partagées peuvent améliorer la mobilité des garanties et réduire les rapprochements, même si le règlement brut instantané peut accroître les besoins de liquidité préfinancée.
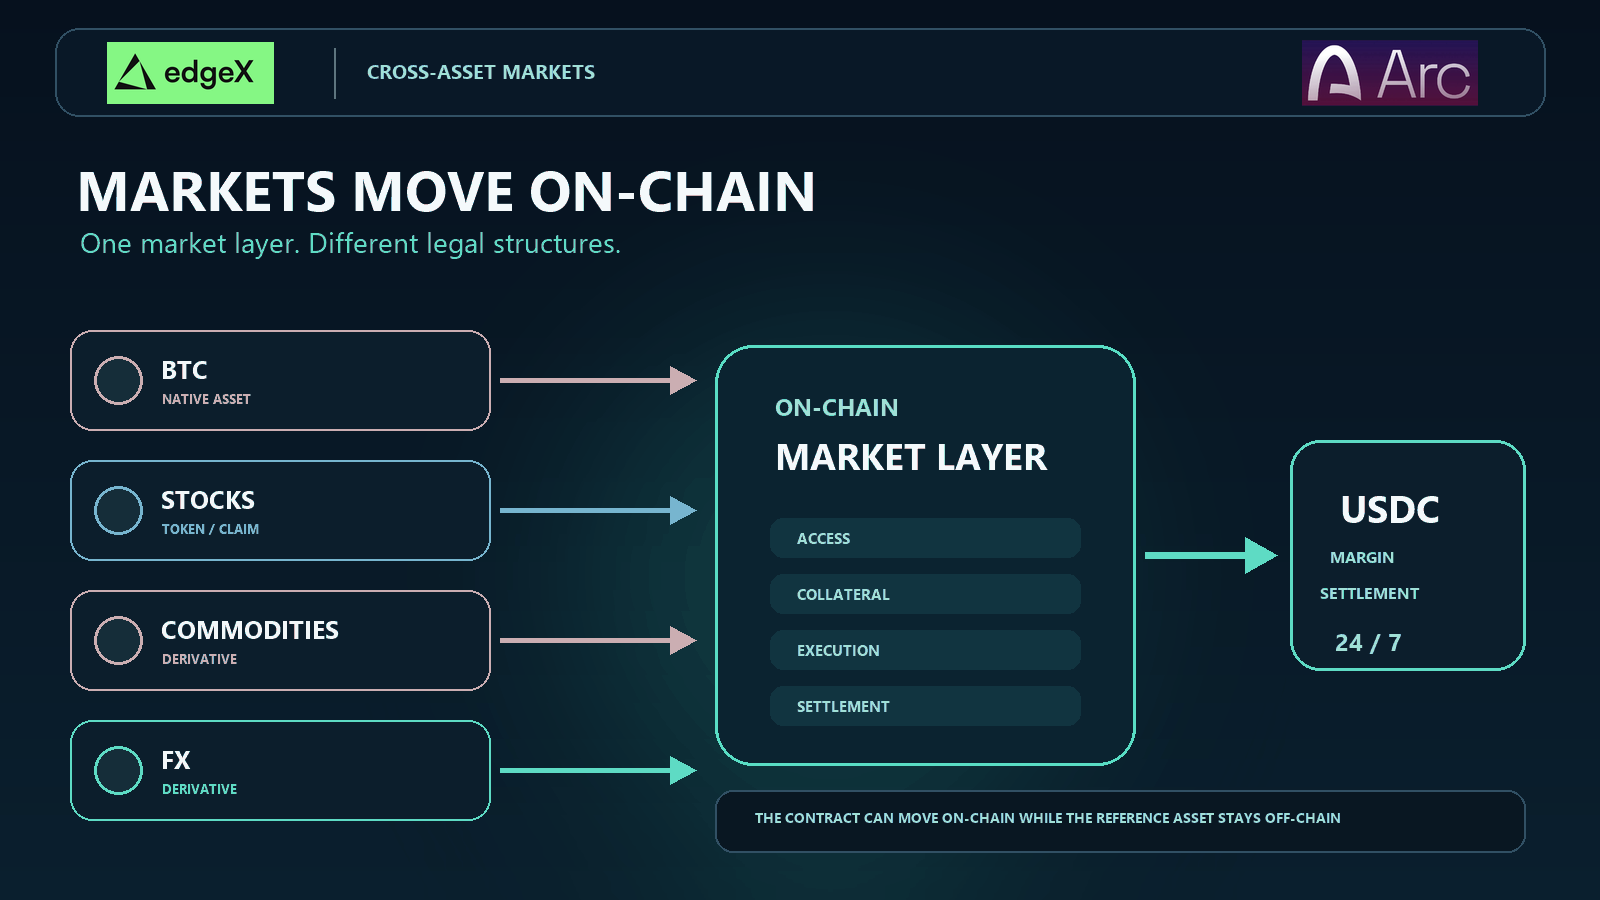
- •Les marchés Arc prévus par edgeX feront passer les contrats perpétuels et les garanties on-chain, tandis que les actions, matières premières et devises de référence resteront des actifs off-chain.
Réponse rapide
Davantage de marchés passent on-chain parce que les traders et les opérateurs de marché souhaitent disposer d’un environnement programmable unique pour l’accès, les garanties, l’exécution et le règlement. Bitcoin a montré qu’un actif pouvait être négocié et réglé en continu sur son propre registre. Les actions, les matières premières et les devises sont plus complexes : l’actif sous-jacent peut rester auprès d’un émetteur, d’un dépositaire, d’une banque ou d’un entrepôt, tandis qu’un token ou un produit dérivé est négocié sur des infrastructures blockchain. L’opportunité réside dans une architecture de marché plus intégrée. Le risque consiste à supposer que tous les instruments on-chain offrent les mêmes droits de propriété, la même liquidité ou les mêmes protections pour les investisseurs.
« Passer on-chain » peut désigner plusieurs structures de marché différentes
L’expression paraît simple, mais elle peut masquer le fait le plus important concernant un produit : ce que l’acheteur possède réellement. Une blockchain peut servir de registre de propriété faisant autorité, suivre une créance émise par un intermédiaire ou régler les gains et pertes d’un produit dérivé. Ces structures peuvent produire des graphiques de prix similaires tout en créant des droits très différents.
La déclaration du personnel de la SEC sur les titres tokenisés distingue la tokenisation parrainée par l’émetteur des modèles reposant sur des tiers. Cette distinction dépasse le cadre du droit américain des valeurs mobilières. Elle montre pourquoi les investisseurs doivent examiner la relation entre le token, l’émetteur, l’actif sous-jacent, le dépositaire et le processus de rachat, plutôt que de considérer « tokenisé » comme une description complète du produit.
Les actifs natifs combinent l’instrument et son registre
Bitcoin est natif du registre de Bitcoin. Un transfert valide modifie l’enregistrement du contrôle par le réseau ; il n’existe pas de Bitcoin papier distinct détenu auprès d’un agent de transfert. Le livre blanc de Bitcoin décrivait un système de monnaie électronique pair à pair dans lequel un réseau horodate les transactions et en établit l’ordre.
Ce modèle réduit l’écart entre la négociation de l’actif et son transfert. Il n’élimine pas les plateformes d’échange, les dépositaires ou les carnets d’ordres off-chain, mais l’actif lui-même peut être retiré et vérifié sur son système de règlement natif.
Les tokens peuvent représenter une propriété, une créance ou une exposition au prix
Une action tokenisée peut être le même titre enregistré sous une nouvelle forme. Un autre token peut être émis par une structure qui détient des actions et promet une valeur économique équivalente. Un troisième peut être un produit dérivé dont le paiement suit le cours de l’action sans conférer à son détenteur de créance sur l’entreprise.
| Structure on-chain | Ce qui existe sur le registre | Ce qui reste off-chain | Question essentielle pour l’acheteur |
|---|---|---|---|
| Crypto-actif natif | L’actif et l’enregistrement des transferts | Une partie de la négociation, de la conservation et de l’accès aux monnaies fiduciaires | Puis-je contrôler et régler l’actif lui-même ? |
| Titre tokenisé | Un titre ou un registre de propriété faisant autorité | Les obligations de l’émetteur et certaines parties de l’infrastructure de marché réglementée | Est-ce que je bénéficie des mêmes droits juridiques qu’un détenteur conventionnel ? |
| Token adossé ou créance | Un token rachetable émis contre des actifs détenus | La conservation, les opérations sur titres et l’exécution des droits | Qui détient les actifs de couverture et que puis-je racheter ? |
| Produit dérivé ou perpétuel | Un contrat et sa comptabilité des garanties | L’actif de référence et son marché primaire | Comment le prix de référence est-il maintenu et le risque géré ? |
Pourquoi Bitcoin a fourni un modèle de marché
Bitcoin a fait plus que créer un nouvel actif. Il a démontré le transfert continu, un historique transparent des transactions, l’auto-conservation et un règlement qui n’attendait ni un dépositaire central de titres ni les horaires bancaires.
Les marchés traditionnels s’intéressent à ce modèle opérationnel parce que leur infrastructure est fragmentée par classe d’actifs et par institution. Une transaction sur une action peut impliquer un courtier, une bourse, une agence de compensation, un dépositaire et un agent de transfert. Une matière première peut nécessiter des récépissés d’entrepôt et une inspection. Le forex se règle sur des comptes bancaires et entre plusieurs fuseaux horaires. Chaque couche a son utilité, mais chaque transmission introduit des rapprochements, des horaires d’ouverture et des garanties immobilisées.
L’intérêt des infrastructures blockchain ne tient pas au fait que chaque marché devrait imiter la conception juridique de Bitcoin. Les participants peuvent plutôt réutiliser son modèle technique : un état partagé, des transferts programmables, des garanties visibles et un règlement qui déclenche l’action suivante. Le défi consiste à préserver les protections assurées par les anciennes transmissions.
Comment les actions atteignent les marchés blockchain
Les actions illustrent le plus clairement pourquoi la structure d’un produit est importante. Un ticker affiché sur l’écran d’un portefeuille peut correspondre à une action conventionnelle sous forme tokenisée, à une créance contractuelle adossée à des actions ou à un produit dérivé. Ces produits ne doivent pas être regroupés simplement parce qu’ils utilisent des tokens.
Une forme tokenisée peut préserver les droits du marché conventionnel
En mars 2026, la SEC a approuvé une modification des règles du Nasdaq pour un programme pilote de la DTC couvrant certains titres éligibles sous forme tokenisée. Selon la SEC Release No. 34-105047, une action sous forme tokenisée peut être négociée sur le même carnet d’ordres, avec la même priorité d’exécution, que son équivalent conventionnel.
Il s’agit d’un modèle limité, mais important. La forme tokenisée n’a pas pour objectif de créer un ticker parallèle doté d’une identité économique distincte. Les règles boursières existantes et l’infrastructure de dépositaire restent centrales. Cela montre que la tokenisation peut modifier la représentation du règlement tout en conservant la structure de marché établie.
Les tokens émis par des tiers peuvent créer des droits différents
D’autres tokens d’actions offrent une exposition par l’intermédiaire d’un tiers. Robinhood indique que ses Classic Stock Tokens sont des produits dérivés suivis sur une blockchain, qui répliquent des actions et des ETF cotés. Il s’agit d’une exposition au prix, et non de la propriété directe des actions de l’entreprise concernée.
La documentation d’Ondo Stocks décrit un autre modèle : des tokens conçus pour offrir une exposition économique et un rachat fondé sur des actifs sous-jacents. Sa documentation juridique indique que les produits sont couverts à hauteur de un pour un, avec une réserve supplémentaire, tandis que les détenteurs ne bénéficient pas de droits de vote d’actionnaire ni des droits légaux à l’information. Le produit peut être adossé à des actifs sans que le détenteur du token devienne l’actionnaire inscrit.
Aucune de ces structures n’est automatiquement bonne ou mauvaise. Chacune doit être évaluée au regard de ses informations publiées, de la conservation, de la vérification des actifs de couverture, des règles de rachat, des frais, de la juridiction et du traitement des dividendes et des opérations sur titres. « Suit Apple » et « est une action Apple » ne sont pas des affirmations interchangeables.
Pourquoi les matières premières et le forex arrivent souvent sous forme de produits dérivés
Tokeniser un baril de pétrole ou un dépôt bancaire est plus difficile que tokeniser une exposition au prix. Les matières premières physiques nécessitent des spécifications, du stockage, une inspection, une assurance et une livraison. Le change implique des créances sur des devises conservées au sein de systèmes bancaires. Une blockchain peut améliorer la couche d’enregistrement et de transfert, mais elle ne peut pas faire disparaître ces obligations externes.
C’est pourquoi les contrats perpétuels constituent un pont courant. Un perpétuel est un produit dérivé sans échéance fixe. Un mécanisme de financement encourage son prix de marché à rester proche du prix spot de référence. La politique de la CFTC sur les contrats perpétuels en 2026 et son approbation d’un perpétuel Bitcoin illustrent la manière dont cette conception de marché s’étend à d’autres environnements réglementés.
L’exposition au prix peut être transférée sans livraison physique
Un perpétuel sur l’or peut refléter les variations du prix de l’or sans conférer au trader le titre de propriété de lingots alloués. Un contrat sur le pétrole peut régler les profits et pertes sans organiser le transport d’un pétrolier. Un perpétuel sur le forex peut exprimer une opinion sur une paire de devises sans transférer des dépôts auprès de banques commerciales dans les deux devises après chaque transaction.
Cette efficacité s’accompagne d’un risque de base. Le contrat dépend des prix de référence, de la conception des oracles, du financement et de l’arbitrage liquide. Lorsque le marché au comptant sous-jacent est fermé mais que le perpétuel reste ouvert, de nouvelles informations peuvent apparaître d’abord dans le produit dérivé. Les écarts peuvent s’élargir et le contrat peut diverger jusqu’au retour de la liquidité sur le marché de référence.
| Marché | Ce qu’un instrument on-chain peut améliorer | Dépendance qui subsiste | Mode de défaillance typique |
|---|---|---|---|
| Actions | Transférabilité, utilisation comme garantie et règlement programmable | Registres d’actionnaires, conservation, opérations sur titres et horaires de marché | Les droits associés au token diffèrent de ceux de l’action de référence |
| Matières premières | Exposition fractionnée et négociation réglée en espèces | Stockage, inspection, livraison et intégrité de l’indice de référence | Couverture insuffisante ou perturbation de la référence de prix |
| Forex | Marge partagée et négociation continue du risque de change | Liquidité bancaire, marchés de référence et réglementation locale | Liquidité réduite en dehors des heures de marché ou financement instable |
| Crypto | Règlement natif et mobilité continue des garanties | Contrôles de la plateforme, choix de conservation et sources des oracles | Cascades de liquidations ou liquidité fragmentée |
Pourquoi les opérateurs de marché veulent des infrastructures communes
L’enjeu plus large est de créer un environnement commun dans lequel la trésorerie, les garanties et les contrats de marché peuvent interagir. Un trader peut autrement devoir conserver des capitaux séparés auprès d’un courtier en actions, d’une chambre de compensation de contrats à terme, d’une plateforme crypto et d’une banque. Les systèmes on-chain rendent les soldes visibles pour les applications et permettent aux règles de règlement de s’exécuter dans des logiciels.
Le rapport de la BRI et du CPMI sur la tokenisation souligne le potentiel de nouveaux dispositifs concernant la monnaie et d’autres actifs, tout en insistant sur la gouvernance et la gestion des risques. Le Rapport économique annuel 2025 de la BRI examine également la manière dont les plateformes tokenisées peuvent combiner monnaie et actifs sur des registres programmables. En pratique, les bénéfices viennent de la réduction des rapprochements et de la coordination de la livraison contre paiement, et non du simple fait d’attacher un token à un processus inchangé.
Des infrastructures communes peuvent également améliorer la mobilité des garanties. Les produits d’un marché peuvent devenir plus rapidement utilisables comme marge sur un autre lorsque les deux partagent des actifs de règlement et des règles de risque compatibles. Les développeurs peuvent bâtir autour de cet état des systèmes de rééquilibrage automatisé, de paiements conditionnels et de contrôle de portefeuille. Pour les utilisateurs, l’effet visible peut être un compte unique couvrant plusieurs types de marchés au lieu d’une chaîne de transferts entre systèmes fermés.
Un règlement plus rapide a néanmoins un coût. Si chaque obligation est réglée instantanément et de manière brute, les participants peuvent avoir besoin de davantage de liquidité préfinancée que dans un système qui compense les obligations avant le règlement. Une bonne conception doit équilibrer rapidité, compensation, crédit et liquidité, plutôt que de considérer l’intervalle de règlement le plus court comme universellement préférable.
Ce que l’étiquette on-chain ne résout pas
L’exécution sur blockchain ne peut pas créer de liquidité ni rendre fiable un prix de référence fragile. Un marché peut fonctionner 24 heures sur 24 tout en étant difficile à négocier à un prix équitable. La profondeur, la concentration des teneurs de marché, la capacité de liquidation et le comportement des prix en période de tension comptent davantage qu’une mention « 24/7 ».
La tokenisation ne règle pas non plus à elle seule la question juridique. Les investisseurs doivent savoir si l’insolvabilité d’un émetteur ou d’un dépositaire affecte leur créance, qui contrôle les mises à niveau et les gels, quel tribunal ou régulateur est compétent et si le rachat est disponible dans leur juridiction. Les smart contracts peuvent automatiser les règles, mais ce sont toujours des personnes et des institutions qui les définissent.
L’interopérabilité crée un autre compromis. Les chaînes incompatibles, les bridges et les wrappers peuvent fragmenter la liquidité. La même action peut être référencée par plusieurs tokens et produits dérivés ayant des actifs de couverture et des prix différents, ce qui rend l’évaluation de la meilleure exécution et du risque consolidé plus difficile.
Enfin, l’effet de levier reste de l’effet de levier. Les marchés continus peuvent liquider des positions pendant qu’un trader dort ou lorsque le marché de référence est fermé. Le financement peut accroître le coût de détention d’une position. Un marché on-chain utile nécessite donc des spécifications transparentes, des oracles résilients, des contrôles prudents des garanties, une conservation ou une couverture crédible et une explication claire de ce que possède l’acheteur.
Synthèse pour les investisseurs
Le passage du BTC aux actions, aux matières premières et au forex correspond à une évolution vers une infrastructure de marché partagée, et non à un acte uniforme de tokenisation. Les actifs natifs se règlent eux-mêmes. Les titres tokenisés et les créances adossées relient les registres blockchain aux systèmes juridiques et de conservation. Les perpétuels déplacent l’exposition au prix et les garanties tout en laissant l’actif de référence off-chain.
Les investisseurs devraient comparer les instruments selon leurs droits, les modalités de rachat, la conservation, la formation des prix, la liquidité et l’effet de levier. Les produits les plus solides rendront ces différences plus faciles à examiner, au lieu de les dissimuler derrière un ticker familier.
Conclusion essentielle
Bitcoin a démontré que les marchés pouvaient associer une négociation continue à un actif de règlement programmable. La prochaine phase applique ce modèle opérationnel à des actifs qui impliquent des émetteurs, des entrepôts, des banques, des systèmes de compensation et une réglementation.
Davantage de marchés passeront on-chain lorsque des garanties communes et une coordination plus rapide créeront de véritables avantages. Mais la structure gagnante variera selon l’actif. La question durable n’est pas de savoir si une action, une matière première ou une devise possède un token. Il s’agit de déterminer si l’instrument complet offre aux utilisateurs des droits opposables, des prix fiables, une liquidité utilisable et un règlement digne de confiance.
Négociez les marchés multi-actifs avec edgeX sur Arc
edgeX a annoncé son intention de déployer sa couche de marché sur Arc, avec des marchés perpétuels couvrant les cryptomonnaies, les actions américaines, les matières premières et le forex, avec une marge et un règlement en USDC natif. Dans cette structure, le contrat perpétuel et le processus de garantie passent on-chain ; l’action, la matière première ou la devise de référence ne devient pas un actif blockchain natif.
Découvrez edgeX pour consulter la plateforme de trading dans son ensemble, ou visitez la page edgeX Arc pour accéder au parcours produit spécifique à Arc. La disponibilité et les modalités de lancement peuvent évoluer. Les perpétuels comportent des risques liés à l’effet de levier, au financement, aux oracles, à la liquidité et aux liquidations, et ne conviennent pas à tous les traders.
Questions fréquemment posées
Qu’est-ce qu’un marché on-chain ?
Un marché on-chain utilise une blockchain pour une ou plusieurs fonctions essentielles, comme l’enregistrement de la propriété, la conservation des garanties, l’exécution des contrats ou le règlement des transactions. L’actif sous-jacent n’existe pas nécessairement sur cette blockchain.
Les actions tokenisées sont-elles identiques aux actions ordinaires ?
Parfois, une forme tokenisée peut préserver le même titre et les mêmes droits, mais d’autres produits sont des créances adossées ou des produits dérivés. Lisez les conditions juridiques afin d’identifier les droits de vote, le traitement des dividendes, la conservation, le rachat et la créance dont vous disposeriez en cas de défaillance d’un intermédiaire.
Comment les matières premières peuvent-elles être négociées on-chain ?
Un token peut représenter le titre de propriété de matières premières stockées, une créance rachetable ou un produit dérivé réglé en espèces. Les perpétuels offrent une exposition au prix sans nécessiter de livraison physique, mais ils introduisent des risques liés au financement, aux oracles, à l’effet de levier et à la base.
Qu’est-ce que le forex on-chain ?
Le forex on-chain peut désigner un échange au comptant entre des devises tokenisées ou des stablecoins, ou des produits dérivés qui suivent des paires de devises. Un perpétuel règle les gains et pertes par rapport à un prix de référence ; il ne livre pas nécessairement des dépôts bancaires dans les deux devises.
La négociation 24/7 garantit-elle la liquidité ?
Non. Une plateforme peut rester ouverte alors que les carnets d’ordres sont peu fournis ou que le marché de référence primaire est fermé. Les investisseurs devraient examiner les spreads, la profondeur, la conception des oracles, le comportement du financement et la capacité de liquidation selon les différents horaires de négociation.

