La semaine à venir : rapport sur l'emploi, données d'inflation et résultats de Micron au centre des préoccupations des marchés
Points clés
- •L'indice des prix PCE d'août, l'indicateur d'inflation privilégié de la Réserve fédérale, sera publié le 30 septembre comme première lecture de l'inflation depuis la hausse de taux du 16 septembre de la Fed, une figure supérieure aux attentes pouvant accroître la probabilité d'une nouvelle hausse en octobre.
- •Les économistes interrogés par attendent du rapport sur l'emploi de septembre, attendu le 2 octobre, la création de 100 000 emplois et un taux de chômage stable à 4,2 %.
- •Micron publie mercredi ses résultats fiscaux du quatrième trimestre, les analystes prévoyant 31,52 $ par action pour environ 51,07 milliards de dollars de chiffre d'affaires ; le fabricant de puces mémoire est étroitement suivi comme un signal de la demande des centres de données d'IA.
- •Le rendement du Trésor à 30 ans a clôturé à 5,49 %, son plus haut niveau depuis plus de 22 ans, tandis que celui à 10 ans a terminé la semaine à 5,17 %, renchérissant les coûts d'emprunt des prêts hypothécaires et de la dette des entreprises.
- •La largeur de marché s'est réduite, huit des onze secteurs du S&P 500 étant en baisse en septembre et une version à pondération égale de l'indice reculant d'environ 4 % sur le mois, signe que les gains ont reposé sur un petit groupe de grandes valeurs technologiques.
Wall Street aborde la semaine du 28 septembre avec, au centre des préoccupations, l'inflation, l'emploi et un calendrier chargé de résultats d'entreprises, alors que les investisseurs recherchent de nouveaux signaux sur l'orientation de la politique de la Réserve fédérale et sur la santé des dépenses des consommateurs et des entreprises.
Le rapport PCE sur l'inflation, première publication depuis la hausse de taux de septembre de la Fed
Le Bureau of Economic Analysis publiera mercredi 30 septembre l'indice des prix des dépenses de consommation personnelle (PCE) d'août. Le rapport PCE est l'indicateur d'inflation privilégié de la Réserve fédérale et constitue la première lecture de l'inflation depuis la hausse des taux d'intérêt décidée par la banque centrale le 16 septembre. Contrairement à l'indice des prix à la consommation (IPC), plus connu, l'indice PCE couvre une part plus large des dépenses des ménages — y compris les coûts payés pour le compte des consommateurs, comme la couverture santé fournie par l'employeur — et s'ajuste aux substitutions lorsque les prix évoluent, un périmètre qui explique pourquoi la Fed en fait son principal étalon de l'inflation.
Le PCE sous-jacent a progressé de 3,3 % sur un an lors de la dernière publication, un rythme qui demeure bien au-dessus de l'objectif de 2 % de la Fed. Une lecture supérieure aux attentes pourrait accroître la probabilité d'une nouvelle hausse de taux en octobre.
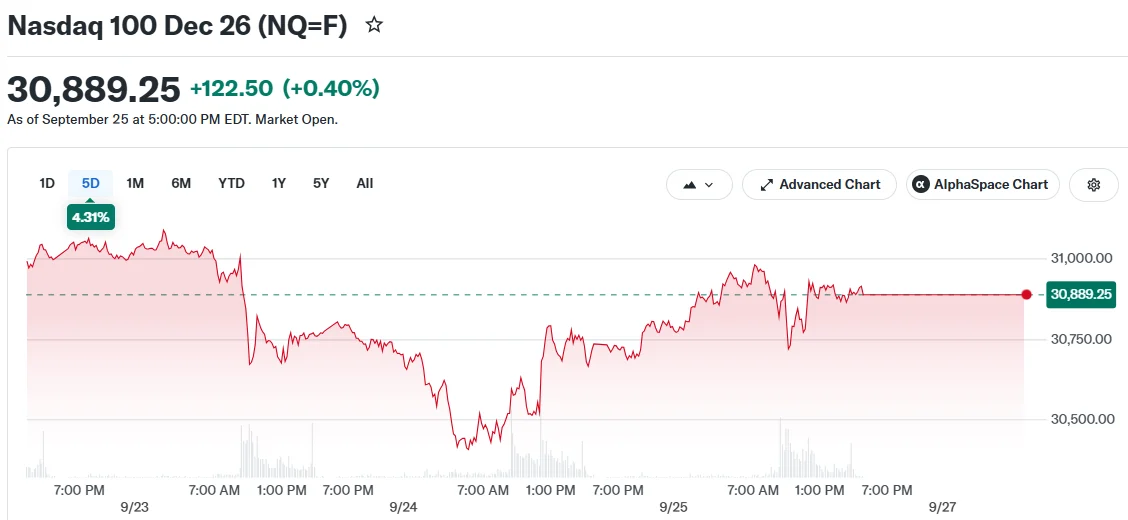
Cette publication intervient après une période solide pour les actions. Les trois principaux indices boursiers américains ont progressé la semaine dernière, le Nasdaq a clôturé à proximité d'un record historique et le Dow a mis fin à trois semaines consécutives de pertes.
Données sur l'emploi et confiance des consommateurs au cœur de l'attention
L'attention portera sur le marché du travail en fin de semaine. Le Conference Board publiera mardi 29 septembre son indice de confiance des consommateurs. Cet indice a reculé en août, même si les Américains se sont sentis légèrement plus rassurés quant au marché du travail.
Le rapport sur l'emploi de septembre est attendu vendredi 2 octobre. Les économistes interrogés par Reuters anticipent la création de 100 000 emplois, avec un taux de chômage stable à 4,2 %. Les embauches d'août ont dépassé les prévisions, sans toutefois suffire à modifier le schéma de faibles embauches et de faibles licenciements observé tout au long de l'année. Un rapport plus solide que prévu pourrait renforcer l'argument en faveur d'une nouvelle hausse de taux de la Fed. Les chiffres de l'emploi revêtent cette importance car le plein emploi figure, aux côtés de la stabilité des prix, dans le double mandat de la Fed, plaçant les données sur les salaires et le chômage directement sur la trajectoire des décisions de politique monétaire.
Le sentiment des consommateurs est sous pression. L'enquête de l'Université du Michigan a montré un sentiment à son deuxième plus bas niveau en 74 ans d'historique. Les taux hypothécaires ajoutent à cette tension, le taux fixe 30 ans grimpant à 7,45 %, son plus haut niveau depuis janvier 2025. Les dépenses des ménages représentent environ les deux tiers de la production économique américaine, ce qui explique pourquoi les variations de l'humeur des consommateurs sont étroitement surveillées comme signes avant-coureurs d'un ralentissement de la croissance.
Micron, Carnival, CarMax et Nike en tête du calendrier des résultats
Les résultats d'entreprises couvrant les voyages, la distribution, les puces, l'alimentation et le conseil offriront une fenêtre sur les dépenses des consommateurs et des entreprises. Earnings Whispers a partagé le calendrier des publications de la semaine sur X :
#earnings for the week of September 28, 2026 $MU $NKE $CCL $ACN $CAG $JBL $KMX $AYI $MTN $UEC $IVA $MKC $JEF $CNXC $FDS $PRGS $AIR $SANG $GNS $BSET $ATCH pic.twitter.com/qDjcnxmtyc
— Earnings Whispers (@eWhispers) September 25, 2026
Carnival Corporation ouvre le bal des résultats de la semaine lundi 28 septembre. Les analystes attendent 1,35 $ par action pour un chiffre d'affaires de 8,39 milliards de dollars. Les dépenses de croisière ont résisté cet été, même si certains consommateurs ont réduit d'autres dépenses de voyage.
CarMax publie mardi ses résultats fiscaux du deuxième trimestre. Un investisseur activiste a poussé le distributeur de véhicules d'occasion, plus tôt cette année, à envisager des baisses de prix, et le rapport pourrait révéler si cette pression sur les prix s'est atténuée.
Micron Technology publie mercredi ses résultats fiscaux du quatrième trimestre. Les analystesvoient 31,52 $ par action pour un chiffre d'affaires d'environ 51,07 milliards de dollars. Le fabricant de puces mémoire est étroitement suivi comme un signal de la demande liée aux centres de données d'IA, dont les constructions à grande échelle dépendent de quantités importantes de matériel mémoire.
Nike publie mercredi après la clôture ses résultats fiscaux du premier trimestre, les analystes attendant 0,44 $ par action pour un chiffre d'affaires de 11,33 milliards de dollars. Le précédent rapport de la société a montré une baisse de 12 % des ventes en Chine, une région qui a historiquement figuré parmi les principaux marchés internationaux de Nike.
McCormick & Company publie également mercredi. Les analystes attendent 0,76 $ par action pour un chiffre d'affaires proche de 1,98 milliard de dollars. Le fabricant d'épices prévoit de fusionner avec Unilever.
Accenture publie jeudi 1er octobre. Les analystes attendent 3,18 $ par action pour un chiffre d'affaires de 18,03 milliards de dollars. La société de conseil a récemment signé un partenariat de cinq ans avec Anthropic sur la sécurité de l'IA.
Rendements obligataires et conditions générales de marché
Le rendement du Trésor à 10 ans a terminé la semaine dernière à 5,17 %, tandis que celui à 30 ans a atteint son plus haut niveau depuis plus de 20 ans.
U.S. 30-Year Treasury Yield closes at 5.49%, the highest level in more than 22 years 🚨 🚨 pic.twitter.com/MyAfEkUceX
— Barchart (@Barchart) September 25, 2026
Les rendements longs ont grimpé, et des rendements plus élevés réduisent la valeur, en dollars d'aujourd'hui, des bénéfices futurs des entreprises. Les rendements du Trésor servent également de taux de référence pour les coûts d'emprunt dans l'ensemble de l'économie, se répercutant sur les prêts hypothécaires, la dette des entreprises et d'autres formes de crédit, ce qui explique pourquoi leur hausse résonne bien au-delà des marchés obligataires.
La largeur de marché s'est réduite. Huit des onze secteurs du S&P 500 étaient en baisse en septembre, et une version à pondération égale de l'indice a reculé d'environ 4 % sur le mois, signe que les gains du marché ont reposé en grande partie sur un petit groupe de grandes valeurs technologiques.
L'or a clôturé à proximité de 4 322,40 $, le pétrole s'est échangé autour de 92,79 $, et le Bitcoin a terminé la semaine proche de 83 809 $. Le VIX, une mesure de la volatilité attendue du marché, a reculé à 14,87.
Plusieurs sociétés passent ex-dividende cette semaine, dont Cisco Systems, Deere et Bristol-Myers Squibb — une désignation qui marque la date limite pour que les nouveaux acheteurs puissent prétendre aux prochains dividendes programmés de ces sociétés.
Les investisseurs mettront en balance les données sur l'emploi et l'inflation de cette semaine et des rendements obligataires élevés afin d'évaluer la prochaine direction du marché dans les séances à venir.
Source : CoinCentral

