Comment les stablecoins et l'IA pourraient transformer les paiements mondiaux d'ici 2030
Points clés
- •Les intervenants ont indiqué que des identifiants d'identité réutilisables pourraient permettre aux utilisateurs de vérifier leur identité une seule fois d'ici 2030, remplaçant les vérifications KYC répétitives actuellement requises entre les portefeuilles et les plateformes bancaires.
- •Mastercard poursuit une vision de « réseau de réseaux », avec sa plateforme Mastercard Move intégrant des capacités basées sur les stablecoins afin que les émetteurs et les acquéreurs puissent régler des obligations en dehors des horaires bancaires conventionnels.
- •Les experts ne s'attendaient pas à une évolution rapide loin des stablecoins libellés en dollars américains d'ici 2030, les restrictions réglementaires et la profonde liquidité du dollar limitant l'expansion des tokens en monnaies alternatives.
- •La table ronde a soutenu que l'interopérabilité doit aller au-delà de la liaison des blockchains pour connecter l'infrastructure des actifs numériques aux banques et aux réseaux de paiement, faute de quoi le règlement blockchain risque de rester une voie parallèle pour les entreprises natives du crypto.
- •Les paiements autonomes par IA soulèvent des questions non résolues sur l'autorisation, la fraude et la responsabilité, que des initiatives comme Agent Pay for Machines (AP4M) visent à résoudre grâce à l'intention vérifiable et à reçus onchain vérifiables par cryptographie.
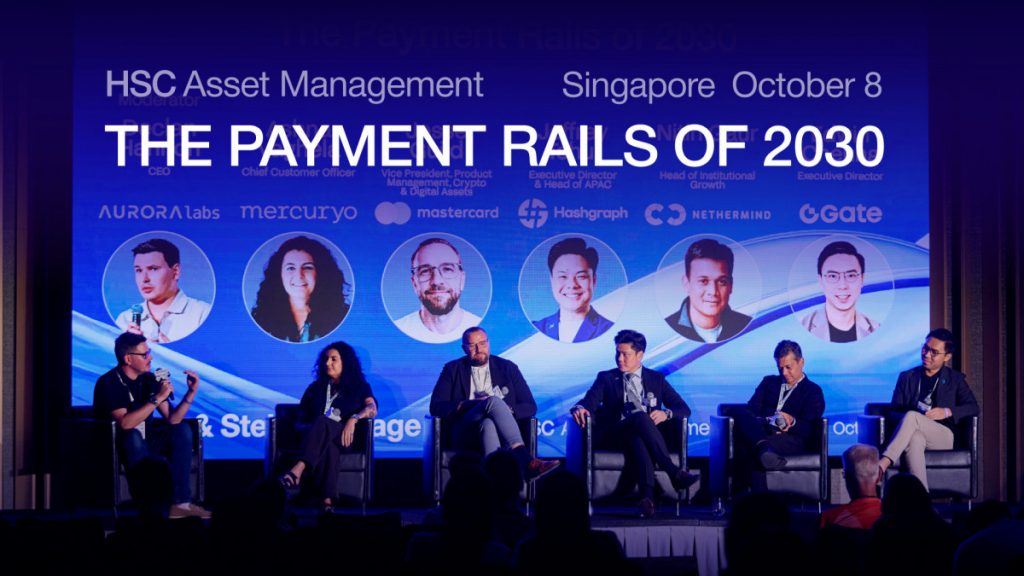
L'avenir des paiements mondiaux dépendra moins de la construction d'une infrastructure financière entièrement nouvelle que de la capacité à faire interopérer harmonieusement les systèmes existants. Tel était le thème central de « The Payment Rails of 2030 », une table ronde tenue chez HSC Asset Management à Singapour le 8 octobre 2026. Des leaders du secteur ont examiné comment les stablecoins, les infrastructures blockchain, les cadres réglementaires et l'intelligence artificielle pourraient transformer les flux d'argent au cours des quatre prochaines années.
Animée par Declan Hannon d'Aurora Labs, la discussion a réuni Ashna Vaghela de Mercuryo, Jesse Guild de Mastercard, Jeffrey Tchui de Hashgraph, Nitin Gaur de Nethermind et Edwin Cheung de Gate.
La table ronde a exploré à quoi pourraient ressembler les paiements en 2030 si les stablecoins font circuler l'argent en continu, si les réseaux blockchain connectent les transactions au-delà des frontières et si les agents d'IA commencent à effectuer des paiements au nom des utilisateurs. Les échanges se sont concentrés sur les technologies et les défis susceptibles d'influencer l'avenir de la finance mondiale. Les stablecoins — des tokens basés sur la blockchain conçus pour maintenir une valeur stable par rapport à une devise de référence, le plus souvent le dollar américain — sont au cœur de cette conversation, car ils combinent le fonctionnement continu des réseaux blockchain avec une unité de compte déjà comprise par les entreprises traditionnelles.
Simplifier les paiements commence par l'identité et l'expérience utilisateur
L'un des premiers problèmes soulevés a été la nécessité répétée de vérifier son identité. Les procédures de vérification d'identité client (KYC) restent inutilement répétitives entre les portefeuilles, les services bancaires et les autres plateformes. Cette répétition s'explique largement par le fait que les institutions sont généralement tenues de vérifier les clients selon leurs propres critères plutôt que de s'appuyer sur des vérifications effectuées ailleurs, si bien que les mêmes données personnelles sont collectées encore et encore. Chaque vérification redondante ajoute des frictions d'inscription pour les utilisateurs et des coûts de conformité pour les prestataires, c'est pourquoi les identifiants réutilisables sont devenus un objectif récurrent dans la conception des systèmes de paiement.
D'ici 2030, les utilisateurs pourraient pouvoir vérifier leur identité une seule fois et ré ces identifiants sur plusieurs services. L'état actuel du KYC a été comparé aux télécopieurs : un processus qui pourrait finir par devenir une fonctionnalité obsolète des services financiers.
Le défi dépasse la vérification d'identité. La gestion des monnaies fiduciaires, des stablecoins et des cryptomonnaies demeure fragmentée entre des applications distinctes. Les utilisateurs peuvent devoir passer d'un compte bancaire à une plateforme d'échange puis à un portefeuille crypto simplement pour comprendre leur situation financière ou déterminer comment effectuer un paiement.
Des efforts sont en cours pour créer une expérience plus unifiée, réunissant les comptes de paiement fiduciaires multidevises et les stablecoins. L'ambition à plus long terme est de connecter les réseaux de paiement traditionnels aux systèmes basés sur la blockchain, permettant aux utilisateurs de déplacer des fonds par différents canaux sans avoir à comprendre l'infrastructure opérant derrière chaque transaction.
Un exemple concret d'Asie du Sud-Est a illustré les difficultés de régler une facture de dîner entre des personnes utilisant différentes applications de paiement, comptes bancaires et actifs numériques. Même lorsque tout le monde est prêt à payer, finaliser la transaction peut impliquer plusieurs applications, vérifications d'identité et procédures de sécurité.
Les intervenants ont convenu que ces obstacles ne sont pas nécessairement des limites technologiques. Dans de nombreux cas, ils reflètent la fragmentation de systèmes qui se sont développés indépendamment.
Les stablecoins pourraient étendre les paiements au-delà des horaires bancaires
La disponibilité de l'infrastructure de paiement en continu a été un autre thème important. Les systèmes bancaires traditionnels fonctionnent souvent selon les heures ouvrées, les calendriers de règlement et les contraintes régionales. Les réseaux blockchain, en revanche, peuvent traiter les transactions en continu. Cette différence est plus visible dans les paiements transfrontaliers, où les transferts acheminés par plusieurs banques doivent attendre les heures limites de chaque maillon et peuvent rester inactifs les week-ends et jours fériés.
Mastercard envisage un « réseau de réseaux » connectant l'infrastructure de paiement fiduciaire aux rails blockchain. Dans le cadre de cette vision, la plateforme de paiements transfrontaliers de l'entreprise, Mastercard Move, intègre des capacités de paiement basées sur les stablecoins pour élargir les flux mondiaux d'argent.
La capacité de régler des transactions en stablecoins pourrait offrir des avantages pratiques aux institutions financières. Comme les réseaux blockchain fonctionnent en continu, les émetteurs et les acquéreurs pourraient régler certaines obligations en dehors des horaires bancaires conventionnels, améliorant potentiellement la gestion du fonds de roulement et réduisant les retards.
Cependant, la table ronde a souligné qu'un règlement plus rapide ne garantira pas à lui seul une adoption généralisée. Les entreprises ont également besoin de processus de conformité clairs, de coûts de conversion prévisibles, de vitesses de transaction fiables et d'un support en cas de problème.
Ces exigences sont essentielles pour intégrer les paiements en stablecoins dans les opérations commerciales courantes. Les entreprises doivent avoir la certitude que leurs transactions répondent aux exigences réglementaires, que les coûts de conversion sont économiquement justifiés et que quelqu'un peut résoudre les problèmes lorsqu'ils surviennent. L'adoption dépendra de la fiabilité de l'ensemble de l'expérience de paiement plutôt que de la seule vitesse de la technologie sous-jacente. Un indicateur à surveiller d'ici 2030 sera de savoir si le règlement en stablecoins devient une pratique courante des émetteurs et des acquéreurs plutôt qu'une capacité occasionnelle.
Le dollar américain restera probablement dominant dans les paiements en stablecoins
Malgré l'intérêt cro pour les monnaies alternatives et le règlement basé sur la blockchain, les experts ne s'attendaient pas à une évolution rapide loin des stablecoins libellés en dollars américains d'ici 2030. Les restrictions réglementaires et les différences entre les systèmes financiers nationaux continueront probablement de limiter l'expansion de l'activité des stablecoins hors dollar américain. Cette attente reflète le rôle plus large du dollar dans la facturation du commerce mondial et les réserves, où une liquidité profonde donne aux tokens adossés au dollar un avantage que les monnaies alternatives n'ont pas encore égalé.
Les monnaies locales et les arrangements de paiement régionaux pourraient gagner du terrain dans des cas d'usage spécifiques, mais un changement substantiel de la monnaie de règlement dominante nécessiterait probablement des évolutions réglementaires significatives.
Des opportunités potentielles existent dans le financement du commerce, les matières premières et le mouvement d'actifs du monde réel tokenisés. Le transport maritime offre un exemple pertinent : le fret peut représenter une valeur substantielle, tandis que les retards dans le règlement des factures peuvent empêcher l'acheminement des marchandises. Le règlement basé sur la blockchain pourrait aider à résoudre ces goulots d'étranglement en permettant à l'argent de circuler plus continûment aux côtés des transactions commerciales.
Les schémas d'adoption régionaux peuvent différer. L'activité des stablecoins sur des marchés comme Hong Kong et Singapour ne se traduit pas nécessairement par une utilisation quotidienne généralisée dans la population générale. Les marchés d'Asie du Sud-Est, notamment la Thaïlande et les Philippines, montrent une croissance de l'activité des stablecoins liée aux paiements.
Cela met en évidence une distinction importante : des volumes de transactions élevés n'indiquent pas automatiquement une adoption de masse. La clarté réglementaire, les habitudes de paiement locales et les applications pratiques du quotidien influenceront toutes la question de savoir si les stablecoins deviennent une composante routine de la finance des consommateurs et des entreprises.
L'infrastructure blockchain évolue vers l'interopérabilité
La discussion a également examiné si la prolifération des réseaux blockchain finirait par céder la place à une infrastructure financière plus unifiée.
Il n'est pas nécessaire que chaque blockchain serve le même objectif. Certains réseaux peuvent se spécialiser dans le traitement des transactions, tandis que d'autres fournissent l'infrastructure de règlement. La liquidité et l'activité des stablecoins sont déjà concentrées sur un nombre limité de grands réseaux, aux côtés des systèmes Layer 2 et des blockchains institutionnelles émergentes.
Plutôt que d'attendre qu'une seule blockchain domine chaque cas d'usage, l'issue probable est un écosystème dans lequel plusieurs réseaux coexistent et remplissent différentes fonctions.
Le défi le plus important est l'intégration du règlement basé sur la blockchain avec le système financier existant. La finance traditionnelle sépare les mécanismes de transmission des paiements de l'infrastructure bancaire qui enregistre et comptabilise les mouvements d'argent. Les stablecoins et les systèmes blockchain combinent certaines de ces fonctions, créant de nouvelles opportunités tout en introduisant des défis techniques et opérationnels.
L'interopérabilité doit donc aller au-delà de la connexion des blockchains entre elles. Elle doit également relier l'infrastructure des actifs numériques aux banques, aux réseaux de paiement et aux processus financiers établis. Sans ce pont, le règlement blockchain risque de rester une voie parallèle utilisée principalement par les entreprises natives du crypto plutôt que de devenir partie intégrante des paiements commerciaux du quotidien.
Pour les utilisateurs, l'objectif est simple : les paiements doivent fonctionner sans qu aient besoin de comprendre quelle blockchain, quel portefeuille ou quel mécanisme de règlement est impliqué. Atteindre ce résultat nécessitera une coordination entre les réseaux, les pools de liquidité et les prestataires de services.
Les agents d'IA soulèvent de nouvelles questions sur les paiements et la responsabilité
Lorsque la conversation s'est tournée vers l'intelligence artificielle, la table ronde a exploré comment les agents autonomes pourraient changer la manière dont les particuliers et les entreprises initient des transactions.
Les agents d'IA pourraient éventuellement être capables de découvrir des produits, comparer des prix, acheter des services et exécuter des paiements au nom des utilisateurs. L'infrastructure blockchain et les stablecoins pourraient soutenir ces activités en permettant des transactions automatisées et programmables.
Cependant, les paiements autonomes soulèvent de nouvelles questions sur l'autorisation, l'identité, la fraude et la responsabilité. Une distinction peut être établie entre le commerce agentique, les paiements agentiques et la finance agentique. Alors que le commerce et les paiements pilotés par l'IA émergent déjà, les activités financières plus complexes impliquant des actions et les marchés de capitaux font face à des défis supplémentaires.
Les plateformes commerciales existantes n'ont pas nécessairement été conçues pour des agents logiciels autonomes, et la responsabilité doit être clairement établie lorsqu'un agent prend une décision incorrecte ou non autorisée. Cet écart est familier : la confiance des consommateurs dans les premières formes de commerce en ligne ne s'est développée qu'après la maturation de la protection des acheteurs, de la vérification des marchands et des processus de règlement des litiges.
Une initiative visant à répondre à ces enjeux est Agent Pay for Machines (AP4M). L'un de ses composants, l'intention vérifiable, est conçu pour aider à établir ce qu'un utilisateur a demandé à un agent de faire et si la transaction résultante correspondait à cette instruction.
Par exemple, un utilisateur pourrait autoriser un agent à effectuer automatiquement des achats en dessous d'un montant spécifié tout en exigeant une approbation supplémentaire pour les transactions plus importantes. Des reçus onchain vérifiables par cryptographie pourraient également fournir la preuve de l'instruction initiale et de l'action résultante. De telles garanties pourraient aider à établir la responsabilité à mesure que les paiements automatisés se généralisent.
Néanmoins, les consommateurs pourraient continuer à préférer les moyens de paiement traditionnels pour les achats de plus grande valeur ou plus personnels, tels que les vols et les réservations d'hôtels, où les protections établies et les mécanismes de rétrofacturation restent importants. Certaines plateformes ont déjà introduit des portefeuilles d'agents et des capacités de trading d'agents, bien qu'une adoption plus large dépendra des améliorations de l'infrastructure et des fonctionnalités des produits.
Régulation, vie privée et cybersécurité restent des défis critiques
Lors de la discussion de clôture, les participants ont identifié plusieurs obstacles susceptibles de ralentir la progression vers les systèmes de paiement envisagés pour 2030.
La fragmentation réglementaire entre les régions, où différentes juridictions maintiennent des approches différentes des paiements et des actifs numériques, constitue un obstacle important. Bien que les cadres réglementaires évoluent, leur développement peut ne pas suivre le rythme du changement technologique.
La vie privée est une autre considération cruciale, en particulier alors que les entreprises cherchent à rendre la vérification d'identité plus réutilisable et les systèmes de paiement plus interconnectés.
La cybersécurité est tout aussi importante. L'automatisation croissante des transactions financières soulève des questions sur la manière surveiller l'activité, de prévenir les attaques et de réagir en cas de problème. Un règlement plus rapide peut apporter de l'efficacité, mais il accroît également l'importance de contrôles efficaces et de mécanismes de réponse aux incidents.
Les agents d'IA opérant sans garanties adéquates pourraient créer de sérieux risques de conformité, en particulier s'ils interagissent avec des entités sanctionnées ou effectuent des transactions interdites. Sans contrôles appropriés, de tels incidents pourraient saper la confiance et inviter à une intervention réglementaire.
L'interopérabilité doit améliorer l'expérience utilisateur globale plutôt que de simplement accélérer les transactions individuelles. Les interactions sans gas et sans pont entre les blockchains et les pools de liquidité pourraient aider à éliminer les frictions, mais la connectivité technique seule ne résoudra pas tous les problèmes. La rapidité avec laquelle les grandes juridictions aligneront leurs approches de l'émission de stablecoins, de l'autorisation des agents et de la confidentialité des données déterminera largement quelles parties de la vision 2030 se réaliseront en premier.
De l'infrastructure de paiement à une expérience financière fluide
La discussion de la table ronde a pointé vers un avenir où les réseaux de paiement traditionnels, les stablecoins, l'infrastructure blockchain et les applications propulsées par l'IA opéreront de manière de plus en plus intégrée.
La transition ne sera pas définie par une technologie unique remplaçant le système financier existant. Au lieu de cela, les progrès dépendront de l'intégration de différents systèmes, de la simplification de la vérification d'identité, de l'amélioration du règlement transfrontalier et de l'établissement de règles claires pour les transactions automatisées.
D'ici 2030, les utilisateurs pourraient s'attendre à passer des monnaies fiduciaires aux actifs numériques sans changer d'application ni naviguer entre différents réseaux. Les entreprises pourraient pouvoir régler les paiements en dehors des heures bancaires, tandis que les agents d'IA pourraient gérer les transactions de routine dans des limites d'autorisation clairement définies.
Réaliser cette vision nécessitera plus qu'une innovation technologique. La coordination réglementaire, la protection de la vie privée, la cybersécurité et un support client fiable resteront essentiels pour établir la confiance.
Le message central de la table ronde était que l'avenir des paiements ne consiste pas simplement à déplacer l'argent plus rapidement. Il s'agit de rendre les mouvements d'argent plus accessibles, plus interopérables et plus intuitifs dans un système financier mondial de plus en plus connecté.
Source : Metaverse Post

