Les banques se tournent vers l'infrastructure des stablecoins lors du MERGE Madrid 2026
Points clés
- •Les transferts transfrontaliers de stablecoins ont augmenté de 80 % entre juin 2025 et juin 2026, alors même que le volume économique global en cryptomonnaies reculait de 1,6 %, à partir d'environ 9 400 milliards de dollars d'activité.
- •OSL EU a obtenu une licence Markets in Crypto-Assets en Autriche début juillet et demande des licences d'établissement de paiement et d'établissement de monnaie électronique pour étendre ses services de paiement et de monnaie fiduciaire à travers l'Europe.
- •Des dirigeants de banques telles que Commerzbank et N26 ont décrit un modèle dans lequel les institutions servent d'opérateurs d'infrastructure neutres pour les clients entreprises plutôt que de détenir d'importantes réserves de stablecoins dans leurs propres bilans.
- •Western Union et Anchorage Digital utilisent l'USDPT, un token adossé au dollar émis sur Solana, comme règlement back-end sur des marchés de transferts de fonds tels que la Bolivie et les Philippines, réduisant les délais de règlement de plusieurs jours ouvrés à quelques minutes.
- •Qivalis, un consortium basé à Amsterdam qui est passé à 37 organisations financières dans 15 pays, prévoit d'émettre un stablecoin euro régulé sur Ethereum sous MiCA et la supervision directe de la Banque centrale néerlandaise.
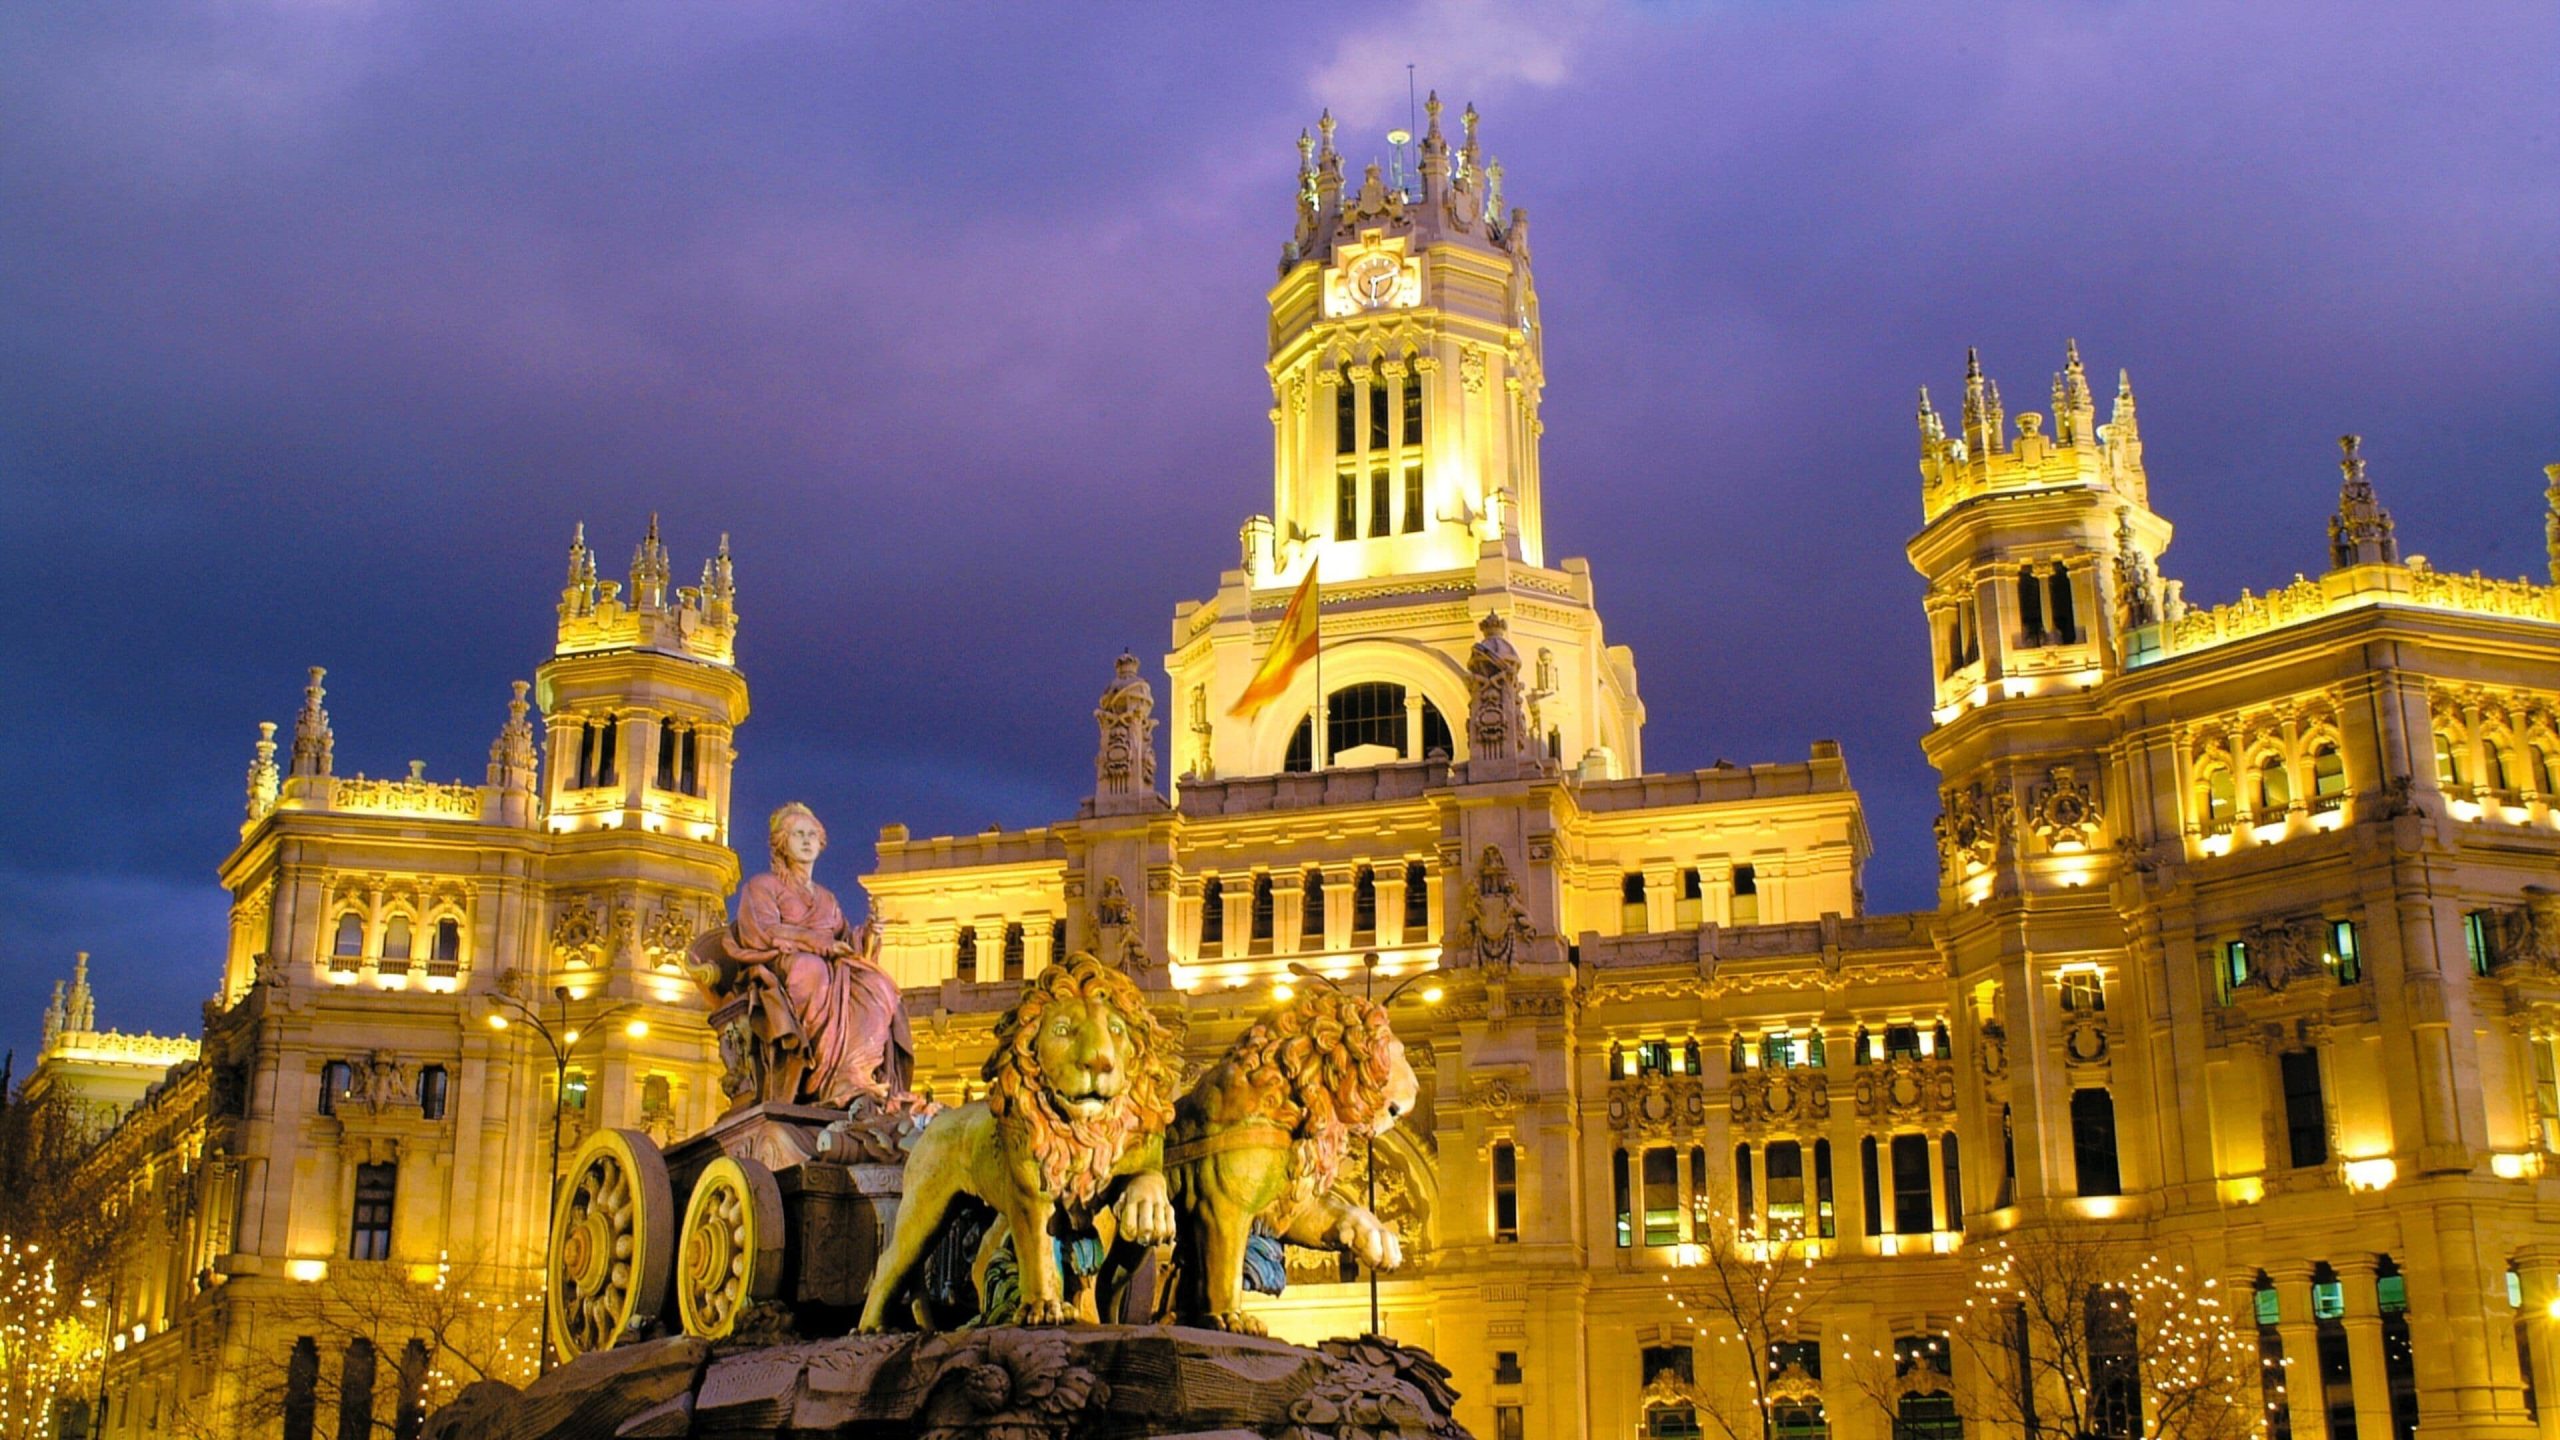
L'infrastructure des stablecoins est apparue comme un thème central du MERGE Madrid 2026, où les institutions financières ont discuté de la construction de systèmes de paiement et de règlement pour les actifs numériques. La conférence s'est déroulée du 27 au 29 octobre à la Bourse de Madrid (Bolsa de Madrid) et au Palacio de Cibeles.
Les intervenants ont décrit un secteur en transition : les banques dépassent le trading de cryptomonnaies orienté client pour se tourner vers des systèmes back-end dédiés aux stablecoins et aux actifs tokenisés. Les panels ont abordé les infrastructures de paiement, la conservation d'actifs, le règlement et les connexions entre les réseaux blockchain émergents et l'infrastructure financière existante, avec des perspectives d'entreprises de paiement, de régulateurs et de sociétés d'actifs numériques.
Les infrastructures de paiement en stablecoins gagnent en dynamisme
Jordan Wain, responsable mondial des politiques chez Chainalysis, a indiqué que l'activité économique globale en cryptomonnaies avait atteint environ 9 400 milliards de dollars entre juin 2025 et juin 2026. Le volume total a légèrement reculé de 1,6 % sur un an, tandis que les transferts transfrontaliers de stablecoins ont augmenté de 80 % sur la même période. Selon le rapport de la conférence, ces chiffres témoignent d'une utilisation accrue des stablecoins pour les paiements, même si les prix du marché des tokens se sont assouplis.
Alexandra Soroko de Visa a mis en avant le règlement des paiements par carte en stablecoins, ce qui permet, selon elle, aux institutions de régler leurs obligations 24 heures sur 24, sept jours sur sept. Elle a identifié la gestion de trésorerie d'entreprise et les transactions commerciales transfrontalières comme principaux moteurs.
Marie Winter, directrice générale d'OSL EU, a déclaré que la société avait obtenu sa licence Markets in Crypto-Assets en Autriche début juillet, dans le cadre du cadre cryptographique harmonisé de l'Union européenne qui permet à un prestataire agréé dans un État membre d'opérer dans tout le bloc. Elle a indiqué que la société demande des licences d'établissement de paiement et d'établissement de monnaie électronique, avec des projets axés sur les paiements de tiers, les échanges de tokens et l'infrastructure d'entrée/sortie en monnaie fiduciaire à travers l'Europe.
Les banques se positionnent comme fournisseurs d'infrastructure d'actifs numériques
Stijn Vander Straeten, PDG de Crypto Finance Group, une filiale de Deutsche Börse, a déclaré que la majeure partie des revenus bancaires actuels issus des actifs numériques provient des desks de trading pour clients. L'investissement se porte également, a-t-il noté, sur l'architecture back-end, y compris les protocoles de staking, les systèmes de dépôts tokenisés et les réseaux de règlement.
Des dirigeants de Commerzbank, N26 et Applied Blockchain ont présenté les banques comme des opérateurs d'infrastructure potentiellement neutres. Dans ce modèle, les institutions fournissent des systèmes permettant aux clients entreprises de transiger plutôt que de détenir d'importantes réserves de stablecoins directement dans leurs bilans.
Mirko Pfiffner, responsable principal des solutions chez Bank Frick, a indiqué que les plateformes d'échange de cryptomonnaies et les fournisseurs de liquidité continuent de dépendre des relations bancaires pour les flux en monnaie fiduciaire. Il a décrit une spécialisation possible dans laquelle les banques se concentrent sur les infrastructures de paiement, la conservation d'actifs ou le trading plutôt que de tenter d'assumer toutes les fonctions.
António Henriques, PDG de Bison Bank, a déclaré que son institution relie les clients bancaires traditionnels aux sociétés cryptographiques tout en les aidant à naviguer dans la conformité réglementaire. Shrutisagar Chandrasekaran de Fireblocks a décrit la formation du personnel, les processus de conformité et la gouvernance d'entreprise comme des défis opérationnels de l'intégration des actifs numériques.
Luis Nacarino de Santander CIB a soutenu que les réseaux de monnaie numérique doivent s'interconnecter plutôt que de devenir des systèmes isolés. Alberto Carlos Alonso Temprado d'Iberpay a déclaré que la blockchain doit améliorer les systèmes de paiement européens existants plutôt que de repartir de zéro.
La tokenisation et les paiements automatisés soulèvent des questions
Abel Peña, directeur de la stratégie de Bit2Me, a annoncé l'approbation de STX, une plateforme destinée à tokeniser les actions et obligations d'entreprises pour les PME. Des experts de BBVA et Bullish ont averti que les actifs tokenisés nécessitent une liquidité de marché suffisante, notamment en période de volatilité accrue des marchés.
Des panélistes de Mastercard, Tether et de la Cardano Foundation ont discuté des agents d'intelligence artificielle effectuant des transactions autonomes. Ils ont indiqué que les identités numériques et les protocoles d'autorisation explicites constituent des garanties importantes avant que un logiciel n'exécute des paiements.
Guillaume Rodenas de TRM Labs a déclaré que la conformité know-your-customer pour les agents de paiement en IA doit identifier la personne physique ou l'entreprise exerçant le contrôle ultime d'un algorithme. Luis Ayala de BitGo a évoqué les portefeuilles agentiques, des systèmes d'IA utilisant de grands modèles de langage pour régler des transactions pour le compte des utilisateurs. Le rapport les a présentés comme des concepts de paiement émergents, et non comme des déploiements actuels.
Western Union et Qivalis présentent leurs projets de règlement
Malcolm Clarke de Western Union et Emilio Rivero Coello d'Anchorage Digital ont discuté de l'USDPT, un token adossé au dollar émis par Anchorage sur Solana en mai. Selon le rapport, il a été déployé sur des marchés de transferts de fonds, notamment en Bolivie et aux Philippines, comme mécanisme de règlement back-end via le réseau local d'agents de Western Union, et non comme portefeuille destiné aux consommateurs.
Anchorage Digital a indiqué que le remplacement des comptes de correspondance bancaire préfinancés par des soldes de stablecoins liquides peut réduire le règlement international de plusieurs jours ouvrés à quelques minutes.
Le rapport a également décrit Qivalis, un consortium basé à Amsterdam qui est passé de neuf institutions fondatrices à 37 organisations financières dans 15 pays. Qivalis prévoit d'émettre un stablecoin euro régulé sur le réseau public Ethereum dans le cadre du règlement MiCA et sous la supervision directe de la Banque centrale néerlandaise.
Les stablecoins adossés à l'euro restent en dessous d'un milliard de dollars de capitalisation boursière, selon le rapport, contre plus de 300 milliards de dollars pour les stablecoins adossés au dollar américain dans le monde — un écart qui illustre l'ampleur de l'émission en euros que Qivalis prévoit.
Pris ensemble, ces projets et chiffres ont encadré les prochaines étapes pratiques de la conférence : les institutions construisent des systèmes tout en s'attaquant à la liquidité, à la conformité et à l'interopérabilité des réseaux. Les jalons à court terme comprennent les demandes de licences d'établissement de paiement et d'établissement de monnaie électronique en cours d'OSL EU, l'émission prévue du stablecoin euro par Qivalis sous la supervision de la Banque centrale néerlandaise, et l'utilisation continue de l'USDPT comme règlement back-end dans des corridors de transferts de fonds tels que la Bolivie et les Philippines.

