Le stockage de gaz naturel dans le South Central inférieur de 11,2 % aux niveaux de l'an dernier et sous la moyenne quinquennale
Points clés
- •Les stocks de gaz naturel du South Central sont inférieurs de 11,2 % aux niveaux de septembre 2025 et sous la moyenne quinquennale, selon un rapport de NGI publié le 18 septembre 2026.
- •La région abrite d'importantes capacités de stockage souterrain et constitue un corridor d'approvisionnement crucial pour les installations d'exportation de GNL le long du golfe du Mexique.
- •La chaleur persistante et la forte demande de GNL ont maintenu les injections de stockage bien en dessous des normes saisonnières pendant la saison de recharge d'avril à octobre.
- •Les futurs du gaz naturel ont effacé leurs lourdes pertes initiales vendredi, la forte demande de GNL aidant le contrat d'octobre à rebondir après un test de support technique.
- •El Niño devrait rendre l'Ouest nettement plus froid cet hiver tout en allégeant la demande de chauffage dans le Nord-Est, laissant l'Ouest comme la seule région où l'American Gas Association prévoit une hausse des factures de gaz naturel.
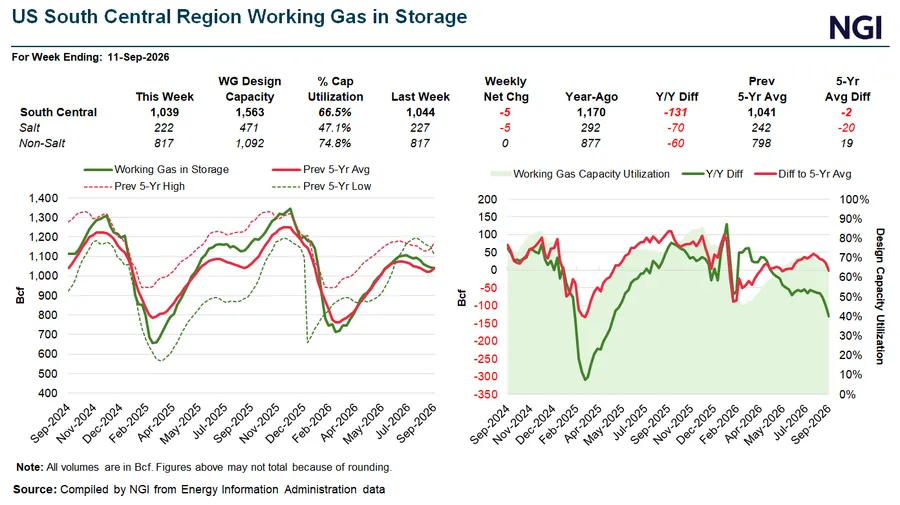
Le gaz naturel stocké dans la région du South Central — le hub de stockage centré sur le Texas et ses États voisins — est en retard par rapport à la moyenne quinquennale et, fait notable, est très en dessous des niveaux de septembre 2025, selon un rapport de Natural Gas Intelligence (NGI) publié le 18 septembre 2026.
En bref
- Les stocks du South Central sont inférieurs de 11,2 % aux niveaux de 2025
- Le stockage régional est en dessous de la moyenne quinquennale
- La chaleur et le GNL soutiennent une forte demande
Le déficit à deux chiffres en glissement annuel dépasse le simple bilan régional. La région du South Central abrite d'importantes capacités de stockage souterrain et constitue un corridor d'approvisionnement crucial pour les installations d'exportation de GNL le long du golfe du Mexique. Le stockage souterrain joue un rôle central sur le marché nord-américain du gaz en équilibrant les variations saisonnières entre la saison d'injection estivale et la demande de chauffage hivernale, et le rapport désigne la chaleur et le GNL comme les forces qui stimulent une forte demande dans la région.
Les comparaisons en glissement annuel et sur cinq ans sont les indicateurs standards du marché pour évaluer la santé du stockage, indiquant le coussin dont disposent les opérateurs à l'approche de l'hiver. Les stocks sont généralement reconstitués pendant la saison d'injection d'avril à octobre ; un déficit de cette ampleur en septembre — au cœur de la période de recharge — souligne à quel point les injections régionales sont restées en dessous du rythme saisonnier normal.
Ce tableau du stockage s'est dessiné dans une séance volatile sur les marchés du gaz naturel. Dans sa couverture du même jour, NGI a rapporté que les prix spot du gaz naturel avaient chuté dans une grande partie des États-Unis vendredi, une météo plus douce du week-end pesant sur les marchés du Nord,is que les fortes primes du Sud-Est continuaient de se résorber malgré une chaleur persistante dans les États du South Central.
Les contrats à terme ont suivi une trajectoire erratique. Les futurs du gaz naturel ont effacé leurs lourdes pertes initiales vendredi, la forte demande de GNL aidant le contrat d'octobre à rebondir après un test de support technique, alors même que les anticipations d'un relâchement des bilans de entre-saison — la période transitoire entre le pic de consommation électrique estivale et le début de la demande de chauffage hivernale — pesaient sur une grande partie de la courbe hivernale.
Les prix à terme s'étaient raffermis au cours de la période de négociation du 9 au 16 septembre, a rapporté NGI, une chaleur record en septembre maintenant la consommation électrique à des niveaux estivaux dans le Sud et maintenant les injections de stockage bien en dessous des normes saisonnières. Alors que la fenêtre de recharge se réduit, la question de savoir si le déficit régional pourra être comblé avant l'arrivée de la demande de chauffage restera probablement un point d'attention tandis que les observateurs évaluent la trajectoire vers l'hiver.
En perspective pour la saison de chauffage, El Niño devrait rendre l'Ouest nettement plus froid cet hiver tout en allégeant la demande de chauffage dans le Nord-Est, laissant l'Ouest comme la seule région où l'American Gas Association (AGA) prévoit une hausse des factures de gaz naturel.
Par ailleurs, NGI a annoncé que plusieurs modifications des tableaux de prix du marché spot figurant dans ses différents services de données prendront effet en octobre, dans le cadre d'un effort continu visant à garantir que les indices de prix publiés reflètent les conditions actuelles du marché nord-américain du gaz naturel.
Couverture connexe de NGI (18 septembre 2026)
- Weekend Cooldown Knocks Natural Gas Cash Lower
- Calm Before the Storm? Natural Gas Premiums Collapse Into Shoulder Season
- El Niño Not Expected to Warm All Lower 48 as West Turns Colder
- Natural Gas Futures Bounce Off Support as LNG Demand Blunts Cooler Outlook
- Changes to NGI's Natural Gas Price Indexes to Take Effect in October
- Record September Heat Lifts October Natural Gas Forwards
Le rapport original, "Why Double-Digit Year/Year South Central Storage Shortfall Matters", a été rédigé par Kevin Dobbs, qui a rejoint l'équipe de NGI en avril 2020. Il a précédemment travaillé comme reporter et rédacteur financier pour S&P Global Market Intelligence, couvrant les sociétés et marchés financiers, et plus tôt dans sa carrière a été reporter d'investigation au Des Moines Register. Il est titulaire d'une licence d'anglais de la South Dakota State University. La page source indique un e-mail de contact (kevin.dobbs@naturalgasintel.com) et un compte X ().

