La croissance de Solana dans les RWA et les paiements reste concentrée entre trading, émetteurs et infrastructures
Points clés
- •Solana a traité 14,7 milliards de dollars sur les 46 milliards de dollars de volume spot de RWA suivis par Allium, soit 32 % du volume en dollars et 47 % des transactions.
- •L’activité RWA de Solana reposait sur des transactions fréquentes et de moindre taille, avec une transaction médiane de 29 dollars et 114 transactions par trader, contre 70 dollars et 63 transactions ailleurs.
- •xStocks a généré 60,8 % du volume DEX d’actions tokenisées de Solana sur 30 jours, tandis que les pools à liquidité concentrée de Raydium en ont traité 69,4 %.
- •Solana s’est classée première en nombre et en volume de transactions x402 rapportés pour la deuxième semaine consécutive, bien qu’Artemis ait précédemment estimé que 86 % des paiements x402 historiques étaient manipulés ou non économiques.
- •Francfort et Amsterdam regroupaient ensemble 54,7 % des créneaux de production de Solana, exposant les infrastructures à des risques régionaux corrélés liés à la connectivité et à l’hébergement.
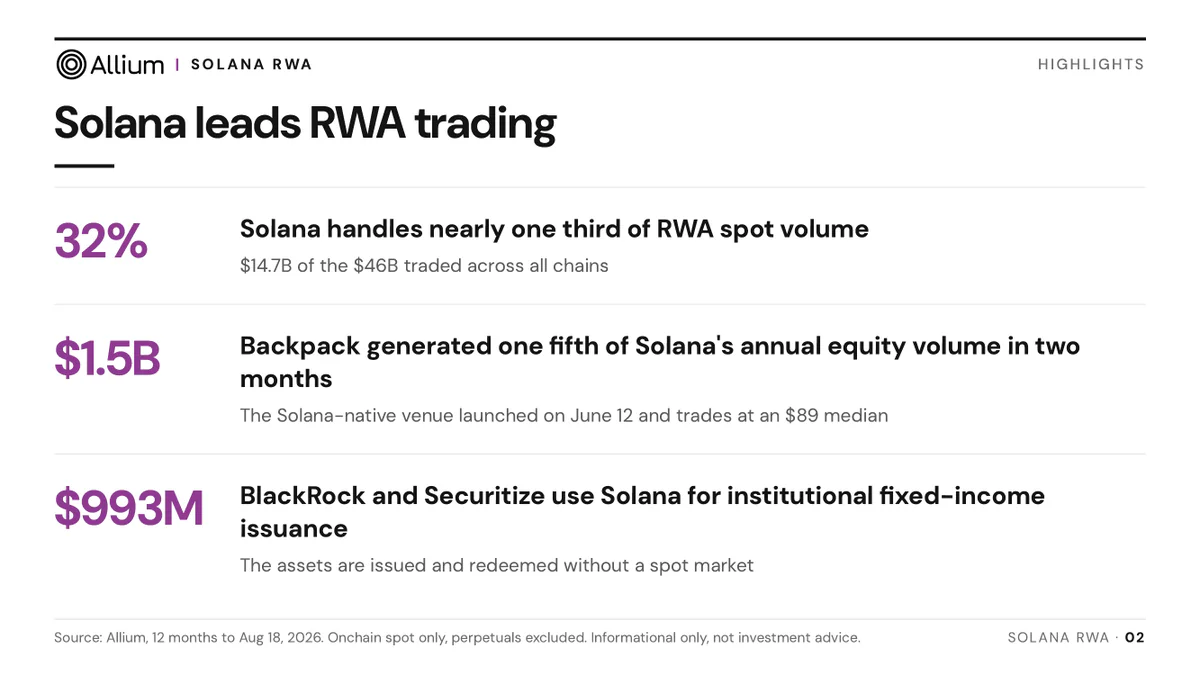
Solana a traité 32 % du volume spot d’actifs du monde réel (RWA) au cours des 12 mois jusqu’au 18 août 2026, mais ne détenait que 12 % de la valeur des RWA en circulation mesurée sur les réseaux étudiés par Allium.
Selon le rapport d’Allium, Solana a traité 14,7 milliards de dollars sur les 46 milliards de dollars de volume spot de RWA onchain enregistrés sur 24 blockchains. Le réseau représentait 32 % du volume en dollars et 47 % du nombre de transactions.
L’écart entre la part de Solana dans le trading et sa part de la valeur en circulation indique que son avance reposait davantage sur la rotation des actifs que sur la quantité d’actifs tokenisés détenus sur le réseau. Allium a attribué une partie de cet écart à des transactions fréquentes et relativement faibles. La transaction RWA médiane sur Solana s’élevait à 29 dollars, contre 70 dollars sur les autres réseaux. Ses 374 000 traders ont effectué en moyenne 114 transactions chacun, contre 63 ailleurs.
Les actions tokenisées représentaient 8,2 milliards de dollars du volume annuel de RWA de Solana. Allium a constaté que 63 % de ces transactions avaient lieu en dehors des heures d’ouverture des marchés américains, ce qui indique qu’une part substantielle de l’activité intervenait alors que les marchés traditionnels étaient fermés.
Les données annuelles montrent également une concentration au sein de certaines catégories d’actifs. Solana a traité 5,4 milliards de dollars, soit 74 %, du volume de titres à revenu fixe mesuré sur les réseaux. Toutefois, la quasi-totalité de cette part provenait de deux émetteurs de crédit privé. Dans la catégorie des fonds privés, un seul produit de réassurance a généré 52 % du volume onchain mesuré par Allium.
Des jeux de données différents affichent des parts de marché différentes
Un jeu de données distinct de Token Terminal a évalué à 807,3 millions de dollars le volume des actions tokenisées sur les plateformes d’échange décentralisées (DEX) de Solana au cours des 30 derniers jours. Cela représentait 9,1 % des 8,8 milliards de dollars enregistrés sur six blockchains.
Les chiffres ont été publiés dans un message de Token Terminal sur X :
> Solana accounted for $807.3M, or 9.1%, of tokenized stock DEX volume over the past 30d
>
> Within Solana, the leaders were:
>
> Reference stock: ETF ($165.3M)
>
> Asset: SPYx ($145.4M)
>
> Issuer: xStocks ($490.7M)
>
> Venue: Raydium CLMM ($560.4M)
>
> — Token Terminal 📊 (@tokenterminal) September 9, 2026
>
> https://x.com/tokenterminal/status/2097476495803568446
Le chiffre de 9,1 % n’est pas incompatible avec la part de 32 % calculée par Allium. Allium a examiné six catégories de RWA sur une période de 12 mois, notamment les actions, les titres à revenu fixe, les fonds privés et les matières premières. Token Terminal a mesuré uniquement les actions tokenisées négociées sur des DEX pendant un seul mois. Les périodes de référence vont donc de 30 jours aux 12 mois se terminant le 18 août 2026.
Un émetteur et une plateforme représentent une grande partie du volume d’actions de Solana
Sur Solana, xStocks a généré 490,7 millions de dollars, soit 60,8 %, du volume DEX d’actions tokenisées sur 30 jours. Les pools à liquidité concentrée de Raydium ont traité 560,4 millions de dollars, soit 69,4 % du total.
Ces pourcentages ne peuvent pas être additionnés, car ils décrivent des niveaux différents du marché. xStocks est un émetteur, tandis que Raydium est une plateforme de négociation.
Des changements concernant les cotations de xStocks, les conditions de rachat ou les incitations pourraient réduire le nombre de produits disponibles à la négociation. Sur Raydium, un incident affectant un contrat ou le départ de grands fournisseurs de liquidité pourrait réduire la liquidité et élargir les écarts de prix.
Les données indiquent une concentration commerciale plutôt qu’une défaillance du consensus. Le volume des transactions pourrait diminuer ou se déplacer rapidement après un changement important concernant xStocks ou Raydium.
x402 ajoute un cas d’utilisation lié aux paiements
Au-delà des actions tokenisées, Solana cherche à traiter les paiements destinés aux interfaces de programmation d’applications (API) et à d’autres services en ligne grâce à x402.
La documentation de x402 décrit le système comme un protocole ouvert permettant à une API ou à un service numérique de demander un paiement en stablecoin dans le cadre d’une requête HTTP. Une personne, une application ou un agent logiciel peut payer pour des données, des ressources informatiques ou d’autres services en ligne sans passer par un processus classique de paiement.
Solana s’est classée première en nombre et en volume de transactions x402 pour la deuxième semaine consécutive, selon un graphique d’Artemis partagé par Solana sur X.
Contrairement aux comparaisons concernant les RWA ci-dessus, l’activité x402 est rapportée au moyen du nombre et du volume des transactions de paiement, plutôt qu’à travers la valeur des actifs tokenisés en circulation. Les deux jeux de données décrivent donc des formes différentes d’utilisation du réseau et ne doivent pas être combinés en une seule mesure d’adoption.
Comme les paiements x402 sont réglés en stablecoins, ils ne représentent pas des achats directs de SOL. Leur lien avec le token natif de Solana passe principalement par l’espace de blocs et les frais de transaction utilisés pour les traiter.
Les nombres de transactions nécessitent un examen supplémentaire. En janvier 2026, Artemis estimait que 86 % des paiements x402 historiques de Solana étaient manipulés ou non économiques selon sa méthodologie révisée. Les chiffres précédents avaient été gonflés par des transferts de memecoins et des tentatives de remonter dans les classements d’activité.
Cette estimation concernait des données antérieures. Le classement de septembre indique donc une avance actuelle dans l’activité rapportée, mais ne suffit pas à établir l’existence d’un marché commercial mature. Des acheteurs récurrents, des vendeurs qualifiés et une valeur de paiements durable constitueraient des preuves plus solides d’une utilisation organique qu’un nouveau record hebdomadaire de transactions. Ces indicateurs aideraient à distinguer les paiements pour des services utiles des activités de test, de farming et de compétition dans les classements.
Francfort et Amsterdam regroupent plus de la moitié des créneaux de production
Une autre concentration apparaît dans l’infrastructure de validateurs qui traite les transactions de Solana. Un message de Glassnode sur X attribuait 35,3 % des créneaux de production de Solana à Francfort et 19,4 % à Amsterdam durant l’époque 1030. Les deux villes représentaient ensemble environ 54,7 % des créneaux de production.
Glassnode a également indiqué que 310 des 675 validateurs se trouvaient dans ces deux villes. Cela représentait 46 % du nombre de validateurs et 53 % de la participation active. L’Europe représentait 72,9 % des créneaux de production dans le même instantané.
La part des créneaux de production mesure l’emplacement des opportunités programmées de production de blocs, et non l’identité des entités qui contrôlent les validateurs. Des opérateurs indépendants peuvent utiliser une infrastructure située dans la même ville ; ces chiffres ne prouvent donc pas une propriété commune. Ils révèlent toutefois une exposition corrélée aux défaillances de connectivité, aux perturbations d’hébergement et aux mesures réglementaires régionales.
La répartition peut changer d’une époque à l’autre lorsque des validateurs se déplacent, quittent le réseau ou reçoivent des montants différents de participation déléguée. Les chiffres décrivent l’instantané du 8 septembre, et non une allocation permanente de la production de blocs.
Les incitations liées à la connectivité expliquent en partie la concentration géographique
Francfort et Amsterdam sont d’importants pôles de connectivité, ce qui les rend attractifs pour les validateurs et les traders sensibles à la latence. La proximité physique réduit le temps nécessaire pour envoyer des transactions au producteur de blocs actuel, ce qui peut améliorer l’exécution des teneurs de marché, des systèmes d’arbitrage et des bots de liquidation.
La concurrence pour une latence plus faible peut inciter les opérateurs à utiliser la même infrastructure bien connectée. La maintenance d’une telle configuration implique également des coûts d’hébergement, de connectivité et de matériel. Les changements dans les récompenses des validateurs peuvent donc influencer les opérateurs capables de justifier l’exploitation d’une infrastructure dans les principaux pôles de connectivité.
Coindoo a précédemment examiné la manière dont les frais records de Solana ont coïncidé avec les réductions proposées des récompenses des validateurs dans un article distinct. Les données géographiques actuelles ne permettent pas de déterminer si ces propositions ont contribué au regroupement entre Francfort et Amsterdam.
Pour les actions tokenisées, la concentration diminuerait si des émetteurs et des plateformes concurrents gagnaient des volumes sans réduire la taille globale du marché. Une baisse de la part de xStocks ou de Raydium due uniquement à une diminution des transactions ne démontrerait pas une adoption plus large.
Au niveau des infrastructures, le signe le plus clair d’une distribution plus large serait une progression de la participation et de la part des créneaux de production en dehors de Francfort et d’Amsterdam. Une diminution de la concentration résultant d’une expansion ailleurs renforcerait la distribution, tandis qu’une baisse due au départ de validateurs ne produirait pas le même effet.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier.
Source: https://coindoo.com/solana-rwa-payments-frowth-concetration-problem/
