Une membre du directoire de la Banque nationale suisse juge les grands stablecoins pénalisantes pour la politique monétaire
Points clés
- •Petra Tschudin, membre du directoire de la BNS, a déclaré fin septembre 2026 que de grands stablecoins détachés du système financier à deux niveaux entraveraient la transmission de la politique monétaire et alourdiraient la charge des banques centrales.
- •Le mécanisme passe par les dépôts bancaires : les transferts vers les stablecoins réduisent le financement et les crédits des banques commerciales, rendant le taux directeur de la BNS moins efficace pour piloter les coûts d'emprunt.
- •Tschudin a soutenu qu'un franc en stablecoin ne vaut pas automatiquement autant qu'un véritable franc, car sa valeur dépend de l'émetteur plutôt que de la banque centrale.
- •Le Rapport sur la stabilité financière 2026 de la BNS classe actuellement les stablecoins en Suisse comme un phénomène de niche sans risque pour la stabilité financière, tout en signalant la volatilité de la couverture et d'éventuelles sorties de dépôts comme faiblesses.
- •La Suisse ne dispose toujours pas d'un cadre pour les stablecoins en francs : selon l'avant-projet de révision de la FINIG, seuls les établissements d'instruments de paiement agréés par la FINMA pourront les émettre, le message du Conseil fédéral étant attendu au plus tôt au second semestre 2026.
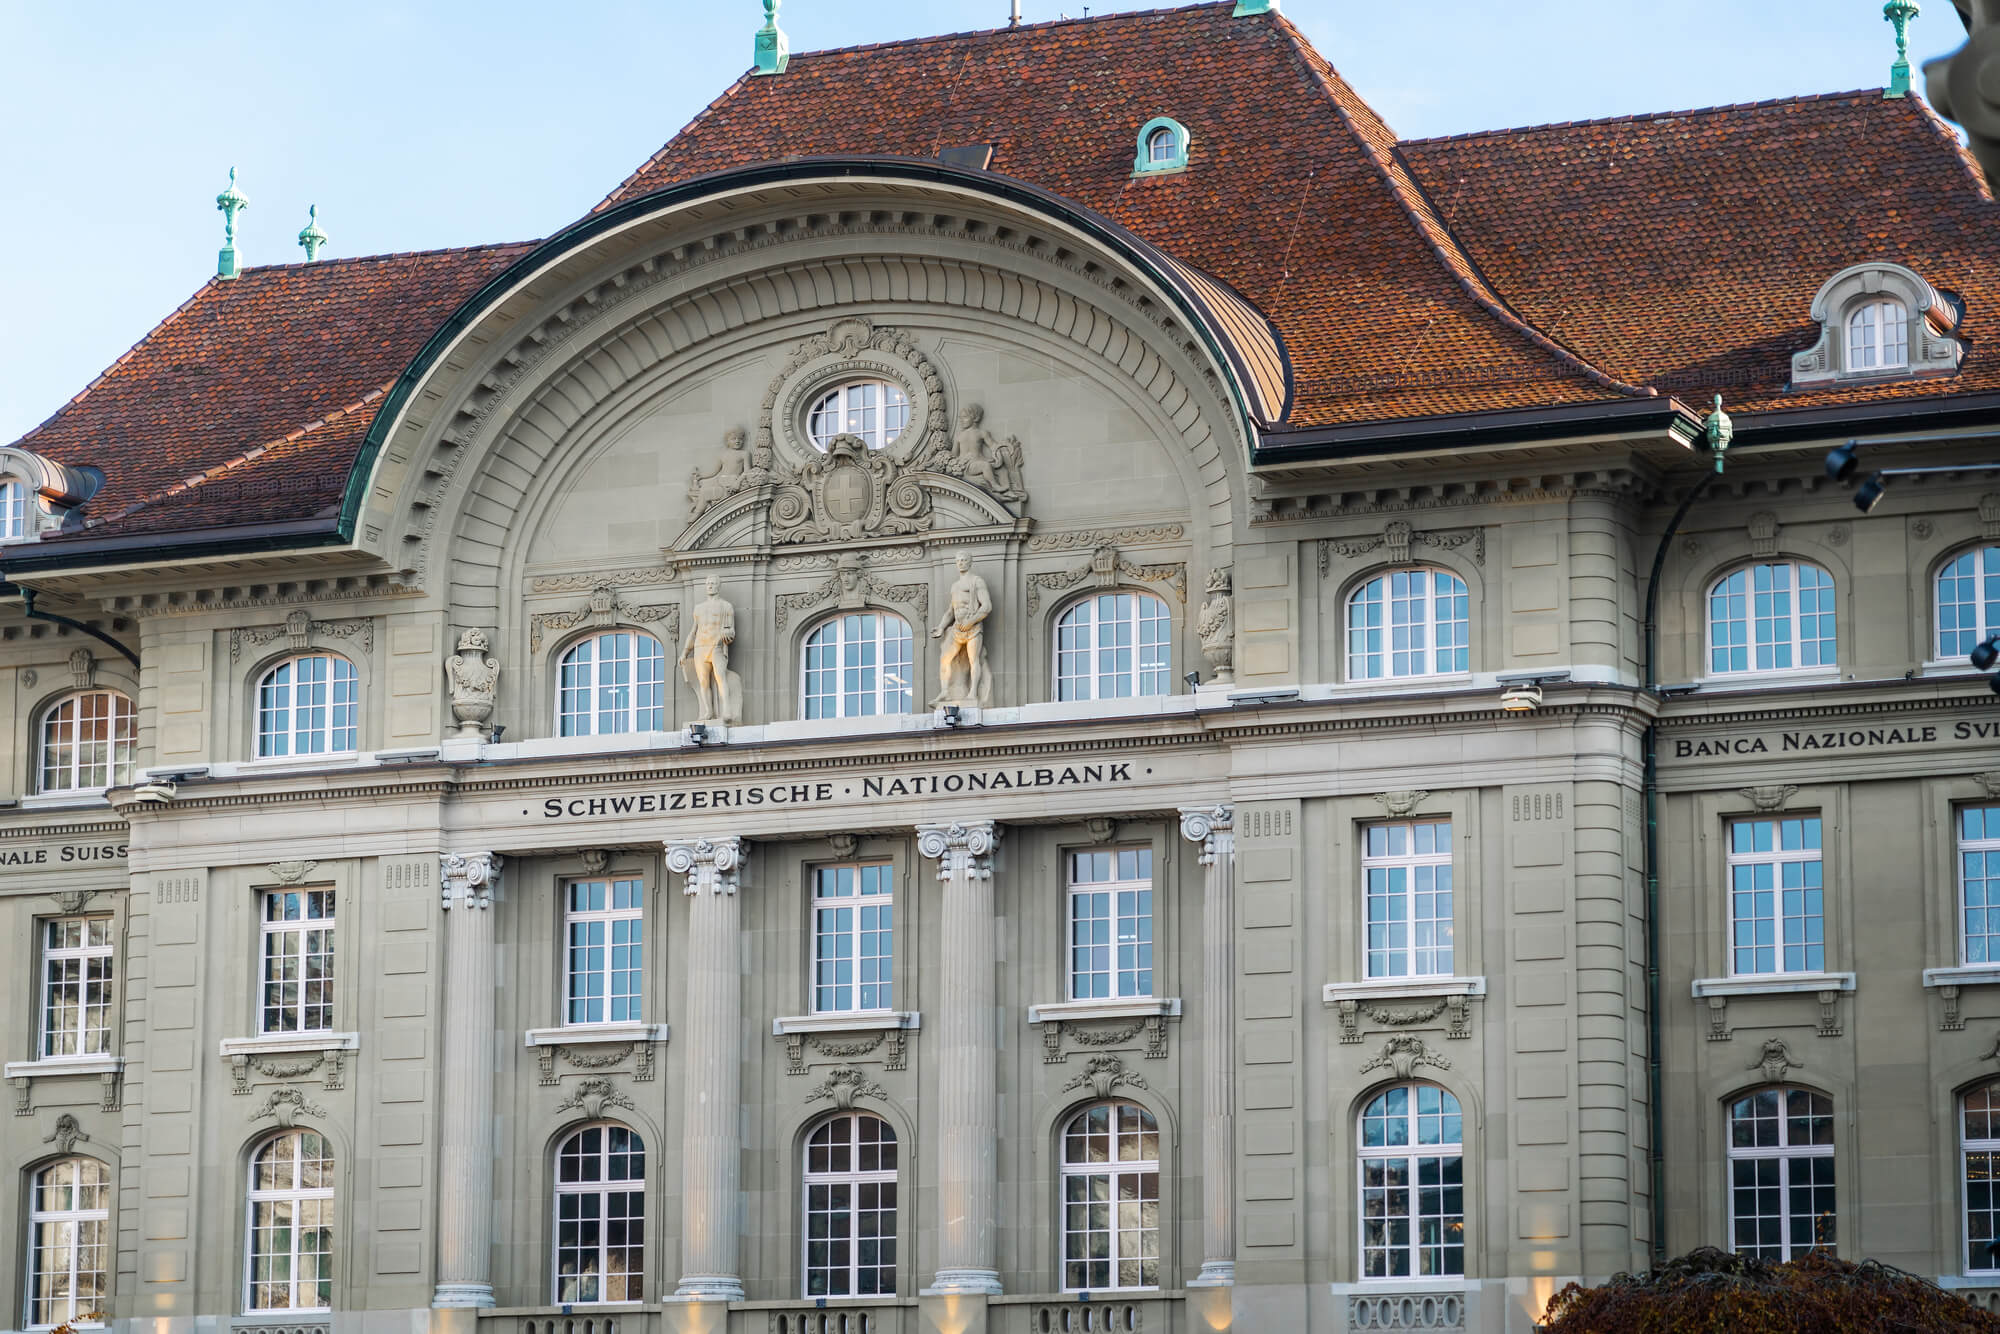
Petra Tschudin, membre du directoire de la Banque nationale suisse (BNS), considère les grands stablecoins comme une charge pour la politique monétaire. Selon son analyse, les stablecoins dépourvus de lien avec le système financier à deux niveaux rendent la transmission monétaire plus difficile et alourdissent la charge des banques centrales.
La BNS est la banque centrale de la Suisse et son mandat est d'assurer la stabilité des prix. Pour ce faire, elle pilote le marché monétaire via son taux directeur, une impulsion qui se transmet ensuite à l'économie par les crédits bancaires et les taux d'intérêt. Les économistes appellent ce cheminement la transmission. Dans le système à deux niveaux, la banque centrale émet d'abord la monnaie centrale, que les banques commerciales transmettent ensuite aux ménages et aux entreprises. Les stablecoins, en revanche, sont des jetons privés — généralement adossés au dollar américain ou au franc suisse — qui circulent en dehors de ce système.
Tschudin a présenté son analyse fin septembre 2026 lors de la conférence de prévision du KOF, l'institut de recherche économique de l'ETH Zurich. Cette intervention a suivi la décision de la banque centrale de consacrer un dossier spécial aux stablecoins dans son Rapport sur la stabilité financière 2026.
Comment les stablecoins affaiblissent le canal des taux d'intérêt de la BNS
Le mécanisme derrière cet avertissement commence par les dépôts bancaires. Si les ménages et les entreprises déplacent leur argent de leurs comptes bancaires vers des stablecoins, les banques commerciales perdent une partie de leur financement. En conséquence, les volumes de crédit bancaire reculent, et les taux d'intérêt sont également affectés. Si la banque centrale modifie ensuite son taux directeur, la mesure agit de manière moins directe, car elle pilote moins efficacement les coûts d'emprunt. La force de la politique monétaire dépend donc des dépôts qui restent dans le système bancaire. Voilà pourquoi l'avertissement de la BNS vise l'échelle : non pas les stablecoins en tant que tels, mais les grands stablecoins circulant loin du système à deux niveaux.
Les supports de présentation de Tschudin traitent des grands stablecoins et de leur lien manquant avec le système financier à deux niveaux. Selon ces supports, tous deux entravent « entre autres, la transmission de la politique monétaire ».
La membre du directoire décrit toutefois un scénario, et non une perturbation actuelle. Selon elle, la charge pesant sur les banques centrales n'augmente que si de grands stablecoins voient le jour, très éloignés du système existant. Parallèlement, la BNS ne rejette pas les évolutions nouvelles : elle accueille favorablement l'innovation dans les paiements si elle les rend plus sûrs et plus efficaces, et juge sensibles la modernisation du système à deux niveaux. « Lorsque nous introduisons des innovations nous devons vraiment nous demander quelles conséquences elles ont et comment elles devraient être réglementées », a déclaré Tschudin. À ses yeux, la conception et la réglementation sont donc décisives, et les formes privées de monnaie numérique ne doivent pas compromettre la capacité de la BNS à remplir son mandat.
Pourquoi un franc en stablecoin n'est pas automatiquement un franc
La deuxième objection de la BNS concerne l'uniformité de la monnaie. Comme les stablecoins opèrent en dehors du système de la banque centrale, un franc en stablecoin ne vaut, selon l'argument de Tschudin, pas automatiquement autant qu'un véritable franc. Cela met sous pression le principe d'une monnaie uniforme partout, et signifie que la valeur d'un tel jeton dépend de l'émetteur plutôt que de la banque centrale.
« Si nous nous retrouvons avec de grands stablecoins vraiment très éloignés du système financier à deux niveaux existant, alors c'est une situation qui alourdit la charge des banques centrales dans l'accomplissement de leur mandat », a déclaré Petra Tschudin, membre du directoire de la BNS.
Cette citation vise les jetons qui s'éloignent fortement du système existant : Tschudin fixe donc une condition étroite. En outre, la BNS s'inquiète du règlement entre banques : les banques commerciales règlent leurs créances réciproques en monnaie centrale sans risque, et de grands stablecoins pourraient affecter ce fondement. Fait notable, la banque centrale fonde sa critique sur l'intégration et la réglementation plutôt que de demander une interdiction. Pour les futurs stablecoins en francs, cela fixe des normes claires : une intégration étroite au système à deux niveaux et une réglementation efficace.
Dans son propre rapport, la BNS qualifie les stablecoins de phénomène de niche
L'appréciation que porte la banque centrale sur la situation actuelle est relativement sobre. Dans son Rapport sur la stabilité financière 2026 publié cet été, la BNS décrit les stablecoins en Suisse comme un « phénomène de niche » qui ne présente actuellement aucun risque pour la stabilité financière. Ces jetons sont « généralement adossés à des monnaies établies telles que le dollar américain ou le franc suisse », précise le rapport, et jusqu'ici, ils ne jouent qu'un rôle mineur dans les paiements suisses. Plusieurs banques et sociétés financières travaillent sur un projet de franc numérique qui, selon l'agence de presse AWP, n'en est qu'à la phase de test.
Néanmoins, le chapitre 5.1 du rapport mentionne des faiblesses spécifiques. Il s'agit notamment de la volatilité de la couverture, qui peut compliquer le remboursement à la valeur nominale, et de l'interconnexion avec le reste du système financier. De plus, une forte sortie des dépôts bancaires vers les stablecoins pourrait amplifier l'instabilité du secteur bancaire en cas de crise — précisément la sortie qui constitue le point de départ de la chaîne de transmission de Tschudin. Le rapport décrit ainsi l'état actuel, tandis que le discours esquisse le scénario d'une adoption plus large.
En outre, la BNS juge importante la coordination internationale de la réglementation, car des émetteurs pourraient lancer des stablecoins dans des juridictions moins réglementées qui connaîtraient ensuite une large utilisation en Suisse. Les États-Unis montrent à quel point les calendriers peuvent différer : le président américain a signé le GENIUS Act — abréviation de Guiding and Establishing National Innovation for U.S. Stablecoins Act — en juillet 2025, mais la loi n'entre en vigueur que 120 jours après les règles d'application finales, et au plus tard le 18 janvier 2027. Au printemps 2026, ces règles n'existaient encore qu'à l'état de projets.
Helvetia et la révision de la FINIG fixent le cadre suisse
La banque centrale propose sa propre alternative aux jetons privés. Depuis décembre 2023, elle teste une monnaie numérique de banque centrale dans le cadre de la phase III du projet Helvetia. Le test vise les institutions financières et se déroule sur SIX Digital (SDX). Six banques participaient initialement : Commerzbank, BCV Basler Kantonalbank, Hypothekarbank Lenzburg, UBS et ZKB. Fin juin 2025, la BNS a prolongé le projet jusqu'à au moins la mi-2027 et ajouté un lien RTGS (règlement brut en temps réel), qui permet de régler des actifs tokenisés en monnaie BNS via le système de paiement SIC, le système de compensation interbancaire suisse. BX Digital obtient également une connexion de production au SIC. Selon la BNS, cette prolongation ne constitue toutefois pas un engagement à introduire définitivement une CBDC de gros.
Parallèlement, le gouvernement fédéral travaille sur le cadre juridique. En octobre 2025, le Conseil fédéral a ouvert la consultation sur la révision de la Loi sur les institutions financières (FINIG), qui s'est achevée début février 2026. L'avant-projet prévoit deux nouvelles catégories de licences : l'établissement d'instruments de paiement et l'établissement crypto. L'établissement d'instruments de paiement remplace la licence fintech existante. Selon les nouvelles règles, les fonds des clients peuvent être séparés en cas de faillite, et la limite de 100 millions de CHF ne s'applique plus. À l'avenir, seuls les établissements d'instruments de paiement agréés par la FINMA — l'autorité suisse de surveillance des marchés financiers — pourront émettre des stablecoins suisses.
Il faudra toutefois du temps avant que ce cadre ne s'applique. Le message du Conseil fédéral arrivera au plus tôt au second semestre 2026, et aucune publication n'est connue à ce jour. Ensuite, le parlement devra encore débattre du projet de loi, suivi d'un éventuel délai référendaire. La membre du directoire de la BNS lance donc son avertissement à un moment où la Suisse ne dispose toujours pas d'un cadre pour les stablecoins en francs. Les dates à surveiller sont déjà connues : le message du Conseil fédéral, attendu au plus tôt au second semestre 2026 ; les règles d'application finales américaines qui déclenchent le compte à rebours du GENIUS Act, la loi entrant en vigueur au plus tard le 18 janvier 2027 ; et le projet Helvetia, prolongé jusqu'à au moins la mi-2027.

