La force méconnue de l'argent : une résilience après l'effondrement parabolique
Points clés
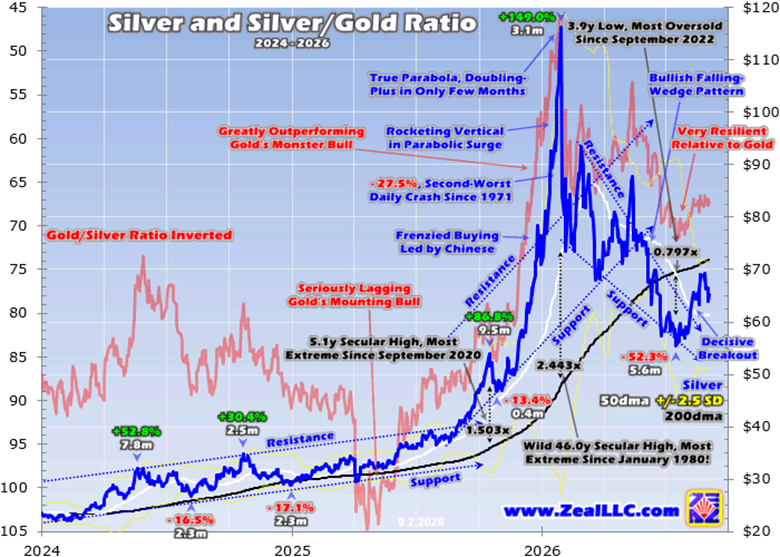
- •L'argent a atteint un pic proche de 116 dollars l'once fin janvier 2026 après avoir bondi de 149,0 % en 3,1 mois, puis a chuté de 27,5 % en une seule séance, sa deuxième plus forte baisse journalière depuis 1971.
- •À son plus bas de la mi-juillet 2026, l'argent avait reculé de 52,3 % sur 5,6 mois au-dessus de 55 dollars, ce que l'auteur considère comme proche du meilleur scénario après une parabole extrême comme celle de 1980, qui s'était achevée par un effondrement de 76,9 %.
- •L'argent a affiché une moyenne proche de 74 dollars depuis le début de 2026, soit 116,7 % de plus que la période comparable de 2025, et était en hausse de 46,7 % sur un an même à son plus bas de la mi-juillet.
- •Le ratio argent/or a affiché une moyenne de 65,4x depuis mai 2026, représentant la meilleure performance de l'argent face à l'or en environ une douzaine d'années, hors l'épisode parabolique insoutenable.
- •Le scénario prudent de l'auteur suggère que si l'or progresse de 15 % par an, l'argent pourrait gagner 30 % ou plus par an, avec un potentiel de plus que doublement des bénéfices des grands producteurs d'argent en deux ans.
Par Adam Hamilton | SilverSeek | 4 septembre 2026
Le sentiment sur l'argent métallique s'est récemment montré apathique à baissier, les opérateurs ne voulant guère s'y intéresser. C'est compréhensible après que l'argent a été plus que divisé par deux plus tôt cette année. Pourtant, malgré cette perception, l'argent fait preuve d'une force méconnue considérable. Il a relativement bien traversé un effondrement post-parabole dangereux et demeure assez élevé par rapport à sa propre histoire et à son principal moteur, l'or. Une telle résilience est un signe haussier, selon l'auteur.
Fin janvier, l'argent a explosé en compagnie de l'or jusqu'à un record historique proche de 116 dollars l'once. Ce sommet a couronné une spectaculaire tendance haussière de 455,2 % sur 27,8 mois, surpassant la tendance haussière cyclique record parallèle de l'or en amplifiant ses gains de 2,3 fois. La performance de l'argent n'a toutefois pas été uniforme : il a d'abord pris du retard sur l'or avant de partir en trajectoire parabolique à la fin pour le rattraper. Ce dernier envol fut extrême — en seulement 3,1 mois jusqu'au sommet de fin janvier, l'argent a bondi de 149,0 %. La tendance de l'argent à amplifier les mouvements de l'or dans les deux sens reflète sa double nature : comme l'or, il s'échange en tant que réserve de valeur monétaire, mais il bénéficie aussi d'une demande industrielle substantielle, un mélange qui le rend historiquement plus volatil que le métal jaune.
Comme l'auteur l'avait averti à la mi-janvier, environ une semaine avant le sommet de l'argent, il s'agissait d'une parabole extrême dangereuse, définie, au fil de décennies d'étude de l'histoire des marchés, comme un doublement en deux à trois mois après une tendance haussière massive. Ces mouvements unilatéraux, alimentés par la cupidité d'une manie spéculative généralisée, se terminent toujours mal.
L'exemple notoire de janvier 1980 illustre le risque. À l'époque, l'argent avait grimpé de 196,1 % en seulement 2,0 mois jusqu'à son sommet ; ces niveaux ne furent revus que 31,3 ans plus tard, en avril 2011. En mars 1980, à peine 2,2 mois après le pic, l'argent s'était effondré de 76,9 %. L'essai de mi-janvier 2026 se concluait par des avertissements sévères : « Les envolées verticales sont super risquées, il ne faut pas les prendre à la légère. ... Les opérateurs devraient éviter de courir après les gains de la manie spéculative sur l'argent et se préparer à une vente brutale et rapide imminente. »
Un peu plus d'une semaine plus tard, l'argent s'écartait de 144,3 % de sa référence clé, la moyenne mobile de 200 jours — un sommet de surachat de 46,0 ans, la lecture la plus extrême depuis janvier 1980. Un effondrement symétrique est arrivé avec une violence brutale : dès le sommet de fin janvier, l'argent a chuté de 27,5 % en une seule séance, sa deuxième plus forte chute journalière depuis 1971. L'auteur a analysé les implications dans un autre essai à la mi-février.
Les suites des extrêmes les plus sauvages de janvier 2026 en près d'un demi-siècle auraient pu être bien pires. L'argent aurait pu s'effondrer de plus de 75 % lors de sa rectification post-parabole, ce qui aurait ramené le prix près de 29 dollars. À la place, au pire à la mi-juillet, l'argent a reculé de 52,3 % sur 5,6 mois, touchant un plus bas au-dessus de 55 dollars. Si une division par deux constitue une vente sérieuse, ce résultat se situe près du meilleur scénario après une parabole extrême — une preuve, selon l'auteur, d'une véritable résilience.
Au plus bas post-parabole de la mi-juillet, l'argent était en recul de 21,9 % depuis le début de l'année, ce qui a alimenté le sentiment baissier du troupeau. Mais cette perspective est myope, déformée par la rectification post-parabole : même à ce récent plus bas, l'argent restait en hausse de 46,7 % sur un an. Malgré le carnage du semestre achevé à la mi-juillet, l'argent a affiché une moyenne proche de 74 dollars depuis le début de 2026 — soit 116,7 % de plus que la période comparable de 2025 jusqu'à début septembre.
Les retours de lecteurs reçus par l'auteur, éditeur de lettres d'information financières depuis plus d'un quart de siècle, reflètent ce baissisme. Pas un seul courrier d'abonné ces derniers mois n'était haussier sur l'argent ; les lecteurs étaient généralement déçus par l'effondrement de cette année et s'attendaient à ce que les pertes continuent de s'accumuler. Il y a quelques semaines, après une longue discussion sur l'or dans un podcast, un animateur lui a demandé pourquoi l'argent performait si mal. L'auteur a répondu que l'argent s'en sortait bien cette année, montrant une résilience impressionnante par rapport à l'or — une réponse qui a surpris l'animateur.
Maintenir une perspective est essentiel sur les marchés, en raison de la tendance humaine à extrapoler à l'infini les derniers mouvements observés. Les psychologues ont étudié ce phénomène en profondeur sous des noms divers : biais de récence, heuristique de disponibilité, escompte hyperbolique. Accorder un poids émotionnel excessif au présent nuit grandement à l'achat bas et à la vente haut. Quelques jours, semaines, voire mois de mouvements de prix constituent un contexte insuffisant ; le minimum est le dernier semestre — et après l'anomalie extrême de flambée parabolique de l'argent, le cadre devrait s'étendre aux dernières années.
L'or est le principal moteur dominant de l'argent, les mouvements récents de l'or alimentant massivement le sentiment et donc les transactions sur l'argent. Si le ratio argent/or réel est un décimal difficile à lire (0,015x en milieu de semaine), le ratio or/argent identique, avec un axe inversé, est plus lisible, à 67,3x mercredi.
Si l'argent s'était effondré de moitié en six mois après une tendance haussière normale, cela aurait été catastrophique. Mais après avoir bondi de 149,0 % en 3,1 mois jusqu'à ses niveaux de surachat les plus extrêmes depuis janvier 1980, être divisé par deux est comparativement résilient ; les pertes post-parabole après des extrêmes d'un demi-siècle auraient pu à nouveau dépasser les trois quarts.
En juillet, autour du creux post-parabole, l'argent a affiché une moyenne légèrement supérieure à 58 dollars — toujours 55,0 % au-dessus de la moyenne comparable de juillet 2025. La performance de l'argent cette année ne semble faible que si l'on juge de manière myope depuis le sommet parabolique de fin janvier, des niveaux qui n'avaient aucune chance d'être durables.
Même pendant l'effondrement post-parabole, l'argent a dessiné une massive configuration graphique haussière de coin descendant, tout comme celle, parallèle, de l'or. Ces configurations ont tendance à se résoudre par de fortes ruptures à la hausse, ce qui s'est effectivement produit pour l'or, les actions de ses mineurs et l'argent. La rupture décisive de l'argent a suivi la profondeur de son creux de la mi-juillet : légèrement au-dessus de 55 dollars, l'argent était tombé à seulement 79,7 % de sa moyenne mobile de 200 jours — un plus bas de 3,9 ans, sa lecture la plus survendue depuis septembre 2022, plus d'un an avant le lancement de sa gigantesque tendance haussière. La vente de 52,5 % sur 5,6 mois avait éradiqué la cupidité hyperbolique du troupeau au sommet parabolique, réinitialisant la scène technique et sentimentale, selon l'auteur, en vue d'une nouvelle grande tendance haussière.
La force méconnue de l'argent est plus visible dans le ratio argent/or, peu suivi. De janvier 2020 à septembre 2023, juste avant le lancement de la tardive tendance haussière de l'argent, le SGR a affiché une moyenne de seulement 81,7x — autrement dit, il fallait 81,7 onces d'argent pour égaler la valeur d'une once d'or, très faible historiquement face à des moyennes de long terme autour de 55x à 60x. D'octobre 2023 à octobre 2025, pendant la tardive tendance haussière de l'argent avant ses trois derniers mois paraboliques jusqu'à fin janvier 2026, le SGR était encore pire, avec une moyenne de 87,3x. Comme le montrait la ligne du SGR, l'argent a sérieusement traîné derrière la tendance haussière record de l'or pendant la grande majorité de sa durée — l'auteur note qu'il écrivait rarement sur l'argent à l'époque, celui-ci restant le paria des métaux précieux.
Les trois mois précédant le sommet parabolique de l'argent et les trois mois suivants ont constitué une anomalie extrême, avec des lectures du SGR moyennant 66,5x à la hausse puis 62,0x à la baisse — non représentatives de quoi que ce soit de durable. Ce qui est advenu depuis révèle la force : à partir de mai, sur les quatre derniers mois et plus, alors que le sentiment sur l'argent stagnait et que son prix était divisé par deux, le SGR a tout de même affiché une moyenne de 65,4x. À la brève exception de la parabole insoutenable, l'argent n'avait pas été aussi fort par rapport à l'or depuis la mi-2014 — sa meilleure performance face à l'or en une douzaine d'années malgré l'effondrement post-parabole. Pour les lecteurs découvrant cette mesure : le ratio a historiquement fluctué entre environ 30x au plus fort de la force extrême de l'argent début 1980 et plus de 100x lorsque l'argent est profondément délaissé, de sorte qu'une lecture dans les 60x se situe bien dans la moitié la plus forte de la fourchette historique de long terme de l'argent.
L'auteur souligne les enjeux pratiques : alors que l'or marquait un creux ces derniers mois, ses lettres d'information ont ajouté agressivement de nouvelles positions sur des mineurs plus petits, et fin août les gains latents atteignaient jusqu'à +63 % en moins de six semaines. Sur ces 18 nouvelles positions, essentiellement des mineurs d'or, l'une concernait un grand producteur d'argent. Cette société ne publie pas ses coûts complets de maintien (AISC), mais ceux de ses pairs au T2 se situaient entre environ 6 et 37 dollars l'once. Avec un argent clôturant en moyenne au-dessus de 73 dollars le trimestre dernier, l'extraction restait follement rentable malgré l'effondrement post-parabole. Les grands et principaux producteurs d'argent dégagent des profits substantiels alors que leurs actions se négocient encore à des valorisations faibles par rapport aux bénéfices sous-jacents.
Plutôt que de deviner des objectifs de prix, l'auteur propose un scénario prudent : l'argent est écrasamment piloté par l'or, tendant à amplifier ses mouvements majeurs de plus de 2 fois. Si la jeune reprise de l'or se transforme en nouvelle tendance haussière progressant à un rythme modeste de 15 % par an, cela implique des gains annuels de plus de 30 % pour l'argent, les profits des mineurs amplifiant davantage. En supposant des AISC moyens des grands producteurs d'argent à 25 dollars cette année, en hausse de 10 % par an, et une prochaine tendance haussière de l'argent démarrant à la moyenne de juillet proche de 58 dollars, les bénéfices des producteurs d'argent pourraient plus que doubler en deux ans — et deux années de gains de 30 % ne porteraient l'argent qu'aux environs de 98 dollars l'once, encore bien en deçà de l'extrême parabolique de janvier 2026 au-dessus de 116 dollars. Les lecteurs évaluant ce cadrage peuvent surveiller quelques indicateurs concrets sur lesquels l'auteur lui-même s'appuie : la poursuite éventuelle de la reprise de l'or, le niveau où le SGR se stabilise par rapport à sa récente moyenne de 65,4x, et la confirmation, dans les rapports de résultats des mineurs, du large écart entre les AISC et les prix réalisés de l'argent.
Les opérateurs prisonniers du biais de récence risquent de rater ces gains, selon l'auteur : ils resteront apathiques ou baissiers aussi longtemps que le troupeau, incapables d'acheter relativement bas pendant que les valeurs argentaires sont délaissées, et ne deviendront haussiers qu'après que la majorité des grands gains auront été réalisés. Le remède consiste à maintenir une perspective suffisante sur l'évolution des prix.
En conclusion : l'argent a montré une force méconnue majeure ces derniers mois. Certes, il a été divisé par deux après son envolée parabolique, mais après des extrêmes d'un demi-siècle, ces pertes auraient pu dépasser les trois quarts selon le précédent historique. La rectification post-parabole a ramené l'argent à ses niveaux les plus survendus en presque quatre ans. Depuis, l'argent a réalisé une rupture décisive hors de sa massive configuration de coin descendant et est resté résilient face à l'or, s'échangeant à ses meilleurs niveaux relatifs depuis plus d'une douzaine d'années. Toute l'apathie et le baissisme récents sur l'argent ont été myopes, conclut l'auteur — l'argent s'en sort bien mieux que le troupeau ne le reconnaît.
Adam Hamilton, CPA, 4 septembre 2026. Copyright 2000–2026 Zeal LLC. Zeal LLC est spécialisée dans la spéculation boursière et l'investissement selon une perspective contrarienne, étudiant les marchés mondiaux pour dénicher des opportunités d'achat à bas prix dans des secteurs sous-évalués et délaissés, avec des recherches publiées dans des lettres d'information sur les marchés financiers servant des clients de tous les États et de plus de 60 pays.
Source : SilverSeek
