Pause probable de la Fed après la création de seulement 29 000 emplois, au plus faible mois de l'année
Points clés
- •Les emplois hors secteur agricole de septembre n'ont augmenté que de 29 000, bien en deçà du consensus de 89 000, marquant le rythme d'embauche mensuel le plus faible de l'année.
- •Le taux de chômage est passé de 4,1 % à 4,2 %, et les chiffres de juillet et d'août ont été collectivement révisés à la baisse de 60 000 emplois.
- •L'outil CME FedWatch montrait la probabilité d'une hausse de taux de la Fed en octobre en recul à environ 23 %, bien que la présidente de la Fed de Dallas, Lorie Logan, ait suggéré que les taux devaient encore augmenter d'au moins 50 points de base.
- •Le rendement des Treasuries à 10 ans a atteint son plus haut niveau depuis 2002 et celui à 30 ans un niveau vu pour la dernière fois en mai 2002, tandis que le Brent a reculé de 4,4 % sur la semaine après que les pays du G7 se sont engagés à libérer jusqu'à 100 millions de barils de réserves stratégiques.
- •Nike a reculé de 3,6 % après avoir déçu sur les revenus et annoncé de nouvelles réductions d'effectifs, tandis que Tesla a grimpé de 4,7 % avec des livraisons au troisième trimestre de 486 532 véhicules, dépassant le consensus d'environ 462 000.
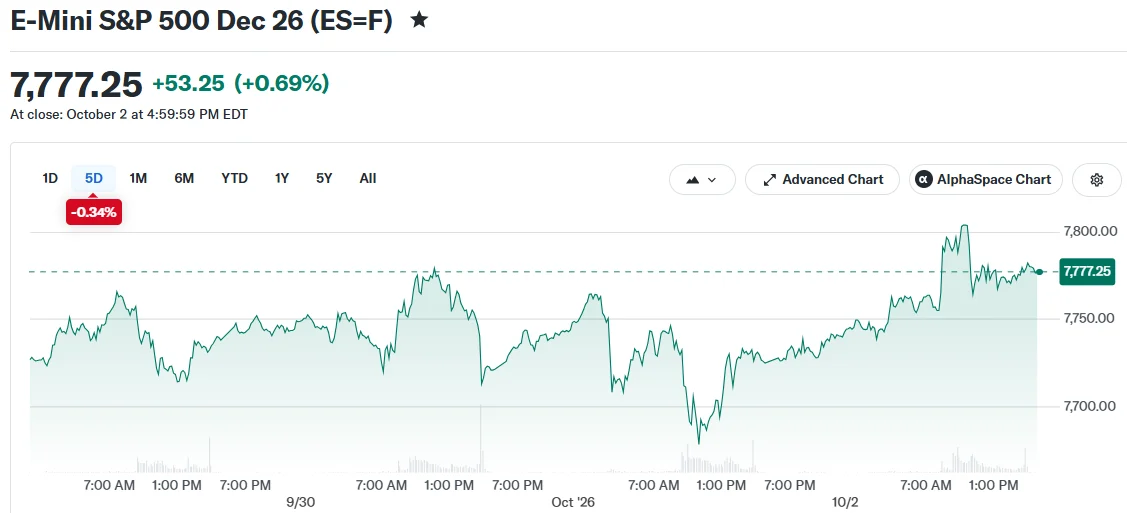
Wall Street a terminé la séance de vendredi en territoire positif, bouclant une semaine volatile pour les actions, après que les données sur l'emploi de septembre ont montré un ralentissement de l'embauche américaine bien plus prononcé que ne l'anticipaient les économistes. Le S&P 500 a progressé de 0,8 %, tandis que le Nasdaq Composite a bondi de 1,2 % et a brièvement établi un nouveau plus haut intraday. Le Dow Jones Industrial Average a gagné 0,5 %. Sur l'ensemble de la semaine, le Nasdaq a toutefois été le seul grand indice à clôturer dans le vert. Pour les marchés, les données économiques importent souvent autant pour leurs implications en matière de politique monétaire que pour leur contenu, puisque la trajectoire attendue des taux d'intérêt se répercute directement sur les coûts d'emprunt et les valorisations boursières.
Le rapport sur l'emploi a été la pièce maîtresse d'une séance qui a également été marquée par de forts mouvements sur des valeurs individuelles et les matières premières. Nike a reculé de 3,6 % après des résultats trimestriels décevants et des perspectives prudentes, tandis que Tesla a grimpé de 4,7 % grâce à des chiffres de livraisons supérieurs aux attentes. Les rendements des Treasuries de longue durée ont poursuivi leur ascension au cours de la semaine, les obligations à 10 ans et 30 ans atteignant des niveaux inédits depuis le début des années 2000, et le pétrole a reculé après que les pays du G7 se sont engagés à libérer des stocks d'urgence totalisant 100 millions de barils.
Les données sur l'emploi déçoivent les attentes
Le rallye de vendredi a suivi la publication de statistiques décevantes sur le marché du travail en septembre. Selon le Bureau of Labor Statistics américain, les employeurs n'ont ajouté que 29 000 postes hors secteur agricole durant le mois, bien en dessous du consensus de 89 000 nouveaux emplois. Ce chiffre représente le rythme d'embauche mensuel le plus faible de l'année et la création d'emplois mensuelle la plus molle depuis janvier. Le rapport mensuel sur l'emploi constitue le tableau récurrent le plus complet de lbauche américaine et l'un des éléments clés que la Réserve fédérale pondère dans sa politique, dans le cadre de son double mandat d'emploi maximal et de stabilité des prix.
BREAKING: The US economy adds +29,000 jobs in September, well below expectations of +89,000. The unemployment rate rose to 4.2%, above expectations of 4.1%. August's job number was also revised down by -29,000 jobs. This marks the third weakest jobs report of 2026.
— The Kobeissi Letter (@KobeissiLetter) October 2, 2026
Les révisions des mois précédents dressent un tableau encore plus fragile. Les chiffres de juillet et d'août ont été collectivement revus à la baisse de 60 000 emplois. Parallèlement, le taux de chômage est passé à 4,2 %, contre 4,1 % le mois précédent.
La progression des rémunérations a également ralenti. Le salaire horaire moyen a augmenté de 0,1 % seulement sur le mois et de 3 % sur un an, soit la plus faible progression annuelle depuis mai 2021.
Les acteurs du marché ont interprété ces données sur l'emploi en demi-teinte comme la preuve que la Réserve fédérale pourrait maintenir son orientation actuelle lors de la prochaine réunion d'octobre. L'outil CME FedWatch montrait une probabilité de hausse de taux en octobre en recul à environ 23 %. Cet outil déduit ces probabilités de la tarification des futures sur les taux des fonds fédéraux, les contrats via lesquels les traders se positionnent sur la trajectoire des taux d'intérêt à court terme.
Cependant, certains responsables de la Fed ont indiqué qu'un resserrement monétaire supplémentaire pourrait s'avérer nécessaire pour combattre une inflation persistante. La présidente de la Fed de Dallas, Lorie Logan, a suggéré que les taux pourraient devoir augmenter d'au moins 50 points de base supplémentaires.
Le marché des Treasuries diverge des attentes de taux
Malgré la diminution des probabilités de hausse de taux, le marché obligataire a poursuivi sa dégringolade tout au long de la semaine. Les rendements des Treasuries de longue durée ont prolongé leur ascension, l'obligation de référence à 10 ans atteignant son plus haut rendement depuis 2002 et celle à 30 ans touchant un niveau observé pour la dernière fois en mai 2002. Les rendements des Treasuries à long terme servent de taux de référence dans tout le système financier, sous-tendant la tarification des prêts hypothécaires et des emprunts d'entreprises, ce qui explique que leur envolée vers des plus hauts de plusieurs décennies ait attiré l'attention bien au-delà du marché obligataire.
Les observateurs du marché ont attribué la hausse persistante des rendements à plusieurs forces convergentes. Les facteurs contributifs incluaient l'expansion de la dette fédérale, des emprunts d'entreprises importants pour financer les investissements en infrastructures d'intelligence artificielle, et des inquiétudes inflationnistes persistantes.
Les prix du pétrole ont affiché la tendance inverse. Le Brent a chuté de 4,4 % sur la période de cinq jours, tandis que le West Texas Intermediate a reculé de 3,2 %. Le repli du marché de l'énergie a suivi l'annonce des pays du G7 s'engageant à mobiliser jusqu'à 100 millions de barils de réserves stratégiques de pétrole. Cette action coordonnée vise à soulager la pression sur les marchés internationaux de l'énergie. Les réserves stratégiques sont des stocks détenus par les gouvernements, destinés aux périodes de tension sur le marché, et des retraits coordonnés ont déjà été utilisés par le passé pour compléter l'offre mondiale.
Valeurs en vue : Nike et Tesla
L'action Nike a rec de 3,6 % après la dernière publication trimestrielle du géant de l'équipement sportif, qui a déçu sur les revenus. La direction a également émis des projections prudentes pour le prochain exercice. Le fabricant de chaussures a annoncé son intention de procéder à de nouvelles réductions d'effectifs et de restructurer ses opérations internationales. Nike fait face à des vents contraires liés à une pression concurrentielle croissante et à une demande atone sur le marché chinois, longtemps l'une de ses plus importantes régions à l'étranger.
L'action Tesla a nettement progressé, gagnant 4,7 %. Le fabricant de véhicules électriques a annoncé des livraisons de 486 532 unités au troisième trimestre, dépassant le consensus d'environ 462 000 véhicules. Les chiffres de livraisons constituent la mesure phare de l'entreprise en matière de demande des clients et figurent parmi les indicateurs les plus suivis de l'industrie automobile.
Perspectives
L'attention se porte désormais sur les prochains indicateurs d'inflation. Les publications de l'indice des prix à la consommation et de l'indice des prix à la production sont prévues les 14 et 15 octobre respectivement. La prochaine annonce de politique monétaire de la Réserve fédérale est fixée au 28 octobre. Les deux chiffres d'inflation tomberont avant la décision de la banque centrale, achevant une période chargée en données pour les marchés.

