Ray Dalio met en garde : la bulle boursière américaine pourrait rivaliser avec celle de 1929
Points clés
- •Ray Dalio, qui a fondé Bridgewater Associates en 1975 et s'est retiré de la direction quotidienne en 2022, estime que les conditions actuelles présentent les signes classiques d'une bulle boursière qui pourrait finir par rivaliser avec celle ayant précédé le krach de 1929.
- •Les actions américaines se négocient à environ 41 fois les bénéfices ajustés, contre environ 32,6 avant le krach de 1929, un niveau historiquement dépassé uniquement lors de la bulle Internet de la fin des années 1990.
- •Dalio cite l'euphorie liée à l'IA, une activité d'introductions en bourse inhabituellement forte et des valorisations en milliers de milliards de dollars comme autant d'indices que les attentes des investisseurs se sont peut-être largement éloignées des fondamentaux.
- •Des valorisations élevées ne garantissent pas un krach et les marchés peuvent rester chers pendant de longues périodes, mais elles accroissent la vulnérabilité à des déclencheurs tels que des bénéfices décevants, des taux d'intérêt plus élevés, un ralentissement de la croissance ou des rendements décevants des investissements en IA.
- •Dalio présente l'environnement actuel comme un ensemble de risques interconnectés, associant son avertissement sur la bulle à ses préoccupations de longue date concernant la dette et les déficits publics américains, qui restreignent les marges de manœuvre des décideurs.
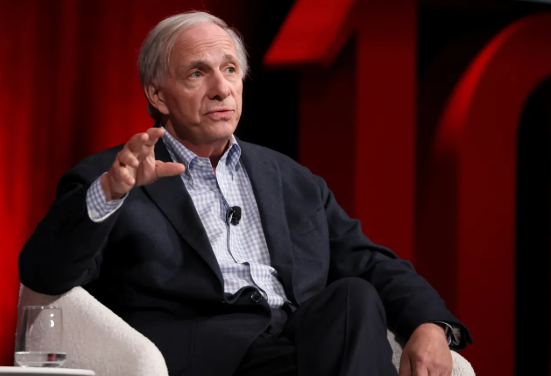
Ray Dalio, fondateur de Bridgewater Associates, met en garde : le marché boursier américain pourrait aborder l'une des périodes de spéculation les plus extrêmes de l'histoire financière américaine, et l'environnement actuel pourrait finir par rivaliser avec la bulle qui a précédé le krach boursier de 1929.
Ce vétéran des marchés a pointé l'extraordinaire engouement entourant l'intelligence artificielle, les introductions en bourse records et les valorisations en envolée comme autant de signes que les investisseurs pourraient entrer dans une bulle boursière classique. L'avertissement a été relayé par @coinbureau sur X, qui citait les préoccupations de Dalio concernant l'environnement de marché actuel et ses similitudes avec les précédentes périodes de spéculation excessive.
Selon les chiffres diffusés en marge de l'avertissement de Dalio, les actions américaines se négocient actuellement à environ 41 fois les bénéfices ajustés, contre environ 32,6 fois les bénéfices ajustés au plus haut du marché avant le krach de 1929. Cette comparaison a suscité une attention considérable, car l'effondrement boursier de 1929 a finalement contribué à déclencher une période dévastatrice pour les marchés financiers et pour l'économie américaine dans son ensemble.
Source : post sur X
Dalio relève les signes classiques d'une bulle boursière
Depuis plusieurs décennies, Dalio étudie les cycles financiers, la dette et le comportement des marchés durant les périodes d'optimisme extrême. Il a fondé Bridgewater en 1975 et en a fait l'un des plus grands hedge funds au monde avant de se retirer de la direction quotidienne en 2022 ; une grande partie de sa grille d'analyse des marchés provient de son étude de l'histoire économique, exposée dans des ouvrages tels que « Principles » et « Principles for Navigating Big Debt Crises ». Au fil des années, il a également décrit une méthode systématique d'identification des bulles, examinant comment les prix se comparent aux mesures de valorisation traditionnelles, si de nouveaux investisseurs affluent sur le marché, à quel point le sentiment haussier s'est généralisé, quelle part des achats est financée par la dette, et si d'importants engagements à terme sont pris pour tirer parti de la hausse des prix — une grille de lecture qu'il a appliquée à des épisodes tels que 1929, l'ère Internet et 2007.
Son dernier avertissement repose sur l'idée que les investisseurs pourraient attribuer aux entreprises des valorisations exceptionnellement élevées sur la base d'attentes de croissance future plutôt que de bénéfices actuels.
L'intelligence artificielle est devenue un moteur majeur de cet optimisme. Les investisseurs ont injecté d'énormes capitaux dans des entreprises actives dans les puces d'IA, l'informatique en nuage, les centres de données, les logiciels et d'autres segments de l'écosystème technologique émergent, et certaines des plus grandes entreprises mondiales affichent désormais des valorisations se chiffrant en milliers de milliards de dollars. Une telle ampleur d'engouement peut créer des opportunités, mais elle peut aussi accroître le risque que les attentes s'éloignent largement des fondamentaux.
L'euphorie de l'IA alimente l'optimisme des investisseurs
Le développement rapide de l'IA générative a créé l'un des cycles d'investissement technologique les plus puissants des dernières années, les entreprises liées à l'IA attirant d'énormes capitaux alors que les investisseurs tentent d'identifier les prochains grands gagnants.
Cet engouement ne se limite pas aux géants technologiques établis. Les entreprises d'IA non cotées ont obtenu des valorisations de plusieurs milliards de dollars, tandis que les sociétés récemment introduites en bourse ont également bénéficié d'une demande intense des investisseurs.
Dalio estime que ce type d'engouement peut créer les conditions associées aux bulles historiques. Lorsque les investisseurs croient qu'une nouvelle technologie va fondamentalement transformer l'économie, les mesures de valorisation traditionnelles peuvent perdre de leur importance, ce qui peut conduire à des hypothèses de plus en plus agressives sur les bénéfices futurs. Le danger apparaît lorsque ces attentes deviennent impossibles à satisfaire.
Les valorisations boursières suscitent des inquiétudes
La valorisation rapportée de 41 fois les bénéfices ajustés est l'un des chiffres clés à l'origine du dernier avertissement. À titre de comparaison, le ratio cours/bénéfice ajusté du marché était estimé à environ 32,6 avant le krach de 1929.
La notion de « bénéfices ajustés » fait écho au ratio cours/bénéfice corrigé des cycles économiques popularisé par l'économiste Robert Shiller, qui compare les cours des actions à une moyenne sur dix ans des bénéfices corrigés de l'inflation afin de lisser les fluctuations du cycle économique. Selon cette mesure de long terme, le pic d'environ 32,6 atteint en 1929 n'a été dépassé qu'une seule fois dans l'histoire du marché américain — durant la bulle Internet de la fin des années 1990, lorsque le ratio était monté autour de 45 — ce qui placerait la lecture actuelle d'environ 41 très près du sommet de la fourchette historique.
Cette comparaison ne signifie pas qu'un krach boursier est garanti. Les niveaux de valorisation seuls ne permettent pas de prédire avec précision le moment d'un retournement, et les marchés peuvent rester chers pendant de longues périodes, en particulier lorsque les bénéfices des entreprises continuent de croître et que les investisseurs restent disposés à payer des prix élevés pour une croissance future.
Cependant, des valorisations élevées peuvent rendre les marchés plus vulnérables aux mauvaises surprises. Si les bénéfices déçoivent, si les taux d'intérêt augmentent de manière inattendue ou si les investisseurs deviennent soudainement moins enclins à payer des prix premium, les actions très valorisées peuvent connaître de fortes baisses.
Pourquoi la comparaison avec 1929 est importante
La comparaison avec 1929 revêt une importance historique considérable. Le boom boursier des années 1920 s'est caractérisé par un fort optimisme économique, une hausse des cours et une spéculation généralisée. Lorsque la confiance s'est finalement effondrée, le marché a subi un déclin spectaculaire, et les dégâts économiques qui en ont résulté sont restés étroitement associés à la Grande Dépression.
L'économie d'aujourd'hui est fondamentalement différente de celle des années 1920. La réglementation financière a considérablement changé, les banques centrales disposent de bien plus d'outils et les marchés modernes fonctionnent selon des structures différentes. Pour cette raison, comparer directement le marché actuel à 1929 comporte d'importantes limites. Néanmoins, cette comparaison demeure utile en tant qu'avertissement sur ce qui peut se produire lorsque les attentes des investisseurs se détachent des fondamentaux durables.
Une activité record en matière d'introductions en bourse renforce les inquiétudes
Dalio a également pointé une activité inhabituellement intense sur le marché des introductions en bourse. Lorsque les investisseurs sont très optimistes, les entreprises trouvent souvent plus facilement des financements en s'introduisant en bourse, et la demande pour les nouvelles actions peut devenir extrêmement forte — en particulier lorsque les investisseurs estiment acquérir une exposition à la prochaine grande entreprise technologique.
Un essor de l'activité d'introductions en bourse peut donc être le signe d'un appétit pour le risque élevé. Les entreprises peuvent profiter de conditions de marché favorables pour lever des capitaux à des valorisations plus élevées, mais si le sentiment change, les sociétés récemment cotées peuvent aussi devenir vulnérables à de fortes baisses de cours. Cela vaut tout particulièrement pour les entreprises dont la valorisation dépend fortement des attentes de croissance future.
Les valorisations en milliers de milliards de dollars se généralisent
Une autre caractéristique déterminante du marché actuel est le nombre d'entreprises atteignant des valorisations extraordinaires. Les entreprises valorisées en milliers de milliards de dollars ne sont plus rares parmi les plus grands groupes technologiques mondiaux, et l'intelligence artificielle a encore relevé les attentes alors que les investisseurs anticipent une énorme demande future en puissance de calcul, en logiciels et en automatisation.
Le marché a récompensé les entreprises positionnées pour bénéficier du boom de l'IA, créant une puissante boucle de rétroaction : la hausse des cours attire davantage l'attention des investisseurs, tandis que l'engouement croissant peut pousser les valorisations encore plus haut. À terme, cependant, les entreprises doivent dégager des bénéfices capables de justifier ces valorisations, et plus la valorisation est élevée, plus la croissance future que les investisseurs ont peut-être déjà intégrée dans le cours est importante.
Le boom de l'IA pourrait néanmoins être réel
L'avertissement de Dalio ne signifie pas nécessairement que l'intelligence artificielle est une mode passagère. La technologie de l'IA pourrait réellement transformer la productivité, les opérations des entreprises et des industries entières. Le problème tient à la valorisation plutôt qu'à la technologie : une technologie révolutionnaire peut coexister avec une bulle d'investissement.
L'histoire fournit plusieurs exemples d'investisseurs ayant correctement identifié une transformation technologique majeure, mais ayant payé trop cher les entreprises censées en bénéficier. La bulle Internet de la fin des années 1990 est l'un des cas les plus familiers — Internet a transformé l'économie, mais de nombreuses actions Internet n'en demeuraient pas moins massivement surévaluées avant le krach de 2000. Certaines entreprises ont disparu, tandis qu'un groupe plus restreint est devenu par la suite dominant à l'échelle mondiale. La même distinction pourrait s'appliquer à l'intelligence artificielle.
Qu'est-ce qui pourrait déclencher une correction boursière ?
Une bulle boursière peut continuer de se gonfler jusqu'à ce que quelque chose modifie les attentes des investisseurs. Les déclencheurs possibles comprennent des bénéfices des entreprises inférieurs aux attentes, des taux d'intérêt plus élevés, un ralentissement de la croissance économique ou des rendements décevants des investissements en IA. Des chocs géopolitiques pourraient également accélérer un retournement du sentiment.
Un autre risque est que les entreprises dépensent d'énormes sommes en infrastructures d'IA sans générer de revenus ou de profits suffisants pour justifier ces investissements. Si les investisseurs commencent à s'interroger sur les rendements de ces dépenses, les valorisations pourraient être sous pression. Comme les grandes entreprises technologiques représentent désormais une part substantielle des principaux indices boursiers, la faiblesse du secteur de l'IA pourrait potentiellement avoir un impact plus large sur l'ensemble du marché.
Les avertissements de Dalio sur les marchés s'inscrivent par ailleurs dans ses préoccupations de longue date concernant la dette et les déficits publics américains. Il a soutenu, dans des commentaires publics étalés sur plusieurs années, qu'un endettement lourd peut restreindre la marge de manœuvre des décideurs publics lorsque les récessions surviennent, ce qui explique en partie qu'il présente l'environnement actuel comme une question de risques interconnectés plutôt que comme un simple secteur surévalué.
Les investisseurs font face à un environnement difficile
Le défi pour les investisseurs consiste à mettre en balance le potentiel de l'IA et les risques créés par des valorisations élevées. Vendre trop tôt peut signifier manquer des gains substantiels si le boom technologique se poursuit, tandis qu'ignorer les risques de valorisation peut laisser les investisseurs exposés si le sentiment de marché se retourne soudainement.
L'avertissement de Dalio ne fournit donc pas nécessairement une prédiction précise du moment où les actions baisseront. Il souligne plutôt l'importance de comprendre à quel point l'optimisme est déjà intégré dans les cours actuels. Les marchés peuvent rester irrationnels plus longtemps que ne le prévoient beaucoup d'investisseurs, mais lorsque les attentes deviennent extrêmement élevées, même une déception relativement modeste peut déclencher une réaction bien plus ample.
S'agit-il de la plus grande bulle de l'histoire américaine ?
La suggestion de Dalio selon laquelle le marché actuel pourrait devenir la plus grande bulle de l'histoire américaine est une affirmation frappante. Que cette prédiction se révèle exacte dépendra de l'évolution des marchés, de la trajectoire des bénéfices liés à l'IA et de la poursuite de l'engouement des investisseurs à son rythme actuel.
Le chiffre de 41 fois les bénéfices ajustés place assurément le marché actuel dans un territoire historiquement cher, mais les comparaisons de valorisation entre époques différentes doivent être envisagées avec prudence. Les taux d'intérêt, la rentabilité des entreprises, la composition des marchés et les normes comptables ont tous considérablement changé depuis 1929.
Néanmoins, l'avertissement dans son ensemble demeure pertinent. Les investisseurs paient des prix exceptionnellement élevés pour des entreprises censées dominer l'économie future pilotée par l'IA. Si ces attentes sont satisfaites, les valorisations actuelles pourront éventuellement apparaître plus raisonnables. Si elles ne le sont pas, le marché pourrait faire face à une réévaluation significative.
Pour l'heure, le message de Ray Dalio porte moins sur la prédiction d'une date précise de krach que sur la reconnaissance des risques créés lorsque l'optimisme, la spéculation et les valorisations atteignent des niveaux extrêmes. Alors que l'IA continue de dominer l'attention des investisseurs, la plus grande question pour Wall Street pourrait être de savoir si la technologie pourra générer suffisamment de valeur économique réelle pour justifier les énormes attentes déjà reflétées dans les cours.

