Les stablecoins financent les prêts immobiliers de Figure une fois et sont empruntés deux fois
Points clés
- •RWA.xyz a évalué les actifs sous gestion de PRIME à 534 millions de dollars au 4 novembre, suivant où se trouvent les tokens mais pas la dette empruntée contre eux.
- •La chaîne de financement fonctionne en deux étages : Figure Lending gagne des lots de HELOC auprès de sa place de marché Prime pour emprunter son stablecoin YLDS et fait tourner le pool en moins d'un mois, tandis que les détenteurs de PRIME peuvent séparément emprunter des USDC ou des PYUSD contre leurs tokens sur Morpho et Kamino.
- •Environ 61,5 % de l'offre de PRIME — soit environ 245 millions de dollars sur Morpho et 84 millions sur Kamino — se trouvait dans des contrats de prêt au moment du relevé, un chiffre de distribution qui ne révèle pas la dette existante contre les tokens.
- •Le net APY sur 30 jours de PRIME était de 6,1 % au moment du relevé, et Hastra a remplacé son ancien modèle de rendement mixte par un taux HELOC+ basé sur l'utilisation, diminué d'un frais annuel de 0,50 %.
- •Le ratio prêt/garantie de liquidation du marché PRIME/PYUSD s'établit à 86 %, l'oracle du marché évaluant PRIME via son taux de change avec wYLDS plutôt qu'au prix de négociation du marché secondaire.
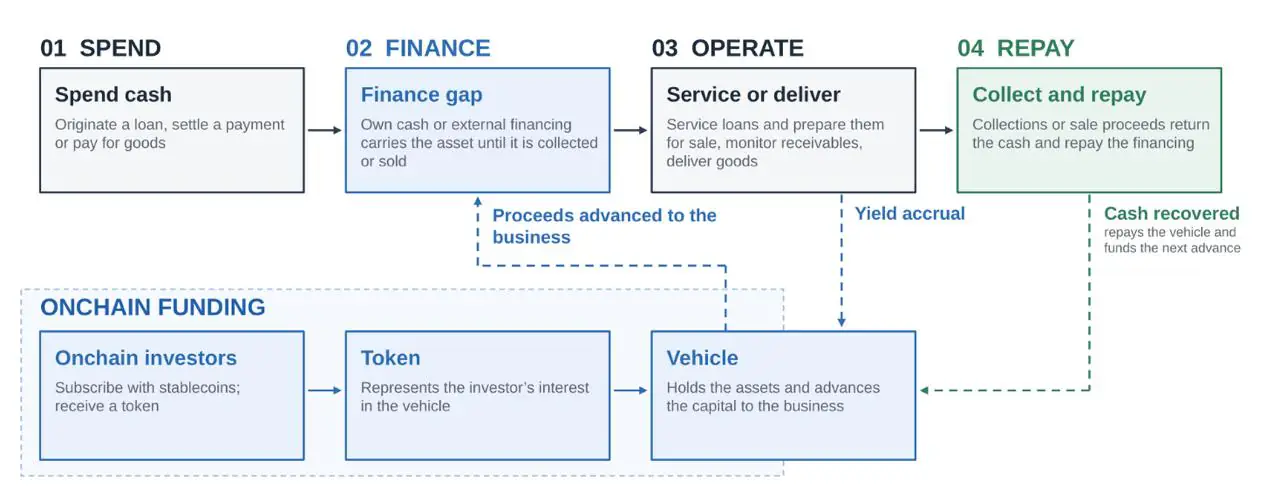
Une étude de cas publiée le 9 novembre par RWA.xyz, un fournisseur de données suivant les actifs réels tokenisés, évalue les actifs sous gestion de PRIME, un token porteur de rendement émis par Hastra, à 534 millions de dollars au 4 novembre et recense où se trouvent les tokens. Elle ne comptabilise pas la dette empilée par-dessus, et c'est là toute l'histoire : une chaîne de financement dans laquelle les stablecoins financent une fois des prêts sur valeur immobilière, puis peuvent être empruntés une seconde fois. Cette chaîne importe car elle achemine la liquidité en dollars native de la crypto vers le crédit à la consommation américain, puis permet au reçu de ces prêts de revenir sur les marchés crypto en tant que garantie empruntable.
Dette un : le prêt relais de Figure
Une ligne de crédit sur valeur immobilière, ou HELOC, permet à un propriétaire de tirer sur la valeur de son bien. L'émetteur finance ce tirage dès le premier jour et ne récupère son argent que lorsque le prêt est vendu à un investisseur ou intégré dans une titrisation. Le financement relais, pont à court terme standard pour les émetteurs de prêts, couvre l'intervalle.
RWA.xyz évalue la période de détention de Figure à moins d'un mois. Figure Lending gagne un lot de HELOC auprès de sa place de marché Prime — anciennement appelée Democratized Prime — emprunte des YLDS, le stablecoin porteur de rendement enregistré auprès de la SEC de Figure, contre eux, vend les prêts, rembourse le pool et recommence. Les propriétaires, de leur côté, remboursent sur des années ; l'argent du pool tourne en quelques semaines. Le rendement de PRIME provient de ce cycle court, pas du long.
Le token de Hastra accède à ce pool par deux niveaux d'encapsulation. Un investisseur sur Ethereum échange des USDC, le stablecoin de Circle, contre des wYLDS, dont les réserves sont décrites par Hastra comme des YLDS détenues directement ou déployées dans les pools Prime de Figure, puis stake les wYLDS et reçoit des PRIME, un reçu porteur de rendement pour la position stakée. Prime en minuscules est la place de marché de Figure ; PRIME en majuscules est le token de Hastra. La nomenclature n'aide pas, mais les rôles sont distincts.
Cette chaîne détermine aussi ce que détient le porteur. Les conditions de financement Prime de Figure placent les garanties liées aux prêts hypothécaires dans des arrangements de trust et d'agence pour les prêteurs du pool, et précisent que la garantie ne garantit pas le remboursement et que le produit de la liquidation peut s'avérer insuffisant. La créance d'un détenteur de PRIME passe par les documents d'encapsulation et de pool de Hastra avant d'atteindre ces conditions, c'est pourquoi la créance juridique derrière un token doit être lue séparément de l'actif auquel il se réfère. PRIME est une position dans un pool de financement, pas une hypothèque sur une maison.
Dette deux : le prêt du détenteur
L'étude de cas PRIME de Morpho décrit la deuxième étape : un détenteur dépose des PRIME en garantie et emprunte des USDC ou des PYUSD, le stablecoin de PayPal, auprès de fournisseurs de stablecoins, tandis que les PRIME gagnés continuent d'accumuler leur rendement variable. Morpho et Kamino, les protocoles de prêt on-chain hébergeant ces marchés PRIME, mettent en relation fournisseurs de stablecoins et emprunteurs apportant des garanties. La note de recherche de DefiLlama sur le vault Sentora PRIME, un vault on-chain supervisé construit autour d'actifs réels tokenisés, établit le ratio prêt/garantie de liquidation du marché PRIME/PYUSD à 86 % et indique que l'oracle du marché évalue PRIME via son taux de change avec wYLDS plutôt qu'au prix de négociation. La position est donc isolée des fluctuations du marché secondaire de PRIME mais exposée au peg du PYUSD lui-même.
Rien dans ce prêt ne touche Figure. Selon les règles de liquidation de Morpho, une position est liquidée lorsque la dette franchit le seuil fixé par le LLTV du marché et la valorisation des garanties. Les intérêts s'accumulent à chaque bloc sur les stablecoins empruntés, si bien qu'un détenteur qui emprunte près de la limite et laisse sa position inchangée dérive vers la liquidation sur sa propre dette, même si tous les HELOC du pool de Figure sont sains.
Les deux étages de dette, côte à côte :
| Dette un | Dette deux | |
|---|---|---|
| Emprunteur | Figure Lending | Le détenteur de PRIME |
| Prêteur | Pool Prime de Figure (fournisseurs de YLDS) | Fournisseurs de stablecoins Morpho ou Kamino |
| Garantie | HELOC gagés | Tokens PRIME |
| Durée | Moins d'un mois par lot | Ouverte ; intérêts en accumulation continue |
| Remboursée par | Produit de la vente des prêts | Le détenteur, ou liquidation |
| Pertes supportées par | Prêteurs du pool, via les détenteurs de PRIME | Le détenteur d'abord ; fournisseurs en cas de dette irrécouvrable |
Ce qu'est le rendement, et ce que coûte l'emprunt contre lui
Le net APY sur 30 jours de l'étude de cas au moment du relevé était de 6,1 %. Ce chiffre date du début novembre. La documentation tarifaire de Hastra indique que l'ancien modèle de rendement mixte a été remplacé par un taux HELOC+ variant selon l'utilisation — c'est-à-dire la part de l'offre du pool que Figure emprunte réellement à un moment donné — diminué d'un frais annuel Hastra de 0,50 %. Quand Figure puise davantage dans le pool, le taux monte ; quand les prêts sont vendus et que le capital reste inactif, il baisse.
Un détenteur qui emprunte contre des PRIME pour acheter plus de PRIME — une pratique connue dans les marchés DeFi sous le nom de looping — parie sur l'écart entre ce taux mobile et le taux d'emprunt de Morpho, qui varie lui aussi selon l'utilisation côté stablecoins. Le calcul est simple et sans pitié.
Un tour de levier, en chiffres ronds : 1 000 $ de PRIME, 500 $ empruntés et réinvestis, 1 500 $ d'exposition. À un taux d'actif de 6 %, la position rapporte 90 $ ; à un taux d'emprunt de 5 %, elle coûte 25 $ — un net de 65 $ contre 60 $ sans levier. Portez le taux d'emprunt à 8 % et le net chute à 50 $, sous le rendement sans levier.
Ces taux sont illustratifs, choisis à proximité du relevé de novembre, et ne constituent pas des cotations de PRIME ou de Morpho ; ils supposent un an, des prix stables, et l'absence de frais, de capitalisation, d'impôts ou de pertes de liquidation.
Cinq points de pourcentage de rendement supplémentaire sur une mise de 1 000 $ achètent un passif à durée ouverte et un seuil de liquidation. La rentabilité de cette opération dépend de deux taux que ni l'un ni l'autre des acteurs ne contrôle.
Pourquoi 61,5 % n'est pas un chiffre de levier
Mesurer le levier exige deux chiffres pris au même instant : les garanties gagées et la dette contractée contre elles. L'étude de cas fournit le premier. Au relevé du 4 novembre, Morpho détenait environ 245 millions de dollars de PRIME et Kamino 84 millions, ce que RWA.xyz rapporte comme 61,5 % de l'AUM.
Six tokens PRIME sur dix se trouvaient dans un contrat de prêt. C'est un fait de distribution. Il ne dit rien du nombre de ces tokens gagés contre un prêt, du montant de chaque prêt, ni de savoir si les stablecoins empruntés sont allés vers plus de PRIME, vers un autre protocole ou vers un compte bancaire. Un détenteur qui parque des PRIME sur Morpho sans emprunter est compté de manière identique à un emprunt jusqu'à la limite de 86 %.
Deux erreurs liées découlent du même chiffre. Additionner les soldes de Morpho et de Kamino aux 534 millions de dollars reviendrait à compter deux fois : un token déplacé dans un contrat de prêt est le même token, et son gage ne crée pas de nouveau capital. Lire les 534 millions de dollars comme le volume de HELOC émis sur la période confond la taille du produit avec l'activité qu'il finance ; le pool de Figure tourne en moins d'un mois, si bien que les mêmes dollars financent de nombreux lots.
Le côté dette n'est pas secret. Les pages de marché de Morpho affichent l'emprunt total, l'utilisation et la liste des emprunteurs de chaque marché PRIME, et Kamino publie des données équivalentes, de sorte qu'un lecteur peut extraire les deux côtés à un même horodatage. L'étude de cas ne l'a pas fait. Jusqu'à ce que quelqu'un le fasse, 61,5 % doit être cité comme l'endroit où se trouvent les tokens, non comme la dette contractée contre eux.
Le chiffre que le rapport omet
RWA.xyz a documenté un canal fonctionnel : les stablecoins financent l'entrepôt de Figure, Figure fait tourner l'entrepôt en moins d'un mois, et le token-reçu peut être déposé en garantie ailleurs. Ce qu'il n'a pas documenté, c'est le chiffre qui transformerait cette description en évaluation des risques : la dette en stablecoins en cours contre PRIME, relevée le même jour que les 534 millions de dollars. Sans elle, les lecteurs voient un portefeuille de prêts et devinent le second.

