Volatilité liée à la guerre et défis économiques pèsent sur les marchés financiers philippins
Points clés
- •Le PSEi a terminé le deuxième trimestre à 6 037,17, en hausse de 1,48 % par rapport au trimestre précédent mais en baisse de 5,15 % par rapport à sa clôture de 6 364,94 un an plus tôt.
- •Le peso a terminé juin à 61,36 pour un dollar et a touché sept fois des plus bas records au cours du trimestre, contre une clôture à 56,33 un an plus tôt.
- •La BSP a relevé son taux de reverse repurchase cible de 50 points de base au total à 4,75 % au deuxième trimestre, puis l'a porté à 5 % en août.
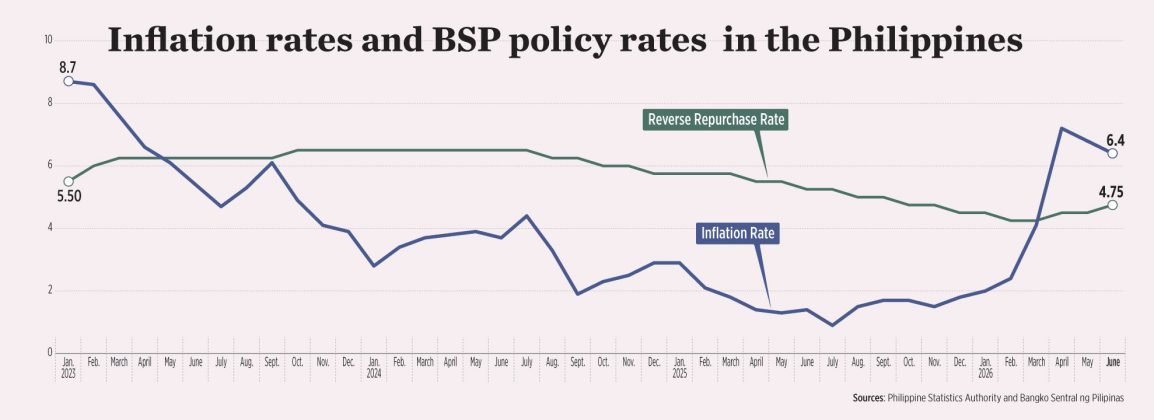
- •L'inflation globale a atteint un sommet de trois ans à 7,2 % en avril avant de refluer à 6,4 % en juin, demeurant bien au-dessus de la fourchette de tolérance de 2 %-4 % de la BSP.
- •Chinabank Research estime que la BSP a dépensé environ 5,6 milliards de dollars d'interventions de change au premier semestre, plus du double des quelque 2,5 milliards utilisés sur l'ensemble de 2025.
Les marchés financiers philippins ont été soumis à une pression soutenue au deuxième trimestre, affectés par la volatilité liée à la guerre au Moyen-Orient et un sentiment affaibli par des défis macroéconomiques domestiques, tandis que les attentes d'un environnement de taux durablement élevés assombrissaient davantage les perspectives.
L'indice de référence de la Bourse des Philippines (PSEi), principal baromètre des actions philippines, a terminé le 30 juin à 6 037,17, contre 6 364,94 un an plus tôt. Le peso a clôturé à 61,36 pour un dollar à fin juin, en forte baisse par rapport à 56,33 au 30 juin 2025. Parallèlement, les rendements des titres publics à court terme étaient pour l'essentiel plus bas en juin qu'un an auparavant, tandis que les échéances intermédiaires et longues affichaient des taux plus élevés.
Les marchés financiers ont sous-performé au deuxième trimestre par rapport au trimestre et à l'année précédents, le sentiment des investisseurs s'étant dégradé face à la situation au Moyen-Orient, qui a fait grimper l'inflation, a indiqué Chinabank Research dans une note.
« Les Philippines étaient particulièrement vulnérables à la crise énergétique compte tenu de leur forte dépendance au pétrole importé », a-t- souligné. « La volatilité des marchés au cours du trimestre a été principalement tirée par les développements du conflit au Moyen-Orient. »
En réponse, la Bangko Sentral ng Pilipinas (BSP) s'est engagée dans un cycle de resserrement en avril, une mesure qui a fait monter les rendements obligataires et pesé sur les valorisations boursières. Le conflit au Moyen-Orient a également déclenché un mouvement de refuge vers des actifs considérés comme sûrs, comme le dollar américain, et Chinabank Research a estimé que les hausses de taux de la BSP n'ont apporté qu'un soutien limité au peso face à des vents contraires extérieurs persistants.
La BSP a relevé ses coûts d'emprunt de référence de 50 points de base (pbs) au total au deuxième trimestre, via des hausses de 25 pbs en avril et en juin, portant le taux de reverse repurchase cible à 4,75 %. Le taux de reverse repurchase cible est le taux directeur clé de la BSP, qui structure les coûts d'emprunt dans l'ensemble de l'économie. En août, elle a procédé à une nouvelle hausse de 25 pbs, portant le taux directeur à 5 %.
Ce resserrement est intervenu alors que l'inflation globale atteignait un sommet de trois ans à 7,2 % en avril, sous l'effet du choc pétrolier lié à la guerre au Moyen-Orient sur les prix à la consommation. La hausse des prix s'est ensuite ralentie à 6,8 % en mai et 6,4 % en juin, demeurant toutefois bien au-dessus de la cible de 3 % de la BSP et de sa fourchette de tolérance de 2 %-4 %.
Chinabank Research a indiqué que les craintes de stagflation pesaient également sur le sentiment de marché. « Dans le même temps, les inquiétudes sur la croissance se sont intensifiées à mesure que la crise énergétique aggravait l'impact économique du scandale du contrôle des inondations. »
La croissance du produit intérieur brut (PIB) philippin a ralenti à 2,3 % sur la période d'avril à juin, un plus bas depuis la pandémie, contre 5,4 % au même trimestre l'an dernier et 2,8 % au premier trimestre. Pour le premier semestre, la croissance du PIB s'est établie en moyenne à 2,6 %, en dessous de l'objectif gouvernemental de 3,5 %-4,5 % pour l'année entière.
April Lynn L. Tan, Chief Investor Relations and Corporate Strategy et Chief Equity Strategist de COL Financial Group, a déclaré qu'après le début de la guerre, les marchés ont effacé la hausse observée en début d'année, lorsque les flux de fonds étrangers s'étaient diversifiés vers les marchés émergents.
« L'an dernier, nous avions des inquiétudes concernant les droits de douane de Trump au deuxième trimestre, et le scandale du contrôle des inondations (qui a conduit à une croissance du PIB décevante car les dépenses publiques se sont effondrées), donc le marché n'a pas bien performé non plus », a-t-elle ajouté.
Pour sa part, Jonathan L. Ravelas, conseiller principal chez Reyes Tacandong & Co., a qualifié le deuxième trimestre de période d'ajustement plutôt que de crise. « L'économie continue de cro, le système bancaire reste solide et la demande intérieure tient bon », a-t-il déclaré.
Le peso
Le peso a clôturé sept fois à des plus bas records durant la période d'avril à juin, dans un contexte d'intensification des hostilités dans la région du Golfe. Un peso plus faible renchrit en pesos les importations libellées en dollars, notamment le pétrole dont le pays dépend fortement. Par rapport au trimestre précédent, il a reculé de 61,2 centavos depuis sa clôture à 60,748 le 31 mars. Sur un an, il a perdu 5,03 pesos par rapport à sa clôture à 56,33 le 30 juin 2025.
Les analystes ont indiqué que la BSP est intervenue plus fréquemment sur le marché des changes au deuxième trimestre, le peso touchant de nouveaux plus bas sous la pression de la force du dollar et des inquiétudes liées à l'inflation et au resserrement induits par la guerre.
« La BSP a considérablement accru la fréquence et l'ampleur de ses interventions sur le marché au comptant pour freiner les glissements rapides de la devise, ce qui a permis de lisser la volatilité quotidienne sans pour autant inverser pleinement la large domination du dollar américain », a déclaré Luis A. Limlingan, directeur des ventes de Regina Capital Development Corp.
« Avec des réserves internationales brutes ramenées à des plus bas de plusieurs trimestres, la BSP pourrait s'orienter vers des ajustements du taux directeur et la gestion de la liquidité plutôt que de s'appuyer uniquement sur des ventes directes de réserves pour défendre le peso », a-t-il ajouté.
Chinabank Research a estimé qu'environ 1,2 milliard de dollars de réserves ont été mobilisés au deuxième trimestre pour soutenir le peso, portant l'intervention totale du premier semestre à 5,6 milliards de dollars, plus du double des quelque 2,5 milliards utilisés sur l'ensemble de 2025.
« La BSP ne divulgue pas publiquement la fréquence ni l'ampleur de ses interventions sur le marché des changes, ce qui rend difficile la quantification de cette activité. Ce qui ressort clairement des données officielles, c'est que les opérations de change nettes ont contribué aux mouvements des réserves du pays au cours du trimestre », a indiqué dans un message Viber Ruben Carlo O. Asuncion, économiste en chef de l'Union Bank of the Philippines.
Les actions
Le PSEi a rebondi de 1,48 % au deuxième trimestre depuis sa clôture à 5 948,94 le 31 mars, mais restait en retrait de 5,15 % par rapport à sa clôture à 6 364,94 le 30 juin 2025.
« Le redressement d'un trimestre sur l'autre a été largement porté par l'amélioration du sentiment des investisseurs après l'accord de paix intérimaire entre les États-Unis et l'Iran en juin », a indiqué China Bank Securities Corp. (Chinabank Securities).
« Le recul sur un an, quant à, reflète la dégradation de l'appétit pour le risque dans le contexte du conflit américano-iranien, aggravée par les ventes nettes étrangères et la dégradation des prévisions de résultats, alors que la hausse des prix du pétrole et l'incertitude géopolitique accrue pesaient sur la consommation et les projets d'expansion des entreprises », a-t-elle poursuivi. « La hausse des prix du pétrole a renchéri les coûts de production de la plupart des entreprises, tandis que l'impact inflationniste a pesé sur la croissance du chiffre d'affaires, les consommateurs réduisant leurs dépenses. »
La hausse des coûts d'emprunt, a ajouté la société de courtage, a assombri les perspectives de résultats des entreprises et pesé sur la bourse.
« L'escalade des tensions au Moyen-Orient et la hausse des prix du pétrole ont alimenté les craintes inflationnistes, réduisant l'appétit pour le risque. Parallèlement, la dépréciation du peso a diminué la valeur en dollars des rendements des investisseurs étrangers, rendant les actions locales moins attractives et provoquant des sorties de capitaux. »
Les titres à revenu fixe
Les analystes ont indiqué que le virage hawkish de la BSP, combiné à la hausse des rendements des bons du Trésor américains, a entraîné une flambée des taux philippins à revenu fixe au deuxième trimestre, les investisseurs exigeant une prime de risque plus élevée face aux pressions inflationnistes accrues.
Cristina S. Ulang, directrice de la recherche de First Metro Investment Corp., a déclaré que la hausse des taux est survenue dans un contexte de « risques géopolitiques, principalement la guerre américano-iranienne propulsant les prix mondiaux et locaux du pétrole à des sommets record, l'inflation domestique à 7,2 % [en avril] et le rendement des obligations à 10 ans à 7,6 %. »
M. Limlingan a indiqué que le rendement des obligations à 10 ans, référence du marché domestique pour les coûts d'emprunt à long terme, a également bondi sous une forte pression vendeuse. L'appétit pour le risque s'est par ailleurs dégradé en raison de la volatilité persistante des marchés mondiaux dans l'incertitude liée à la guerre.
Perspectives
Pour le reste de l'année, les marchés financiers continueront de faire face à des risques de baisse liés à la perspective d'un conflit prolongé au Moyen-Orient, mais des flux de transferts de fonds plus importants à l'occasion des fêtes, l'argent envoyé au pays les Philippins travaillant à l'étranger, pourraient apporter un soutien.
Fitch Ratings a estimé qu'un nouveau resserrement de la politique monétaire restait possible et pourrait peser sur les marchés. La reprise, a-t-il indiqué, dépendra du rythme de la reprise des dépenses publiques et, par voie de conséquence, du climat d'investissement des entreprises, ainsi que de la résolution du conflit au Moyen-Orient, qui permettrait une nouvelle normalisation des prix du pétrole et de l'inflation.
« Dans ce contexte, les risques liés à la qualité des actifs méritent une attention particulière, car ils sont également susceptibles de peser sur la rentabilité des entreprises et du secteur bancaire », a-t-il souligné. « Sur le taux de change, la BSP a jusqu'ici limité ses interventions aux cas de volatilité excessive ou lorsque la dépréciation a un impact inflationniste significatif, et nous nous attendons à ce qu'il en soit ainsi. »
Chinabank Securities a estimé que les attentes de reprise économique pourraient soutenir l'intérêt pour les actions locales, cela se traduisant par une croissance des résultats susceptible de ramener le PSEi vers le niveau de 6 400 d'ici la fin de l'année.
Mme Tan a également indiqué que la bourse a déjà largement intégré les éléments négatifs. « Cela signifie simplement que si quelque chose de mauvais se produit, c'est déjà anticipé, donc le potentiel de baisse est moindre, alors que si quelque chose de bon se produit, le potentiel de hausse est bien plus important. »
Chinabank Research a aussi indiqué que les marchés financiers philippins seraient très sensibles aux anticipations de politique de la Réserve fédérale américaine.
« Pour le marché des changes, des progrès vers une résolution du conflit américano-iranien pourraient améliorer le sentiment des investisseurs et soutenir le peso philippin. Toutefois, les pressions extérieures et domestiques devraient maintenir le peso faible jusqu'à la fin de l'année. »
Pour le revenu fixe, elle s'attend à ce que les taux restent élevés le reste de l'année tant que l'inflation demeure élevée. Elle a ajouté que des progrès significatifs vers une résolution du conflit américano-iranien atténueraient les craintes d'inflation et de hausses de taux, tandis qu'une reprise de la croissance économique renforcerait la confiance des investisseurs et soutiendrait les actifs domestiques.
« Les investisseurs surveilleront également l'émission potentielle de bons du Trésor retail et de bons en dollars retail, peut-être au quatrième trimestre. Une fois que la BSP signalera la fin du cycle de hausses, la demande d'obligations à plus longue échéance pourrait se renforcer, les investisseurs cherchant à verrouiller des taux au plus haut. » Les bons du Trésor retail et les bons en dollars retail sont des titres publics proposés aux investisseurs particuliers.
« Les marchés devraient rester dans une fourch étroite le reste de l'année, les acteurs devant se prémunir contre des risques tels que des flambées accrues des prix du pétrole, de graves chocs météorologiques agricoles et des sorties durables de capitaux étrangers », a déclaré M. Limlingan.
Par ailleurs, Mme Ulang s'attend à ce que les marchés financiers fassent preuve de résilience, soutenus par l'apaisement des pressions sur les prix, les hausses de taux de la BSP devant stabiliser l'inflation et créer un espace pour la reprise économique en 2027, aidée par l'accélération des dépenses d'infrastructure.
M. Ravelas a estimé que les marchés philippins restent bien positionnés pour se redresser une fois le conflit au Moyen-Orient apaisé. « Le défi ne tient pas à des fondamentaux faibles. Le défi, c'est de naviguer dans un environnement mondial très difficile. »
Cet article est fondé sur un reportage d'Aaron Michael C. Sy initialement publié par BusinessWorld.

