Statistiques de l'investissement passif 2026 : les actifs des ETF dépassent 24 000 milliards de dollars tandis que les fonds indiciels creusent l'écart avec la gestion active
Points clés
- •Les actifs mondiaux des ETF ont dépassé 24 000 milliards de dollars en août 2026, un gain de plus de 4 000 milliards, soit environ 21 %, par rapport aux 19 850 milliards enregistrés à la fin de 2025.
- •Les ETF ont absorbé environ 1 960 milliards de dollars d'entrées nettes jusqu'en août 2026, atteignant déjà environ 83 % du record annuel de 2 370 milliards établi en2025.
- •Les fonds communs et ETF passifs américains ont dépassé les fonds actifs en actifs pour la première fois en 2024, l'écart se creusant en raison de coûts plus faibles, de la diversification et de la difficulté des gérants actifs à battre le marché après frais.
- •Les données SPIVA montrent qu'environ 79 % des fonds actions actifs américaines grandes capitalisations ont sous-performé le S&P 500 en 2025, et qu'environ 90 % l'ont fait sur les quinze ans jusqu'à juin 2026.
- •Les ETF à gestion active ont atteint environ 2 590 milliards de dollars dans le monde en juillet 2026 et capté 590,5 milliards de dollars d'entrées nettes au cours des sept premiers mois de l'année, dépassant toute année civile précédente.
L'investissement passif a évolué d'une stratégie de niche vers un pilier central des marchés financiers mondiaux. Les fonds communs indiciels et les fonds négociés en bourse (ETF) détiennent désormais des milliers de milliards de dollars en actions et en obligations, et aux États-Unis, les fonds passifs détiennent plus d'actifs que leurs homologues à gestion active.
L'industrie mondiale des ETF a également atteint une ampleur record. Les actifs mondiaux des ETF ont dépassé 24 000 milliards de dollars pour la première fois en août 2026, après avoir commencé l'année à environ 19 850 milliards de dollars. Les investisseurs ont engagé près de 2 000 milliards de dollars d'argent neuf net durant les huit premiers mois de l'année.
Cependant, tous les ETF ne sont pas passifs. Les ETF à gestion active sont devenus l'un des segments à la croissance la plus rapide de la gestion d'actifs et détiennent désormais environ 2 600 milliards de dollars dans le monde. Malgré tout, l'investissement indiciel traditionnel reste le fondement du secteur.
Selon Morningstar, les actifs des fonds communs et ETF passifs américains ont dépassé ceux des fonds actifs pour la première fois en 2024, et l'écart ne cesse de se creuser depuis. Les moteurs de cette évolution sont des coûts plus faibles, une large diversification et la difficulté persistante des gérants actifs à battre le marché après frais.
Cet article s'appuie sur des données de l'Investment Company Institute (ICI), de Morningstar, d'ETFGI et de S&P Dow Jones Indices, couvrant les actifs, les flux, la détention, la performance et l'essor des ETF actifs.
Les chiffres principaux, et pourquoi ils se chevauchent
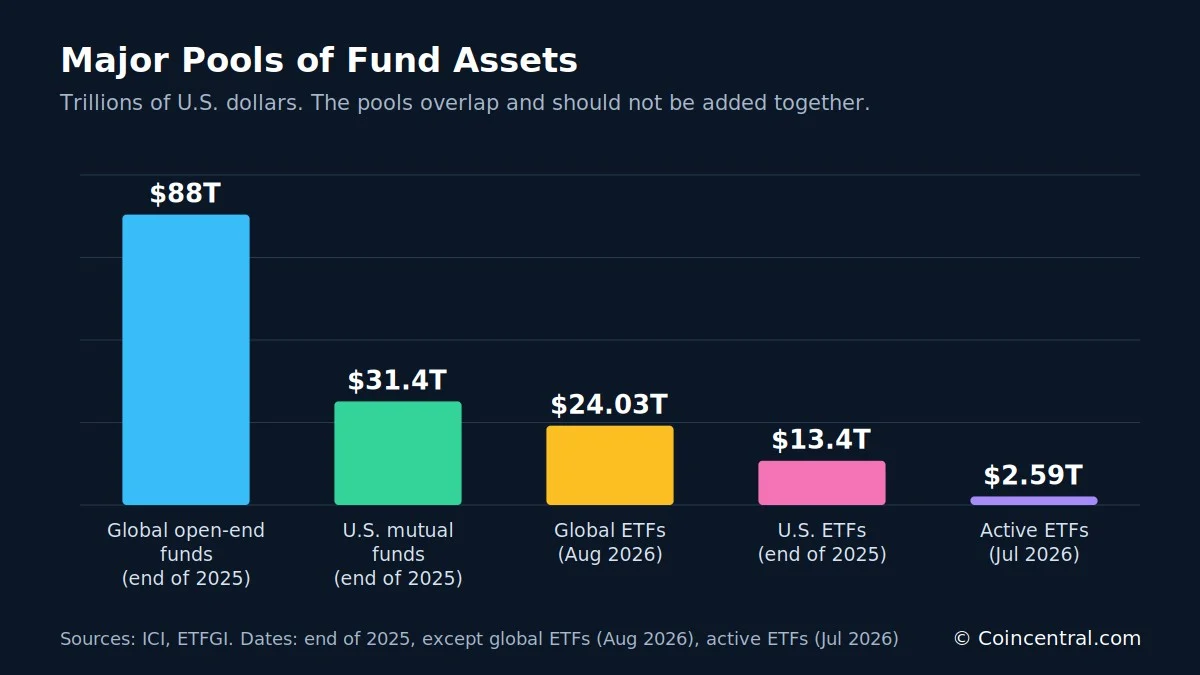
Les statistiques citées ici couvrent différentes parties de l'industrie des fonds : certaines portent sur l'ensemble de l'univers des fonds, d'autres uniquement sur les ETF ou sur les fonds passifs. Prises ensemble, elles mettent en évidence deux tendances distinctes mais liées. Les fonds passifs continuent de gagner du terrain sur les fonds actifs, et la structure ETF poursuit son expansion pour les stratégies passives comme actives.
Les pools d'actifs décrits ci-dessous se chevauchent et ne doivent pas être additionnés. Par exemple, les ETF américains font partie du total mondial des ETF, et les ETF font eux-mêmes partie de l'industrie plus large des fonds.
Qu'est-ce que l'investissement passif et pourquoi les investisseurs le choisissent-ils ?\nL'investissement passif vise à répliquer un indice plutôt qu'à battre le marché. Un fonds indiciel détient les titres de son indice de référence à peu près dans les mêmes proportions que l'indice lui-même. Un fonds indiciel S&P 500 en offre une illustration simple : lorsqu'Apple, Microsoft ou Nvidia représente une part plus importante de l'indice, le fonds en détient automatiquement davantage. Aucun gérant de portefeuille ne décide si une action paraît trop chère.
La gestion active fonctionne différemment. Un gérant sélectionne les titres et détermine le poids de chacun, dans le but de surperformer un indice de référence.
Les fonds passifs prennent deux formes : les fonds communs indiciels et les ETF indiciels. Un ETF est un type de véhicule d'investissement — certains ETF sont passifs, d'autres sont gérés activement.
Le coût est le principal avantage
Le principal avantage économique des fonds passifs est le coût. Un fonds passif S&P 500 n'a pas besoin de vastes équipes d'analystes étudiant des centaines de sociétés, et certains produits indiciels larges ne facturent désormais que quelques points de base par an.
Considérons deux fonds hypothétiques gagnant chacun 8 % par an avant frais — l'un facturant 0,05 % par an, l'autre 1 %. Sur un investissement de 10 000 dollars détenu pendant 30 ans, le premier atteint environ 99 200 dollars, tandis que le second parvient à environ 76 100 dollars. L'écart d'environ 23 100 dollars provient entièrement des frais. Ce calcul suppose que le rendement net se capitalise chaque année et ignore les impôts.
Les fonds passifs partent également avec un avantage structurel : un gérant passif n'a pas besoin de battre le marché avant les coûts pour simplement le répliquer après les coûts.
Les actifs mondiaux des ETF ont dépassé 24 000 milliards de dollars
La croissance des ETF donne une image claire de cette évolution plus large. ETFGI a rapporté des actifs mondiaux d'ETF de 19 850 milliards de dollars à la fin de 2025. En août 2026, le total avait atteint 24 030 milliards de dollars — un gain de plus de 4 100 milliards de dollars en huit mois, soit environ 21 %.
Cette hausse ne signifie pas que les investisseurs ont déposé la totalité de ce montant. Les totaux d'actifs reflètent les flux nets des investisseurs, les gains des marchés actions, les mouvements des marchés obligataires et les fluctuations des devises.
Le plus grand bond des données est survenu en mai, lorsque les actifs sont passés de 21 910 milliards de dollars en avril à 23 080 milliards, soit une hausse de 1 170 milliards. Le chiffre de mars était absent des données sources, de sorte que la variation entre février et avril ne peut être répartie par mois. La croissance est restée quasi stable de mai à juillet, avec des totaux de 23 080, 23 090 et 23 110 milliards de dollars, avant qu'août n'ajoute environ 920 milliards.
Même en tenant compte des effets de marché, la demande des investisseurs était forte — comme le montrent les données de flux ci-dessous.
Les entrées en bourse des ETF proches de 2 000 milliards de dollars en 2026
Les ETF mondiaux ont absorbé environ 1 960 milliards de dollars d'entrées nettes jusqu'en août 2026. Le record annuel de 2025 était de 2 370 milliards, ce qui signifie que 2026 avait déjà atteint environ 83 % de ce niveau alors qu'il restait quatre mois.
Le rythme s'estéléré au cours de l'été. Les entrées ont progressé d'environ 260 milliards de dollars de mai à juin, d'environ 380 milliards de juin à juillet et d'environ 250 milliards de juillet à août.
Les ETF ont également continué d'attirer des capitaux dans des conditions volatiles. En août 2026, le secteur avait enregistré 88 mois consécutifs d'entrées nettes — plus de sept ans.
Le marché américain des ETF, la détention des ménages et les comptes de retraite
Les États-Unis demeurent le premier marché mondial d'ETF. L'ICI rapporte que les ETF domiciliés aux États-Unis détenaient environ 13 400 milliards de dollars à la fin de 2025, répartis sur 4 495 fonds. Les ETF représentaient environ 30 % des actifs gérés par les sociétés d'investissement américaines. Les fonds communs restent globalement plus importants, mais les ETF sont passés d'un produit de niche il y a plusieurs décennies à une composante majeure du marché réglementé des fonds.
La détention s'élargit également. L'ICI estime que 19,8 millions de ménages américains — environ 15 % — détenaient des ETF en 2025, et environ 86 % de ces ménages détenaient aussi des fonds communs.
La détention de fonds dans son ensemble est bien plus large. Environ 76 millions de ménages, soit 56,4 %, détenaient des fonds enregistrés aux États-Unis, et environ 128,7 millions de personnes en détenaient. Les ménages détenteurs d'ETF représentent donc environ un quart des ménages détenteurs de fonds.
L'épargne retraite alimente la croissance du passif
Les comptes de retraite aident à expliquer l'expansion des fonds passifs. Les actifs de retraite américains ont atteint environ 49 100 milliards de dollars à la fin de 2025, et environ 74 % des ménages détenaient une forme d'épargne retraite à avantage fiscal. Les comptes de retraite individuels (IRA) et les plans à cotisations définies tels que les 401(k) représentaient ensemble environ 68 % du marché de la retraite.
Ces comptes détiennent généralement des fonds indiciels, des fonds à échéance, des ETF et des fonds obligataires passifs. Comme les cotisations arrivent avec chaque paie, ils génèrent un flux constant d'argent à long terme vers les fonds d'investissement.
Quelle part du marché boursier les fonds détiennent-ils ?
L'ICI estime que les sociétés d'investissement enregistrées aux États-Unis détenaient environ 33 % des actions d'entreprises américaines à la fin de 2025, avec des parts plus faibles sur les autres marchés. Le chiffre de 33 % ne doit pas être présenté comme une détention d'un tiers du marché boursier par les fonds passifs : il comprend à la fois les sociétés d'investissement actives et passives, et la véritable part passive est plus faible.
Cette distinction importe car les affirmations selon lesquelles les fonds indiciels détiendraient la moitié du marché boursier confondent souvent deux mesures différentes — l'une étant la part passive des actifs des fonds, l'autre la part passive de l'ensemble des actions d'entreprises.
Le débat sur les effets d'indice
L'essor de l'indexation a suscité des critiques. Un fonds passif achète une action parce qu'elle appartient à un indice, non parce qu'un gérant la juge sous-évaluée. Les critiques estiment que cela pourrait affaiblir la formation des prix, orienter davantage de capitaux vers les plus grandes entreprises, accroître la concentration du marché, forcer des transactions lors des changements d'indice et conférer une plus grande influence de vote aux grands gestionnaires d'actifs.
Ce sont des questions de recherche légitimes, mais la preuve que l'investissement passif a brisé la formation des prix reste contestée. Les investisseurs actifs fixent toujours les prix à la marge décidant de ce qu'ils achètent et vendent, tandis que les fonds passifs acceptent généralement ces prix.
Les changements d'indice peuvent néanmoins faire circuler des sommes importantes. Reuters a estimé que Strategy pourrait faire face à environ 2,8 milliards de dollars de ventes par des fonds passifs si MSCI l'excluait dans le cadre des modifications proposées des critères d'éligibilité. Un changement des règles d'indice peut contraindre à acheter ou vendre sans qu'aucun gérant de portefeuille ne prenne de décision.
La plupart des grands fonds indiciels pondèrent les entreprises selon leur capitalisation boursière, de sorte que le poids d'une entreprise augmente avec sa valeur. Comme les rendements boursiers américains se sont concentrés sur les entreprises technologiques et liées à l'IA, ces sociétés pèsent lourd dans les indices. Les fonds passifs n'ont pas créé ces valorisations — les pondérations indicielles ont grimpé parce que les investisseurs du marché ont valorisé ces entreprises plus haut. La cause et l'effet fonctionnent dans les deux sens, ce qui rend difficile l'affirmation que les fonds indiciels ont fait monter les prix.
La plupart des fonds actifs grandes capitalisations font moins bien que le S&P 500
L'argument le plus fort en faveur de l'investissement passif repose sur les données de performance. S&P Dow Jones Indices publie les rapports SPIVA, qui mesurent les fonds actifs par rapport à leurs indices de référence.
En 2025, 79 % des fonds actions actifs américains grandes capitalisations ont sous-performé le S&P 500 — environ huit sur dix. Au premier semestre 2026, cette part est tombée à 67 %, soit environ deux sur trois.
Les résultats à long terme sont encore plus durs pour les gérants actifs. À juin 2026, 89,3 % avaient sous-performé sur cinq ans, 83,3 % sur dix ans et 90,5 % sur quinze ans — l'équivalent d'environ neuf fonds sur dix.
Ces chiffres ne prouvent pas qu'aucun gérant actif ne peut gagner. Ils montrent qu'identifier à l'avance les gagnants est extrêmement difficile.
Données Morningstar : un fonds actif sur quatre gagne sur dix ans
Morningstar aborde la question différemment. Son Active/Passive Barometer compare les gérants actifs aux fonds passifs de la même catégorie, et non seulement à un indice.
À mi-2026, la base de données américaine de Morningstar couvrait 9 226 fonds détenant environ 29 000 milliards de dollars. Légèrement plus de 40 % des fonds actifs ont survécu et surperformé leurs pairs passifs sur l'année écoulée. Sur la décennie jusqu'à juin 2026, seuls environ 25 % y sont parvenus.
Les fermetures de fonds comptent dans ce type d'étude. Les fonds peu performants sont fréquemment fusionnés ou fermés, si bien qu'une analyse limitée aux fonds survivants peut donner de la gestion active une image meilleure qu'elle ne l'a été. Bien que les méthodes de Morningstar et du SPIVA diffèrent, les résultats vont dans le même sens : plus la période est longue, plus la part des fonds actifs battant des alternatives à faible coût est faible.
Les fonds passifs captent la majeure partie de l'argent neuf en actions
Les flux de fonds révèlent cette évolution en temps réel. Morningstar rapporte que les stratégies passives continent d'attirer la majorité des capitaux nouveaux sur les principales classes d'actifs américaines, en particulier les actions, tandis que les fonds actions actifs américains connaissent des sorties régulières à long terme.
L'Europe présente un schéma simila. Au deuxième trimestre 2026, les fonds actions passifs ont recueilli 89,9 milliards d'euros, tandis que les fonds actions actifs ont perdu 17,8 milliards. Toutes classes d'actifs confondues, les fonds passifs européens ont attiré environ 128,5 milliards d'euros sur le trimestre. Le mouvement vers l'investissement passif ne se limite manifestement pas aux États-Unis.
Les ETF actifs se développent, et tous les ETF ne sont pas passifs
Pendant des années, « ETF » et « investissement passif » étaient presque synonymes. Ce n'est plus le cas. Morningstar rapporte que les ETF à gestion active représentaient environ 12,5 % de tous les actifs ETF en juin 2026.
ETFGI a évalué les actifs mondiaux d'ETF actifs à 2 590 milliards de dollars en juillet 2026, en hausse de 35,6 % depuis la fin de 2025 — ce qui implique un point de départ d'environ 1 900 milliards. Les ETF actifs ont attiré 590,5 milliards de dollars d'entrées nettes au cours des sept premiers mois de 2026, dépassant déjà toute année civile précédente.
Pourquoi les investisseurs apprécient l'enveloppe ETF
Beaucoup d'investisseurs apprécient la structure ETF même lorsqu'ils souhaitent une gestion active. Les ETF peuvent offrir une négociation intraday, la transparence du portefeuille, l'efficacité fiscale, des coûts d'exploitation plus faibles, un accès facile via les courtiers et l'absence de minimums propres aux fonds communs traditionnels.
Les gestionnaires d'actifs ont répondu avec des ETF actions actifs, des ETF obligataires, des stratégies d'options, des stratégies de revenu, des ETF à protection et des fonds thématiques. ETFGI a compté plus de 1 200 lancements d'ETF actifs dans le monde au cours des sept premiers mois de 2026.
Le débat s'est donc déplacé : il oppose désormais en partie le passif à l'actif, et en partie l'ETF au fonds commun. Les fonds passifs détiennent toujours la majorité des actifs, mais les stratégies actives migrent de plus en plus vers l'enveloppe ETF, et certains investisseurs peuvent associer des positions passives de cœur à faible coût à des stratégies actives spécialisées.
En résumé
L'investissement passif est désormais un élément central de la finance moderne. Les fonds communs et ETF passifs américains ont dépassé les fonds actifs en actifs en 2024, et l'écart continue de se creuser. Les actifs mondiaux des ETF sont passés d'environ 19 850 milliards de dollars à la fin de 2025 à plus de 24 000 milliards en août 2026, avec près de 2 000 milliards de dollars d'argent neuf net entrés dans les ETF durant ces huit mois.
Aux États-Unis, les ETF détiennent environ 13 400 milliards de dollars et 19,8 millions de ménages en détiennent. L'industrie des fonds au sens large détient environ un tiers des actions d'entreprises américaines — un chiffre qui comprend à la fois les fonds passifs et actifs.
Les données de performance expliquent une grande partie de cette évolution. Environ 79 % des fonds actifs américains grandes capitalisations ont fait moins bien que le S&P 500 en 2025, et environ 90 % sur quinze ans. Morningstar constate qu'un seul fonds actif sur quatre a survécu et battu ses pairs passifs sur la décennie jusqu'à juin 2026.
La question à venir est moins de savoir si l'investissement passif continuera de croître que ce que signifie sa croissance. De vastes pools de capitaux suivant des indices peuvent influencer les frais, la concurrence, la détention des entreprises, la concentration du marché et la formation des prix. Les ETF actifs ajoutent une autre dimension, puisque l'étiquette ETF n'implique plus une gestion passive.
Sources
- Investment Company Institute : 2026 Investment Company Fact Book
- ICI : U.S. ETF Market FAQs, avril 2026
- Morningstar : U.S. Active/Passive Barometer, mi-2026
- Morningstar : Active vs. Passive Investing
- Morningstar : State of U.S. ETFs in 2026
- ETFGI : Global ETF Industry, août 2026
- ETFGI : Global ETF Industry 2025
- ETFGI : Global Active ETF Industry, juillet 2026
- S&P Dow Jones Indices : SPIVA U.S. Year-End 2025
- S&P Dow Jones Indices : SPIVA U.S. Mid-Year 2026

