Les Nigérians ont transféré 18 700 milliards de nairas via les terminaux POS au premier trimestre 2026, en hausse de 79 % sur un an
Points clés
- •La valeur des transactions POS a atteint ₦18,78 trillions entre janvier et mars 2026, contre ₦10,49 trillions un an plus tôt.
- •Février a enregistré la valeur POS mensuelle la plus élevée avec ₦6,58 trillions, tandis que janvier et mars se sont établis à ₦6,08 trillions et ₦6,12 trillions respectivement.
- •La NIBSS a recensé 5,56 millions deaux POS déployés fin décembre 2024, contre 2,45 millions l'année précédente.
- •Les données publiques liées à la NIBSS ne précisent pas comment le total se répartit entre retraits, transferts, paiements et autres transactions.
- •Le bulletin du premier trimestre 2026 de la CBN a fait état de ₦59,33 trillions de transactions POS, un chiffre fondé sur une base statistique plus large ou différente.
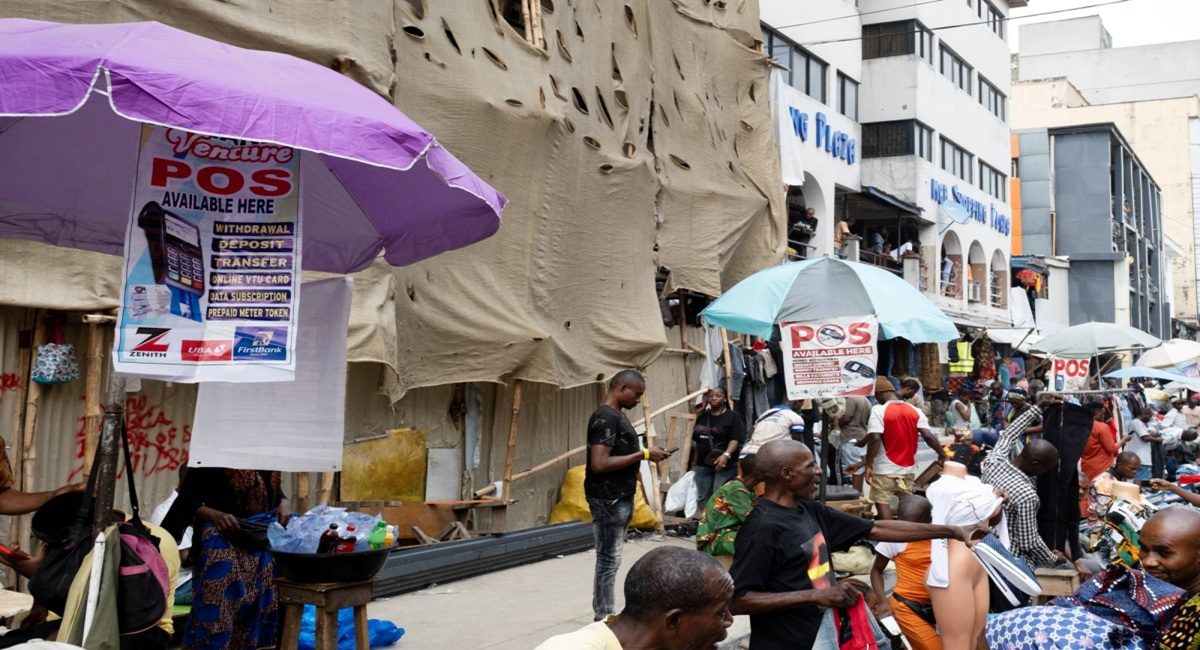
Entre janvier et mars 2026, les Nigérians ont déplacé 18 700 milliards de nairas (₦18,78 trillions) via les terminaux Point-of-Sale (POS), selon les données de la NIBSS. La NIBSS — le système interbancaire de règlement du Nigeria (Nigeria Inter-Bank Settlement System) — exploite l'infrastructure partagée par laquelle les banques nigérianes règlent leurs paiements électroniques entre elles. Le total est supérieur de 79,03 % aux ₦10,49 trillions enregistrés sur la même période l'année dernière — soit environ ₦8,3 trillions de plus.
Pourtant, ces chiffres laissent une question sans réponse : où est réellement passé tout cet argent ?
La réponse est plus complexe que de dire que les Nigérians ont dépensé ₦18,78 trillions via le POS, car une grande partie de cet argent se contentait de circuler d'un point à un autre.
Prenons l'exemple de l'opérateur POS d'une rue ordinaire. Un client s'approche, demande ₦20 000 en espèces, et l'agent lui remet après le traitement de la transaction. Ces ₦20 000 comptent désormais dans l'activité POS du Nigeria, mais le client n'a pas acheté pour ₦20 000 de biens auprès de l'opérateur. Le terminal a simplement servi à accéder à l'argent du client. Il en va de même lorsqu'une personne envoie des espèces via un agent ou paie une facture.
C'est la distinction essentielle : la valeur des transactions n'est pas la même que la dépense de consommation. Les ₦18,78 trillions représentent la valeur des transactions ayant transité par le canal POS — et non ₦18,78 trillions de biens et services réellement achetés par les Nigérians.
Un rythme trimestriel soutenu
Les chiffres mensuels montrent à quel point l'activité a été ininterrompue. Janvier a enregistré ₦6,08 trillions, février a grimpé à ₦6,58 trillions, et mars s'est établi à ₦6,12 trillions, faisant de février le mois le plus important du trimestre, même si les trois mois ont franchi la barre des ₦6 trillions. En moyenne, environ ₦209 milliards sont passés chaque jour par les terminaux POS.
Cet argent n'est jamais resté inactif dans les machines. Il circulait dans un système financier devenu discrètement partie intégrante de la vie quotidienne nigériane.
Une interprétation proprement nigériane du POS
Dans la plupart des autres pays, « POS » évoque une seule chose : le terminal de paiement à la caisse d'un supermarché. Au Nigeria, cela signifie quelque chose de bien plus vaste. Un agent POS est souvent la personne à qui l'on se rend pour retirer des espèces lorsque le distributeur le plus proche est à des kilomètres, ou celle qui aide à envoyer de l'argent, payer une facture ou accomplir une démarche financière qu'il serait autrement difficile de réaliser.
C'est pourquoi le POS est devenu si central dans la circulation de l'argent dans le pays. Ce modèle a aussi des racines formelles : l'banque par agents est reconnue dans les directives de la Banque centrale du Nigeria, qui autorisent les institutions agréées à fournir des services financiers via des agents tiers, donnant au terminal du commerce de quartier un statut réglementaire aux côtés du réseau d'agences.
Fin décembre 2024, le nombre de terminaux déployés avait atteint 5,56 millions, contre 2,45 millions un an plus tôt, selon la NIBSS. Ce réseau a dépassé les agences bancaires et les distributeurs qui définissaient autrefois l'accès aux services financiers au Nigeria.
Quiconque vit dans un quartier animé peut le constater : un opérateur POS à côté d'une épicerie, un autre près d'un arrêt de bus, un autre encore à quelques rues de là. L'agence bancaire peut être à des kilomètres, mais l'accès aux services financiers se trouve juste devant la boutique de quelqu'un.
C'est une partie de ce que représentent réellement ces ₦18,78 trillions : le Nigeria a construit un vaste réseau financier de dernier kilom — un terminal, un agent, une rue à la fois.
Deux jeux de données, deux chiffres très différents
Il y a une particularité statistique à signaler. Le Bulletin statistique du premier trimestre 2026 de la Banque centrale du Nigeria évalue les transactions POS à ₦59,33 trillions, réparties sur 2,92 milliards de transactions pour le trimestre — soit une moyenne d'environ ₦20 300 par transaction. Ce chiffre était en réalité en baisse de 16,42 % en valeur et de 19,90 % en volume par rapport au premier trimestre 2025.
Alors pourquoi les données liées à la NIBSS indiquent-elles ₦18,78 trillions alors que la CBN avance ₦59,33 trillions ?
Les deux chiffres semblent provenir de bases statistiques différentes. Les ₦18,78 trillions proviennent de données obtenues par Financial Derivatives Company, une société de recherche financière basée à Lagos, et sourcées auprès de la NIBSS, tandis que les ₦59,33 trillions proviennent des rapports trimestriels de la CBN. Les analyses du secteur suggèrent que le chiffre de la NIBSS reflète les transactions réglées via son infrastructure, tandis que celui de la CBN englobe le canal POS au sens large. Mais les documents publics disponibles ne fournissent pas suffisamment de détails pour expliquer avec certitude l'intégralité de l'écart de ₦40,55 trillions ; les deux chiffres ne doivent donc pas être additionnés ni traités comme des affirmations concurrentes portant sur le même jeu de données.
Pour ce reportage, le chiffre de ₦18,78 trillions est retenu car c'est le nombre lié à la NIBSS à l'origine du titre. L'écart mérite toutefois d'être souligné, car il montre à quel point les statistiques de paiement peuvent prêter à confusion lorsque des institutions mesurent le même canal sous des angles différents.
Là où circule réellement l'argent électronique
Le tableau plus large des paiements est également révélateur. Les données du premier trimestre de la CBN montrent que les six principaux canaux de paiement électronique du Nigeria ont traité ₦1,053 quadrillion au cours du trimestre, dont ₦59,33 trillions pour le POS — un peu plus de 5 % de la valeur ayant transité par ces six canaux. D'autres canaux ont déplacé des montants bien plus importants : Web Pay, qui regroupe les paiements via internet, a enregistré ₦529,82 trillions, Nigeria Instant Payment (NIP), la plateforme de transfert instantané de compte à compte, ₦320,76 trillions, Mobile Pay ₦112,12 trillions, et les DAB ₦26,30 trillions.
Le POS n'est donc pas le lieu où circule la majorité de l'argent électronique au Nigeria. Son importance réside ailleurs : il est plus proche de l'économie quotidienne. Le NIP peut déplacer de l'argent entre des comptes sans que l'une ou l'autre personne quitte son domicile, tandis que le POS met l'accès aux services financiers directement dans rue, devant les gens. Cette distinction compte, car un commerçant ayant besoin d'espèces, un travailleur effectuant un retrait et un client réglant une facture peuvent tous se retrouver au même stand POS.
La réponse honnête sur la composition est que le chiffre public de la NIBSS n'offre pas de ventilation précise — combien en retraits, combien en transferts, combien en achats — et il ne faut pas en inventer une. Ce que montre ce chiffre, c'est qu'une énorme quantité d'argent transite chaque trimestre par le réseau POS du Nigeria. Une partie est retirée en espèces. Une partie est transférée. Une partie sert aux paiements. Une partie circule entre particuliers et entreprises. Et une partie peut simplement traverser le système avant de se retrouver ailleurs entièrement.
Pourquoi le terminal du coin de la rue compte
La question la plus intéressante n'est donc pas de savoir sur quoi les Nigérians ont dépensé ₦18,78 trillions, mais pourquoi le terminal POS est devenu si central dans la manière dont les Nigérians accèdent à leur argent.
La réponse tient beaucoup à la commodité. Un agent POS peut être plus proche qu'une agence bancaire. Il peut remettre des espèces lorsqu'un distributeur est vide ou en panne, et offrir des services financiers de base dans des zones où la banque traditionnelle est moins facilement accessible. Il existe désormais des millions de ces points d'accès à travers le pays.
Cela explique aussi pourquoi la fiabilité du réseau compte. Lorsqu'un terminal cesse de fonctionner — ou en cas de mauvaise connectivité, de coupure de courant ou de manque d'espèces — ce n'est pas une petite machine qui passe une mauvaise journée. Pour le client debout devant elle, l'accès à l'argent s'est temporairement interrompu.
Il existe aussi une contradiction intéressante. Le système de paiement électronique du Nigeria croît rapidement, mais les agents POS restent profondément liés à l'économie en espèces du pays. Les ₦18,78 trillions ne prouvent donc pas que les Nigérians ont abandonné les espèces ; d'une certaine manière, ils montrent le contraire. Le réseau POS a facilité le passage entre le système numérique et les espèces physiques. Un client peut transférer de l'argent par voie numérique et le retirer auprès d'un agent quelques minutes plus tard, ou recevoir de l'argent sur son compte et utiliser un terminal pour obtenir des espèces. Le terminal est au milieu.
C'est peut-être là la véritable signification de ces ₦18,78 trillions. La révolution du paiement au Nigeria ne consiste pas simplement à délaisser les espèces au profit du numérique ; elle consiste à multiplier les voies par lesquelles l'argent circule entre particuliers, entreprises, comptes bancaires et espèces. Et avec ₦18,78 trillions passés en trois mois seulement, ce petit terminal au coin de la rue est devenu une composante bien plus importante de l'infrastructure financière du Nigeria qu'il n'y paraît au premier abord.
Les deux séries de chiffres continueront d'arriver : la NIBSS publie ses données de paiement chaque mois, et la CBN les présente dans ses bulletins statistiques trimestriels. Les publications du trimestre suivant diront si ce rythme s'est maintenu — et si l'écart entre les deux bases statistiques persiste.

