Le modèle « 20 mètres » de Mukuru vise à réduire l'écart entre la réception et la dépense de l'argent
Points clés
- •Mukuru opère dans plus de 60 pays et sert 17,6 millions de clients grâce à un réseau de paiement physique et numérique couvrant l'Afrique australe et orientale.
- •Le Chief Growth Officer Juan Seco a rejoint Mukuru en 2023 après environ une décennie dans l'écosystème Jumia, où son expérience en tant que CFO a contribué au développement de la plateforme de paiements Jumia Pay.
- •L'entreprise a récemment lancé une carte de débit physique Visa au Botswana permettant aux clients de dépenser le solde de leur portefeuille chez les commerçants et de retirer des espèces aux ATM.
- •Mukuru s'est associé à Bank Zero en Afrique du Sud pour fournir l'infrastructure bancaire de son offre de comptes et de cartes, avec environ 500 000 clients de Mukuru en cours de migration vers cette infrastructure, au sein d'une base combinée de plus de 700 000 clients finaux.
- •Selon Seco, les nouveaux services doivent prolonger ce que les clients font déjà, avec des canaux tels que les réseaux d'agents, le USSD et WhatsApp garantissant que les personnes qui effectuent des transactions en espèces ne soient pas exclues des services financiers formels.
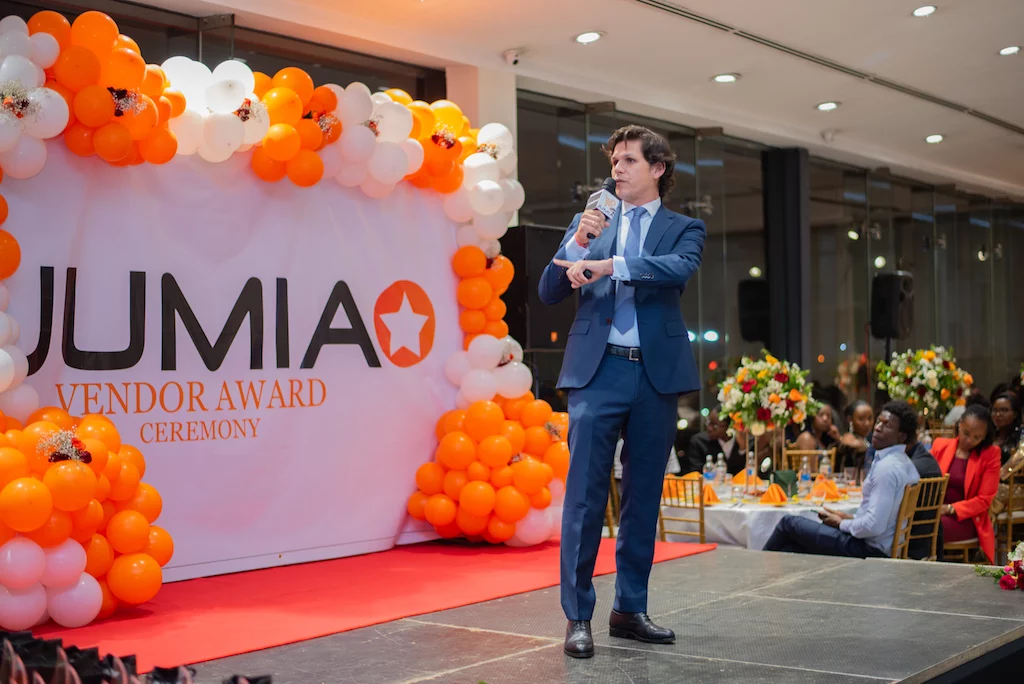
Une courte marche de 20 mètres à Harare illustre l'idée derrière l'expansion de Mukuru, des transferts de fonds transfrontaliers vers des services financiers numériques plus larges. Pour Juan Seco, Chief Growth Officer et Directeur général pour l'Afrique de l'Est de l'entreprise, le défi central de la fintech africaine n'est pas l'absence de logiciels financiers complexes, mais les frictions qui subsistent après l'arrivée d'un transfert de fonds.
Seco a évoqué cette approche avec PATHISANI MOYO dans la dernière édition de Coffee With… de TechCabal.
Quelques jours avant l'entretien, l'importance pratique de cet écart est apparue clairement à l'auteur lors d'une conversation avec sa mère de 76 ans. Elle vit à Harare, tandis que lui vit à Johannesburg. Après lui avoir transféré de l'argent via Mukuru, il l'a appelée pour confirmer la bonne réception des fonds.
Sa réponse fut directe : « Mntanami (mon fils), ne m'envoie plus jamais d'argent par tes amis. »
L'argent était arrivé directement sur son téléphone mobile, ce qui lui avait permis de le retirer en personne après une marche d'environ 20 mètres. Cette expérience illustre le principe de la stratégie de Mukuru : les services financiers doivent faciliter la réception, la conservation, le déplacement et la dépense de l'argent par les clients au sein des systèmes qu'ils utilisent déjà.
La leçon des 20 mètres
Seco, né en Espagne, qui a passé des années à conseiller de grandes institutions financières à New York avant de s'installer à Nairobi, décrit Mukuru, dont le siège est en Afrique du Sud, comme une « neobanque pilotée par les transferts de fonds ». Ce terme désigne les prestataires de services financiers axés sur le numérique qui opèrent sans réseau d'agences traditionnel. L'entreprise est surtout connue pour aider les migrants à envoyer de l'argent chez eux, mais elle s'étend aux portefeuilles numériques, aux cartes, aux paiements et à l'infrastructure bancaire.
Mukuru opère actuellement dans plus de 60 pays et sert 17,6 millions de clients grâce à un réseau de paiement physique et numérique couvrant l'Afrique australe et orientale.
Le parcours de Seco vers l'infrastructure financière africaine n'a rien été de linéaire. Né à Madrid, il a passé son enfance entre la France et le Luxembourg avant d'étudier la finance et le commerce international à l'Université McGill au Canada. Il a commencé sa carrière chez PwC en Espagne, où il a audité des institutions financières telles qu'American Express et Prential, avant de déménager à New York pour travailler dans les fusions-acquisitions en capital-investissement.
Bien que ce poste semblait offrir une carrière d'entreprise conventionnelle, le rythme est devenu difficile à tenir. Seco et son épouse, une avocate d'affaires colombienne ayant grandi au Kenya, ont eu une fille, puis des jumeaux. Gérer trois enfants de moins de trois ans tout en poursuivant deux carrières exigeantes s'est révélé insoutenable.
« Nous nous sommes retrouvés à travailler des horaires folles avec trois enfants de moins de trois ans », se souvient Seco. Son épouse lui a alors posé une question décisive : « Tu es malheureux depuis des années à faire un travail qui ne te passionne pas. Pourquoi ne pas changer ? »
Seco s'est installé à Nairobi et a accepté ce qu'il décrit comme une baisse de salaire considérable pour rejoindre Jumia, l'un des pionniers du e-commerce africain. Il a passé environ une décennie dans l'écosystème Jumia, travaillant à la fois sur la technologie, le commerce et les services financiers. Ce changement a transformé sa vision de l'infrastructure financière du continent.
Le problème qui a changé la vision de Seco sur la fintech africaine
En tant que directeur financier (CFO) de Jumia, Seco a rencontré un défi qui semblait opérationnel mais qui avait des implications plus larges. Jumia opérait sur plusieurs marchés africains, où les clients payaient souvent en espèces. Le paiement à la livraison était coûteux et difficile à gérer, tandis que les paiements numériques pouvaient rendre l'activité plus efficace.
Cependant, établir ces connexions de paiement entre ces marchés n'était pas simple. La même équipe technologique construisait sans cesse des intégrations avec différents systèmes d'argent mobile, dont M-Pesa, le service pionnier d'argent mobile au Kenya. Les systèmes d'argent mobile permettent aux utilisateurs de conserver et de transférer de la valeur depuis un téléphone, souvent sans compte bancaire traditionnel.
Seco a conclu que le problème dépassait la simple addition d'intégrations de paiement individuelles. Jumia avait besoin d'une couche intermédiaire capable de connecter ces systèmes. « C'est cassé. Il nous faut quelque chose au milieu », fut en substance sa conclusion.
Cette réflexion a contribué au développement de Jumia Pay, la plateforme de paiements fintech de l'entreprise, puis a mené à un engagement plus profond dans la technologie financière.
Il a constaté des limites similaires dans la banque d'entreprise. Des services financiers qui auraient dû être numériques impliquaient encore des processus lourds. Les cartes d'entreprise pouvaient fonctionner comme des instruments prépayés, et certaines transactions nécessitaient encore un passage physique en agence bancaire. Pour quelqu'un familiarisé avec la banque numérique en Amérique du Nord, le contraste était frappant.
Seco estimait que l'opportunité ne consistait pas à copier les systèmes bancaires d'autres régions, mais à construire des services autour des réalités des consommateurs africains. Chez Jumia Pay, cette approche s'est étendue au crédit, avec notamment des produits de fonds de roulement pour les vendeurs, des intégrations de paiement en plusieurs fois, du crédit à la consommation en Égypte, des microcrédits au Nigeria et d'autres produits liés aux transactions déjà réalisées sur la plateforme.
Des transferts de fonds à une « neobanque pilotée par les transferts de fonds »
Seco a rejoint Mukuru en 2023 et y a trouvé un actif que de nombreuses fintech mettent des années à bâtir : la confiance. Mukuru avait passé deux décennies à déplacer de l'argent à travers les frontières, gagnant la confiance de millions de clients qui comptaient sur elle pour envoyer des fonds chez eux.
Seco a toutefois estimé que la personne qui reçoit l'argent est tout aussi importante que celle qui l'envoie. Les clients de pays comme le Zimbabwe, le Malawi et le Botswana ne demandaient nécessairement des produits financiers nouveaux et compliqués. Ils voulaient que les services qu'ils connaissaient déjà fonctionnent mieux.
Cette observation est devenue le fondement du concept de neobanque pilotée par les transferts de fonds. Mukuru pouvait utiliser la confiance bâtie grâce aux transferts d'argent transfrontaliers comme point de départ d'une relation financière plus large avec ses clients.
« Le transfert de fonds est la pointe du fer de lance », a déclaré Seco. « C'est la première transaction et, dans de nombreux cas, la première fois que nous avons cette relation avec le client. L'opportunité, c'est de prendre cette confiance et de faciliter la vie financière quotidienne du client. »
Dans ce modèle, les transferts de fonds donnent aux clients une raison d'utiliser et de faire confiance à la plateforme, tout en offrant à Mukuru l'opportunité de répondre à d'autres besoins financiers quotidiens. Plutôt que de recevoir l'argent et de le retirer immédiatement en espèces, celui-ci peut rester dans un portefeuille numérique. Les clients peuvent l'utiliser pour payer des factures, effectuer des achats, recevoir un salaire, envoyer de l'argent ailleurs ou, à terme, accéder à d'autres services financiers.
Seco a précisé que l'expansion de Mukuru ne doit pas être comprise simplement comme un effort pour vendre plus de produits aux clients existants. Chaque nouveau service, selon lui, doit s'intégrer naturellement à la manière dont les clients gèrent déjà leur argent et répondre à un besoin qu'ils ont déjà.
« Ils doivent être une extension ou un complément de ce que le client fait déjà », a-t-il déclaré.
Rendre l'argent utilisable dès son arrivée
Les produits de Mukuru reflètent de plus en plus cette approche. Au Botswana, l'entreprise a récemment lancé une carte de débit physique Visa liée à son portefeuille numérique. Les clients peuvent dépenser le solde de leur portefeuille chez les commerçants et retirer des espèces aux distributeurs automatiques (ATM).
Ce dispositif permet à l'argent envoyé par un proche à l'étranger d'être immédiatement utilisable, sans étape supplémentaire avant la dépense. Seco l'a décrit comme un exemple concret de l'effort de Mukuru pour aller à la rencontre des clients là où ils se trouvent.
« Chez Mukuru, nous parlons toujours d'aller à la rencontre de nos clients là où ils se trouvent », a-t-il déclaré.
Cela inclut le réseau d'agents de Mukuru, le USSD, WhatsApp et, de plus en plus, les comptes numériques. Le USSD, un protocole mobile à menus qui fonctionne sur des téléphones basiques sans connexion Internet, maintient ces canaux accessibles aux clients qui n'installent jamais d'application. Le partenariat de l'entreprise avec Bank Zero en Afrique du Sud s'inscrit dans cette stratégie. Mukuru s'est associé à Bank Zero pour fournir l'infrastructure bancaire soutenant sa nouvelle offre de comptes et de cartes.
Les clients peuvent recevoir des salaires et d'autres paiements, effectuer des paiements électroniques et utiliser leurs cartes pour les transactions quotidiennes, tandis que Mukuru conserve la maîtrise de la relation et de l'expérience client. Ce dispositif permet à Mukuru d'offrir des fonctionnalités bancaires supplémentaires sans devenir une banque traditionnelle.
Bank Zero fournit l'infrastructure bancaire sous-jacente, tandis que Mukuru apporte ses clients, son réseau de distribution, sa technologie et son expérience des services financiers. Environ 500 000 clients de Mukuru sont en cours de migration vers l'infrastructure de Bank Zero. Ils s'ajoutent à une base de plus de 700 000 clients finaux pour Bank Zero. Cette migration est toujours en cours et, avec la carte récemment lancée au Botswana, elle constitue le test observable le plus proche de la capacité de la confiance bâtie par les transferts de fonds à se prolonger dans la banque au quotidien.
La philosophie des 20 mètres
Seco a déclaré que l'importance de ces chiffres ne tient pas seulement à leurur, mais aussi à ce qu'ils permettent : les clients peuvent passer des espèces aux services financiers numériques sans avoir à recommencer leur parcours financier, un enjeu majeur sur les marchés où l'argent liquide et l'argent numérique coexistent encore.
« Le fait que quelqu'un effectue des transactions en espèces ne devrait pas signifier qu'il a accès à moins de services financiers », a expliqué Seco à TechCabal.
Pour lui, la réussite ne se mesure pas uniquement au nombre de téléchargements d'applications ou de cartes numériques émises. Elle signifie aussi rendre la transition entre l'argent liquide et la valeur numérique aussi fluide que possible.
« Le fait que quelqu'un effectue des transactions en espèces ne signifie pas qu'il doive être exclu des services financiers formels », insiste Seco. Que les clients utilisent le USSD, des robots WhatsApp, des réseaux d'agents ou des cartes de débit, l'objectif affiché de Mukuru est de fournir des services dans le cadre de leurs habitudes existantes.
Cela ramène l'idée à cette femme de 76 ans à Harare. L'inclusion financière est souvent évoquée à travers des indicateurs tels que les licences réglementaires, les volumes de transactions et les intégrations d'interfaces de programmation (API). Pour une personne qui perçoit un soutien mensuel, la mesure pratique est plus simple : l'argent arrive en toute sécurité et de manière prévisible, sans déplacements inutiles.
Son parcours a été de 20 mètres. Pour Mukuru, la vision de Seco est que l'innovation financière doit raccourcir la distance entre la réception de l'argent et son utilisation.
Source : TechCabal
Couvertures associées : Les règles sud-africaines en matière de transferts de fonds pour les migrants, L'expansion de Mukuru dans les paiements au Botswana, et Le partenariat entre Mukuru et Bank Zero.

