Saylor mise sur une « ruée vers l'or » du Bitcoin d'ici 2035, avec les STRC de Strategy comme véhicule de rendement
Points clés
- •Michael Saylor attend une « ruée vers l'or » du Bitcoin avant 2035, date à laquelle environ 99 % de l'offre finale de Bitcoin devraient déjà être minés et où l'émission aura ralenti par des halvings successifs.
- •Les actions préférées STRC de Strategy versent des dividendes déclarés et se classent généralement devant les actions ordinaires, mais elles ne sont pas adossées au Bitcoin de la société et n'ont pas de date d'échéance, de sorte que les sorties dépendent de la vente au prix de marché.
- •La hausse du prix du Bitcoin augmente la valeur des avoirs de Strategy sans produire de liquidités, ce qui signifie que les dividendes doivent être financés par le produit de nouvelles émissions de titres plutôt que par l'appréciation elle-même.
- •Un dépôt du 28 septembre faisait état d'une réserve en USD de 5,02 milliards de dollars destinée à soutenir les dividendes préférés et les intérêts de la dette, dont 22,1 millions de dollars ont été utilisés pour les paiements de dividendes entre le 21 et le 27 septembre.
- •Un ralentissement combinant une baisse du Bitcoin et une moindre appétence des investisseurs pour les titres de Strategy resserrerait le financement au même moment, faisant de la capacité à maintenir les paiements l'épreuve décisive du modèle.
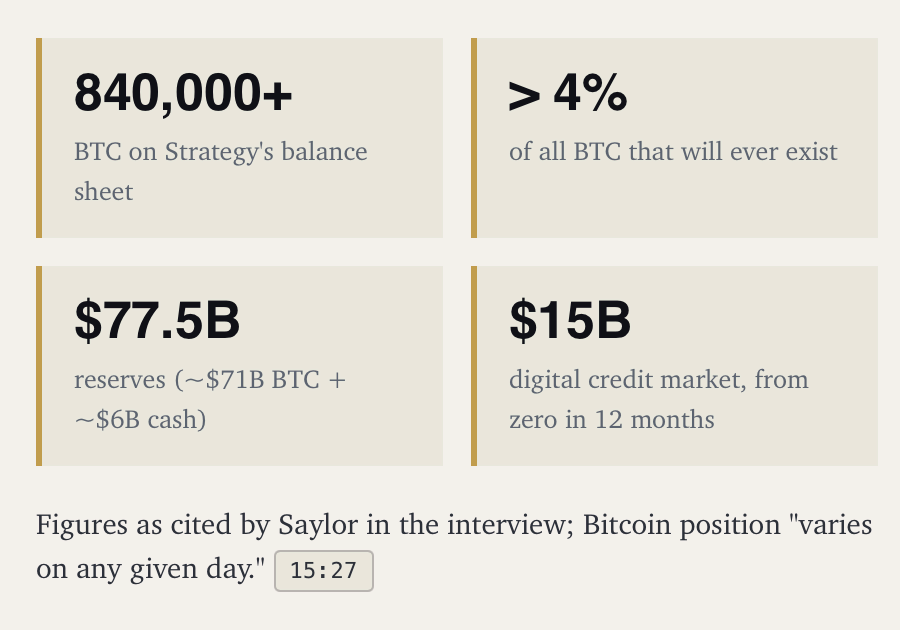
Michael Saylor attend une « ruée vers l'or » du Bitcoin d'ici 2035, pariant que l'émission en déclin rencontrera une demande croissante canalisée par les produits financiers, a-t-il déclaré dans une interview accordée à Binance. Strategy, la société qu'il préside, vend déjà des actions préférées à des investisseurs en quête de revenus — des titres qui constituent un exemple concret du marché que Saylor espère voir s'étendre, et des décisions de financement nécessaires pour transformer un bilan fortement doté en Bitcoin en paiements réguliers.
Points clés :
- Saylor attend une nouvelle demande à mesure que l'émission de Bitcoin ralentit.
- Les investisseurs STRC détiennent des actions préférées émises par Strategy.
- La seule appréciation du Bitcoin ne finance pas les dividendes en espèces.
- Les produits à valeur stable nécessitent des réserves fiables et un mécanisme de rachat.
Ce qui change autour de 2035
Saylor a choisi 2035 car il estime qu'environ 99 % de l'offre finale de Bitcoin auront été minés d'ici là. Les nouveaux Bitcoin attribués aux mineurs sont divisés par deux tous les 210 000 blocs — environ tous les quatre ans —, réduisant progressivement le flux de nouvelles pièces, même si les dates calendaires dépendent de la rapidité de découverte des blocs.
« Je pense que nous sommes dans une ruée vers l'or entre aujourd'hui et l'année 2035 », a déclaré Saylor.
Les Bitcoin existants continueraient de changer de mains après ce jalon. Les fonds, les entreprises et les particuliers pourraient toujours vendre leurs avoirs, si bien que le déclin de l'émission minière ne déterminerait pas le nombre de pièces arrivant sur le marché. Cela réduirait une source d'offre tout en laissant les décisions des détenteurs actuels tout aussi déterminantes. Pour que cette réduction soutienne des prix plus élevés, la demande devrait rester suffisamment forte pour absorber les pièces offertes à la vente. La documentation de Bitcoin décrit cette relation entre offre et demande, et Saylor attend d'un marché financier croissant autour du Bitcoin qu'il amène des acheteurs ayant des besoins allant au-delà de la simple exposition aux prix.
Pourquoi Saylor cible les investisseurs en quête de revenus
Son argumentaire couvre les ETF, les sociétés de trésorerie — des entreprises qui détiennent du Bitcoin dans leurs bilans, comme le fait Strategy —, les titres de revenu et l'élargissement des prêts bancaires adossés au Bitcoin. Un ETF permet aux investisseurs de détenir une exposition aux prix via un compte de courtage. Un prêt sur garanties pourrait permettre à un détenteur d'accéder à des liquidités sans vendre son Bitcoin, bien que la souscription d'un tel prêt n'exige pas en soi l'achat de nouveaux Bitcoin.
Strategy adopte une autre approche, en émettant des titres adés à une large réserve de Bitcoin. Son bilan permet à la société d'offrir aux investisseurs différentes créances sur la même activité, chacune avec ses droits et son exposition propres. Les actions préférées occupent une position intermédiaire dans cette structure : elles portent des dividendes déclarés et se classent généralement devant les actions ordinaires en cas de liquidation des actifs restants, tout en demeurant des titres de participation et non de la dette. Pour un investisseur en quête de revenus, l'ampleur de cette réserve compte autant que la capacité de la société à effectuer des distributions. STRC, l'action préférée de Strategy, est la tentative de Saylor d'atteindre les investisseurs qui privilégient les paiements réguliers à l'exposition directe aux fluctuations du prix du Bitcoin.
Ce que détiennent réellement les porteurs de STRC
Saylor explique l'expérience visée par une analogie aéronautique : « Le Bitcoin, c'est comme un avion de chasse, et le crédit numérique comme les STRC, c'est comme un avion de ligne », a-t-il déclaré dans l'interview. La comparaison reflète son ambition d'offrir un revenu plus régulier, mais comprendre ce titre exige d'examiner les droits qui le sous-tendent.
Un porteur de STRC détient des capitaux propres préférentiels dans Strategy. Les divulgations de la société précisent que ses titres préférés ne sont pas adossés à ses avoirs en Bitcoin. Leur créance préférentielle porte sur les actifs résiduels de la société selon les conditions applicables ; elle ne confère pas aux porteurs la propriété de pièces spécifiques ni une créance garantie sur celles-ci. Une large réserve de Bitcoin et un placement garanti sont deux choses différentes.
STRC n'a pas non plus d'échéance programmée à laquelle l'investissement doit être remboursé. Un investisseur souhaitant sortir dépend généralement de la vente au prix de marché disponible. Strategy vise à encourager les transactions autour du montant déclaré de 100 $, mais les porteurs peuvent recevoir moins lors de la vente. Tant qu'ils restent investis, leurs revenus dépendent des décisions de dividende et des ressources de la société.
Comment Strategy finance les paiements
Strategy lève des capitaux en émettant des titres, puis décide du montant à allouer au Bitcoin, aux réserves de liquidités ou à d'autres usages, y compris les rachats d'actions. Saylor attend de la demande pour ses actions préférées et ordinaires qu'elle contribue au financement de l'accumulation de Bitcoin.
Une hausse du prix du Bitcoin augmente la valeur des avoirs de Strategy sans créer de liquidités pour les dividendes. Son prospectus de base explique que la génération de liquidités à partir de ces avoirs dépend des ventes. Il identifie également les dividendes parmi les usages potentiels du produit des émissions de titres.
Une émission hypothétique d'actions préférées d'un milliard de dollars avec un taux de dividende annuel de 12 % illustre l'exigence : si ce taux persistait et que les paiements étaient déclarés, l'émetteur aurait besoin de 120 millions de dollars en espèces sur un an. Le financement doit être disponible au moment où les distributions arrivent à échéance, indépendamment du moment où le Bitcoin s'apprécie.
Le dépôt du 28 septembre de Strategy faisait état d'une réserve en USD de 5,02 milliards de dollars destinée à soutenir les dividendes préférés et les intérêts de la dette, distincte d'un milliard de dollars en espèces en USD. Entre le 21 et le 27 septembre, elle a utilisé 22,1 millions de dollars de cette réserve pour payer les dividendes préférés. Sur la même période, la société a affecté le produit des ventes d'actions ordinaires à la fois à des achats de Bitcoin et à des rachats de STRC. Les nouveaux capitaux peuvent donc servir besoins à la fois. L'émission d'actions ordinaires apporte des liquidités tout en diluant la participation des actionnaires existants sur un plus grand nombre d'actions — un arbitrage à l'origine de l'expansion de la réserve de Bitcoin.
Ce qu'un dividende de 12 % dit à un investisseur
Même lorsque les distributions sont versées, les variations du cours de l'action affectent le résultat global de l'investisseur. Cela compte lorsqu'on lit les comparaisons de Saylor avec d'autres produits de revenu, car un taux de dividende élevé peut coexister avec une perte en capital sur les actions elles-mêmes. Le rendement du Bitcoin qu'il cite décrit une appréciation passée sur une période donnée, tandis que le taux de l'action préférée décrit des distributions annuelles par rapport à un montant déclaré — ces chiffres mesurent des résultats différents. Un fonds monétaire détient également des actifs différents et suit des règles différentes d'une action préférée corporative ; un taux affiché plus élevé ne suffit donc pas à établir un meilleur placement.
Pour octobre 2026, Strategy affiche un taux de dividende annualisé variable de 12 % du montant déclaré de 100 $ pour les STRC, versé deux fois par mois. Le rendement du revenu par rapport au prix d'achat de l'investisseur serait différent si les actions avaient été achetées au-dessus ou en dessous de 100 $. Le revenu futur peut aussi évoluer : le taux est réexaminé chaque mois, et les dividendes en espèces ne sont pas garantis.
Strategy a proposé un passage à des dividendes quotidiens, avec une assemblée d'actionnaires prévue le 28 octobre. Si la proposition est approuvée et adoptée, les dividendes courraient chaque jour calendaire et seraient versés le jour ouvré suivant. Cela changerait la rapidité de perception des distributions, sans augmenter en soi le taux annuel.
Le token en dollars proposé nécessite des retraits fiables
Saylor veut que les produits de revenu soutiennent une autre offre : un token conservé en portefeuille visant à rester stable par rapport au dollar tout en versant un rendement. Il a décrit un produit hypothétique adossé au Bitcoin offrant environ 6 à 7 %, adapté aux utilisateurs souhaitant dépenser ou épargner sans détenir directement l'exposition au prix du Bitcoin. Les tokens conçus pour maintenir une valeur fixe en dollars sont généralement appelés stablecoins ; une version rémunérée ajouterait des distributions à l'exigence, plus difficile, de garantir des sorties fiables.
Un produit détenant des actions préférées aurait besoin de liquidités immédiatement disponibles ou d'autres actifs liquides pour faire face aux retraits sans dépendre d'une vente immédiate de ces actions. Leurs distributions arrivent dans le temps, tandis que leur valeur de marché et la disponibilité des acheteurs peuvent évoluer. Les utilisateurs demandant des dollars auraient besoin d'un processus de rachat tenant compte de ce décalage. Les conditions devraient également préciser qui doit des paiements aux utilisateurs et qui absorbe les pertes si les actifs de réserve baissent. Les retards de retrait seraient particulièrement sensibles pour quiconque compte sur le token pour ses dépenses quotidiennes — un accès fiable aux fonds serait aussi important pour cet utilisateur que le rendement annoncé.
Un ralentissement mettrait le modèle au défi
Si le Bitcoin chute tandis que les investisseurs deviennent moins enclins à acheter les titres de Strategy, la société pourrait faire face simultanément à un affaiblissement de la valeur de ses actifs et à un financement plus difficile. Les réserves de liquidités donneraient du temps pour réagir, mais leur importance dépend de la durée pendant laquelle elles pourraient couvrir les dividendes, les intérêts et les autres besoins de trésorerie. Les prochains dépôts pourraient rendre cette évaluation plus concrète en montrant la couverture des réserves, le coût du nouveau financement et la manière dont la direction alloue les produits. Le maintien des paiements dans des marchés difficiles sans épuiser les réserves de trésorerie constituerait une preuve plus solide du modèle de Saylor que la seule hausse des avoirs en Bitcoin.
D'ici 2035, la nouvelle émission de Bitcoin devrait être plus faible, que ces produits réussissent ou non. L'argument de la ruée vers l'or de Saylor dépend leur capacité à attirer des investisseurs et à répondre à leurs besoins au fil des cycles de marché à venir. Une demande soutenue, des coûts de financement maîtrisés et des paiements fiables démontreraient que le marché financier qu'il décrit devient durable.
Cet article est fourni à titre purement informatif et ne constitue pas un conseil en investissement. Le Bitcoin et les titres adossés au Bitcoin comportent des risques, et les taux de dividende ainsi que les conditions des produits peuvent évoluer.

