L'action META face à un test de résultats le 21 octobre alors que les dépenses IA de Muse atteignent 145 Md$
Points clés
- •Meta publiera ses résultats du troisième trimestre le 21 octobre, son premier rapport depuis le lancement de l'assistant IA Muse.
- •Les analystes attendent une hausse de 23 % du chiffre d'affaires du troisième trimestre à environ 63 Md$, avec un bénéfice par action projeté à 5,94 $ contre 1,05 $ un an plus tôt, porté par la publicité.
- •Meta prévoit des dépenses d'investissement annuelles de 130 à 145 Md$ après avoir dépensé 50,9 Md$ au deuxième trimestre, tandis que le flux de trésorerie disponible est tombé à 784 M$ contre 8,5 Md$ un an plus tôt.
- •L'assistant Muse a dépassé 5 millions de téléchargements en 22 jours suivant son lancement, bien que la dynamique commence à s'essouffler, et Meta a dévoilé les modèles Muse Wonder, présentés comme proches des performances d'Anthropic et d'OpenAI.
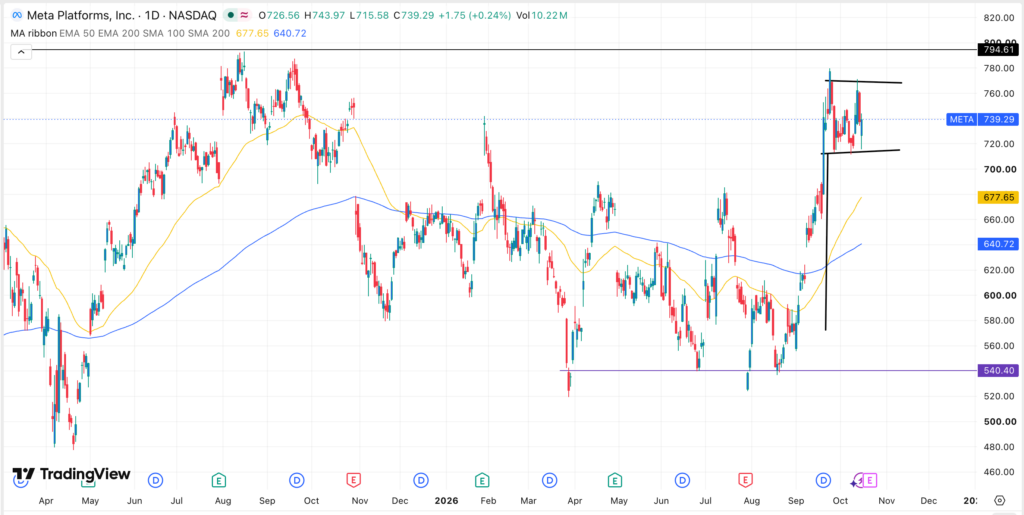
- •Sur le plan technique, META a formé une figure de drapeau haussier après avoir rebondi de 520 $ en avril à 780 $, avec une cassure potentielle visant la résistance à 780 $ puis 800 $.
L'action META aborde un test décisif alors que Meta Platforms, la société mère d'Instagram, de WhatsApp et de Facebook, se prépare à publier ses résultats du troisième trimestre le 21 octobre. Le titre, qui a évolué dans une fourchette étroite ces dernières semaines, a récemment reculé vers 738 $ tandis que les investisseurs évaluaient la hausse des dépenses de la société en intelligence artificielle.
L'attention se portera sur Muse, l'agent IA de la société, et sur ses plans de dépenses d'investissement. Meta a continué d'élargir son offre en IA, notamment avec l'introduction récente des modèles Muse Wonder, mais les investisseurs s'interrogent sur la rapidité avec laquelle ces investissements pourront générer des revenus supplémentaires. La société prévoit des dépenses d'investissement annuelles de 130 à 145 Md$, et le rapport de résultats de la semaine prochaine offrira une nouvelle occasion d'évaluer les dépenses, les marges et la génération de trésorerie. Toute mise à jour de cette fourchette de prévisions constituerait le signal le plus direct de la durée pendant laquelle Meta entend maintenir son rythme actuel d'investissement dans l'IA.
Les analystes s'attendent à une poursuite de la croissance du chiffre d'affaires
Cette prochaine publication aura un poids accru car il s'agit des premiers résultats financiers de Meta depuis le lancement de Muse. Selon les données de Yahoo Finance, les analystes s'attendent à une poursuite de la croissance du chiffre d'affaires au troisième trimestre, avec une estimation moyenne de hausse de 23 %, portée par l'activité publicitaire. Si cela se confirmait, le chiffre d'affaires passerait à 63 Md$, contre 51,2 Md$ un an plus tôt. La publicité reste le premier contributeur aux revenus de Meta et a continué de croître cette année.
Les bénéfices devraient également fortement augmenter. L'estimation moyenne table sur un bénéfice par action de 5,94 $ au troisième trimestre, contre 1,05 $ sur la même période l'an dernier — soit plus qu'un quintuplement. Pour l'ensemble de l'année, les analystes attendent un BPA de 30,8 $, contre 23,49 $ un an plus tôt.
Les derniers résultats de Meta ont montré une activité principale en bonne santé. Le chiffre d'affaires est passé à 60,8 Md$ au deuxième trimestre, contre 47,5 Md$ sur la même période un an plus tôt. Le défi se situe du côté des coûts : les dépenses ont grimpé à 70 % du chiffre d'affaires, leur plus haut niveau depuis des années, sous l'effet de la recherche et développement alors que la société poursuivait ses travaux sur ses solutions d'IA.
Dépenses d'investissement et Muse au centre de l'attention
Les dépenses d'investissement figureront parmi les points les plus scrutés du rapport, les dépenses étant sur une forte tendance haussière depuis quelques années. Meta avait déjà dépensé 50,9 Md$ au deuxième trimestre, contre 30 Md$ sur l'ensemble de l'an dernier et elle prévoit des dépenses d'investissement annuelles comprises entre 130 et 145 Md$. Au sommet de cette fourchette, les dépenses prévues représenteraient près de cinq fois le total de l'an dernier.
Cette envolée a eu un impact substantiel sur le flux de trésorerie disponible — la trésorerie restante après le financement des opérations et des investissements — qui a chuté de 784 M$ au deuxième trimestre, contre 8,5 Md$ un an plus tôt. L'évolution de ce chiffre sera surveillée aux côtés de la ligne de capex comme indicateur de la trésorerie interne disponible pour financer le déploiement de l'IA.
L'autre catalyseur majeur du titre est Muse, l'assistant IA récemment lancé par la société. Muse a enregistré plus de 5 millions de téléchargements au cours des 22 jours suivant son lancement il y a quelques semaines, même si cette dynamique a commencé à s'essouffler. Meta a suivi ce lancement avec la sortie de ses modèles Muse Wonder et Muse Wonder Full. Dans un communiqué, la société a déclaré que ces deux modèles avaient été conçus pour offrir des performances de pointe sur des tâches agentiques personnelles et professionnelles, et qu'elle estime qu'ils approchent les performances des modèles d'Anthropic et d'OpenAI — une comparaison inhabituellement directe avec deux des laboratoires d'IA les plus en vue du secteur. Les nouveaux modèles complètent le portefeuille d'IA en pleine expansion de Meta. Le rythme des téléchargements reprendra-t-il, et que dira la direction sur la transformation de l'usage de l'assistant en revenus ? Tel sera le volet Muse à suivre aux côtés des données financières.
Analyse technique
Le graphique journalier montre que l'action META a rebondi d'un plus bas de 520 $ en avril dernier à un plus haut de 780 $ le mois dernier. Le titre évolue depuis sur un palier, la dynamique s'étant estompée, les investisseurs ayant pris leurs bénéfices après le lancement de Muse.
Un examen plus attentif du graphique révèle que le titre a formé une figure de drapeau haussier. Cette figure apparaît après un mouvement parabolique d'un actif suivi d'une consolidation, et elle précède souvent une forte continuation haussière. Le titre est également resté au-dessus de toutes ses moyennes mobiles. Dans cette configuration, le titre est positionné pour une probable cassure haussière vers le niveau clé de résistance à 780 $. Un passage au-dessus de ce niveau indiquerait de nouveaux gains, potentiellement vers 800 $.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier ou d'investissement.

