Sept façons pratiques de faire durer son salaire jusqu'à la prochaine paie
Points clés
- •L'article recommande d'attribuer un rôle à chaque naira en budgétisant les essentiels, l'épargne et les dépenses personnelles avant de commencer à dépenser.
- •Il conseille de mettre de l'argent de côté dès l'arrivée du salaire, en notant que les produits FairSave et FairTarget de FairMoney peuvent servir à atteindre des objectifs financiers.
- •Transformer un budget mensuel en limites de dépenses hebdomadaires aide à repérer tôt les dépenses excessives, alors qu'il est encore temps d'ajuster.
- •Les petites dépenses fréquentes comme les snacks, les frais de livraison et les abonnements peuvent collectivement absorber une part substantielle du revenu, d'où l'importance d'un suivi régulier.
- •Conserver une petite réserve d'urgence séparée de l'argent de dépenses courant peut empêcher qu'une seule dépense imprévue ne perturbe tout un mois.
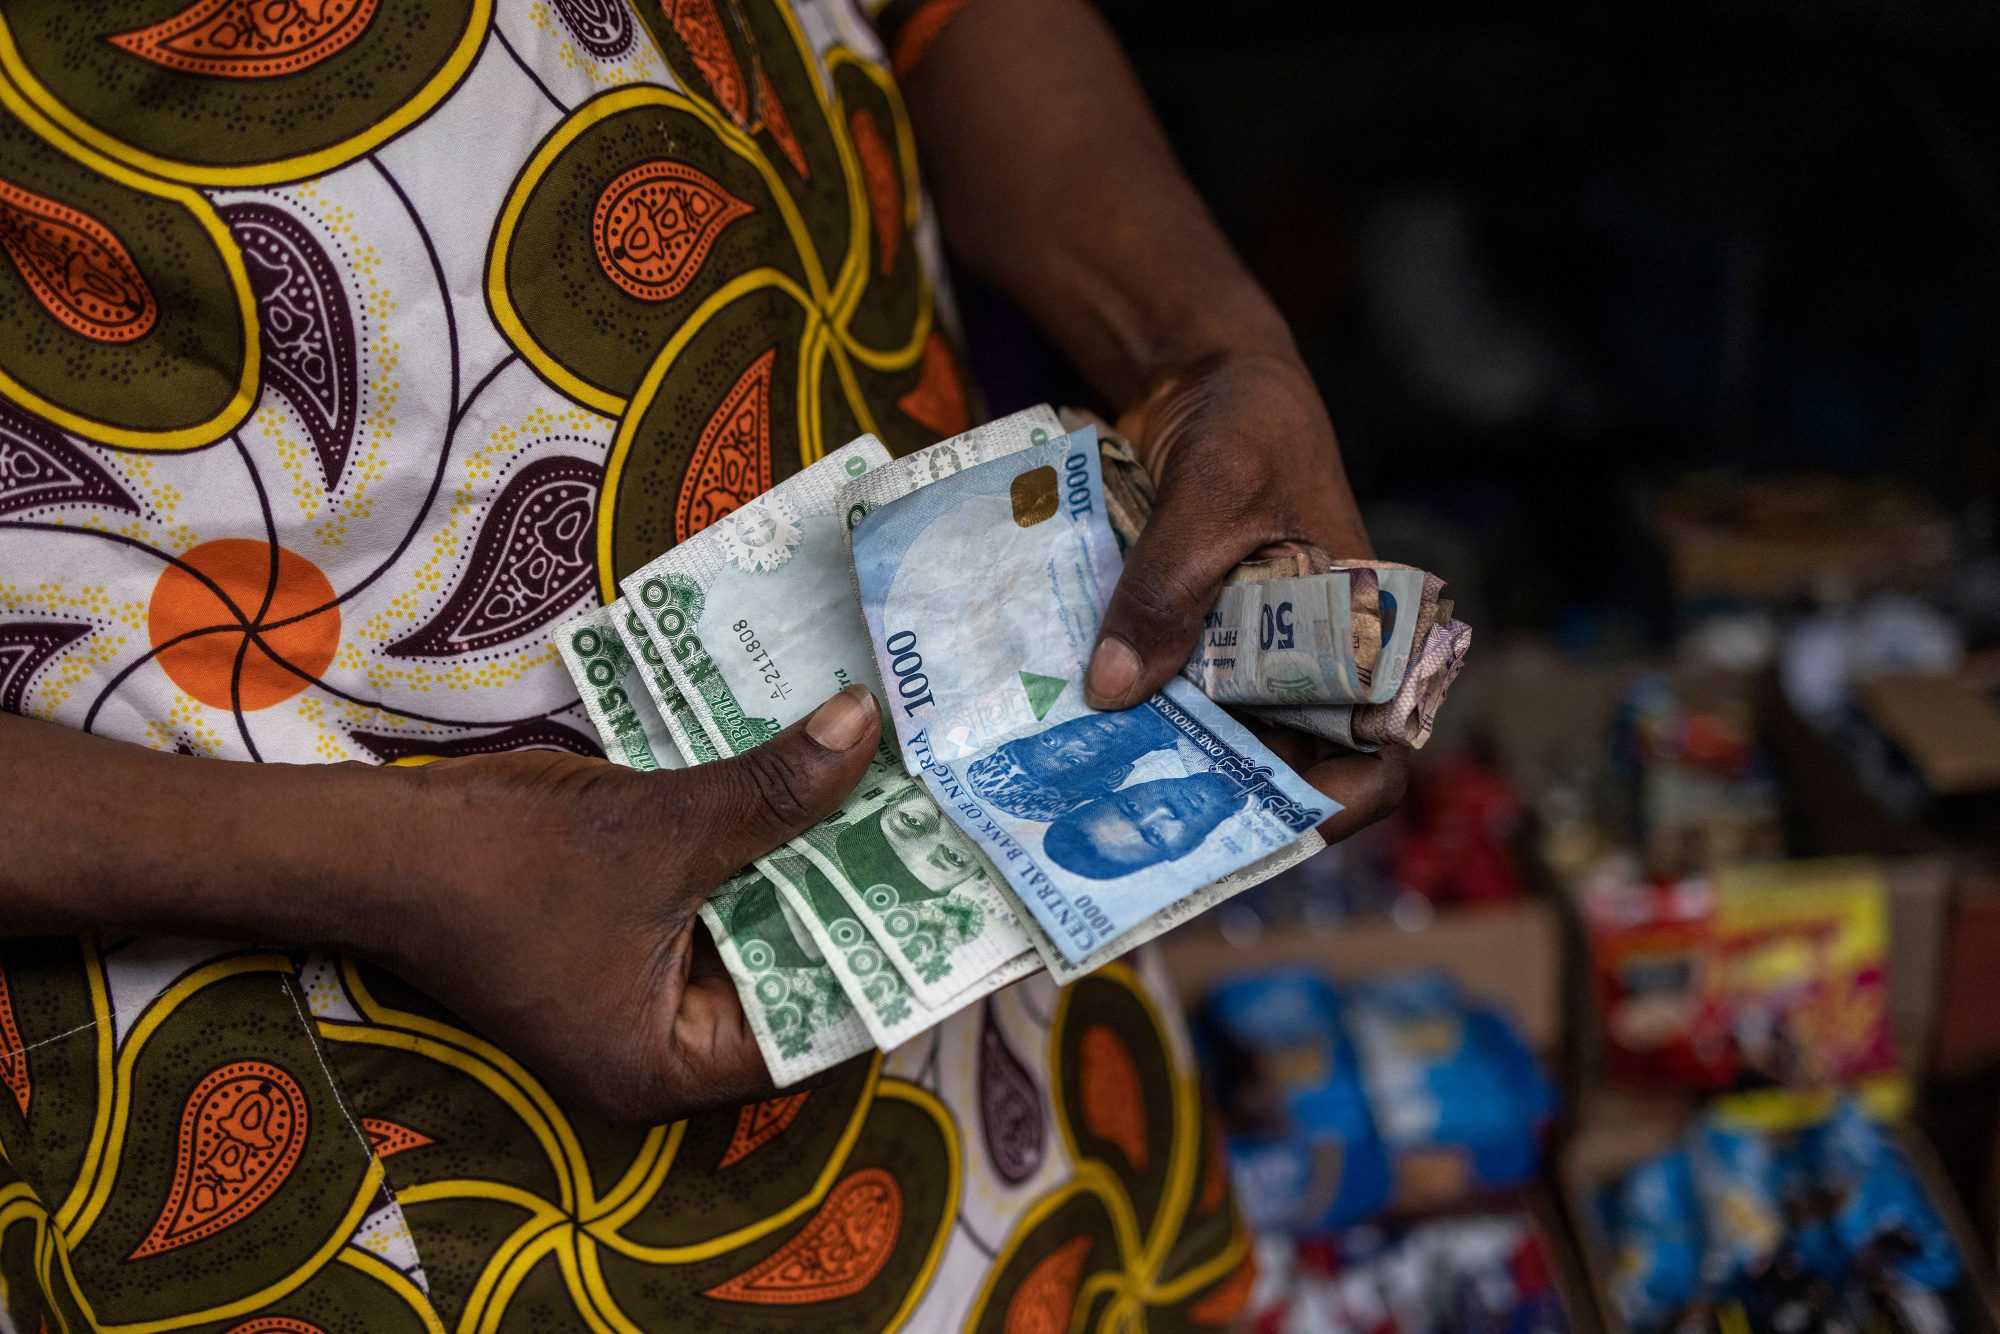
Pour de nombreux jeunes Nigerians, le jour de la paie apporte un soulagement immédiat. L'alerte de salaire arrive, les factures sont réglées, les courses sont réapprovisionnées, et il y a enfin un peu de place pour le plaisir. Puis, quelques jours plus tard, un coup d'œil au solde du compte pose la question familière : « Où est passé tout mon argent ? »
Entre les transports, la nourriture, les données mobiles, les abonnements, les responsabilités familiales et les dépenses imprévues, faire durer un revenu jusqu'à la prochaine paie peut sembler un défi de taille. L'enjeu est plus élevé pour ceux qui sont payés mensuellement, car un argent qui s'épuise tôt peut laisser des semaines avant l'arrivée de la prochaine alerte de salaire. Pourtant, gérer son argent ne signifie pas annuler toutes les sorties ni renoncer à tout ce qui fait plaisir.
Avec quelques habitudes délibérées, il est possible de garder le contrôle de ses finances personnelles et d'éviter de vivre les derniers jours avant la paie sous une pression inutile. Voici sept façons pratiques de faire durer son argent plus longtemps :
1. Donnez un rôle à chaque naira
L'argent sans plan a une façon de disparaître. Après quelques transferts, livreros de repas et achats impulsifs, le solde du compte peut être très différent de ce qui était prévu.
Avant que l'excitation de la paie ne s'installe, listez tout ce que le revenu doit couvrir. Commencez par les essentiels : loyer, nourriture, transports, électricité, crédit téléphonique et données. Allouez ensuite des montants réalistes à l'épargne, au soutien familial, aux loisirs et aux dépenses personnelles.
Un budget n'a pas besoin d'être un tableur compliqué. Une simple note sur votre téléphone peut clarifier ce qui doit être payé maintenant et ce qui peut attendre. Quand chaque naira a un rôle, les dépenses impulsives deviennent plus faciles à contrôler.
2. Épargnez avant de commencer à dépenser
Attendre la fin du mois pour épargner semble raisonnable — jusqu'à ce que le mois se termine et qu'il ne reste presque rien. Une meilleure approche consiste à mettre une partie du revenu de côté dès que le salaire arrive. Le montant n'a pas besoin d'être important ; la régularité compte plus que tenter un chiffre irréaliste une fois avant d'abandonner.
Avec FairMoney, des produits d'épargne éligibles comme FairSave et FairTarget peuvent être utilisés pour mettre de l'argent de côté et atteindre ses objectifs financiers. Que vous épargniez pour un loyer, un fonds d'urgence, un nouvel ordinateur portable, des frais de scolarité ou un projet personnel, commencer tôt peut rendre l'objectif moins écrasant. Traitez l'épargne comme un engagement mensuel, non comme ce qui reste après les dépenses.
3. Transformez un budget mensuel en limites hebdomadaires
Voir le solde mensuel complet peut créer l'illusion qu'il y a largement de quoi dépenser. Sans limites claires, une grande partie du revenu peut disparaître avant même la mi-mois.
Après avoir payé les factures essentielles et mis l'épargne de côté, divisez l'argent disponible pour les dépenses courantes par le nombre de semaines restant jusqu'à la prochaine paie. Plutôt que de considérer tout le budget nourriture ou transports comme immédiatement disponible, attribuez un montant précis à chaque semaine. Si les dépenses restent sous la limite, reportez le solde au lieu de chercher une nouvelle raison de le dépenser. Les limites hebdomadaires révèlent tôt les dépenses excessives, alors qu'il est encore temps d'ajuster.
4. Surveillez les dépenses « ce n'est que de l'argent minime »
Les grosses factures sont faciles à retenir. Ce sont les petites dépenses fréquentes qui passent souvent inaperçues. Un snack ici, un surclassement de VTC là, des frais réguliers de livraison de repas, du crédit supplémentaire et plusieurs abonnements peuvent sembler insignifiants individuellement, mais ensemble ils peuvent absorber une part substantielle du revenu.
Prenez quelques minutes chaque jour, ou à la fin de chaque semaine, pour passer vos dépenses en revue. Les paiements numériques peuvent faciliter le suivi des transactions et la compréhension de la destination de l'argent. Les clients FairMoney peuvent utiliser leur carte de débit pour les transactions éligibles et consulter les relevés de transactions disponibles, sous réserve des conditions applicables.
Suivre ses dépenses ne consiste pas à se sentir coupable à chaque achat. Il s'agit d'identifier des schémas et de décider si son argent soutient ses priorités ou travaille silencieusement contre elles.
5. Planifiez vos repas avant que la faim ne prenne les décisions
Faire les courses sans liste peut transformer une simple sortie au marché en une sortie coûteuse. Des articles déjà présents à la maison sont rachetés, des produits inutiles finissent dans le panier, et les livraisons de repas deviennent plus coûteuses quand aucun plan de repas n'existe.
Avant les courses, vérifiez ce qui est déjà disponible et préparez une liste basée sur les repas prévus. Achetez d'abord les essentiels et comparez les prix quand c'est possible. Selon le détaillant, la quantité concernée et le stockage disponible, l'achat en gros d'articles régulièrement utilisés peut offrir une meilleure valeur. Cependant, l'achat en gros n'économise de l'argent que si les articles seront réellement utilisés et si le prix à l'unité est réellement plus bas.
La planification des repas peut sembler peu passionnante, mais elle peut faire durer un budget nourriture bien plus longtemps.
6. Payez les factures importantes et résiliez les abonnements « fantômes »
Ignorer une facture ne la fait pas disparaître. Les paiements retardés peuvent entraîner des interruptions de service, des frais de retard ou des coûts de reconnexion. Dès que le revenu arrive, identifiez les factures essentielles et prévoyez de les régler avant leurs échéances.
Les clients FairMoney peuvent payer les services éligibles, notamment l'électricité, la télévision par câble, les abonnements internet, le crédit téléphonique et les données, via la plateforme, sous réserve de la disponibilité des services et des conditions applicables.
Le jour de la paie est aussi un bon moment pour passer ses abonnements en revue. Comme la plupart des abonnements se renouvellent automatiquement à chaque cycle de facturation jusqu'à leur résiliation, les paiements peuvent continuer en silence bien après qu'un service a cessé d'être utile. Payez-vous encore des plateformes de streaming, des applications, des abonnements de salle de sport ou des forfaits de service alors qu'ils sont à peine utilisés ? Si vous avez oublié pourquoi vous vous êtes abonné, il est peut-être temps de résilier ou de rétrograder. Supprimer les abonnements inutilisés peut libérer de l'argent pour des besoins plus importants.
7. Constituez un petit fonds « les imprévus arrivent »
Même le meilleur budget peut être interrompu par la vie réelle. Un voyage urgent, une dépense médicale, un téléphone endommagé ou une responsabilité familiale imprévue peut surgiter sans prévenir. Intégrez une petite réserve d'urgence dans votre plan mensuel et gardez-la séparée de l'argent de dépenses courant. Réservez-la strictement aux dépenses imprévues et réelles — pas pour une vente flash ou une sortie entre amis décidée sur un coup de tête.
Si la réserve n'a pas été utilisée à la prochaine paie, transférez-la dans votre épargne. Avec de la régularité, de petits montants peuvent devenir un fonds d'urgence plus fiable. Une réserve financière ne peut pas empêcher les urgences de survenir, mais elle peut réduire le risque qu'une seule dépense imprévue perturbe tout le mois.
Faire durer son argent jusqu'à la paie ne consiste pas à retirer chaque plaisir de sa vie. Il s'agit d'anticiper, de connaître ses priorités et de dépenser avec intention : budgétiser avant de dépenser, épargner tôt, appliquer des limites hebdomadaires, surveiller les petites dépenses et se préparer aux surprises. Chaque nouvelle paie offre aussi un point de contrôle naturel pour examiner le mois écoulé et ajuster les allocations là où les dépenses ont dépassé le plan.
Ces habitudes peuvent sembler simples, mais les pratiquer avec constance peut rendre les derniers jours avant la paie bien moins stressants. Profiter de son argent est important. S'assurer qu'il ne s'épuise pas avant la fin du mois, c'est le vrai bon plan.

