Le lancement américain de Hyperliquid apporte les marchés HIP-3 aux traders américains via Payward
Points clés
- •L'offre américaine proposée couvrirait une sélection de marchés de perpétuels HIP-3, et non l'intégralité de l'exchange offshore de Hyperliquid.
- •Payward gérerait la relation client tournée vers les États-Unis, y compris l'intégration, les restrictions juridictionnelles, les divulgations et les contrôles des produits à effet de levier.
- •Les déployeurs HIP-3 définissent les paramètres du marché tels que les règles d'oracle, les limites de levier, le margining, les carnets d'ordres et les conditions de règlement.
- •Hyperliquid a rapporté environ 9 milliards de dollars d'open interest moyenne au deuxième trimestre 2026.
- •Le calendrier et la portée de l'accès restent indéterminés dans l'attente de détails sur les enregistrements, la couverture étatique, la sélection des marchés et les contrôles opérationnels.
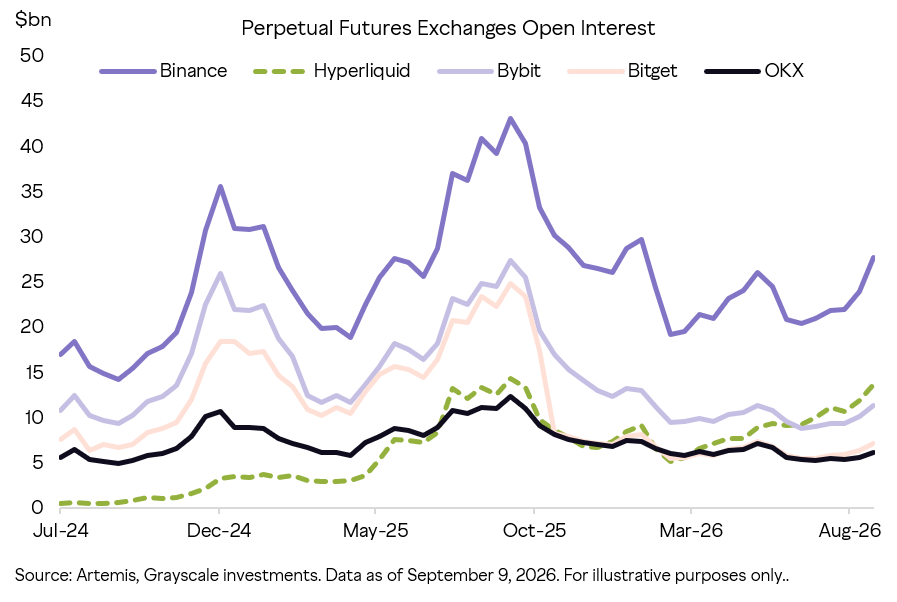
Payward, la société mère de l'exchange de cryptomonnaies américain Kraken, a dévoilé des plans visant à apporter une sélection de marchés de futures perpétuels HIP-3 de Hyper aux traders aux États-Unis via une structure autorisée. Selon les recherches de Grayscale, Hyperliquid, un exchange de futures perpétuels actif 24h/24 et 7j/7, a affiché en moyenne environ 9 milliards de dollars d'open interest au deuxième trimestre 2026, et la plateforme a continué de se développer même si son modèle offshore limite l'accès pour les clients américains.
La proposition créerait un parcours autorisé pour une sélection de perpétuels Hyperliquid, connectant un opérateur tourné vers les États-Unis au framework de déploiement par développeurs de Hyperliquid et donnant aux clients américains éligibles accès à un sous-ensemble défini de marchés plutôt qu'à l'intégralité de la plateforme offshore. Les futures perpétuels sont des contrats dérivés sans date d'expiration fixe, une catégorie d'instruments qui s'est développée principalement sur des plateformes offshore et qui reste difficile d'accès directement pour les clients américains. La proposition ne confirme ni date de lancement ni approbations dans tous les États, et elle sert également de test de l'infrastructure de marché américaine. L'accès effectif dépendra de la conception du produit, des enregistrements et des contrôles de marché.
L'expansion américaine de Hyperliquid prend forme via Payward
Grayscale a identifié Payward comme la société derrière le canal américain proposé. Payward, qui a étendu ses activités de produits dérivés et d'infrastructure, connecterait sa plateforme d'entreprise aux carnets d'ordres onchain de Hyperliquid.
L'expansion cible les marchés HIP-3 plutôt que l'intégralité de l'exchange offshore. La documentation de Hyperliquid décrit HIP-3 comme des perpétuels déployés par des développeurs : un déployeur définit chaque marché, définit les règles d'oracle qui régissent ses flux de prix, choisit les limites de levier et gère le règlement. Cette conception donne à chaque lieu de perpétuels un margining séparé, son propre carnet d'ordres et des paramètres spécifiques au déployeur. Le framework fonctionne sur la pile de trading HyperCore et offre une API unifiée pour les actifs HIP-3, permettant aux créateurs de marchés d'établir des contrats en dehors du processus de cotation central et d'opérer chaque lieu avec ses propres paramètres.
Pour les traders américains, cette distinction compte. Un produit autorisé peut appliquer des vérifications d'éligibilité, des limites de marché et des contrôles opérationnels avant que les clients n'accèdent aux contrats, et les marchés finalement proposés dépendraient de l'accord final Payward et Hyperliquid.
La conception de Hyperliquid ne transfère pas la responsabilité de la conformité aux déployeurs individuels de marchés. L'opérateur tourné vers les États-Unis devrait toujours établir l'intégration des clients, les règles de juridictions restreintes, les divulgations et les contrôles pour les contrats à effet de levier. Ces exigences pourraient façonner le nombre et le type de marchés disponibles au lancement, et l'accès initial pourrait n'inclure qu'un nombre plus restreint de marchés américains.
Le parcours proposé diffère donc de l'accès direct à la plateforme offshore. Il placerait la relation client, le processus de conformité et l'interface de marché au sein d'une structure tournée vers les États-Unis, un dispositif qui pourrait également déterminer comment les clients gèrent le collatéral, les liquidations et les restrictions de compte.
Les marchés américains de Hyperliquid suivront les règles HIP-3
Les projets d'accès américain ont grandi parallèlement à la demande de futures perpétuels. Grayscale a indiqué que la plateforme avait affiché environ 9 milliards de dollars d'open interest moyenne au deuxième trimestre 2026. L'open interest mesure les contrats en cours plutôt que le volume de trading, mais il reflète l'ampleur des positions détenues sur la plateforme. Le canal proposé connecterait les clients américains éligibles à une plateforme opérant déjà à cette échelle. L'exchange fonctionne 24h/24 et 7j/7 et prend en charge les marchés de cryptomonnaies, de matières premières, d'indices, de change et d'actifs réels, des produits que Hyperliquid décrit comme onchain et non dépositaires.
Les lieux HIP-3 sont distincts de l'exchange central. Selon la spécification publiée, chaque déployeur HIP-3 doit miser 500 000 HYPE sur le mainnet et maintenir cette mise pendant au moins 183 jours après le déploiement. Les validateurs peuvent réduire la mise si les opérations de marché créent des risques pour le protocole ou violent les conditions énumérées.
Le framework permet à tout déployeur qualifié de lancer un DEX de perpétuels. Les trois premières cotations d'actifs ne nécessitent pas de participation aux enchères, tandis que les actifs supplémentaires sont attribués via une enchère néerlandaise partagée — dans laquelle le prix descend jusqu'à ce qu'un participant accepte — les déployeurs recevant des déploiements de réserve définis.
Ces règles façonneraient tout déploiement américain. Payward pourrait sélectionner les marchés correspondant à son cadre client et de risque, tandis que les règles de Hyperliquid régiraient la conception des oracles, le levier, le margining et le règlement. Cet arrangement ne rendrait pas tous les marchés HIP-3 disponibles aux clients américains.
Le plan d'accès au marché fait également face à des questions réglementaires et opérationnelles. Un lancement américain devrait traiter l'éligibilité des clients, les divulgations, le collatéral, les liquidations, la surveillance et les restrictions au niveau des États. Aucun de ces détails n'apparaît dans l'annonce rapportée, laissant le calendrier et la portée de tout lancement indéterminés.
Pour l'instant, le plan américain de Hyperliquid signale un parcours de distribution plutôt qu'un lancement de produit achevé. L'open interest moyenne de 9 milliards de dollars de lexchange donne à la proposition son envergure, HIP-3 fournit le framework de construction de marchés, et la structure finale de Payward déterminera quels contrats perpétuels parviendront aux traders américains. Une image plus complète du calendrier et de la portée devra provenir de divulgations ultérieures sur les enregistrements, la couverture étatique et la sélection des marchés.
Source : Blockonomi

