Investir 100 $ par mois en Bourse pendant 30 ans : comment le solde pourrait croître
Points clés
- •Avec un rendement annuel de 8 % et une capitalisation mensuelle, des cotisations mensuelles de 100 $ totalisant 36 000 $ sur 30 ans pourraient atteindre environ 149 036 $, dont environ 113 036 $ proviendraient de la croissance des investissements plutôt que des dépôts.
- •Les soldes projetés diffèrent fortement selon le rendement supposé, allant d'environ 69 405 $ à 4 % à environ 226 049 $ à 10 % pour des versements mensuels identiques.
- •La croissance est fortement concentrée en fin de période : le portefeuille est projeté à environ 18 295 $ après 10 ans et 58 902 $ après 20 ans, avant d'atteindre 149 036 $ la trentième année, ce qui rend les baisses de marché tardives particulièrement coûteuses.
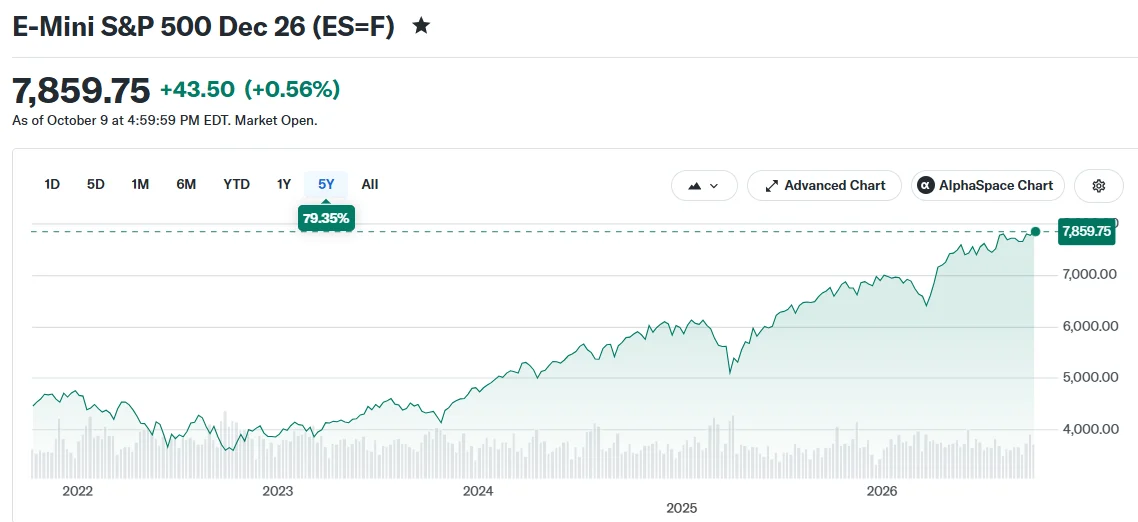
- •Les chiffres cités par Fidelity montrent que le S&P 500 a affiché un rendement moyen d'environ 10 % par an sur son histoire et de 10,4 % annualisé sur les 30 années jusqu'en décembre 2025, tous deux supérieurs au taux de 8 % utilisé dans les projections.
- •Avec une inflation annuelle de 2,5 %, un solde projeté de 149 036 $ dans 30 ans permettrait d'acheter à peu près ce que 71 000 $ permettent d'acheter aujourd'hui, tandis que doubler les cotisations à 200 $ par mois porterait la projection à 8 % à environ 298 072 $.
L'habitude d'investir régulièrement chaque mois peut transformer une mise modeste en un solde bien supérieur à l'argent réellement versé. Selon une analyse publiée par CoinCentral, une personne qui investit 100 $ chaque mois pendant 30 ans verserait un total de 36 000 $, le résultat final dépendant de la performance du marché, des frais applicables et du maintien de l'investissement pendant les baisses. Les cours des actions peuvent fortement fluctuer en une seule journée, mais des versements réguliers combinés à des rendements réinvestis et composés peuvent s'accumuler considérablement sur des décennies.
Combien 100 $ par mois peuvent-ils rapporter ?
En supposant un rendement annuel de 8 % avec capitalisation mensuelle, les 36 000 $ de cotisations atteindraient environ 149 036 $ après 30 ans. Environ 113 036 $ de ce total correspondraient à la croissance des investissements plutôt qu'à l'argent déposé — une somme représentant plus des trois quarts du solde final et plus de trois fois le montant total versé.
Ce calcul est une projection, pas une prévision. Il suppose des versements en fin de mois, des rendements stables et le réinvestissement des dividendes, sans déduction de frais ni d'impôts.
Le solde projeté varie considérablement selon le taux de rendement supposé. À 4 %, le solde atteindrait environ 69 405 $. À 6 %, il grimperait à environ 100 452 $, et à 10 %, il s'élèverait à environ 226 049 $. L'écart entre les scénarios à 4 % et à 10 % dépasse 156 000 $ pour des versements mensuels identiques.
La croissance est fortement concentrée en fin de période. Avec un rendement de 8 %, le portefeuille avoisinerait 18 295 $ après 10 ans et 58 902 $ après 20 ans, avant d'atteindre 149 036 $ la trentième année. Le réinvestissement des dividendes et la capitalisation génèrent l'essentiel des gains durant les dernières années.
Pourquoi les rendements réels pourraient différer
Les résultats passés offrent un contexte, mais ils ne déterminent pas les rendements futurs. Selon Fidelity, le S&P 500 a affiché un rendement moyen d'environ 10 % par an sur son histoire et un rendement annualisé de 10,4 % sur les 30 années jusqu'en décembre 2025 — la donnée historique la plus récente citée dans le rapport. Le taux de 8 % utilisé dans les projections se situe en dessous de ces deux chiffres historiques.
Une approche courante consiste à placer les 100 $ mensuels dans un fonds indiciel à faibles frais. Un fonds suivant le S&P 500 détient des centaines de grandes entreprises américaines, mais il peut tout de même baisser lorsque le marché dans son ensemble recule.
Investir chaque mois signifie également acheter plus de parts lorsque les prix sont bas et moins lorsque les prix sont élevés, une pratique appelée dollar-cost averaging (investissement périodique à sommes fixes). Cette approche ne garantit aucun profit et ne protège pas contre les pertes.
Le timing peut compter le plus vers la fin de la période d'investissement. Une chute brutale du marché peu avant la retraite pourrait réduire le solde final, même si les moyennes à long terme paraissent solides. Cette vulnérabilité tardive découle de la croissance concentrée en fin de période : comme l'essentiel des gains arrive durant la dernière décennie, une même baisse en pourcentage tard dans la période se traduit par une perte en dollars plus importante qu'auparavant.
L'inflation joue également un rôle. Si les prix augmentent de 2,5 % par an, un solde de 149 036 $ dans 30 ans permettrait'acheter à peu près ce que 71 000 $ permettent d'acheter aujourd'hui.
Les frais, les impôts et les modifications du montant des versements mensuels affecteraient aussi le résultat. Porter la cotisation à 200 $ par mois doublerait le solde projeté à 8 % pour atteindre environ 298 072 $.
Cet article est fondé sur un rapport de CoinCentral. L'article « What Happens If You Invest $100 a Month in the Stock Market for 30 Years? » est paru pour la première fois sur CoinCentral.

