Les marchés se préparent aux données sur l'inflation, aux tensions autour de la Fed et aux résultats des entreprises d'IA
Points clés
- •Le S&P 500 a clôturé à un niveau record vendredi, et le Nasdaq, le S&P 500 et le Dow ont tous affiché leur meilleure performance hebdomadaire depuis avril, gagnant respectivement 5,2 %, 3,6 % et 3 %.
- •Les économistes s'attendent à ce que l'Indice des prix à la consommation de juillet, publié mercredi, montre des hausses mensuelles de 0,2 % pour l'inflation globale et l'inflation sous-jacente, un rythme globalement cohérent avec l'objectif annuel de 2 % de la Fed.
- •La Maison-Blanche a indiqué que le président Trump envisage de démettre la gouverneure de la Fed Lisa Cook de ses fonctions, et des contacts fréquents entre le président et un candidat potentiel au poste de président de la Fed ont soulevé de nouvelles inquiétudes quant à l'indépendance de la banque centrale.
- •Plusieurs entreprises d'infrastructure d'IA, dont Super Micro Computer, CoreWeave, Nebius Group, Cerebras Systems et Applied Materials, publient leurs résultats cette semaine dans un contexte de performances boursières inégales dans le secteur.
- •Les données de juin ont montré que la consommation n'a augmenté que de 0,2 % tandis que le taux d'épargne a chuté à son plus bas niveau en quatre ans, ce qui pourrait limiter la consommation future étant donné que les dépenses représentent environ les deux tiers de l'activité économique américaine.
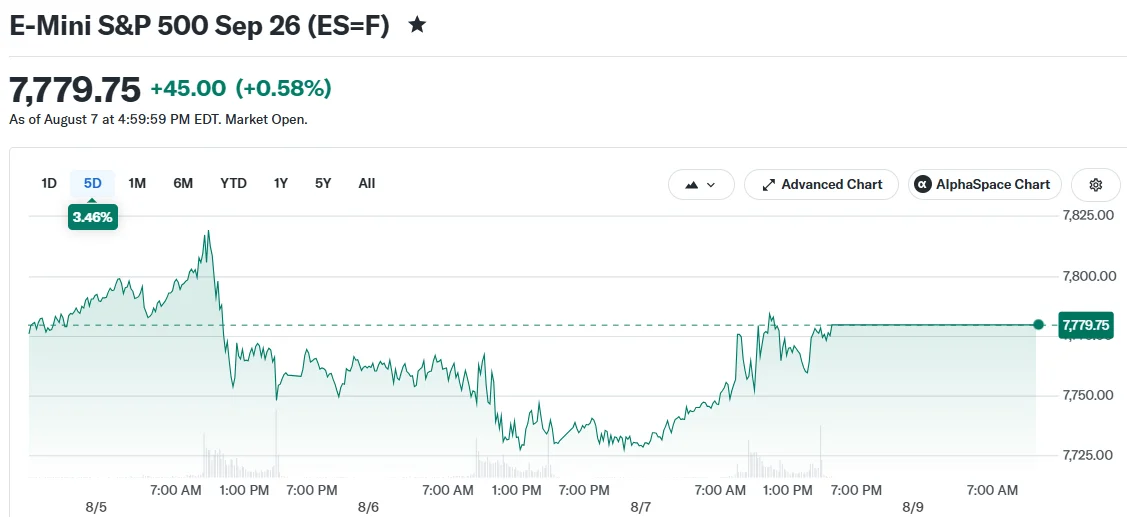
Les marchés entament une semaine chargée, marquée par des données clés sur l'inflation, de nouvelles interrogations sur l'indépendance de la Réserve fédérale et les résultats trimestriels des entreprises d'infrastructure d'intelligence artificielle.
Le S&P 500 a clôturé à un niveau record vendredi, en hausse de 0,6 % sur la journée. Sur la semaine, le Nasdaq a gagné 5,2 %, le S&P 500 a progressé de 3,6 % et le Dow a ajouté 3 %, signant la meilleure performance hebdomadaire des trois principaux indices depuis avril.
Le rapport sur l'emploi publié vendredi a contribué à alimenter la hausse en atténuant les inquiétudes des investisseurs quant à une hausse imminente des taux d'intérêt par la Réserve fédérale. La Fed agit dans le cadre d'un double mandat congrèsionnel de plein emploi et de stabilité des prix, ce qui signifie que les données sur le marché du travail et les relevés d'inflation orientent conjointement ses décisions en matière de taux.
Les données sur l'inflation au premier plan
Mercredi à 8h30 HE paraîtra le rapport de l'Indice des prix à la consommation (IPC) de juillet. Les économistes anticipent des hausses mensuelles de 0,2 % pour l'IPC global comme pour l'IPC sous-jacent. La Fed cible une inflation annuelle de 2 %, et des relevés mensuels à ce rythme seraient globalement cohérents avec une progression vers cet objectif.
Cela fait suite à une baisse de l'IPC en juin, bien que les conditions aient changé depuis. Les conflits au Moyen-Orient ont perturbé le transport du pétrole à travers des voies navigables clés, poussant les coûts énergétiques à la hausse.
Jeudi apportera l'Indice des prix à la production (IPP), qui mesure l'inflation au niveau des grossistes. Après une hausse marquée en mai, les prix à la production ont reculé en juin. Les variations au niveau des grossistes se répercutent souvent sur les prix à la consommation ultérieurement.
Stephen Juneau, économiste chez Bank of America, a qualifié la baisse de l'IPC du mois dernier d'événement probablement « ponctuel » et a indiqué qu'un résultat conforme aux attentes renforcerait l'argument en faveur d'un ajustement des taux en septembre.
La semaine se termine vendredi avec les données sur les ventes de détail et l'indice de sentiment des consommateurs de l'Université du Michigan. En juin, la consommation a augmenté de manière modeste de 0,2 %, tandis que le taux d'épargne a chuté à son plus bas niveau en quatre ans. La consommation représentant environ deux tiers de l'activité économique américaine, une baisse du taux d'épargne pourrait limiter la consommation future si la croissance des salaires ne suit pas.
Le débat sur l'indépendance de la Fed refait surface
Deux développements survenus vendredi ont relancé le débat sur l'autonomie de la Réserve fédérale.
La Maison-Blanche a envoyé une correspondance indiquant que le président Donald Trump envisage de démettre la gouverneure de la Fed Lisa Cook de ses fonctions. Cette démarche fait suite à une décision de la Cour suprême rendue fin juin.
Par ailleurs, Kevin Hassett, directeur du Conseil économique national de la Maison-Blanche, a déclaré que Kevin Warsh, candidat potentiel au poste de président de la Fed, et le président « parlent de l'économie tout le temps ». Des contacts aussi fréquents entre un président en exercice et des responsables de la Fed sont inhabituels et ont soulevé des inquiétudes quant à l'indépendance de la banque centrale.
L'indépendance de la banque centrale est largement considérée par les économistes comme une garantie contre un assouplissement monétaire motivé politiquement, qui, selon l'histoire, peut entraîner une inflation durablement plus élevée. Toute érosion de cette indépendance pourrait compliquer les efforts de la Fed pour ancrer les anticipations d'inflation près de son objectif de 2 %.
Les participants au marché obligataire suivent la situation de près. La hausse des rendements obligataires de la semaine dernière était déjà décrite par certains analystes comme un signe de préoccupations quant à la crédibilité de la Réserve fédérale.
Les résultats des entreprises d'infrastructure d'IA complètent la semaine
Plusieurs entreprises d'infrastructure d'intelligence artificielle doivent publier leurs résultats cette semaine. Leurs chiffres arrivent alors que de grandes entreprises technologiques ont annoncé des augmentations à grande échelle de leurs dépenses d'investissement dans les centres de données d'IA et la capacité de calcul, faisant de ces rapports un baromètre pour savoir si ces investissements se traduisent par une croissance des revenus à travers la chaîne d'approvisionnement.
Nebius Group a grimpé de 122 % depuis le début de l'année, CoreWeave a gagné 25 %, et Cerebras Systems a chuté de 35 % par rapport à son prix d'introduction en bourse.
La réaction du marché boursier aux entreprises liées à l'IA a été inégale, soulignant que l'enthousiasme des investisseurs ne se traduit pas de manière uniforme dans l'ensemble du secteur. Les résultats de cette semaine devraient fournir plus de détails sur les entreprises qui gagnent des parts de marché et celles qui restent sous pression.
CoreWeave et Nebius ont toutes deux été intégrées au Nasdaq 100 cet été, et Nvidia détient des positions d'investissement dans les deux entreprises. Cerebras a dépassé les attentes des analystes lors de son premier rapport trimestriel en tant que société cotée en juin.
Super Micro Computer doit publier ses résultats mardi après des chiffres préliminaires montrant une expansion des marges bénéficiaires et des volumes de commandes records. Applied Materials publie jeudi, clôturant une semaine importante pour les secteurs des semi-conducteurs et du matériel d'IA.
#earnings for the week of August 10, 2026 $NBIS $SMCI $RKLB $CRWV $LITE $AMAT $ASTS $FLY $CSCO $PLUG $QUBT $HIMS $INFQ $COHR $GCTS $CBRS $SE $BRK.B (Saturday) $ARCO $CAVA $BETA $MLCO $CEVA $FIGR $LUNR $GPRO $ENVX $EAT $CAH $FRMI $B $AIT $BGS $TRMB $FNV … pic.twitter.com/GN5RVs0i2o — Earnings Whispers (@eWhispers) August 7, 2026
#earnings for the week of August 10, 2026 $NBIS $SMCI $RKLB $CRWV $LITE $AMAT $ASTS $FLY $CSCO $PLUG $QUBT $HIMS $INFQ $COHR $GCTS $CBRS $SE $BRK.B (Saturday) $ARCO $CAVA $BETA $MLCO $CEVA $FIGR $LUNR $GPRO $ENVX $EAT $CAH $FRMI $B $AIT $BGS $TRMB $FNV … pic.twitter.com/GN5RVs0i2o
— Earnings Whispers (@eWhispers) August 7, 2026

