Indicateurs du cycle économique : la production industrielle dépasse le consensus, les ventes au détail réelles stagnent
Points clés
- •La production industrielle est arrivée au-dessus des attentes du consensus dans les dernières données mensuelles, tandis que la production manufacturière était conforme aux prévisions.
- •Les ventes au détail nominales ont dépassé les estimations, mais les ventes ajustées de l'inflation étaient quasiment stagnes, et l'indicateur hors stations-service a reculé une fois déflaté par l'IPC sous-jacent.
- •Les indicateurs examinés sont les mesures coïncidentes suivies par le Comité de datation du cycle économique du NBER, l'instance académique qui date officiellement les récessions et expansions américaines.
- •La divergence entre ventes nominales et réelles illustre qu'un dépassement des dépenses peut refléter des prix plus élevés plutôt qu'un volume accru de biens échangés.
- •Les chiffres des ventes au détail sont des estimations anticipées du Census et, comme les indices mensuels de production et de PIB, seront révisés dans les publications ultérieures, laissant le tableau initial susceptible d'évoluer.
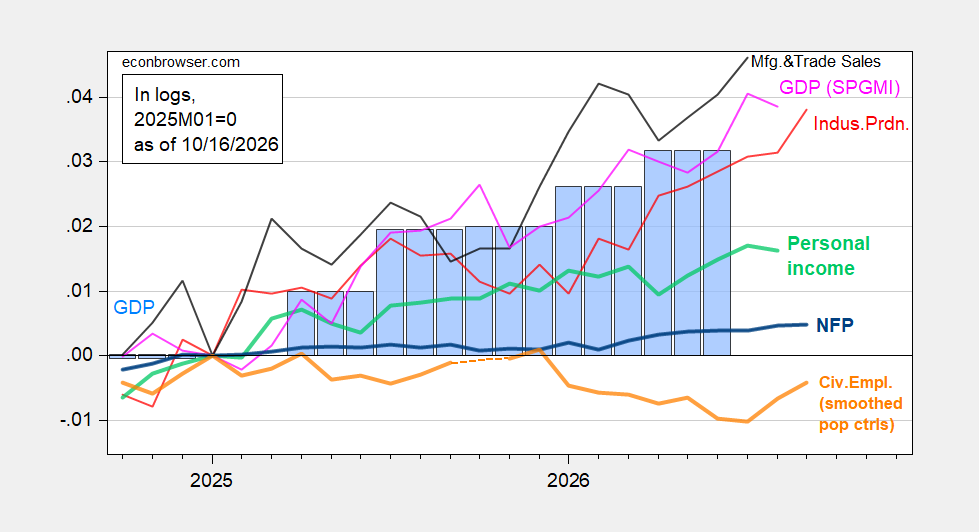
La dernière revue des indicateurs du cycle économique américain par Econbrowser montre une production industrielle supérieure aux attentes du consensus, la production manufacturière étant conforme aux prévisions. Les ventes au détail nominales ont également dépassé les estimations, mais une fois ajustées de l'inflation des prix à la consommation, les ventes sont restées quasiment stagnes, et les ventes hors stations-service ont reculé en termes réels une fois déflatées par l'IPC sous-jacent. L'ensemble de données couvre le PIB mensuel d'août ainsi que les dernières publications sur la production manufacturière et les ventes au détail.
L'article suit les séries mensuelles étroitement surveillées par le Comité de datation du cycle économique (BCDC) du National Bureau of Economic Research, l'instance académique qui date officiellement les récessions et expansions américaines. Ce cadre repose sur des mesures coïncidentes de l'activité — des indicateurs qui évoluent avec l'économie globale plutôt que d'anticiper les points de retournement — notamment l'emploi hors secteur agricole, l'emploi civil, le revenu personnel réel hors transferts, la production industrielle et les ventes réelles de fabrication et de commerce.
La figure 1 trace ces agrégats de référence : l'emploi hors secteur agricole (NFP) (bleu gras), l'emploi civil avec contrôles de population lissés (orange gras), la production industrielle (rouge), le revenu personnel hors transferts courants en dollars chaînés de 2017 (vert clair gras), les ventes de fabrication et de commerce en dollars chaînés de 2017 (noir), et le PIB mensuel en dollars chaînés de 2017 (rose), le PIB étant représenté par des barres bleues. Toutes les séries sont exprimées en logarithmes et normalisées à 2025M01=0. Sources : BLS via FRED, BLS, la Réserve fédérale, la troisième estimation 2026Q2 du BEA, et l'indice mensuel de PIB de S&P Global Market Insights — anciennement produit par Macroeconomic Advisers et IHS Markit — issu de la publication du 9/2/2026, ainsi que les calculs de l'auteur.
La figure 2 élargit le tableau de bord : l'emploi civil ajusté au concept NFP avec contrôles de population lissés, y compris des contrôles expérimentaux pour 2025 (orange gras), la production manufacturière (rouge), l'emploi privé hors secteur agricole ADP (vert clair), les ventes au détail réelles déflatées par l'IPC (noir), les indices de services de transport de fret (brun), et l'indice coïncident en dollars chaînés de 2017 (rose), la production intérieure brute (GDO, la moyenne du PIB et du revenu intérieur brut) étant représentée par des barres bleues. Toutes les séries sont à nouveau normalisées en logarithmes à 2025M01=0. Les sources comprennent le BLS, ADP via FRED, les indices coïncidents étatiques de la Fed de Philadelphie et les données de révisions anticipées des repères, le Bureau of Transportation Statistics, la Réserve fédérale via FRED, et la troisième estimation 2026Q2 du BEA.
Côté consommation, la figure 3 confronte les ventes au détail déflatées par l'IPC global (bleu) aux ventes hors stations-service déflatées par l'IPC sous-jacent (rouge), toutes deux en logarithmes et index à 2026M02=0, à partir des données du Census et du BLS via FRED et des calculs de l'auteur. Le graphique met en évidence l'observation centrale de l'article : alors que les dépenses nominales ont dépassé les attentes, les ventes au détail ajustées de l'inflation sont restées essentiellement stagnes, et l'indicateur hors stations-service a en réalité reculé en termes réels. L'écart entre nominal et réel illustre pourquoi les économistes déflatent les ventes par les indices de prix à la consommation : cet ajustement distingue la croissance en valeur dollar des dépenses de la croissance en volume des biens vendus, de sorte qu'un dépassement nominal peut refléter des prix plus élevés plutôt qu'un plus grand nombre de biens échangés.
À titre de contexte, la production industrielle est publiée mensuellement par le conseil des gouverneurs de la Réserve fédérale, les ventes au détail proviennent des estimations anticipées du Census Bureau avec des mesures réelles calculées à l'aide des indices de prix du BLS, et le rapport sur l'emploi d'ADP offre un indicateur des salaires privés. Les estimations anticipées constituent la première lecture d'un mois donné par le Census Bureau et sont révisées dans les publications ultérieures, et les indices mensuels de production et de PIB sont actualisés de la même manière, de sorte que les prochaines publications de ces séries montreront la part du tableau initial qui sera confirmée. Les économistes surveillent ces séries à haute fréquence pour évaluer où en est l'économie dans le cycle économique.
L'analyse complète, y compris tous les graphiques, est disponible sur Econbrowser : Indicateurs du cycle économique : production industrielle en hausse, ventes au détail quasi stables.

