Statistiques ICO 2026 : financement, taux de réussite et données de marché
Points clés
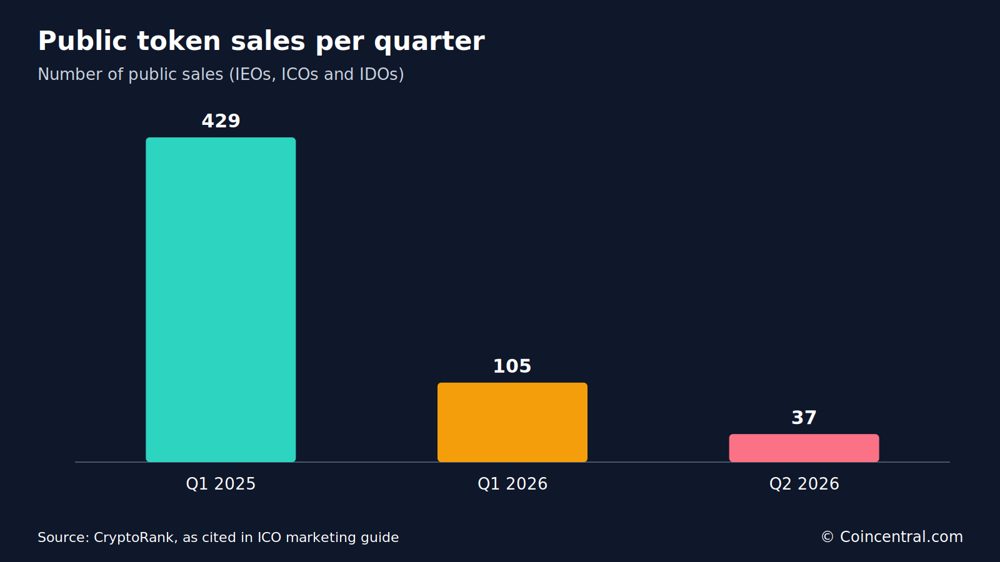
- •Les ventes publiques de tokens sont passées de 105 à 37 opérations et ont levé environ 58 millions de dollars au deuxième trimestre 2026, soit une baisse de 85 % sur un trimestre et une contraction de plus de quatorze fois par rapport au pic de 849 millions de dollars du premier trimestre 2025 sur 429 ventes.
- •Le capital-risque domine le financement crypto, avec des totaux rapportés pour le deuxième trimestre 2026 entre 3,19 et 5,68 milliards de dollars selon les sources, soit environ 55 fois les produits des ventes publiques, de plus en plus concentrés dans les sociétés à stade avancé.
- •Seuls 34,5 % des ICO ont atteint au moins 75 % de leurs objectifs de financement en 2025, et uneude citée a révélé qu'environ 68 % des tokens ICO se négociaient en dessous de leur prix de lancement un an après.
- •Des taux de réussite plus élevés ont été corrélés aux vérifications KYC, aux contrats intelligents audités, aux produits fonctionnels et aux budgets marketing supérieurs à 100 000 dollars, tandis que 6,3 % des ICO ont montré des signes de fraude ou de rug pull et que les exploitations de contrats intelligents ont causé plus de 41 millions de dollars de pertes.
- •La SEC a proposé la Regulation Crypto Assets le 18 août 2026, créant des exemptions allant jusqu'à 5 millions de dollars sur quatre ans ou 75 millions de dollars sur 12 mois, avec une date limite de commentaires publics fixée au 20 octobre 2026.
Les ventes publiques de tokens ont beaucoup changé au cours des deux dernières années. Certains indicateurs montraient une activité ICO saine en 2025, mais la levée de fonds via les ventes ouvertes de tokens a fortement diminué en 2026. Les chiffres ci-dessous portent sur le financement, les taux de réussite, le comportement des investisseurs, les risques et la réglementation. Ils proviennent de plusieurs sociétés d'études et sites de données, dont les méthodes et totaux diffèrent. Lorsque les sources rapportent des chiffres différents, les deux sont présentés plutôt que combinés.
Les ventes publiques de tokens ont fortement chuté en 2026
CryptoRank a compté 13 ventes publiques de tokens en mai 2026, le plus faible total mensuel depuis décembre 2020, lorsque quatre ventes avaient été conclues. Les projets ont levé environ 58 millions de dollars via les IEO, ICO et IDO au deuxième trimestre 2026, soit une baisse de 85 % par rapport au trimestre précédent. Le nombre de ventes publiques est passé de 105 à 37 sur la même période.
Le premier trimestre 2025 a marqué le pic du cycle, avec 849 millions de dollars levés sur 429 ventes. Par rapport à ce pic, la levée de fonds publique déclarée avait diminué de plus de quatorze fois en cinq trimestres. Les chiffres disponibles indiquent que les capitaux crypto se sont détournés des ventes ouvertes plutôt que de quitter entièrement le secteur.
Le capital-risque concentre l'essentiel du financement crypto
Le capital-risque représente désormais la majorité du financement crypto rapporté. Galaxy Research suit ces opérations, bien que les rapports citant ses données fournissent des totaux différents pour le deuxième trimestre 2026. Une source rapporte 5,68 milliards de dollars sur 384 opérations, soit une hausse de 31 % du capital par rapport au premier trimestre. Les sociétés à stade avancé ont reçu environ 78 % de ce montant.
Une autre source cite 3,19 milliards de dollars sur 739 opérations au deuxième trimestre 2026, avec un nombre d'opérations en hausse de 8 % par rapport aux 682 du premier trimestre. La première source évalue le financement du premier semestre 2026 à 10,02 milliards de dollars sur 744 opérations. Les sources n'expliquent pas cet écart ; il convient donc de consulter les rapports originaux de Galaxy Research avant de citer un total unique.
Même le chiffre le plus bas du deuxième trimestre représente environ 55 fois les 58 millions de dollars levés en ventes publiques. Les données montrent des chèques privés plus importants, notamment pour les sociétés à stade avancé, parallèlement au déclin de la levée de fonds publique en tokens. La question de l'accès découle de ces chiffres : les ventes publiques constituent le volet grand public de la levée de fonds en tokens, tandis que les tours de capital-risque sont des opérations privées ; moins de ventes ouvertes signifie donc moins d'allocations ouvertes pour les acheteurs externes, même si le capital-risque rapporté se concentre dans les sociétés à stade avancé.
Marché mondial des ICO et répartition régionale
Un rapport sur le marché des ICO valorise le marché mondial à 38,1 milliards de dollars en 2025. Il recense 1 096 ICO lancées dans le monde et rapporte une croissance de la valeur du marché de 21,7 %, la plus forte hausse depuis 2021. Ces totaux sont bien supérieurs aux chiffres de ventes publiques de CryptoRank. Les sources utilisent des définitions et des jeux de données différents et ne doivent pas être additionnées ni comparées directement.
L'Amérique du Nord a levé 9,3 milliards de dollars en 2025, suivie de l'Asie-Pacifique avec 8,7 milliards et de l'Europe avec 7,2 milliards. L'Afrique et le Moyen-Orient ont levé 1,4 milliard de dollars, en hausse de 43 % à partir d'une base plus modeste. La vente moyenne de tokens a duré 26 jours. Les fonds transfrontaliers ont représenté 48 % des contributions, tandis que le nombre de projets levant des fonds en stablecoins a augmenté de 31 %.
En part de l'ensemble des ICO, l'Amérique du Nord représentait 26,4 %, l'Asie-Pacifique 24,9 % et l'Europe 21,7 %. Le Moyen-Orient et l'Afrique du Nord représentaient 11,3 %, et l'Amérique latine 7,5 %. Les États-Unis ont accueilli le plus grand nombre de lancements, suivis de Singapour, de l'Allemagne, de la Suisse et des Émirats arabes unis.
Taux de réussite des ICO
Le rapport définit un ICO réussi comme celui qui atteint au moins 75 % de son objectif de financement. Sur cette base, 34,5 % des ICO ont réussi en 2025, tandis que 65,5 % ont échoué.
Les résultats variaient selon les secteurs. Les projets DeFi ont affiché un taux de réussite de 41 %, suivis des infrastructures à 36 % et des projets NFT à 18 %. Les projets ayant vérifié l'identité des investisseurs ont enregistré un taux de réussite de 38 %, contre 26 % pour les projets sans vérifications KYC (know-your-customer). Les projets disposant d'un produit ou prototype fonctionnel ont atteint 42,3 %.
Les dépenses marketing ont également correspondu aux résultats rapportés. Les projets dépensant plus de 100 000 dollars en marketing ont affiché un taux de réussite de 47 %. Environ 19 % des ICO de 2025 ont dépassé leur hard cap — le montant maximal qu'une vente s'autorise à lever — principalement dans les projets d'IA et de blockchain. Les ventes utilisant des modèles de gouvernance communautaire précoce ont rapporté un taux de réussite de 37,5 %, tandis que les lancements multi-chaînes étaient 28 % plus susceptibles d'atteindre leurs objectifs.
Les projets dotés de contrats intelligents audités ont levé 1,2 million de dollars de plus que les projets non audités. La tarification par paliers a permis de lever 18 % de plus que la tarification fixe, et les communautés de plus de 50 000 abonnés ont levé 30 % de plus. Le rapport note également un large écart entre les levées les plus importantes et le milieu du marché.
ICO, IEO et IDO
Les ventes de tokens utilisent généralement l'un des trois formats. Une initial coin offering (ICO) est menée sur le site propre d'un projet, une initial exchange offering (IEO) via une plateforme d'échange centralisée, et une initial DEX offering (IDO) via une plateforme décentralisée ou un launchpad.
En 2025, les ICO représentaient 49 % des événements de levée de fonds en tokens, les IEO 32 % et les IDO 19 %. D'autres données CryptoRank citées dans la source indiquent que les IDO étaient le format le plus courant en nombre, ce qui montre que la répartition dépend du jeu de données.
Les IEO onté le plus par projet, avec une moyenne de 6,2 millions de dollars. Les ICO ont atteint en moyenne 5,4 millions de dollars et les IDO 3,7 millions. Les IEO ont également affiché le taux d'escroquerie le plus faible, inférieur à 1 %, ce que la source attribue à la vérification des projets par les plateformes avant leur cotation. Les taux rapportés pour les ICO et les IDO étaient respectivement de 6,3 % et 4,9 %.
Le tracker en direct de DappRadar montre la domination des IDO dans son calendrier 2026. Il répertorie 117 ventes en cours ou à venir sur 43 launchpads, avec 103,17 millions de dollars levés sur les ventes suivies. Seuls 24 % des IDO ont atteint leur soft cap — le montant minimal nécessaire pour qu'une vente aboutisse — en 2025. Les ICO ont connu la plus large participation des particuliers, impliquant plus de 72 % des investisseurs.
Blockchains et types de tokens
Ethereum a hébergé 43 % des ICO en 2025. BNB Smart Chain en représentait 21 % et Solana 13 %. Polygon représentait 9,5 %, Avalanche 41 %, Aptos et Sui environ 2,2 % chacun, et Cardano 1,3 %.
Les projets basés sur Ethereum ont levé en moyenne 6,7 millions de dollars, contre 5 millions pour les projets basés sur Solana. Les ICO multi-chaînes ont attiré 22 % de capital de plus que les lancements sur chaîne unique. Les outils inter-chaînes, notamment LayerZero et Wormhole, ont pris en charge 17 % des ICO.
Les utility tokens représentaient 71 % des ICO, tandis que les security tokens en représentaient 29 %. Le marché des security tokens a doublé pour atteindre 11,1 milliards de dollars, les tokens immobiliers représentant 34 % de ce segment. Parmi les nouveaux utility tokens, 52 % offraient du staking et 48 % intégraient des fonctions de gouvernance. Les modèles hybrides combinant utilité et caractères de valeurs mobilières représentaient 9,6 % des ICO.
Profil et comportement des investisseurs
Un rapport décrit l'investisseur ICO type comme un acheteur particulier de 25 à 40 ans. Les investisseurs particuliers représentaient 61 % des contributeurs en 2025, tandis que les institutions en comptaient 19 %. Les hommes constituaient 69 % des investisseurs et les femmes 22 %, la part des femmes étant en hausse.
Les portefeuilles mobiles et les applications ont traité 56 % des contributions. L'investissement individuel moyen s'élevait à 2 420 dollars, et plus de 41 % des investisseurs ont participé à plus d'un ICO au cours de l'année. Environ 12 % ont utilisé des conseillers automatisés ou des plateformes d'agrégation pour sélectionner les ventes. Les primo-accédants à la crypto représentaient 9 % des contributeurs, tandis que les investisseurs engageant plus de 50 000 dollars, qualifiés de baleines dans la source, représentaient 7,1 %.
Les investisseurs recherchant du staking ou du rendement représentaient 33 % des bailleurs. L'intérêt régional provenait d'Amérique du Nord à 27 %, d'Europe à 24 % et d'Asie à 21 %. Plus de 43 % des investisseurs vérifiaient la répartition des détenteurs de tokens avant de participer. Telegram hébergeait des groupes pour 84 % des ICO à venir.
Performance un an après le lancement
Une étude citée par un rapport a suivi les rendements des ICO un an après leur lancement et a constaté que la plupart avaient perdu de la valeur. Environ 6,89 % sont tombés en dessous de 0,001x de leur valeur de lancement. 32,78 % supplémentaires ont affiché un rendement entre 0,001x et 0,2x, tandis que 28,37 % ont rendu entre 0,2x et 1x.
Ensemble, ces groupes représentaient 68,04 % des ICO ayant terminé l'année en dessous de leur prix de départ. Les 31,96 % restants ont rendu 1x ou plus. Seuls 6,91 % ont rendu entre 10x et 100x, 1,44 % ont atteint entre 100x et 10 000x, et 0,14 % ont dépassé 10 000x.
L'offre et la distribution des tokens affectent également les résultats rapportés. Un guide de lancement de Vimal Joseph indique que les airdrops offrant un accès immédiat et complet ont généré environ 72 % de ventes supplémentaires (dumping) par rapport aux airdrops utilisant un calendrier de vesting de 90 jours, selon lequel les tokens se débloquent progressivement plutôt que d'arriver en une seule fois. Le guide indique également que les airdrops représentant moins de 10 % de l'offre et destinés aux utilisateurs centraux ont produit une multiplication par quatre à huit du nombre d'acheteurs, tandis que les distributions larges ont environ doublé le nombre de vendeurs.
La valeur totale des airdrops est passée à 4,5 milliards de dollars en 2025, contre 19 milliards l'année précédente. La période moyenne de vesting des tokens est passée à 14 mois en 2025.
Échecs, fraude et sécurité
Le taux d'échec global des ICO était de 65,5 % en 2025. L'absence d'adéquation produit-marché a été citée dans 43 % des ICO échouées, suivie d'un marketing et d'une notoriété insuffisants à 41 % et de l'absence de produit fonctionnel à 38 %. Une tokenomics médiocre a été un problème central dans 27,6 % des échecs. Ces causes peuvent se chevaucher.
Les équipes manquant d'expérience ou de transparence ont représenté 19 % des échecs en moins de six mois. Le non-respect de la réglementation a contribué à 14 % des échecs. Les projets sans audits externes ont échoué 2,4 fois plus que les projets audités.
Environ 6,3 % des ICO ont présenté des signes de fraude ou de rug pulls — des cas où les équipes abandonnent un projet et sortent avec les fonds levés — en 2025. Douze exit scams ont été enregistrés, contre 19 l'année précédente. Des failles de contrats intelligents ont été exploitées dans 11 ICO, causant plus de 41 millions de dollars de pertes directes. Les attaques de phishing contre les participants ont augmenté de 14,7 %, tandis que les attaques sybil sur les inscriptions en liste blanche — des acteurs uniques soumettant de nombreuses candidatures — ont progressé de 22 %.
Plus de 81 % des ICO réussis ont réalisé des audits par des tiers. Les projets dotés de programmes de bug bounty ont rapporté 61 % d'incidents en moins.
Le marché plus large des tokens a montré des risques similaires. CoinGecko a constaté que 53,2 % des quelque 20,2 millions de tokens lancés sur cinq ans n'étaient plus activement négociés ; 11,6 millions d'entre eux ont cessé d'être négociés en 2025. Chainalysis a rapporté au moins 154 milliards de dollars reçus par des adresses illicites en 2025, dont environ 17 milliards provenant d'escroqueries. Plus de 62 % des memecoins lancés cette année-là ont été signalés comme possibles rug pulls dans les 30 jours.
La documentation ERC-20 d'Ethereum enregistre plus de 83,6 millions de dollars en tokens perdus après avoir été envoyés à des contrats incapables de les gérer, en date de juin 2024.
Réglementation et conformité
La réglementation influe de plus en plus sur la structuration des ventes de tokens. Aux États-Unis, la SEC a publié en mars 2026 une interprétation des actifs crypto sur l'application des lois sur les valeurs mobilières à certains actifs crypto.
Le 18 août 2026, la SEC a proposé la Regulation Crypto Assets. La proposition créerait deux exemptions : jusqu'à 5 millions de dollars sur quatre ans et jusqu'à 75 millions de dollars sur une période de 12 mois. Elle comprend des exigences de divulgation et conserve les dispositions antifra et antimanipulation. À titre d'échelle, le plafond de 75 millions de dollars sur 12 mois représente environ quatorze fois la levée ICO moyenne de 5,4 millions de dollars en 2025 mentionnée ci-dessus. La proposition n'est pas définitive, et la date limite des commentaires publics est le 20 octobre 2026.
Un projet de loi distinct, le CLARITY Act, est bloqué au Sénat depuis août 2026. Un guide conseille aux projets de se préparer aux deux issues.
Dans l'Union européenne, le règlement sur les marchés des crypto-actifs (MiCA) exige un livre blanc conforme avant toute offre publique. De nouvelles règles de forme et de contenu sont entrées en vigueur le 23 décembre 2025, et les dépôts doivent utiliser XHTML avec balisage XBRL en ligne. Un rapport indique que 17 pays disposaient de règles ICO complètes en 2025 et que 63 % des ICO suivaient au moins un cadre de conformité.
La publicité est un autre point de vigilance. Google exige une vérification des annonceurs et une certification de catégorie pour les publicités crypto, et l'approbation peut prendre six à huit semaines.
Affectation des fonds et coûts des services
Un rapport indique que les fonds des ICO sont affectés comme suit : 75 % au développement et aux opérations, 15 % à une réserve de précaution juridique et 10 % au marketing et à la communication communautaire.
Un guide de lancement distinct présente une répartition différente des dépenses. Il indique que la plupart des équipes menant à bien une levée de fonds réservent 10 à 20 % de l'objectif pour les audits, le travail juridique, les frais de launchpad et le market making — la pratique consistant à soutenir la liquidité des échanges après la cotation — les médias payants recevant la plus petite part.
La période moyenne avant lancement était de 3,5 mois en 2025. Le guide recommande 90 à 120 jours pour le travail de conformité et de marketing. Verified Market Reports a valorisé le marché des services ICO à 5,3 milliards de dollars en 2024 et prévoit qu'il atteindra 12,5 milliards de dollars d'ici 2033, soit un taux de croissance annuel composé de 10,3 % de 2026 à 2033.
Blockchain App Factory cite le travail juridique, les audits, les systèmes KYC, le marketing, la planification de la liquidité et le support post-lancement parmi les coûts qui réduisent le montant des fonds disponibles après une levée.
Ce que montrent les chiffres
Les données rapportées présentent deux tendances de financement contrastées. Les ventes publiques de tokens ont généré environ 58 millions de dollars au deuxième trimestre 2026, tandis que l'investissement en capital-risque s'est élevé en milliards. En 2025, seuls 34,5 % des ICO ont atteint au moins 75 % de leur objectif de financement. Les audits, le KYC, les produits fonctionnels et les dépenses marketing ont été associés à des taux de réussite rapportés plus élevés, tandis que la fraude, les défaillances de sécurité et les problèmes réglementaires demeuraient des risques significatifs.
Les exigences réglementaires continuent d'évoluer, notamment avec la proposition de Regulation Crypto Assets de la SEC, restée ouverte aux commentaires publics jusqu'au 20 octobre 2026. Les sources sous-jacentes utilisant des définitions et méthodologies différentes, leurs chiffres doivent être examinés séparément plutôt que traités comme un total unique du marché.
Source principale : CoinCentral
Sources citées : ICO Development in 2026: What Has Changed for Crypto Businesses (Blockchain App Factory) ; ICO marketing in 2026: the complete launch playbook, pre-sale to listing (Vimal Joseph, Medium) ; Best Crypto ICOs \u0026 IDOs 2026 (DappRadar) ; et ICO Market Statistics 2026: Hidden Opportunities.

