Comment Tether, Circle et autres émetteurs de stablecoins génèrent leurs revenus
Points clés
- •Les émetteurs de stablecoins tirent environ 95 à 99 % de leurs revenus des intérêts sur des réserves placées en dépôts bancaires et titres publics à court terme, tandis que les détenteurs de tokens ne perçoivent généralement aucun rendement direct des émetteurs.
- •Tether a généré environ 13 milliards de dollars de bénéfice net en 2024, avec une exposition directe aux bons du Trésor estimée à 122 milliards de dollars fin 2025 et plus de 186 milliards de dollars d'USDT en circulation.
- •Circle a déclaré 2,7 milliards de dollars de revenus totaux et de revenus de réserves en 2025, en hausse de 64 %, mais partage les revenus résiduels des réserves USDC avec Coinbase à 50/50, Coinbase ayant reçu environ 300 millions de dollars pour le seul premier trimestre 2025.
- •Les variations des taux d'intérêt constituent le principal risque du modèle économique, chaque variation d'un quart de point pouvant réduire d'environ 305 millions de dollars le revenu annuel de Tether sur ses bons du Trésor, et les bénéfices record du secteur reflètent l'environnement de taux élevés de 2023 et 2024.
- •Le GENIUS Act américain exige des réserves d'un pour un et interdit aux émetteurs de verser des intérêts aux détenteurs, tandis qu'une prévision de Citibank de 2025 citée dans l'article projette une croissance du marché des stablecoins à 1 900 milliards de dollars d'ici 2030, contre environ 300 milliards.
Les stablecoins sont conçus pour maintenir un prix relativement stable. Un token adossé à 1 $ reste généralement proche de 1 $, ce qui signifie que les détenteurs ne profitent pas de l'appréciation du prix. Les sociétés qui émettent ces tokens déclarent toutefois des bénéfices se chiffrant en milliards de dollars. L'origine de cet argent explique pourquoi le secteur suscite une attention étroite des régulateurs, tant aux États-Unis qu'en Europe.
La principale source de ces revenus est l'intérêt perçu sur les actifs adossés à chaque token. Lorsque les utilisateurs achètent des stablecoins, les émetteurs placent les dollars correspondants dans des réserves, généralement des dépôts bancaires ou des titres publics à court terme. Les tokens circulent pendant que les actifs sous-jacents restent en réserve et génèrent des revenus.
Cet article examine le modèle économique des stablecoins, compare Tether et Circle, et passe en revue les facteurs susceptibles d'affecter les revenus des émetteurs. Stripe indique que les transactions de détail en stablecoins ont dépassé 5,84 milliards de dollars sur le seul mois d'août 2025. Des flux plus importants transitent également chaque jour par les plateformes d'échange, les sociétés de paiement et les banques. Pour les émetteurs, ces flux constituent le fondement de l'activité, puisque la circulation transforme les dollars en réserve en une base génératrice de revenus.
Fonctionnement du modèle du « float »
Le modèle de base est simple. Si un client achète 100 unités d'un stablecoin adossé au dollar auprès d'un émetteur, celui-ci reçoit 100 $. Cet argent est placé dans des réserves, généralement composées de dépôts bancaires ou d'obligations d'État à court terme.
Les tokens peuvent ensuite circuler sur le marché, mais les dollars qui les soutiennent restent en réserve et produisent des intérêts. L'émetteur conserve ces intérêts, ce que Transak appelle le « float ». Le détenteur reçoit un token conçu pour rester proche de 1 $ mais ne perçoit généralement aucun rendement directement de l'émetteur.
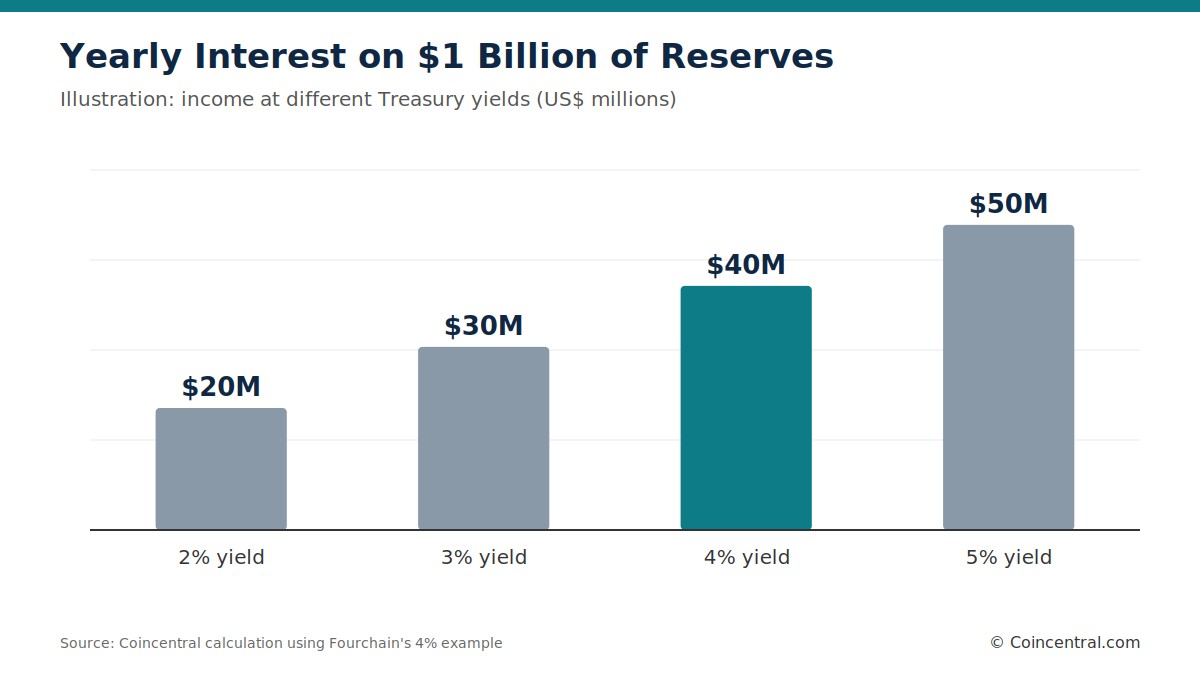
Fourchain en donne une illustration simple. Un émetteur disposant de 1 milliard de dollars de stablecoins en circulation et percevant 4 % sur ses réserves pourrait encaisser environ 40 millions de dollars par an. Ce montant varie selon le rendement obtenu sur les actifs.
Transak note que lorsque la Réserve fédérale maintient les taux proches de 4 à 5 %, un bon du Trésor peut offrir un rendement similaire. L'émetteur conserve l'intégralité de ce revenu. À l'inverse, une banque verse généralement des intérêts à ses déposants et supporte des coû liés aux agences, au personnel et au marketing. Un émetteur de stablecoins peut créer des tokens à la demande tout en ne versant rien aux détenteurs dans le modèle de base.
Le concept n'est pas nouveau. Les banques, les fonds monétaires et PayPal gagnent de l'argent sur les soldes clients depuis des décennies. Ce qui a changé, c'est l'échelle potentielle et la marge. Transak décrit le résultat comme une activité assimilable à des dépôts avec la structure de coûts d'une entreprise logicielle.
Les émetteurs doivent néanmoins conserver des réserves sûres et aisément cessibles, car les utilisateurs peuvent demander des rachats. Stripe indique que les émetteurs équilibrent généralement trois objectifs : sécurité, liquidité et rendement. Ces objectifs sont en tension, et cette tension traverse les choix de revenus examinés ci-dessous.
Principales sources de revenus des émetteurs
L'intérêt sur les réserves est de loin la première source de revenus des émetteurs. Transak estime que le float représente environ 95 % à 99 % des revenus des émetteurs, les autres sources restant aujourd'hui comparativement modestes.
Les émetteurs peuvent également tirer des revenus des émissions et des rachats. Certains facturent des frais explicites, tandis que d'autres utilisent un écart en fixant un prix d'émission légèrement supérieur et un prix de rachat légèrement inférieur.
Fourchain donne un exemple où un client paie 1,001 $ pour créer un token et reçoit 0,999 $ lors du rachat. La différence de 0,002 $ revient à l'émetteur. Les particuliers interagissent rarement directement avec les émetteurs ; ces frais concernent donc principalement les grandes institutions.
Les frais de transaction constituent une autre source possible de revenus, bien que de nombreux émetteurs n'en facturent pas. Elliptic explique que les transferts gratuits favorisent l'adoption, et qu'une plus grande circulation augmente les réserves génératrices d'intérêts. Pour les grands émetteurs, le revenu supplémentaire des réserves peut excéder ce que rapporteraient les frais de transaction.
Elliptic caractérise cela comme un choix entre percevoir des frais immédiatement et accroître des parts de marché. De nombreux grands émetteurs privilégient la circulation, car une offre plus importante crée des réserves plus importantes et davantage de revenus d'intérêts.
Les émetteurs peuvent aussi vendre des services aux banques et aux grandes entreprises. Ces services peuvent inclure la gestion de trésorerie, la conservation d'actifs (custody) et l'assistance technique. Les partenariats avec les plateformes d'échange, les applications fintech et les portefeuilles numériques peuvent créer des accords de partage de revenus, tandis qu'une utilisation plus large augmente le montant total des réserves.
Certains modèles de stablecoins prêtent également des actifs ou génèrent des revenus de protocole. Le stablecoin décentralisé DAI gagne de l'argent lorsque les utilisateurs verrouillent des garanties, empruntent du DAI et versent des frais de stabilité dans la trésorerie du protocole. D'autres émetteurs placent une partie de leurs actifs en or, en dette d'entreprise ou en Bitcoin, ce qui peut augmenter à la fois les rendements et les risques.
Les détenteurs de stablecoins peuvent rechercher des revenus via des plateformes externes, mais pas via le prix du token s'il reste adossé à 1 $. Elliptic cite les protocoles de prêt comme Aave, les récompenses de plateformes et les pools de liquidité. Selon Elliptic, PayPal indique que les détenteurs de PayPal USD peuvent gagner jusqu'à 4 % de récompenses sur leur solde réglé. Elliptic note également que ces versements restent souvent modestes comparés aux bénéfices des émetteurs.
Tether : le plus grand émetteur en termes d'offre
Tether illustre le plus clairement le modèle de l'intérêt sur les réserves. Transak rapporte que Tether a généré environ 13 de dollars de bénéfice net en 2024. Environ 7 milliards provenaient des bons du Trésor et des pensions livrées adossant directement l'USDT, le reste provenant de l'or, du Bitcoin et d'autres avoirs.
Elliptic rapporte que Tether a enregistré 5,7 milliards de dollars de bénéfice net au premier semestre 2025. Sur l'année complète, Transak indique que Tether a déclaré plus de 10 milliards de dollars. Fin 2025, plus de 186 milliards de dollars d'USDT étaient en circulation.
Les avoirs en bons du Trésor de Tether sont considérables. Stripe indique que la société détenait 97,6 milliards de dollars de bons du Trésor américain à mi-2024, la plaçant parmi les plus grands détenteurs de dette publique américaine. Fin 2025, Transak estime que l'exposition directe de Tether avait atteint 122 milliards de dollars.
Transak indique que le float a également financé l'expansion de Tether vers d'autres activités. Tether a dirigé un tour stratégique avec IDG Capital axé sur des infrastructures de paiement construites sur les rails du stablecoin. Les bénéfices de la société lui laissent une marge pour investir bien au-delà du token lui-même.
Transak souligne également l'effectif de Tether. La société a généré des bénéfices comparables à ceux de grandes firmes de Wall Street avec seulement quelques centaines d'employés. Tether n'a ni portefeuille de prêts, ni réseau d'agences, ni prime d'assurance des dépôts.
Tether détient des actifs au-delà des bons du Trésor. Fourchain indique que la société détient du Bitcoin et de l'or et peut prêter à des emprunteurs fournissant des garanties. Cette diversification crée des sources de revenus supplémentaires mais introduit aussi une plus grande exposition aux mouvements de prix.
L'ancrage de l'USDT a été mis à l'épreuve. Stripe note que le token s'est brièvement négocié à 94 cents sur certaines plateformes en 2022. Des institutions ont racheté des tokens à leur valeur nominale, et le prix de marché est revenu vers 1 $ à mesure que les traders refermaient l'écart.
La liquidité demeure l'une des forces de Tether. Stripe indique que l'USDT est devenu l'un des pools les plus profonds du trading crypto parce que les plateformes l'ont adopté tôt. Fourchain ajoute que Tether est plus grand en termes d'offre mais offre moins de transparence que Circle.
Circle : le même moteur, une part de revenus plus faible
Circle émet l'USDC et utilise le même modèle d'intérêt sur les réserves. Transak indique que Circle a déclaré 2,7 milliards de dollars de revenus totaux et de revenus de réserves en 2025, en hausse de 64 %. L'intérêt sur les réserves représentait l'essentiel de ce montant.
Circle conserve moins de ses revenus de réserves en raison de ses accords de distribution. Le dossier S-1 de la société montrait que Circle et Coinbase se partagent à 50/50 les revenus résiduels des réserves USDC. Coinbase reçoit 100 % des revenus générés par l'USDC détenu sur sa propre plateforme.
Les montants en jeu sont importants. Transak rapporte que Coinbase a reçu environ 300 millions de dollars de distribution de Circle au premier trimestre 2025. Cela dépassait le revenu net total de Circle, 230 millions de dollars, pour ce trimestre.
Cet accord aide à comprendre pourquoi la marge nette de Circle paraît relativement mince au regard de ses revenus. La distribution est un coût d'accès aux utilisateurs, et Coinbase offre'accès à une large base de détenteurs d'USDC.
Fourchain indique que Circle positionne l'USDC comme un dollar numérique régulé pour les paiements, le trading et les transferts. Le token est conçu pour maintenir une valeur proche de 1 $. Son insistance sur la régulation et la transparence peut séduire les banques et les grandes entreprises.
Les deux sociétés gèrent également leurs réserves différemment. Selon Fourchain, Circle se concentre sur les liquidités, les équivalents de liquidités et les titres publics américains à court terme plutôt que sur des stratégies majeures en Bitcoin ou en or.
Fourchain indique que Circle détient davantage de licences réglementaires et publie des données de réserves plus détaillées. Stripe indique que l'USDC a construit sa liquidité grâce à des partenariats bancaires. Transak précise que Circle est devenu l'émetteur de stablecoins coté le plus en vue après son introduction en bourse en 2025.
Les taux d'intérêt, principal risque du modèle
Les bénéfices des émetteurs sont étroitement liés aux taux d'intérêt. Comme les revenus proviennent majoritairement des rendements du Trésor, une baisse des taux de la Réserve fédérale peut réduire rapidement les revenus. Stripe fait la même remarque : une baisse des taux du Trésor peut rapidement diminuer les bénéfices.
Transak relie les bénéfices record du secteur à la période 2023-2024, lorsque les taux sont restés au-dessus de 5 %. Selon lui, les bénéfices titres reflètent un environnement de taux élevés plutôt qu'une caractéristique permanente de l'activité.
Une illustration fondée sur l'exposition de 122 milliards de dollars de Tether aux bons du Trésor montre l'effet. En appliquant un rendement uniforme et en excluant les autres revenus, chaque variation d'un quart de point du rendement représente environ 305 millions de dollars par an. Cela concorde avec l'analyse de Transak selon laquelle une baisse d'un quart de point peut réduire le revenu d'intérêts annuel de plusieurs centaines de millions de dollars.
Circle est plus exposée à ce risque relativement à sa taille, car l'intérêt sur les réserves constitue presque la totalité de ses revenus, et la moitié de son revenu de réserves résiduel va déjà à Coinbase. Transak indique que Circle se développe vers des frais de réseau de paiement moins dépendants de la politique de la Réserve fédérale.
Tether a emprunté une autre voie en détenant de l'or et du Bitcoin comme sources de revenus supplémentaires. Stripe indique que les émetteurs maintiennent généralement des échéances courtes pour éviter de vendre des actifs à perte, ce qui limite le rendement supplémentaire qu'ils peuvent rechercher.
Les réserves de liquidités et les bons du Trésor à très court terme améliorent la liquidité, selon Stripe, mais plafonnent aussi les rendements. Se tenir prêt aux rachats est donc un coût du modèle. Rechercher des rendements plus élevés peut introduire un risque supplémentaire.
La concurrence crée une autre pression. Transak indique que les stablecoins rémunérateurs et les produits monétaires tokenisés transmettent de plus en plus le revenu des réserves aux détenteurs. Cela remet en cause la marge dont dépendent les émetteurs de stablecoins traditionnels.
Réglementation, concurrence et croissance du marché
La réglementation affecte directement le modèle économique des stablecoins. Transak indique que le GENIUS Act américain impose des réserves d'un pour un en liquidités, bons du Trésor à court terme, pensions livrées ou fonds monétaires. Les émetteurs doivent publier leurs réserves chaque mois, les maintenir séparées et éviter de les réutiliser.
La loi interdit également aux émetteurs de verser des intérêts aux détenteurs. L'article 4(a)(11) interdit tout rendement lié à la détention de la pièce. Transak conclut que le float reste donc entre les mains de l'émetteur.
L'Europe a ses propres exig. Stripe indique que le régime MiCA de l'Union européenne limite aussi les intérêts versés aux détenteurs particuliers et définit les actifs pouvant adosser un stablecoin. Les règles sur la qualité des réserves, les fonds propres et la transparence continuent d'évoluer.
Elliptic cite une prévision de Citibank de 2025 selon laquelle les stablecoins pourraient atteindre 1 900 milliards de dollars d'ici 2030, contre environ 300 milliards au moment de la rédaction. Les banques, les fintechs et les sociétés de paiement entrent toutes sur ce marché.
La réputation peut limiter les revenus des émetteurs. Une perte de confiance peut réduire la quantité de tokens en circulation et donc amenuiser les réserves génératrices d'intérêts. La confiance et les revenus sont étroitement liés.
La concurrence est également intense. Stripe indique que certains grands stablecoins sont interchangeables, ce qui crée de faibles coûts de changement. Si un émetteur augmente ses frais, manque de transparence ou subit une panne, la circulation peut rapidement migrer vers un concurrent.
Stripe explique que les émetteurs adossés à des cryptos utilisent la surcollatéralisation pour absorber la volatilité. Dans ce modèle, chaque dollar de DAI est adossé à plus d'un dollar d'actifs.
La distinction entre les modèles adossés à des réserves et ceux fondés sur la confiance du marché est importante pour le risque. Stripe note que l'effondrement du TerraUSD en 2022 a montré la rapidité avec laquelle un ancrage peut céder lorsque le soutien repose principalement sur la confiance du marché. Les émetteurs adossés à des réserves génèrent leurs revenus en détenant des actifs réels.
Pourquoi les coûts de paiement attirent émetteurs et banques
L'intérêt sur les réserves n'est qu'une partie de l'équation économique des stablecoins. Le Forum économique mondial estime que les stablecoins peuvent rendre le règlement plus proche du fonctionnement du cash. Lorsqu'une partie envoie un stablecoin, le destinataire détient l'actif et l'expéditeur ne le détient plus, éliminant le besoin de réconciliation entre les deux parties. Pour les émetteurs, l'adoption dans les paiements amplifie le modèle de base, puisque chaque token en circulation représente des réserves porteuses d'intérêts.
Le système de paiement transfrontalier actuel est plus lent et plus coûteux. Capgemini estime que jusqu'à 4 000 milliards de dollars sont immobilisés sur des comptes de règlement et de liquidité pour financer les paiements transfrontaliers. Les prestataires préfinancent des fonds dans de nombreux pays afin que les transferts semblent instantanés.
Les coûts sont particulièrement élevés sur les petits marchés. Selon les dernières données de la Banque mondiale, l'envoi de 200 $ vers l'Afrique subsaharienne coûte en moyenne 8,46 %, contre une moyenne mondiale de 6,36 %. En 2021, le G20 a fixé un objectif de réduction des coûts des paiements de détail à 1 % d'ici fin 2027.
Le Conseil de stabilité financière a rapporté en octobre dernier que les coûts restent persistants et que l'objectif a peu de chances d'être atteint. La Banque des règlements internationaux a recensé une baisse de 25 % des relations de correspondance bancaire actives entre 2011 et 2020. Sur les marchés émergents et dans les petits États insulaires, la baisse a atteint jusqu'à 41 %.
Les améliorations antérieures des systèmes de paiement ont produit des effets mesurables. Au Kenya, l'accès à M-PESA a sorti de la pauvreté environ 194 000 foyers, soit environ 2 % des foyers kenyans. Au Brésil, Pix a rendu les paiements instantanés gratuits pour les particuliers et a touché plus de 140 millions de personnes en deux ans et demi, selon le FMI.
Le Forum économique mondial note également que les délais de règlement peuvent générer des revenus. institutions détenant des fonds pendant le règlement peuvent gagner sur le float, tandis que d'autres participants supportent le coût du préfinancement. Un règlement plus rapide pourrait réduire les coûts globaux mais retirer des revenus à certaines parties du système existant.
Transak conseille aux entreprises de fonder leur dossier stablecoins sur la rapidité et le coût du règlement plutôt que sur un rendement emprunté. Stripe indique que les entreprises peuvent déjà accepter des paiements en stablecoins réglés en monnaie fiduciaire sur leurs soldes.
Ce que montrent les chiffres
Les émetteurs de stablecoins tirent l'essentiel de leurs revenus des intérêts sur les réserves. Transak estime que le float représente environ 95 à 99 % des revenus, tandis que les frais et services restent modestes en comparaison.
Tether a déclaré environ 13 milliards de dollars de bénéfices pour 2024. Circle a déclaré 2,7 milliards de dollars de revenus et de revenus de réserves pour 2025. Le modèle est sensible aux taux d'intérêt, et Circle partage environ la moitié de son revenu de réserves résiduel avec Coinbase.
Des réglementations comme le GENIUS Act déterminent aussi comment les réserves doivent être détenues et si les émetteurs peuvent verser des rendements aux détenteurs. La question clé pour le secteur est de savoir si les émetteurs peuvent élargir leurs revenus au-delà de l'intérêt sur les réserves à mesure que les taux évoluent. Les évolutions à suivre incluent les divulgations mensuelles des réserves exigées par le GENIUS Act, l'expansion de Circle vers les frais de réseau de paiement, et l'objectif du G20 de réduction des coûts des paiements de détail d'ici fin 2027, que le Conseil de stabilité financière a déjà jugé hors d'atteinte.
Source : CoinCentral

