Les détentions d'actions des ménages dépassent désormais le pic de 2000 en part du patrimoine net, selon les estimations d'Econbrowser
Points clés
- •Les détentions d'actions des ménages aux deuxième et troisième trimestres 2026 représentent 31 % du patrimoine net des ménages, dépassant la part de 26 % au pic de 2000.
- •Les détentions d'actions ont augmenté d'un peu plus de 40 % à ce jour, contre une hausse de 60 % ayant mené au pic de 2000.
- •Les actions représentant une part plus importante du patrimoine net qu'en 2000, une fluctuation donnée des valorisations boursières affecte désormais le patrimoine mesuré des ménages davantage qu'à l'époque.
- •Beach, Gamber et Moran (2025) attribuent le déclin de la propension marginale à consommer à partir du patrimoine à la concentration croissante des richesses, l'estimant à environ 3,4 cents par dollar en 2000 et à 2,6 cents en 2019.
- •Une baisse de patrimoine de 3 000 milliards de dollars du type de celle constatée la semaine dernière réduirait la consommation d'environ 80 milliards de dollars — un montant modeste face aux environ 22 500 milliards de dollars de consommation nominale au T3 — mais un changement de tendance produirait un effet bien plus important.
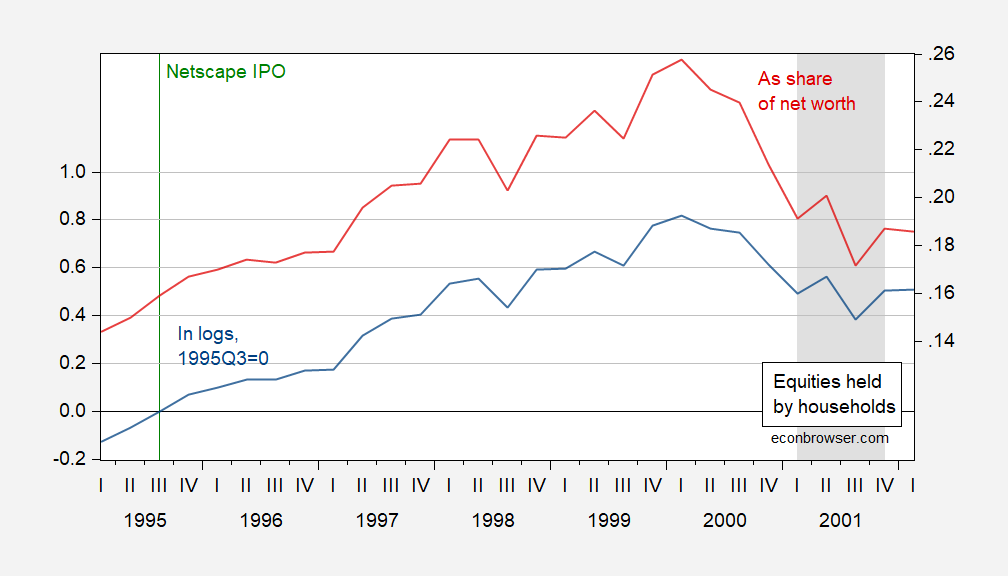
Les détentions d'actions des ménages aux deuxième et troisième trimestres 2026 représentent une part plus importante du patrimoine net des ménages qu'au pic de 2000, selon de nouvelles estimations publiées par Econbrowser.
Ces estimations s'appuient sur les données Flow of Funds du Board of Governors de la Réserve fédérale, les séries du Bureau of Economic Analysis (BEA) et les dates de récession définies par le NBER, ainsi que sur les calculs de l'auteur.
La figure 1 présente les actions et fonds communs de placement détenus par les ménages déflatés par le PCE, en logarithmes indexés à 1995T3=0 (bleu, échelle de gauche), aux côtés des actions et fonds communs de placement détenus par les ménages en part du patrimoine net (rouge, échelle de droite), avec les dates de récession pic-creux définies par le NBER en gris. La figure 2 présente les mêmes séries, les détentions d'actions des deuxième et troisième trimestres 2026 étant estimées à partir d'une régression en premières différences logarithmiques des détentions sur la valeur du S&P 500 sur la période 2022–2026.
La comparaison montre que les détentions d'actions ont augmenté d'un peu plus de 40 % à ce jour, contre une hausse de 60 % jusqu'au pic de 2000, tandis que la part du patrimoine net des ménages est actuellement plus élevée, à 31 % contre 26 % en 2000. Cette différence de composition explique en partie pourquoi la comparaison attire l'attention : les actions représentant une part plus importante du patrimoine net, une fluctuation donnée des valorisations boursières affecte désormais le patrimoine mesuré des ménages davantage qu'au pic de 2000. La référence de 2000 s'inscrit également dans un contexte historique — le NBER date la récession qui l'a suivie de mars 2001 à novembre 2001.
La question centrale est l'implication pour la consommation. Les analystes distinguaient autrefois la richesse papier de la richesse réelle telle que l'immobilier. Beach, Gamber et Moran (2025) attribuent le déclin de la propension marginale à consommer (MPC) à partir du patrimoine à l'accroissement de l'hétérogénéité et de la concentration du patrimoine, estimant la MPC à environ 3,4 cents par dollar en 2000 et à environ 2,6 cents en 2019.
Sur la base de ces estimations, une baisse de patrimoine de 3 000 milliards de dollars — approximativement le déclin constaté la semaine dernière — se traduirait par une réduction de la consommation de 80 milliards de dollars. Rapportée à une consommation nominale du T3 d'environ 22 500 milliards de dollars en taux annualisé désaisonnalisé (SAAR), il s'agit en soi d'une réduction modeste. L'analyse note toutefois que si la tendance venait à évoluer en même temps que cette baisse ponctuelle, la réduction de la consommation serait bien plus marquée. Les chiffres de détention des deuxième et troisième trimestres 2026 étant des estimations fondées sur une régression, les prochaines publications du Flow of Funds de la Réserve fédérale fourniront les lectures trimestrielles officielles à des fins de vérification, tandis que les rapports du BEA sur la consommation montreront l'évolution des dépenses au gré des fluctuations du patrimoine.

