Goldman Sachs estime que les achats d'or de la Chine ont dépassé les chiffres officiels de 128 %
Points clés
- •Goldman Sachs a estimé que les acheteurs chinois avaient acquis 148 tonnes d'or de mai à août 2026, tandis que la Banque populaire de Chine n'a officiellement déclaré que 65 tonnes, laissant un écart non vérifié de 83 tonnes.
- •La différence mensuelle entre les achats estimés et les achats rapportés s'est réduite de 38 tonnes en mai à cinq tonnes en août, l'estimation de 25 tonnes de Goldman dépassant de 25 % le chiffre officiel.
- •Les avoirs officiels d'or de la Chine ont atteint 2 410 tonnes en septembre 2026 après un ajout de 23 tonnes, portant la série d'achats de la banque centrale à 23 mois consécutifs.
- •La divergence provient de méthodologies différentes : Goldman déduit la demande des flux du marché OTC de Londres tandis que la PBoC rapporte ses avoirs d'or monétaire enregistrés, si bien que cet écart ne prouve pas d'achats secrets.
- •Dans l'enquête 2026 du World Gold Council, 89 % des répondants s'attendaient à une hausse des avoirs officiels mondiaux d'or au cours de l'année suivante et 74 % anticipaient une réduction de la part du américain dans les réserves mondiales d'ici cinq ans.
Goldman Sachs estime que les acheteurs chinois ont acquis 148 tonnes d'or entre mai et août 2026, contre les 65 tonnes officiellement déclarées par la Banque populaire de Chine (PBoC) sur la même période de quatre mois. L'écart estimé de 83 tonnes dépasse de 128 % les ajouts officiellement rapportés par la Chine et reste non vérifié. Les rapports de marché publiés le 19 octobre 2026 ont mis en évidence cette divergence, et The Kobeissi Letter a relayé ces estimations le 22 octobre.
Cette divergence a placé la demande d'or de la Chine sous un examen renouvelé. Elle met en lumière l'activité de négociation attribuée à la demande chinoise sur le marché de l'or de gré à gré (OTC) de Londres, où les transactions sont négociées directement entre contreparties plutôt que sur une bourse centralisée, et où les opérations ne se traduisent pas nécessairement par des déclarations rapides des variations des réserves des banques centrales. Les déclarations officielles de réserves étant parmi les rares fenêtres publiques sur l'accumulation souveraine d'or, des écarts de cette ampleur attirent l'attention des analystes qui suivent la demande mondiale.
BREAKING: China purchased +25 tonnes of gold in August via the London OTC market, according to Goldman Sachs estimates. This is +25% more than the official +20 tonnes reported by China's central bank for this month. This also follows estimated purchases of +35, +40, and +48… pic.twitter.com/6qv1fCovBB
— The Kobeissi Letter (@KobeissiLetter) October 22, 2026
Source : The Kobeissi Letter on X
Cette comparaison n'établit pas que Pékin aurait secrètement acquis 83 tonnes. Le modèle de Goldman estime les achats à partir des flux de marché et d'indicateurs commerciaux, tandis que la PBoC rend compte des variations de ses avoirs officiels d'or monétaire. Ces deux mesures reposant sur des méthodologies et des conventions de calendrier différentes, elles peuvent diverger sans que l'un ou l'autre chiffre soit inexact.
L'écart mensuel a culminé en mai, puis s'est réduit
La ventilation mensuelle montre la plus grande divergence au début de la période. En mai, Goldman estimait 48 tonnes de demande chinoise contre un ajout officiel d'environ 10 tonnes, créant un écart de 38 tonnes. En juin, l'estimation s'élevait à 40 tonnes contre 15 tonnes déclarées. En juillet, les chiffres se sont resserrés à 35 tonnes contre 20 tonnes, avant qu'août n'enregistre 25 tonnes contre environ 20 tonnes — soit une prime de seulement cinq tonnes, ou 25 % au-dessus du rapport officiel.
Par conséquent, l'excédent mensuel estimé est passé de 38 tonnes en mai à cinq tonnes en août. Néanmoins, la différence cumulée sur quatre mois est restée substantielle car les divergences les plus fortes sont survenues plus tôt dans la période.
Source des données : World Gold Council
Selon le World Gold Council, les avoirs officiels de la Chine s'élevaient à 2 387 tonnes en août après une augmentation de 20,2 tonnes. Septembre 2026 a apporté 23 tonnes supplémentaires, portant la série d'achats de la banque centrale à 23 mois consécutifs et les réserves à 2 410 tonnes. La déclaration de septembre étant déjà enregistrée, les prochaines mises à jour mensuelles des réserves et les estimations fondées sur les flux indiqueront si le rétrécissement de l'écart entre les achats estimés et les achats officiellement rapportés s'est poursuivi au-delà d'août.
La demande mondiale des banques centrales présente une scission similaire
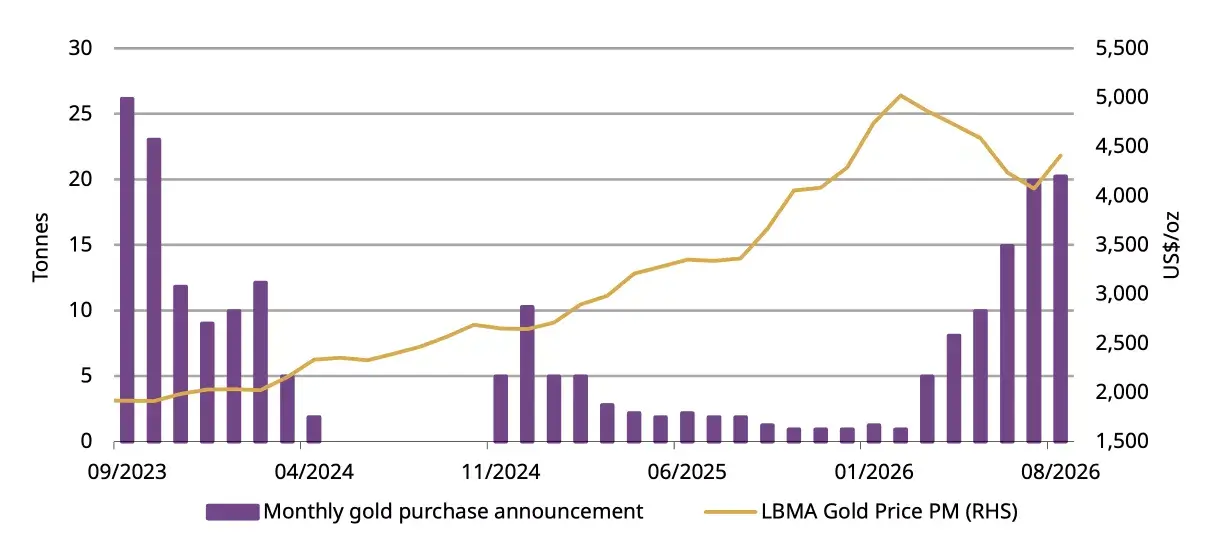
Une scission similaire apparaît dans les estimations de la demande mondiale des banques centrales. Goldman a évalué les achats d'août des banques centrales à 79 tonnes, soit environ 4,6 fois la moyenne mensuelle de 17 tonnes d'avant 2022. Le World Gold Council, quant à lui, a enregistré 39 tonnes d'ajouts nets publiquement rapportés sur le même mois, soulignant la distinction entre l'activité de marché déduite et les transactions officiellement déclarées.
Ces chiffres reflètent des méthodes différentes de mesure de la demande plutôt que des stocks distincts d'or nouvellement acquis. En particulier, les 148 tonnes déduites ne peuvent être ajoutées aux 65 tonnes officiellement rapportées sans risquer de comptabiliser deux fois des chevauchements potentiels entre les deux séries.
La diversification des réserves fournit un contexte plus large. Dans l'enquête 2026 du World Gold Council (2026 survey), 89 % des répondants s'attendaient à une augmentation des avoirs officiels mondiaux d'or au cours de l'année suivante, tandis que 74 % anticipaient une réduction de la part du dollar américain dans les réserves mondiales au cours des cinq prochaines années. Ces réponses mesurent des attentes d'enquête, et non des achats réalisés — et elles soulignent pourquoi la demande du secteur officiel reste un point focal pour les acteurs du marché, même lorsque les déclarations officielles et les flux de marché déduits divergent.
Les estimations fondées sur le marché OTC s'interprètent donc mieux comme des mesures de la demande de marché attribuée à la Chine plutôt que comme des ajouts confirmés aux réserves officielles. L'écart documenté est un écart de mesure : il ne vérifie pas indépendamment l'existence d'avoirs souverains non divulgués ni ne prouve une dissimulation intentionnelle, mais il met en évidence la manière dont la demande de marché déduite et les rapports officiels sur les réserves peuvent diverger pendant plusieurs mois d'affilée.

