La hausse de 192 % des stablecoins en France a une dimension fiscale
Points clés
- •Les stablecoins ont représenté 54,2 % des retraits des plateformes centralisées françaises en 2026, plaçant la France en tête des grands marchés d'Europe de l'Ouest sur cet indicateur, contre une dixième place en 2023.
- •Le nombre de portefeuilles personnels français détenant des stablecoins a été multiplié par 3,4, passant de 3 577 en juin 2025 à 12 255 en juin 2026, tandis que les soldes en auto-conservation ont augmenté de 192 %, contre 2 % pour les dépôts bancaires français.
- •Le droit fiscal français traite l'échange d'un actif numérique contre un autre comme un report d'imposition : échanger du bitcoin contre un stablecoin évite la taxe d'environ 30 % qu'aurait immédiatement déclenchée une vente en euros.
- •L'Assemblée nationale a adopté des amendements pour taxer les échanges en stablecoins à partir de janvier 2027 et exiger la déclaration des portefeuilles en auto-conservation d'au moins 100 000 €, mais les deux mesures sont tombées lorsque l'Assemblée a rejeté le 4 novembre la section recettes du budget 2027 par 458 voix contre zéro.
- •La croissance mensuelle des portefeuilles s'est accélérée à environ 18 % après le stress du marché obligataire de l'automne 2025 puis a ralenti à 5 % en juin 2026, et le taux d'emprunt français à dix ans a ensuite dépassé 5 % fin octobre, un niveau inédit depuis 2002.
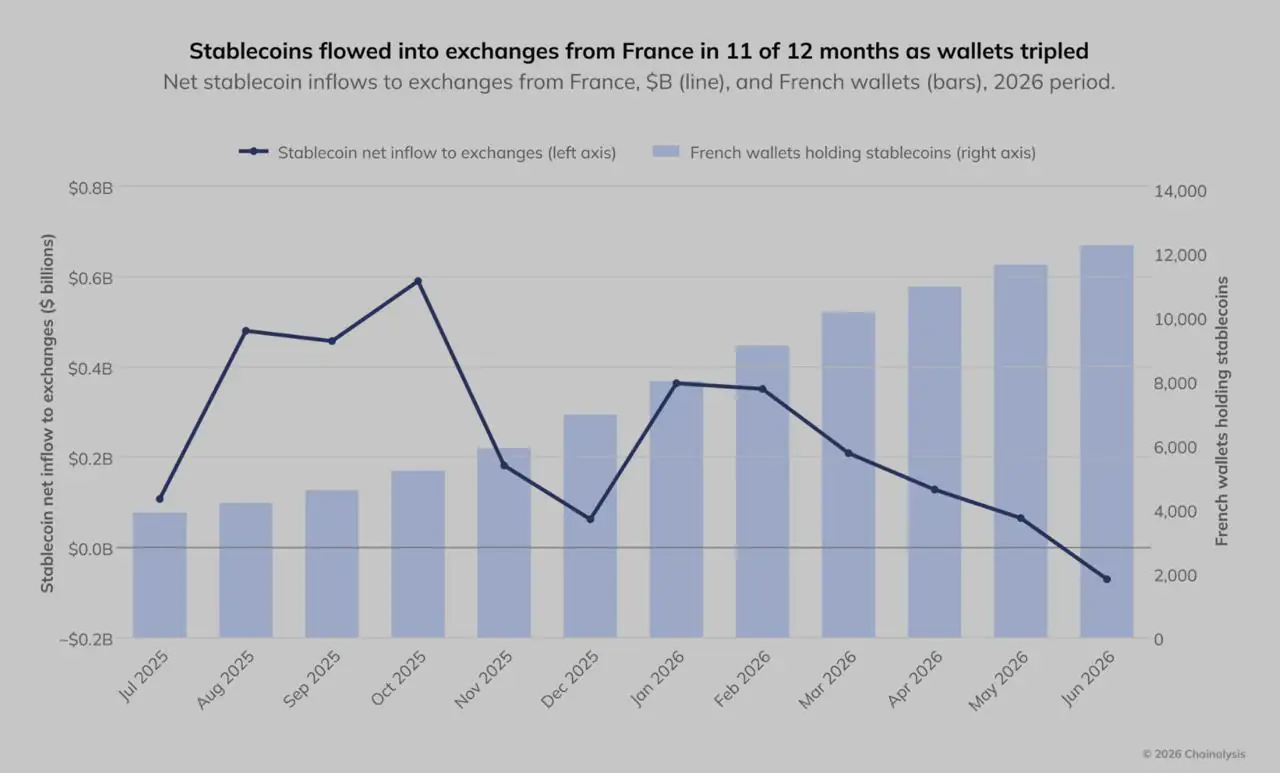
Les chiffres du rapport sur l'Europe de l'Ouest de Chainalysis, publié le 9 novembre et couvrant la période de juillet 2025 à juin 2026, montrent une forte hausse de l'activité en stablecoins en France. Les stablecoins ont représenté 54,2 % des retraits des plateformes centralisées françaises, le nombre de portefeuilles personnels français détenant des stablecoins est passé de 3 577 à 12 255, et les soldes de stablecoins en auto-conservation ont augmenté de 192 %. Les dépôts bancaires français, en comparaison, ont progressé de 2 % sur la même période.
Chainalysis interprète ces données comme la preuve que les utilisateurs « diversifiaient la manière de détenir et d'accéder à leurs fonds » et écarte l'hypothèse d'une perte de confiance plus large dans l'euro. Les données coïncident toutefois également avec une particularité du droit fiscal français qui permet aux investisseurs de passer du bitcoin à un stablecoin sans déclencher immédiatement d'imposition. Cette règle, et la tentative parlementaire infructueuse de la modifier, confèrent aux chiffres français des stablecoins une dimension fiscale distincte.
Trois indicateurs évoluent dans le même sens
Chainalysis suit l'activité française à travers trois indicateurs, tous en hausse sur la période analysée.
Premièrement, les stablecoins ont représenté 54,2 % des retraits des services centralisés français en 2026. Cela plaçait la France en tête des grands marchés d'Europe de l'Ouest sur cet indicateur, contre une dixième place en 2023. La valeur transférée des plateformes vers les portefeuilles français a augmenté de 12 %, contre 7 % pour le reste de la région.
Deuxièmement, le nombre de portefeuilles personnels français détenant des stablecoins est passé de 3 577 en juin 2025 à 12 255 en juin 2026. Chainalysis décrit cela comme une multiplication par 3,4, contre une hausse de 1,7 dans le reste de l'Europe de l'Ouest. Le chiffre a augmenté chaque mois, mais à un rythme variable. La croissance mensuelle était d'environ 6 % à mi-2025, s'est accélérée à 18 % fin 2025 après le stress du marché obligataire cet automne-là, puis a ralenti à 5 % en juin 2026 à mesure que les marchés se stabilisaient.
Troisièmement, les soldes de stablecoins en auto-conservation ont augmenté de 192 % sur douze mois. Chainalysis a comparé cette croissance à l'augmentation de 2 % des dépôts bancaires français, tout en notant que le solde absolu en stablecoins restait faible par rapport à l'épargne traditionnelle.
La fenêtre de reporting de Chainalysis s'est fermée en juin. Le taux d'emprunt français à dix ans a ensuite dépassé 5 % fin octobre, un niveau inédit depuis 2002, selon CNBC. Les données disponibles ne permettent pas d'établir si cet épisode a provoqué une nouvelle hausse des portefeuilles de stablecoins français comparable à celle qui a suivi le stress du marché obligataire de l'automne 2025.
La règle fiscale derrière la voie des stablecoins
En droit français, les plus-values crypto ne sont imposées que lorsqu'un actif numérique est vendu contre une monnaie ayant cours légal ou utilisé pour acheter un bien ou un service. L'échange d'un actif numérique contre un autre est traité comme un report d'imposition. Aucune taxe n'est due au moment de l'échange, et la transaction n'a même pas à être déclarée, selon le guide BOFiP de l'administration fiscale. La plus-value est imposée plus tard, lorsque les euros sont finalement reçus, à 12,8 % d'impôt sur le revenu plus les prélèvements sociaux, soit environ 30 % au total.
Un stablecoin est qualifié d'actif numérique. Pour un détenteur français disposant d'une plus-value latente en bitcoin, cela crée deux voies aux conséquences fiscales différentes : vendre le bitcoin contre des euros et payer environ un tiers du profit sur l'année en cours, ou échanger le bitcoin contre du USDC ou du EURC et différer l'imposition jusqu'à une vente ultérieure. La valeur reste dans le marché crypto dans les deux cas, mais seule la première voie déclenche immédiatement l'imposition.
- Bitcoin → euros : Vente imposable, à déclarer dans la déclaration annuelle.
- Bitcoin → stablecoin : Impôt différé, aucune taxe ni déclaration requise en droit actuel.
- Bitcoin → stablecoin à partir de 2027, si le texte d'octobre de l'Assemblée revient : Vente imposable.
Cette règle s'appliquait durant la période mesurée par Chainalysis, pendant laquelle le marché crypto mondial a perdu la moitié de sa valeur. Les détenteurs français souhaitant sortir du bitcoin pouvaient se replacer en stablecoins sans charge fiscale immédiate, à condition de rester dans le système crypto. Le transfert du solde résultant vers un portefeuille personnel n'entraînait aucun fait fiscal et retirait la plateforme du dispositif de conservation.
Cette séquence est cohérente avec la part de 54,2 % des retraits, l'augmentation du nombre de portefeuilles et la croissance de 192 % des soldes en auto-conservation, sans que la perte de confiance plus large dans l'euro ne doive en être l'unique explication. Cela n'élimine pas le rôle des conditions de marché. Le taux de croissance s'est accéléré après la crise obligataire de l'automne 2025 et a ralenti à mesure que la situation se normalisait. La règle fiscale aide à expliquer pourquoi la sortie a pris la forme de stablecoins plutôt que d'espèces, tandis que le marché obligataire peut aider à expliquer quand les utilisateurs ont agi.
Le Parlement a cherché à fermer ce report
Les législateurs français ont ciblé la même voie. Le 16 octobre, l'Assemblée nationale a adopté l'amendement I-3898 au projet de loi de finances 2027 par 38 voix contre 37. La mesure aurait traité tout échange d'un cryptoactif contre un jeton de monnaie électronique — terme du règlement MiCA désignant un stablecoin adossé à une seule devise — comme une cession imposable à partir du 1er janvier 2027. La version commission du texte qualifiait le report existant de « trou dans la législation ». L'amendement est accessible via l'Assemblée nationale.
Le 3 novembre, l'Assemblée est allée plus loin en adoptant un amendement distinct de Charles de Courson par 150 voix contre 44. Il aurait exigé des contribuables qu'ils déclarent les portefeuilles crypto en auto-conservation d'une valeur d'au moins 100 000 € en fin d'année, sous peine d'une amende pouvant atteindre 10 000 €.
Ensemble, ces mesures visaient précisément le comportement reflété dans les données de Chainalysis : convertir des actifs en stablecoins puis les détenir hors d'une plateforme. Aucune des deux mesures n'a survécu à la semaine. Le 4 novembre, l'Assemblée a rejeté l'intégralité de la section recettes du budget 2027 par 458 voix contre zéro, avec deux abstentions. Tous les amendements adoptés dans l'hémicycle sont tombés avec elle. Le texte initial du gouvernement, sans les dispositions crypto, est ensuite passé au Sénat.
Les sénateurs commencent leur examen le 20 novembre et doivent voter le 9 décembre. Ils peuvent proposer leurs propres versions des mesures de taxation des échanges en stablecoins et de déclaration des portefeuilles, mais cela reste non tranché.
Le calendrier législatif importe pour interpréter les données. La hausse de 192 % s'est produite sous la règle fiscale existante, avant tout vote parlementaire visant à la modifier. Si une taxe sur les échanges en stablecoins revient sous une forme quelconque, la structure incitative derrière les chiffres de l'année suivante serait différente.
L'ampleur absolue reste inconnue
Chainalysis ne publie pas la valeur absolue des soldes de stablecoins français en auto-conservation, de sorte que la hausse de 192 % ne peut être convertie directement en euros. La comparaison disponible est le pool plus large de l'épargne des ménages. Les données de la Banque de France pour août 2026 situent les dépôts bancaires des ménages à 1 889 milliards d'euros. Sur ce total, 405 milliards d'euros étaient détenus sur des Livrets A, rémunérés à 1,70 % depuis août, tandis que 555 milliards d'euros étaient placés sur des comptes courants rapportant en moyenne 0,04 %.
Les comptes courants constituent la comparaison la plus pertinente pour un stablecoin qui ne rapporte aucun intérêt. Les ménages français détiennent déjà plus d'un demi-billion d'euros sous une forme ne rapportant rien, donc détenir un stablecoin sans rendement n'est pas nécessairement un choix inhabituel pour eux. Cela n'établit pas qu'il s'agisse d'une meilleure option.
Ce que change l'auto-conservation — et ce qu'elle ne change pas
Retirer des fonds d'une plateforme supprime une dépendance : le détenteur n'a plus besoin de la plateforme pour traiter un retrait. Une mise en garde des autorités européennes de surveillance décrit la contrepartie : si le détenteur perd ses clés privées, il peut n'y avoir personne à contacter.
L'auto-conservation ne retire pas l'émetteur du dispositif. Les conditions d'utilisation du USDC de Circle se réservent le droit de bloquer les transferts impliquant des adresses désignées par Circle, quiconque détenant la clé privée. Reconvertir du USDC en euros via la politique de rachat EEA de Circle exige des vérifications d'identité et un compte bancaire destinataire. La politique indique que le processus peut prendre jusqu'à cinq jours ouvrés. Alternativement, le détenteur peut passer par une plateforme au prix qui y est proposé.
La fiche MiCA de l'Autorité européenne des marchés financiers rappelle que les jetons de monnaie électronique ne peuvent verser d'intérêts aux détenteurs. Un jeton adossé au dollar comporte aussi un risque de change vis-à-vis de l'euro qu'un Livret A n'a pas. Des stablecoins libellés en euros existent et leur offre croît, mais Chainalysis ne fournit aucune répartition par devise pour la France. La part des avoirs français libellée en dollars est donc inconnue.
Les limites de l'explication fiscale
Les données disponibles ne permettent pas de dissocier les motivations fiscales des préoccupations de marché ou de devise. Un détenteur ayant échangé du bitcoin contre du USDC en octobre 2025 a pu vouloir différer un impôt, réduire son exposition à l'euro, ou simplement cesser de détenir un actif dont le prix chutait. Chainalysis enregistre la transaction, pas la raison qui la motive.
Le nombre de portefeuilles ne reflète pas non plus le nombre de personnes. Une même personne peut contrôler plusieurs portefeuilles, et Chainalysis attribue les portefeuilles à des pays selon le comportement, comme l'interaction avec une plateforme nationale, plutôt que selon une identité vérifiée. Le chiffre de 12 255 portefeuilles mesure donc une activité observée, et non un décompte confirmé de personnes.
Le report d'imposition existe par ailleurs depuis 2019. Si la fiscalité seule avait motivé l'accumulation de stablecoins, la hausse serait sans doute survenue plus tôt. Ce qui a changé en 2025 était vraisemblablement la combinaison d'une plus-value à protéger, d'un marché en chute rapide rendant cette protection urgente, et d'un contexte politique national où la plateforme pouvait apparaître comme une institution supplémentaire dont se détacher.
Les dates qui pourraient éclairer le tableau
Trois échéances pourraient apporter des éléments supplémentaires. Le débat au Sénat sur les recettes s'ouvre le 23 novembre et s'achève par le vote prévu le 9 décembre. Si une taxe sur les échanges en stablecoins ou un seuil de déclaration des portefeuilles y réapparaît, l'incitation affectant l'activité de 2026 changerait dès janvier.
La prochaine fenêtre de reporting de Chainalysis, couvrant juillet à décembre 2026, inclura le pic obligataire d'octobre. Elle pourrait indiquer si la croissance des portefeuilles français y a répondu comme à celle de l'automne 2025. Les statistiques trimestrielles de la Banque de France sur l'épargne des ménages montreront également si la croissance des dépôts de 2 % citée par Chainalysis s'est maintenue sur la seconde moitié de l'année.
En attendant ces données, la hausse de 192 % montre qu'un nombre croissant d'utilisateurs français ont transféré des soldes de stablecoins en auto-conservation dans un marché en baisse, tandis que le cadre fiscal existant permettait aux transferts entre cryptoactifs de différer l'imposition. Les données appuient l'hypothèse d'une sortie du bitcoin optimisée fiscalement, mais elles n'établissent pas que les considérations fiscales en aient été la seule raison.

