Flutterwave : le PDG Olugbenga Agboola explique pourquoi la fintech veut devenir une banque
Points clés
- •La licence bancaire de Flutterwave lui permet d'accepter des dépôts et d'accorder des prêts dans les limites de sa catégorie bancaire de microfinance.
- •L'entreprise vise à combiner paiements, dépôts, crédit, investissements, paiements fournisseurs et transferts transfrontaliers sur une seule plateforme.
- •Flutterwave a déployé des fonctionnalités de stablecoins pour prendre en charge des transferts conformes pouvant être réglés plus rapidement que les paiements conventionnels via banques correspondantes.
- •Sa stratégie de crédit se concentrera d'abord sur la liquidité, le financement garanti et le fonds de roulement pour les entreprises et les sociétés fintech.
- •L'entreprise évalue les données de transaction pour de futurs produits de crédit, mais indique que l'évaluation des emprunteurs et la souscription doivent passer en premier.
Depuis une décennie, Flutterwave a bâti son activité autour d'une fonction centrale unique : aider l'argent à circuler entre les particuliers, les entreprises et les pays. Désormais, la fintech nigériane veut aller plus loin — aider ses clients à stocker, faire fructifier et emprunter de l'argent sur la même infrastructure financière qui traite leurs paiements.
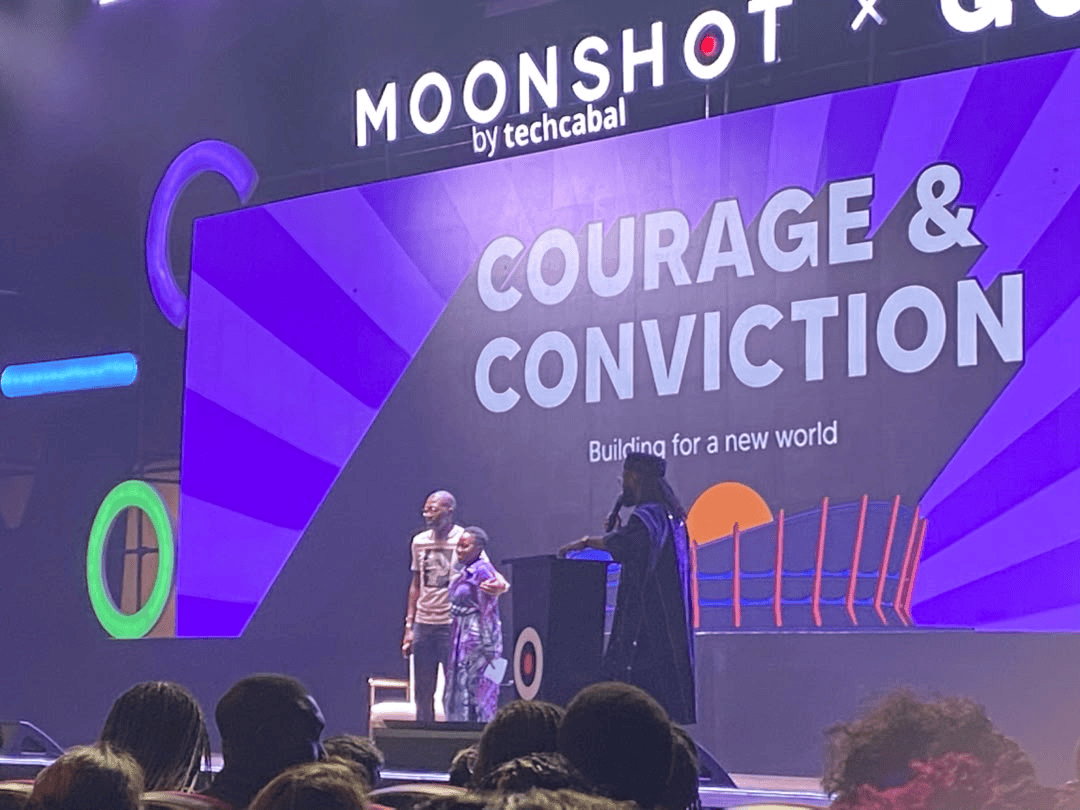
Intervenant à Moonshot by TechCabal à Lagos le mercredi 28 octobre, le PDG de Flutterwave Olugbenga "GB" Agboola a déclaré que la prochaine phase de l'entreprise s'articule autour de la construction d'un système d'exploitation financier plus large, s'étendant au-delà du traitement des paiements vers la banque, le crédit, les investissements et les transferts transfrontaliers propulsés par les stablecoins.
"Si vous nous faites confiance pour vos paiements, il est beaucoup plus facile de vous convaincre de nous confier également votre argent", a déclaré Agboola.
Ce tournant fait suite à deux jalons : l'acquisition par Flutterwave de la startup d'open banking Mono en janvier — une entreprise dont la technologie se connecte aux comptes financiers des clients dans différentes institutions — et l'obtention en avril d'une licence bancaire de microfinance nationale. Cette licence permet à l'entreprise d'accepter des dépôts et de prêter directement dans les limites réglementaires de sa catégorie bancaire, une position dont ne disposent pas les processeurs de paiement dépendant de banques partenaires.
Lors de la conférence, tenue au Théâtre National sous le thème "Courage et Conviction : Bâtir pour un Nouveau Monde", Agboola a souligné que cette décision ne consistait pas simplement à devenir une banque. Il s'agissait d'acquérir un plus grand contrôle sur l'infrastructure dont dépendent les clients.
Pourquoi Flutterwave veut une banque
Flutterwave a consacré les dix dernières années à connecter les systèmes de paiement à travers l'Afrique. Des pays comme le Nigeria, le Ghana et le Kenya ont chacun développé leur propre infrastructure de paiement, mais les transferts d'argent au-delà de leurs frontières restent compliqués. Agboola a déclaré que Flutterwave avait réalisé des progrès significatifs dans la connexion de ces systèmes, mais que le simple transfert d'argent ne suffit plus. Les entreprises ont également besoin de lieux où conserver leurs gains, d'un accès au crédit, de la capacité à payer leurs fournisseurs et d'options d'investissement.
La dépendance de l'entreprise envers les banques partenaires a également créé un problème de fiabilité. Lorsqu'une banque partenaire connaît une panne ou planifie une maintenance, les services qui en dépendent peuvent être perturbés.
"On ne peut pas offrir une expérience de paiement fiable si l'on ne contrôle pas l'ensemble de la chaîne, ou du moins une grande partie de cette chaîne", a-t-il déclaré.
La licence bancaire donne à Flutterwave un plus grand contrôle sur certaines parties de cette infrastructure, mais cela ne signifie pas que l'entreprise cessera de travailler avec les banques. Agboola a indiqué que Flutterwave continuerait à s'associer aux institutions financières tout en décidant quelles parties de ses opérations elle doit contrôler directement. L'objectif est de réduire les perturbations et d'offrir aux clients davantage de services financiers via une seule plateforme.
Agboola a illustré ce plan par l'exemple d'une entreprise de mode opérant à Accra ou à Nairobi. Au-delà de l'acceptation des paiements, une telle entreprise doit payer ses fournisseurs, gérer sa trésorerie, financer ses opérations et transférer de l'argent à travers les frontières — des activités que Flutterwave souhaite réunir sur une plateforme unique. Les entreprises peuvent déjà utiliser les services de la société pour effectuer certains paiements internationaux, accéder à des produits d'investissement et, via ses opérations bancaires, atteindre les dépôts et le crédit.
Agboola a également évoqué les paiements aux fournisseurs chinois comme exemple de la manière dont l'entreprise souhaite simplifier le commerce. Les entreprises nigérianes peuvent payer les fournisseurs chinois éligibles en naira via l'infrastructure de Flutterwave, réduisant ainsi le besoin de se procurer des dollars pour ces transactions.
L'entreprise mise également sur les stablecoins — des jetons numériques conçus pour maintenir une valeur relativement stable, souvent en s'adossant à une devise comme le dollar américain. Comme ces jetons circulent sur des rails numériques partagés, les transferts peuvent être réglés sans passer par les chaînes de banques correspondantes qui ralentissent les paiements transfrontaliers conventionnels. Agboola a déclaré que Flutterwave avait déployé des fonctionnalités de stablecoins dans ses produits professionnels et grand public pour prendre en charge des transferts conformes, décrivant cette technologie comme une option importante pour les entreprises dont les fournisseurs souhaitent un règlement plus rapide que ce que les virements bancaires internationaux traditionnels peuvent offrir.
Plutôt que de s'étendre de manière indiscriminée, Flutterwave prévoit de développer des services autour d'industries spécifiques et de leurs besoins. Agboola a cité la mode et le e-commerce comme des domaines où l'entreprise pourrait construire des produits financiers plus spécialisés, y compris des services de séquestre (escrow) qui aident à protéger acheteurs et vendeurs pendant les transactions. Le Ghana et le Kenya, a-t-il ajouté, sont également des marchés importants pour ses projets d'expansion au-delà des paiements vers des services bancaires.
Le crédit apporte opportunités et risques
L'entrée dans le crédit pourrait créer une nouvelle source de revenus pour Flutterwave, mais Agboola a décrit une approche progressive plutôt qu'une poussée immédiate vers le crédit à la consommation de masse.
L'entreprise fournit actuellement de la liquidité aux entreprises de paiement, notamment en avançant des fonds afin que les versements puissent avoir lieu avant que l'argent n'arrive d'une autre partie. Elle prévoit également d'offrir des financements garantis et des financements de fonds de roulement aux entreprises et aux sociétés fintech. Avec le temps, elle souhaite explorer le crédit aux entreprises de secteurs tels que la manufacture, où un financement à court terme pourrait aider les entreprises à répondre à leurs besoins opérationnels.
Flutterwave étudie également les données de transaction pour identifier la demande insatisfaite de crédit. Agboola a cité des données de paiement dans lesquelles environ 30 % des transactions tentées, dans un ensemble d'observations particulier, ont échoué en raison de fonds insuffisants. Selon lui, ce schéma pourrait indiquer une demande de crédit à la consommation, à condition que l'entreprise puisse évaluer la capacité de remboursement des emprunteurs.
Cependant, il a reconnu que transformer ces observations en produits de crédit nécessite une souscription rigoureuse et une évaluation des risques. Un paiement échoué ne fait pas automatiquement de quelqu'un un emprunteur approprié. La manière dont l'entreprise construira cette capacité de souscription déterminera si ses ambitions en matière de crédit restent ancrées dans le crédit aux entreprises ou s'étendent éventuellement aux consommateurs.
La confiance comptera autant que la technologie
Cette expansion soulève également des questions sur la manière dont Flutterwave protégera l'argent des clients alors qu'elle assume davantage de responsabilités bancaires. Interrogé sur ce que l'entreprise avait changé en interne pour mériter la confiance concernant les dépôts des clients, Agboola a d'abord répondu : "Rien." Il a ensuite expliqué que Flutterwave avait construit son infrastructure autour de la confiance dès le début, mais qu'elle travaillait désormais plus dur pour communiquer ce qu'elle fait, comment ses systèmes fonctionnent et comment elle soutient les entreprises.
Cette explication accorde un poids accru à la transparence alors que Flutterwave s'oriente vers des services où les clients lui confient de l'argent dont ils pourraient avoir besoin à tout moment.
La prochaine phase de l'entreprise dépendra non seulement de sa capacité à connecter paiements, dépôts, crédit et transferts internationaux, mais aussi de sa capacité à gérer les risques associés à ces services. Flutterwave veut devenir plus que l'entreprise qui transfère de l'argent entre les entreprises et leurs clients. Son ambition est de faire partie de l'infrastructure sur laquelle ces entreprises comptent pour opérer et se développer — et sa capacité à tenir cette promesse de manière constante déterminera jusqu'où sa stratégie bancaire la mènera.

