La Fed relève ses taux à 3,75 %–4,00 % : ce que les traders crypto surveillent désormais
Points clés
- •Le Comité fédéral de marché ouvert a voté à 12–0 pour relever la fourchette cible des fonds fédéraux de 25 points de base à 3,75 %–4,00 %, invoquant une inflation élevée et les progrès vers l'objectif de 2 %.
- •Le Summary of Economic Projections de la Fed a relevé la projection médiane du taux de fin 2026 à 4,1 %, contre 3,8 %, indiquant que le responsable médien attend un nouveau relèvement d'un quart de point avant la fin de l'année.
- •La déclaration a décrit une expansion économique solide, des dépenses résilientes, un investissement en capital robuste, une productivité forte et un chômage peu changé, laissant aux responsables la latitude de se concentrer sur l'inflation.
- •Le PPI d'août a progressé de 5,4 % sur un an et le CPI global de 3,4 %, tandis que la probabilité implicite d'un relèvement d'un quart de point est montée à 85 % après la publication du CPI.
- •Le maintien du libellé sur les réserves abondantes reflète le cadre de mise en œuvre en vigueur depuis 2019 et ne doit pas être interprété comme une compensation au resserrement ni comme une nouvelle injection de liquidité.
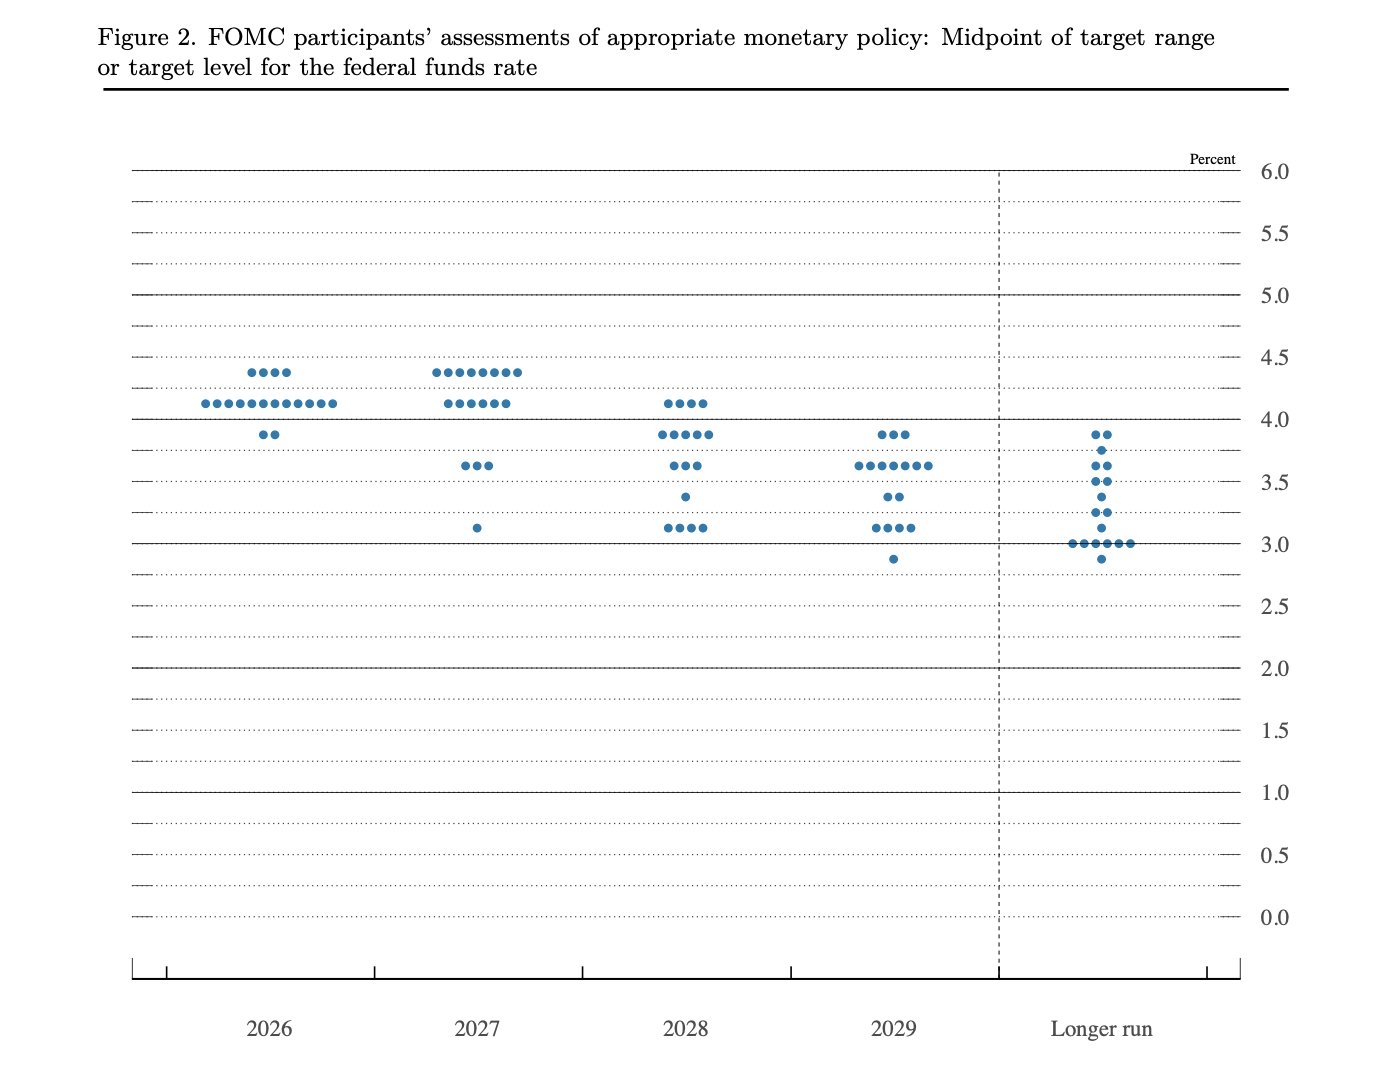
La Réserve fédérale a relevé son taux directeur de 25 points de base le 16 septembre, portant la fourchette cible des fonds fédéraux de 3,50 %–3,75 % à 3,75 %–4,00 %. Le Comité fédéral de marché ouvert a approuvé ce relèvement d'un quart de point par un vote de 12–0, selon la déclaration de septembre de la Réserve fédérale.
La banque centrale a indiqué que l'inflation demeure élevée et que cette hausse devrait favoriser un retour plus rapide à son objectif de 2 %. L'unanimité du vote montre que les responsables de la politique monétaire se sont accordés sur la nécessité d'une politique plus stricte, malgré l'incertitude persistante autour des perspectives économiques. La déclaration elle-même n'a pas promis de nouvelle hausse ni fixé de calendrier pour les actions à venir. C'est plutôt des projections distinctes publiées en parallèle de la décision qu'il faut tirer l'indication la plus claire du niveau auquel les responsables s'attendent actuellement à ce que les taux terminent l'année.
Le dot plot relève la projection de taux 2026 à 4,1 %
La projection médiane du taux des fonds fédéraux pour la fin 2026 est passée à 4,1 %, contre 3,8 % en juin, selon le Summary of Economic Projections de la Fed. Les projections étant publiées avec une décimale, le passage de 3,8 % à 4, % représente une hausse d'environ 25 points de base du sentier politique attendu. Cela indique que le responsable médien anticipe désormais un nouveau relèvement d'un quart de point avant la fin de l'année.
Le calcul part du point médian de la fourchette cible. Le point médian de la nouvelle fourchette de 3,75 %–4,00 % est de 3,875 %. Un relèvement supplémentaire de 25 points de base porterait la fourchette à 4,00 %–4,25 %, avec un point médian de 4,125 %. Arrondi à une décimale, cela correspond à la projection de 4,1 %.
Le dot plot ne doit pas être considéré comme une décision programmée. Chaque participant soumet une prévision individuelle fondée sur le sentier politique qu'il juge approprié au regard de ses propres perspectives économiques. La Fed décrit ce sentier comme « le sentier futur de la politique que chaque participant juge le plus » à même de remplir le mandat de la banque centrale en matière d'emploi et de stabilité des prix.
Bien que les points individuels soient des prévisions et non des engagements, le Summary of Economic Projections n'est publié que quatre fois par an, aux réunions de mars, juin, septembre et décembre. Décembre constitue donc la prochaine échéance programmée à laquelle les responsables peuvent officiellement réviser le sentier médian avant la fin de l'année.
L'attention se porte désormais sur la conférence de presse du président Kevin Warsh, pour des indices sur ce qui déclencherait la deuxième hausse projetée, et sur les éléments qui pourraient au contraire convaincre les responsables de maintenir les taux inchangés.
La Fed voit une économie capable d'absorber une politique plus stricte
Le comité n'a pas décrit l'économie comme faible. Selon la déclaration, l'activité continue de s'étendre à un rythme solide, les dépenses intérieures sont restées résilientes et l'investissement en capital est robuste. La croissance de la productivité a également été qualifiée de forte.
Les conditions du marché du travail n'ont fourni aucune raison claire de retarder la hausse. Les créations d'emplois ont suivi le rythme de la croissance de la population active, tandis que le taux de chômage a peu varié, a indiqué la Fed.
Cette évaluation aide à expliquer la décision unanime. Relever le coût du crédit devient plus difficile lorsque l'emploi ou les dépenses se contractent fortement, car des conditions plus strictes peuvent aggraver un ralentissement. La description de la Fed suggère au contraire que la demande et l'emploi restent suffisamment fermes pour que les responsables se concentrent sur l'inflation.
La dé a reconnu une incertitude accrue, alimentée en partie par les développements géopolitiques. Néanmoins, le comité n'a pas considéré cette incertitude comme une raison suffisante de reporter la hausse, un choix cohérent avec son jugement selon lequel la croissance et l'emploi peuvent supporter des conditions plus strictes.
Des réserves abondantes n'annulent pas la hausse des taux
En parallèle de la décision de taux, la Fed a indiqué qu'elle continuerait de maintenir des réserves abondantes dans le système bancaire. Ce libellé décrit la manière dont la banque centrale met en œuvre sa politique monétaire ; il ne s'agit pas d'une décision distincte visant à assouplir les conditions financières.
Un cadre de réserves abondantes fournit aux banques suffisamment de soldes de réserve pour que les taux d'intérêt à court terme restent sous le contrôle de la Fed, sans que les établissements aient à se disputer des réserves rares. Il ne revient pas sur la hausse de la fourchette cible des fonds fédéraux et n'annonce aucun nouveau programme d'achat d'actifs. Le comité a identifié les réserves abondantes comme son cadre de mise en œuvre prévu depuis 2019 ; ce libellé reflète donc une procédure permanente plutôt qu'un changement de cap.
Pour les marchés crypto, le taux directeur plus élevé demeure le changement le plus pertinent. Le libellé sur les réserves concerne le fonctionnement quotidien du système bancaire plutôt qu'une nouvelle injection de liquidité spéculative, et il ne doit pas être lu comme une compensation au resserrement.
PPI et CPI avaient déjà orienté les attentes vers une hausse
La Fed est intervenue après deux rapports d'inflation qui soutenaient une politique plus stricte sans réserver de surprise majeure par rapport aux prévisions.
Le PPI mesure les prix que les producteurs nationaux reçoivent pour leur production, à un stade antérieur de la chaîne d'approvisionnement par rapport au CPI. Les prix à la production d'août ont augmenté de 0,4 % par rapport à juillet et de 5,4 % sur un an. Le résultat mensuel était conforme aux attentes, l'énergie ayant représenté l'essentiel de la pression sur les prix des biens. Les services ont progressé de 0,1 % seulement, empêchant le chiffre global de traduire une accélération uniforme dans l'ensemble de l'économie. Une analyse de Coindoo du rapport PPI d'août a conclu que cette hausse tirée par l'énergie renforçait la prudence, tout en laissant à l'inflation des consommateurs le rôle de signal politique le plus clair.
Le CPI global a ensuite progressé de 0,4 % en août et de 3,4 % sur un an, conformément aux prévisions. L'inflation sous-jacente annuelle est revenue de 2,5 % à 2,4 %, mais la lecture mensuelle sous-jacente a atteint0,3 %, au-dessus de l'estimation de 0,2 %.
La probabilité implicite d'un relèvement de 25 points de base est montée à 85 % après la publication du CPI. Comme l'a expliqué un examen par Coindoo de la réaction des marchés après le CPI, les investisseurs ont jugé le rapport suffisamment ferme pour justifier une hausse, sans trancher la question d'une seconde. Le nouveau dot plot intègre désormais cette deuxième hausse dans la projection médiane de la politique.
Le scénario de référence de JPMorgan couvrait la hausse, mais pas le sentier plus élevé
Avant la décision, JPMorgan identifiait un relèvement de 25 points de base sans orientation explicite comme son scénario de consensus. La banque estimait que le S&P 500 pourrait gagner entre 0,25 % et 0,75 % si la Fed livrait le mouvement attendu sans s'engager sur un sentier de taux nettement plus élevé.
La hausse a correspondu à la taille attendue, mais le nouveau dot plot rend l'ensemble plus hawkish qu'une simple hausse sans orientation. Les explications de Warsh montreront à quel point les responsables s'orientent fermement vers la deuxième hausse projetée.
JPMorgan a également examiné ce qui se passerait si la Fed soutenait que le taux d'intérêt neutre, souvent appelé R-star, est plus élevé qu'on ne le pensait auparavant. Un taux neutre plus élevé impliquerait que la nouvelle fourchette de 3,75 %–4,00 % est moins restrictive que ne le pensaient les investisseurs. La banque estimait que cette interprétation pourrait faire reculer le S&P 500 de 0,25 % à 1 %.
Son scénario le plus négatif supposait que Warsh déclare que les taux doivent devenir nettement plus élevés, ce que JPMorgan associait à une baisse potentielle des actions de 1 % à 2 %. Ces projections concernent le S&P 500, et non les crypto-monnaies. Elles restent pertinentes pour la crypto via l'effet des attentes de taux sur les rendements du Trésor, le dollar et l'appétit pour le risque. L'analyse complète a été rapportée par Investing.com.
Ce que les traders crypto devraient surveiller après la hausse
La décision prise et une deuxième hausse intégrée au dot plot, les traders crypto disposent d'un ensemble précis d'indicateurs à observer :
- Rendement du Trésor à deux ans : une forte hausse indiquerait que les marchés accordent une probabilité accrue à la deuxième hausse projetée.
- Rendement du Trésor à dix ans : une progression pourrait refléter des attentes d'inflation plus fortes ou un taux neutre attendu plus élevé.
- Indice du dollar américain : un dollar plus fort créerait un environnement plus difficile pour les actifs à risque libellés en dollars.
- Tarification des taux pour octobre et décembre : les contrats à terme sur les fonds fédéraux montreront quelle réunion les traders jugent la plus probable pour un nouveau relèvement.
- Demand au comptant et positionnements sur produits dérivés : les mouvements soutenus par le volume au comptant pèsent généralement davantage que ceux principalement dus à des liquidations ou à des contrats à terme à effet de levier.
Ces indicateurs doivent être considérés ensemble. Si les rendements à court terme augmentent alors que les contrats à terme accordent des probabilités accrues à une nouvelle hausse, les marchés traitent la projection de 4,1 % comme un sentier politique probable. Si ces mesures restent stables, les traders la considèrent conditionnée à une absence d'amélioration de l'inflation.
Le fardeau passe désormais aux prochaines données d'inflation
La nouvelle projection change la question qui se pose aux marchés. Plutôt que de se demander si une nouvelle hausse est possible, les traders doivent désormais évaluer ce qui pourrait empêcher la Fed de livrer le relèvement supplémentaire de 25 points de base déjà contenu dans son sentier médian. En pratique, cela place le poids de la preuve sur les prochaines données d'inflation et d'activité.
Une inflation plus douce et une demande plus faible pourraient réduire la nécessité d'un nouveau mouvement. Une pression persistante sur les prix, en particulier si elle s'étend au-delà de l'énergie, renforcerait l'argument en faveur d'un relèvement de la fourchette à 4,00 %–4,25 % avant la fin de l'année.
Cet article est fourni à titre d'information uniquement et ne constitue pas un conseil financier ou d'investissement. Les projections de la Réserve fédérale sont conditionnelles et ne garantissent pas une nouvelle hausse des taux.

