Pourquoi la Réserve fédérale lit souvent l'inflation lentement, avec retard… et de travers
Points clés
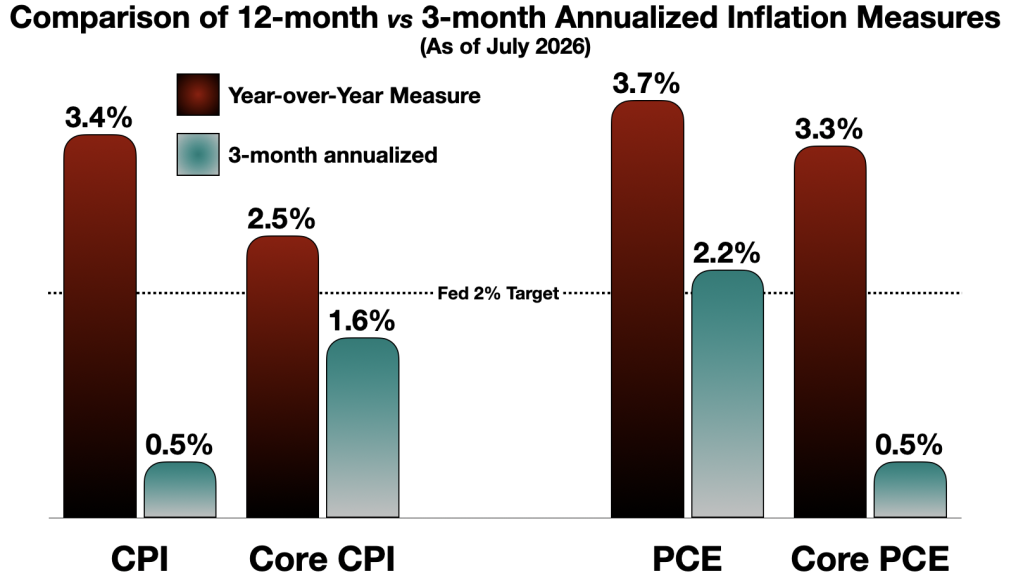
- •L'indice des prix à la consommation de juillet a progressé de 3,4 % en glissement annuel, en léger recul par rapport aux 3,5 % de juin, mais toujours au-dessus de la cible de 2 % de la Réserve fédérale.
- •Le CPI annualisé sur 3 mois depuis mai n'était que de 0,49 %, et le nowcast d'inflation annualisé sur un trimestre de la Fed de Cleveland s'établit à 1,05 %, très en dessous du chiffre phare.
- •Trois présidents de banques régionales de la Fed — Beth Hammack, Neel Kashkari et Lorie Logan — ont exprimé une dissidence lors de la dernière réunion du FOMC et voté pour une hausse immédiate des taux d'intérêt.
- •Des économistes dont Paul Krugman, Jason Furman et d'anciens responsables de la Fed ont approuvé des fenêtres de moyenne plus courtes de 3 à 6 mois comme meilleurs indicateurs de la tendance de l'inflation que les variations sur 12 mois.
- •Le président de la Fed, Kevin Warsh, a lancé des groupes de travail pour réévaluer la compréhension des moteurs de l'inflation par la Fed et améliorer la rapidité des signaux économiques éclairant les décisions de politique monétaire.
On décrit souvent la Réserve fédérale comme pilotant l'économie en regardant dans le rétroviseur — menant sa politique monétaire en fonction de là où l'économie a été plutôt que de là où elle se trouve aujourd'hui ou de là où elle se dirige. L'explication est simple : la Fed s'appuie fortement sur des indicateurs qui résument les 12 mois précédents, et ces mesures peuvent être lentes à capter un changement brutal du rythme actuel de l'inflation. Les enjeux sont élevés, car le double mandat confié par le Congrès à la Fed la charge à la fois de la stabilité des prix et du plein emploi — et une mauvaise lecture de l'inflation peut nuire à l'un ou l'autre objectif.
Prenons l'indice des prix à la consommation, qui vise à mesurer « l'inflation » en suivant l'évolution des prix à la consommation. Le CPI est compilé chaque mois par le Bureau of Labor Statistics à partir des prix d'un panier de biens et de services, et son chiffre phare est presque toujours cité en variation sur 12 mois. Le CPI de juillet s'est établi à 3,4 %, légèrement en dessous des 3,5 % de juin — et toujours bien au-dessus de la cible de politique monétaire de 2 % de la Fed.
En apparence, l'inflation demeure un problème sérieux, et certains responsables de la Fed sont profondément inquiets. Lors de la dernière réunion du Federal Open Market Committee, les présidents de trois banques régionales de la Fed ont voté pour une hausse immédiate des taux d'intérêt. Ce type de dissidence est relativement rare au FOMC, où les douze membres votants — le Conseil des gouverneurs, le président de la Fed de New York et un ensemble tournant de présidents de banques régionales — s'alignent habituellement sur le président. « Plus l'inflation élevée persiste, plus il peut être difficile et coûteux de la faire redescendre », a déclaré Beth Hammack de Cleveland, ajoutant que « les pressions sur les prix s'élargissent plutôt qu'elles ne s'estompent, et les consommateurs expriment leur désespoir face à des prix durablement plus élevés ».
Neel Kashkari de Minneapolis a signalé le risque que « l'inflation élevée ne s'enracine » et a projeté plusieurs hausses de taux. Lorie Logan de Dallas était tout aussi pessimiste.
La plupart des observateurs de la Fed s'attendent en revanche à un resserrement monétaire significatif dans un avenir proche. Le président Warsh a évoqué la nécessité de poursuivre le combat contre l'inflation élevée et s'est engagé à ce que la Fed honore sa cible de 2 %.
Le problème réside dans les chiffres eux-mêmes. La lecture de 3,4 % du CPI est une comparaison d'une année sur l'autre (YoY), montrant dans quelle mesure les prix ont augmenté au cours des 12 derniers mois. La tendance des trois derniers mois raconte une histoire différente, plus actuelle : la moyenne sur 3 mois du CPI depuis mai, annualisée, n'est que de 0,49 %.
L'indice des prix à la production, également publié cette semaine, a progressé de 4,7 % — alarmant en surface, puisque les prix à la production alimentent les prix à la consommation, même si la répercussion varie fortement selon les secteurs. Mais sur une base mensuelle, le PPI baisse rapidement depuis avril et a été négatif en juin comme en juillet, portant le taux annualisé sur 3 mois à 1,6 %.
Les anticipations d'inflation se sont également nettement refroidies depuis mai, selon les mesures de marché — la prévision d'inflation implicite (Breakeven Inflation) à 5 ans, dérivée de l'écart de rendement entre un Treasury nominal à 5 ans et un TIPS comparable à 5 ans — ainsi que selon le modèle d'anticipation d'inflation à 1 an de la Fed de Cleveland. Les deux situent l'inflation attendue autour de 2,3 %, bien en dessous du CPI phare. Ces anticipations comptent pour les décideurs, car des attentes durablement au-dessus de la cible peuvent se répercuter sur la fixation des salaires et des prix, rendant l'inflation plus difficile à déloger.
La direction des prix pourrait s'inverser plus vite que le CPI en glissement annuel ne peut le détecter. Selon certaines mesures à court terme, « l'inflation » serait déjà à la cible de 2 %. Les traders semblent d'accord : le S&P 500 a établi un nouveau record absolu le jour suivant la publication du CPI, « des données d'inflation dociles » étant citées comme moteur. Le consensus du marché sur une éventuelle hausse de taux en septembre est passé de 80 % « Oui » le mois dernier à environ 67 % « Non » aujourd'hui. Même The Wall Street Journal a salué le retour de la « désinflation ».
S'agit-il d'un simple tour de passe-passe statistique ? Pas du tout. L'idée qu'une mesure annualisée sur un trimestre (AQ) de l'inflation puisse être supérieure à une mesure YoY est une position dominante parmi les économistes et les décideurs. Le lauréat du Nobel Paul Krugman l'a approuvée : « Par le passé, il pouvait être logique de regarder les variations de l'année écoulée, mais dans une économie traversant autant de bouleversements que nous l'avons vu récemment, c'est un décalage bien trop long… de nombreux économistes se concentrent désormais sur des variations de trois ou six mois. »
Jason Furman, qui a présidé le Council of Economic Advisors d'Obama, a tweeté dans le même sens : « le CPI phare, la variation sur 12 mois de l'indice global, attire le plus l'attention du public… mais pour comprendre la tendance de l'inflation, il vaut mieux se concentrer sur une fenêtre plus courte (3-6 mois). » L'ancien président de la Fed Jerome Powell et la vice-présidente Lael Brainard citaient souvent des chiffres d'inflation fondés sur des périodes de moyenne plus courtes. La Fed de Cleveland publie un « inflation nowcast » dont la version AQ du CPI se situe actuellement à 1,05 %. De nombreux économistes de profil académique, au sein de think tanks respectés ou de la Fed elle-même, ont soutenu des fenêtres de moyenne plus courtes. Comme l'a écrit un économiste de la Fed : « L'inflation est typiquement mesurée sur l'année écoulée, une mesure par nature lente et tournée vers le passé. » (Déclaration de la Fed de Cleveland sur le vote de la réunion FOMC de juillet)
Les dommages causés à la politique monétaire sont doubles. Une forte dépendance aux données tournées vers le passé masque les moments les plus décisifs de la tendance — les moments où les choses changent. Et cette focalisation rétrospective aggrave le décalage dans la réponse à ces changements, avec des conséquences macroéconomiques potentiellement graves.
Considérons le pic d'inflation de 2021-2023. Une lecture bienveillante estime que, bien que la Fed ait réagi lentement, les hausses de taux entamées à la mi-2022 ont réussi à faire baisser l'inflation.
Les mêmes données sous-jacentes, vues à travers le prisme annualisé sur 3 mois, dessinent un tableau très différent. La tendance de l'inflation a changé brutalement et spectaculairement à la mi-2022, passant de 10,1 % à 1,9 % en un seul trimestre — un changement structurel. La série annualisée sur trois mois révèle un virage marqué du rythme à court terme de l'inflation, tandis que le CPI standard a d'abord sous-estimé puis surestimé cette mesure de plus court terme.
La politique monétaire, en d'autres termes, semble avoir été lente, tardive, et donc peut-être hasardeuse. Au moment où la Fed a commencé à relever ses taux, la flambée inflationniste touchait déjà à sa fin. L'incendie était éteint quand les pompiers ont enfin ouvert la bouche d'incendie.
On pourrait objecter que le resserrement de fin 2022 et début 2023 a empêché une résurgence de l'inflation. Mais ce n'est pas ainsi que fonctionne la politique monétaire. Milton Friedman a fait observer que la politique monétaire opère avec un « décalage long et variable » entre cause et effet, action et résultat — estimé de manière approximative entre 9 et 24 mois. Les responsables de la Fed ont largement approuvé cette vision ces dernières années. Lors de sa conférence de presse de novembre 2022, le président Powell a employé le mot « lags » (décalages) 17 fois, signalant que, selon lui, l'effet de la politique restait en suspens.
Et en suspens pendant combien de temps ? L'épisode inflationniste a débuté en 2020/2021. Les hausses de taux ont commencé en mars 2022. La politique n'a peut-être commencé à affecter l'économie qu'à la fin 2023 ou en 2024 — des années après le début de la crise inflationniste, et après que l'inflation avait déjà nettement reculé.
Il y a un danger immédiat à ne pas tirer les leçons du passé. La Fed est aujourd'hui dans une humeur de resserrement, alors même que le CPI annualisé sur 3 mois suggère que le rythme à court terme de l'inflation pourrait être inférieur à ce qu'indique le chiffre en glissement annuel. En mettant de côté le CPI, y a-t-il vraiment matière, en ce moment, à « freiner l'activité économique », comme le propose la présidente Hammack ? Le marché du travail s'est affaibli : le chiffre de l'emploi de juillet a été négatif, et ceux de juin et mai ont été révisés à la baisse de près de moitié. La participation à la population active recule. Les taux hypothécaires montent et les ventes de logements baissent. Les rendements obligataires sont à des sommets inédits depuis plusieurs décennies. Les dépenses de détail ont chuté en juillet pour la première fois en neuf mois. Les guerres font rage, l'incertitude géopolitique est élevée et les droits de douane sont en plein désordre, créant de l'incertitude pour les entreprises et les consommateurs. Les indices d'incertitude économique sont à des niveaux non vus depuis la pandémie. Est-ce vraiment le moment d'appuyer sur les freins en réaction à une mesure de l'inflation visiblement défectueuse ?
L'hawksianisme latent de la Fed pourrait une fois de plus être déphasé par rapport à l'économie réelle. Kevin Warsh a lancé une série de groupes de travail destinés, entre autres, à réévaluer « la manière dont la Réserve fédérale comprend et répond aux moteurs de l'inflation » et à « améliorer la qualité et la rapidité des signaux économiques réels qui informent les jugements de politique de la Réserve fédérale ». Cette initiative est louable et pourrait traiter les problèmes exposés ici, mais elle prendra du temps. Dans l'intervalle, la Fed devrait accorder davantage d'attention aux tendances à court terme suggérant qu'un important « changement de régime d'inflation » pourrait déjà être en cours.
« Les nouvelles d'hier ont tendance à être confondues avec ce qui se passe en ce moment », a déclaré Warsh dans son discours d'ouverture au Jackson Hole Economic Symposium. « Le défi consiste à faire la différence. En d'autres termes, nous devons interroger la réalité pour nous assurer de ne pas définir une politique prospective sur la base de données périmées ou inexactes. »
Les opinions exprimées dans les articles de commentaire de Fortune.com sont uniquement celles de leurs auteurs et ne reflètent pas nécessairement les opinions et convictions de Fortune.
Cette histoire a été initialement publiée sur Fortune.com

