La Fed propose une limite de rachat de deux jours et des coussins de capital pour les émetteurs de stablecoins qu'elle supervise
Points clés
- •La Réserve fédérale a proposé une fenêtre de rachat maximale de deux jours ouvrés pour les détenteurs de stablecoins émis par des entités supervisées par la Fed, prolongeable uniquement si un émetteur menace la sécurité ou la stabilité financière.
- •Les émetteurs devraient adosser chaque coin à sa valeur nominale à tout moment avec des actifs éligibles tels que des dollars américains, des soldes auprès de la Réserve fédérale, des dépôts à vue dans des banques assurées, des bons du Trésor arrivant à échéance dans 93 jours ou moins et certaines détentions tokenisées.
- •Les exigences de capital comprennent une charge de risque de crédit de 2 pour cent sur les dépôts non assurés et les pensions livrées insuffisamment garanties, plus des charges de risque opérationnel de 2 pour cent sur les premiers 20 milliards de dollars de coins en circulation, 1,5 pour cent entre 20 et 50 milliards, et 1 pour cent au-delà de 50 milliards.
- •Les propositions couvriraient les filiales de stablecoins des banques membres d'État et les émetteurs sous licence d'État non assurés disposant de 10 milliards de dollars ou plus en circulation, et des manquements répétés au capital déclencheraient la liquidation et le rachat de tous les coins.
- •Le gouverneur Michael Barr a soutenu le dispositif mais a objecté que le Conseil ne pourrait agir en cas de manquement à la lutte contre le blanchiment que s'il est significatif ou systémique, et le GENIUS Act débutera au plus tard le 18 janvier 2027.
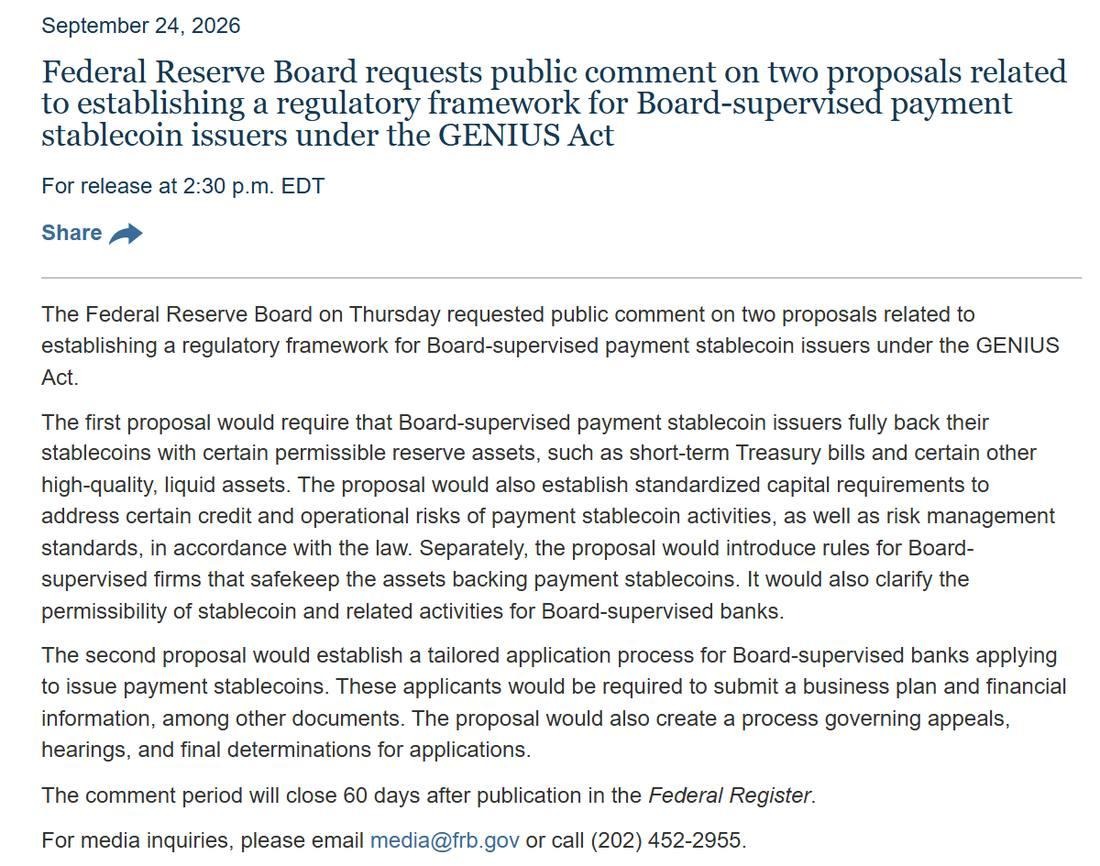
Le Conseil des gouverneurs de la Réserve fédérale a dévoilé jeudi deux propositions soumises à consultation publique qui mettraient en œuvre le GENIUS Act — le cadre fédéral régissant les stablecoins de paiement — en établissant des normes pour les réserves en stablecoins, les exigences de capital, les délais de rachat et le processus que les banques doivent suivre pour lancer des filiales de stablecoins.
Au cœur du dispositif figure un engagement simple : deux jours ouvrés. C'est le délai maximal qu'attendrait un détenteur pour recevoir des dollars d'un émetteur de stablecoins supervisé par la Réserve fédérale, à condition que les propositions survivent au processus de consultation et entrent en vigueur. Le rachat est le mécanisme permettant aux détenteurs d'échanger leurs coins contre des dollars à leur valeur nominale, et comme le décompte se fait en jours ouvrés, une demande formulée le week-end ou un jour férié attendrait la reprise des horaires bancaires.
Les deux propositions sont liées au GENIUS Act, et chacune restera ouverte aux commentaires pendant 60 jours après la publication de son avis au Federal Register. Les règles couvriraient les émetteurs de stablecoins opérant comme filiales de banques membres d'État, ainsi que les émetteurs sous licence d'État non assurés détenant 10 milliards de dollars ou plus en coins en circulation — un seuil qui placerait les plus grands acteurs non assurés sous licence d'État sous la supervision directe de la banque centrale. Source : communiqué de presse du Conseil des gouverneurs de la Réserve fédérale, 24 septembre 2026.
Ce qui compte comme garantie
Chaque coin devrait être adossé à des réserves d'une valeur au moins égale à sa valeur nominale, à tout moment. Les actifs éligibles comprennent les dollars américains, les soldes auprès des banques de la Réserve fédérale, les dépôts à vue dans des banques assurées et les bons du Trésor arrivant à échéance dans 93 jours ou moins. Les opérations de pension livrée au jour le jour et les fonds ne détenant que ces actifs seraient également éligibles, tout comme les versions tokenisées de certaines détentions permises — le reflet de la migration progressive des actifs de réserve onchain à Wall Street, soulignée le même jour par l'annonce de BlackRock et Ondo.
La proposition exigerait en outre des émetteurs qu'ils répartissent leurs risques. La concentration de dépôts non assurés auprès d'une seule banque, ou l'exposition en pensionrée auprès d'une seule contrepartie, est précisément le type de concentration que la règle vise à limiter. Si les réserves d'un émetteur tombent en dessous de la garantie intégrale, il doit en informer la Fed, puis liquider et racheter, sauf si un plan de redressement rapide obtient l'approbation du Conseil. La fenêtre de rachat de deux jours elle-même ne pourrait être prolongée que si le Conseil détermine qu'un émetteur menace la sécurité ou la stabilité financière.
Exigences de capital et coup d'arrêt
Le capital suit sa propre formule. Le risque de crédit sur les dépôts non assurés et les pensions livrées insuffisamment garanties est assorti d'une charge de 2 pour cent. Le risque opérationnel serait également facturé sur les coins en circulation, avec un taux qui diminue à mesure que l'émetteur grandit : 2 pour cent sur les premiers 20 milliards de dollars, 1,5 pour cent entre 20 milliards et 50 milliards de dollars, et 1 pour cent au-delà de 50 milliards — une structure qui lie directement la charge de capital d'un émetteur à la taille de son offre de coins. Source : note du personnel du Conseil des gouverneurs de la Réserve fédérale sur la proposition GENI Act, page 5.
L'application des règles est rapide. Un émetteur en dessous du minimum à la fin d'un trimestre devrait déposer un plan de retour à la conformité. Un nouveau manquement le trimestre suivant déclencherait la liquidation de tout — réserves comprises — avec le rachat de chaque coin.
Les intérêts sont hors de question. Le GENIUS Act interdit aux émetteurs de verser un rendement pour le simple fait de détenir un stablecoin, et la présomption est que certains montages impliquant des tiers constituent un rendement prohibé.
Une seconde règle pour les banques, plus la conservation
La seconde proposition traite des demandes d'agrément. Les banques membres d'État assurées souhaitant créer une filiale de stablecoins devraient soumettre un plan d'affaires, des informations financières, des documents sur la structure du capital, des rapports biographiques et des certifications. Les refus seraient assortis d'un processus d'appel et d'audience.
Les dépositaires ont aussi des obligations. Les sociétés qui conservent les actifs de réserve — ainsi que les clés privées utilisées pour émettre les coins, les identifiants qui contrôlent la création de nouveaux jetons — seraient soumises à des normes minimales. Une règle distincte d'anti-liage empêcherait tout émetteur de forcer les clients à acheter un produit supplémentaire.
Barr soutient le dispositif, avec une objection
Le gouverneur Michael Barr a approuvé les propositions dans une déclaration écrite. Il a réclamé des droits de rachat clairs pour tous les détenteurs et demandé un retour du public sur le risque de taux d'intérêt et de change au sein des réserves — des questions que les commentateurs peuvent aborder directement pendant la fenêtre de 60 jours.
Son objection porte ailleurs. Selon la proposition, le Conseil ne pourrait agir contre un émetteur pour un manquement à la lutte contre le blanchiment d'argent que si le problème est significatif ou systémique. Barr craint que ce seuil n'affaiblisse la capacité du Conseil à prouver que les programmes de conformité fonctionnent. Ailleurs à Washington, la commissaire de la SEC Hester Peirce préconise les preuves à divulgation nulle comme méthode plus légère pour effectuer contrôles KYC.
Rien n'entre encore en vigueur
Pour l'instant, rien n'est contraignant. Les règles finales pourraient accélérer le calendrier, mais le GENIUS Act débute au plus tard le 18 janvier 2027. L'OCC, la FDIC et la NCUA ont déjà publié leurs propres propositions, offrant au secteur des canaux de consultation parallèles auprès des régulateurs bancaires fédéraux à mesure que les textes définitifs prennent forme.

