Dollar General (DG) contre Dollar Tree (DLTR) : comparaison des deux distributeurs discount après des trimestres solides
Points clés
- •Les ventes à magasins comparables trimestrielles de Dollar General ont progressé de 3,5 % sur un an, et l'entreprise a relevé sa prévision de croissance pour l'exercice 2026 à 2,5 %-2,9 %.
- •Les deux distributeurs ont relevé leurs guidages de BPA annuels : Dollar General à 7,80-8,00 dollars et Dollar Tree à 7,70-8,05 dollars, aidés par les remboursements de droits de douane.
- •Les remboursements tarifaires ont nettement gonflé les marges trimestrielles : environ 680 des 850 points de base d'expansion de la marge brute de Dollar Tree proviennent de ces remboursements.
- •Raymond James a relevé ses objectifs de cours sur les deux titres en maintenant des recommandations « Outperform », et Bernstein a conservé « Outperform » sur Dollar General et « Market Perform » sur Dollar Tree.
- •Les participations des hedge funds ont augmenté pour les deux sociétés au T2 2026, Dollar Tree passant à 54 fonds et Dollar General à 53.
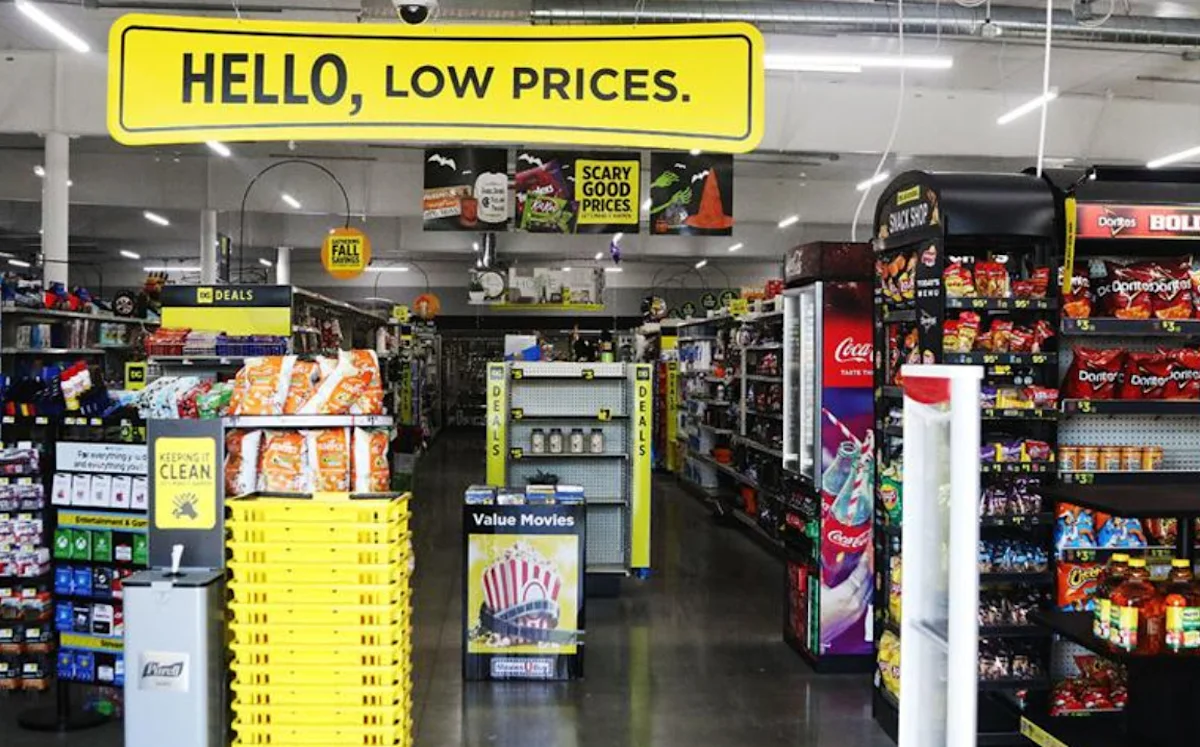
Dollar Tree, Inc. (NASDAQ:DLTR) et Dollar General Corporation (NYSE:DG) ont toutes deux publié des résultats trimestriels supérieurs aux attentes en matière de ventes, les produits de première nécessité à bas prix continuant d'attirer les consommateurs dans leurs magasins dans un contexte d'incertitude économique. La solidité des deux enseignes s'inscrit dans la tendance historique plus large des magasins à prix unique, qui attirent généralement des acheteurs en quête de valeur — y compris des clients aisés qui descendent en gamme — pendant les périodes de pression économique. Les deux distributeurs ont également bénéficié de remboursements de droits de douane, qui ont consolidé leurs objectifs de bénéfices annuels relevés.
Dollar General a enregistré une hausse de 3,5 % de ses ventes à magasins comparables sur un an, tirée par la croissance de catégories telles que les articles saisonniers, les produits pour la maison et l'habillement. L'entreprise a relevé sa prévision de croissance des ventes à magasins comparables pour l'exercice 2026 à une fourchette de 2,5 % à 2,9 %, contre une fourchette précédente de 2,2 % à 2,7 %.
Dollar General table désormais sur un bénéfice par action d'environ 7,80 à 8,00 dollars pour l'exercice 2026, incluant un avantage d'environ 25 cents issu des remboursements de droits de douane après réinvestissements associés. Dollar Tree a également relevé sa prévision de bénéfice annuel à 7,70-8,05 dollars par action, intégrant un avantage d'environ 60 cents lié à ces remboursements.
Scénario haussier
Les derniers résultats traduisent un regain de dynamisme chez les deux distributeurs discount. Dollar General a réalisé son septième dépassement consécutif des attentes, avec un bénéfice par action supérieur de 11 % aux prévisions des analystes. Même en excluant l'avantage net de 25 cents des remboursements tarifaires, le bénéfice de l'entreprise a progressé d'environ 20 % sur un an.
Dollar General a enregistré une croissance dans ses quatre catégories de produits, les non-consommables surpassant les consommables. Le trafic a augmenté de 2 % au cours du trimestre, et l'entreprise a signalé une amélioration continue des pertes liées aux vols et aux dommages malgré des bases de comparaison de plus en plus difficiles. Elle a relevé le point médian de tous ses principaux indicatements de guidage pour l'exercice 2026. En outre, Dollar General prévoit désormais des rachats d'actions pouvant atteindre 700 millions de dollars dans le cadre de son autorisation existante, alors que le guidage précédent pour l'exercice 2026 n'en prévoyait aucun.
À la suite de ces résultats, Raymond James a relevé son objectif de cours sur Dollar General de 145 à 150 dollars tout en maintenant sa recommandation « Outperform ». Bernstein SocGen Group a également maintenu sa recommandation « Outperform » et son objectif de 160 dollars sur le titre.
Dollar Tree a de son côté montré des signes d'amélioration, avec des ventes comparables et un trafic en hausse sur un an comme sur deux ans, le trafic devenant modérément positif au cours du trimestre. Raymond James a relevé son objectif de cours de 140 à 145 dollars en conservant sa recommandation « Outperform », estimant que les résultats du T2 de Dollar Tree confortent sa vision d'une trajectoire de bénéfices sous-jacente en amélioration. Bernstein SocGen Group a porté son objectif sur Dollar Tree de 127 à 130 dollars, tout en maintenant une recommandation « Market Perform ».
Scénario baissier
Malgré des résultats trimestriels impressionnants, une préoccupation majeure réside dans la contribution temporaire des remboursements de droits de douane. Dollar General a reçu l'essentiel des remboursements attendus au deuxième trimestre et n'anticipe pas d'avantage matériel après réinvestissements au second semestre. En excluant cet avantage, l'expansion de la marge brute a été de 46 points de base — bien inférieure à la hausse publiée de 127 points de base. Ce bénéfice, qui a soutenu la rentabilité, ne devrait pas se maintenir au même niveau. Dollar General s'attend par ailleurs à ce que des coûts de transport et de carburant élevés restent un facteur défavorable au second semestre.
Dollar Tree est confrontée à un problème similaire, ayant reçu environ 383 millions de dollars de remboursements tarifaires, ce qui a contribué de manière significative à sa forte rentabilité trimestrielle. La marge brute a bondi de 850 points de base à 42,9 %, dont environ 680 points de base provenant de l'impact net des remboursements tarifaires. Cela indique que cette forte amélioration des marges ne reflète pas pleinement la performance sous-jacente de l'entreprise. À mesure que l'avantage temporaire des remboursements s'estompe, les marges et les bénéfices de Dollar Tree pourraient être sous pression.
Ce que disent les chiffres
Selon la base de données d'Insider Monkey, l'intérêt des hedge funds pour les deux sociétés a récemment augmenté. Le nombre de hedge funds détenant Dollar Tree est passé à 54 au T2 2026, contre 43 au premier trimestre, tandis que celui de Dollar General est monté à 53 au T2 2026, contre 47 au T1 2026.
La valorisation semble également favorable. Dollar General se négocie à 16,81 fois ses bénéfices anticipés et Dollar Tree à 18,76 fois, soit toutes deux en dessous de la moyenne du PER anticipé de 26 fois du secteur plus large des magasins discount.
Les positions courtes pointent toutefois vers une vision relativement plus favorable de Dollar General. Au 14 août, 3,34 % de son flottant était vendu à découvert, contre 5,03 % pour Dollar Tree.
Dollar General et Dollar Tree ont toutes deux montré des signes d'amélioration de leur performance opérationnelle, soutenue par un meilleur trafic, une croissance des ventes et des attentes de bénéfices relevées. Avec l'essentiel de l'avantage des remboursements tarifaires déjà comptabilisé au deuxième trimestre et l'avertissement de Dollar General sur des coûts de transport et de carburant élevés, le second semestre de l'exercice 2026 révélera la part durable de la récente amélioration des marges, faisant des prochains résultats du trimestre des fêtes un rendez-vous clé pour les deux distributeurs.
